 更新日: 2026.10.16 | 公開日:
について今すぐご相談できます。

不動産を売却する際、固定資産税の取り扱いが問題となることがあります。特に、年度の途中で売却が行われる場合、売主と買主の間で税負担の配分が必要になります。
その際に重要となるのが固定資産税の分担方法です。売主と買主が不動産の所有期間に応じて税金を公平に負担するための仕組みを指します。
精算額は起算日や計算方法によって異なるため、事前に取り決めておかないとトラブルにつながる可能性があります。
本記事では、不動産売却時の固定資産税の分担方法や日割り計算の具体例、精算手順、注意点について解説します。
訳アリ物件専門のワケガイ編集部について
「ワケガイ」のコラムは、相続した空き家、共有持分、再建築不可物件、借地・底地など、いわゆる“訳あり不動産”にお悩みの方が、売却・処分・活用の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
編集ポリシー・コンテンツ制作方針の詳細固定資産税の基本
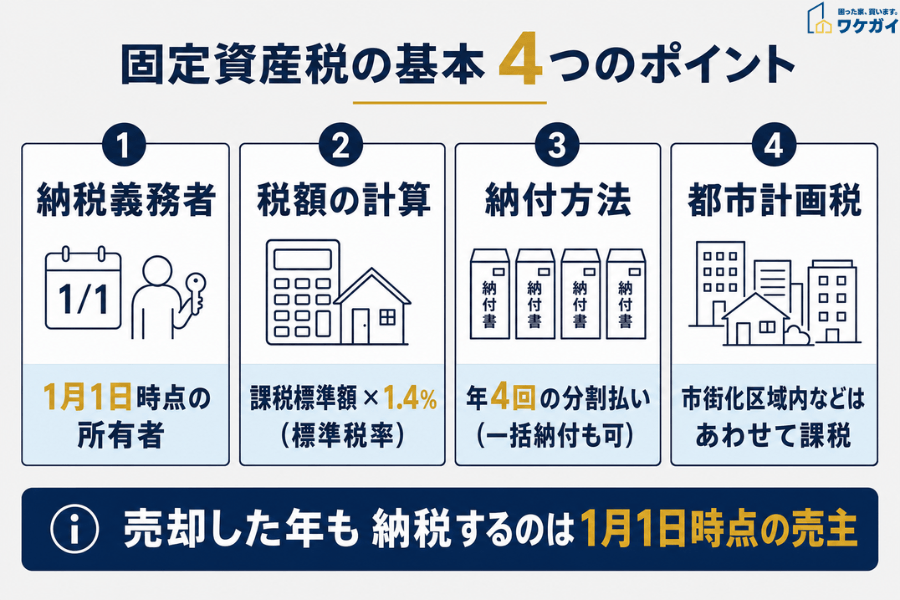
固定資産税とは、土地や建物などの固定資産を所有している人に課される地方税です。毎年1月1日時点の所有者として登録されている人が、その年度の納税義務者となります。
税額は、固定資産の評価額をもとに算出される課税標準額に税率を掛けて計算します。標準税率は1.4%ですが、住宅用地などには税負担を軽減する特例があります。
納付は年4回の分割払いが一般的ですが、一括納付も可能です。具体的な納期限は自治体によって異なります。
また、市街化区域内などの土地や建物には、固定資産税に加えて都市計画税が課される場合もあります。
不動産を所有する際は、これらの税金を毎年の維持費として考慮しておきましょう。
不動産売却時の固定資産税の負担者
不動産を売却した場合でも、その年度の固定資産税は、原則として1月1日時点の所有者である売主が納付する必要があります。 年の途中で所有者が変わっても、納税義務者は変更されません。
ただし、不動産売買では、売主と買主の間で固定資産税を日割り精算するのが一般的です。
具体的には、引き渡し日を基準に負担額を計算し、買主が引き渡し日以降に相当する金額を売主に支払います。
なお、日割り精算は法律上の義務ではなく、計算の起算日も1月1日または4月1日など、地域の慣習や契約内容によって異なります。 そのため、売買契約を結ぶ際に精算方法を確認しておきましょう。
固定資産税の分担方法
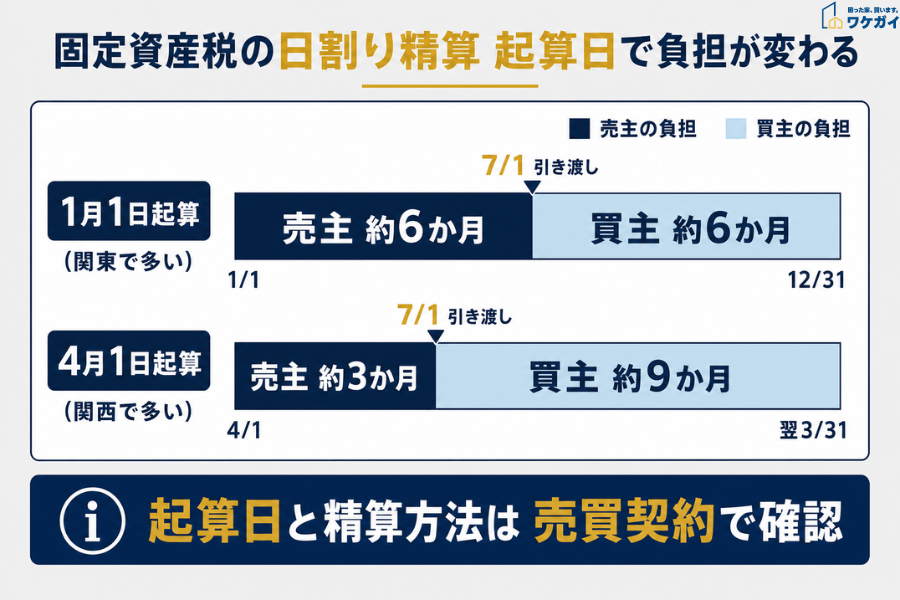
不動産売買では、売主と買主の間で固定資産税を日割り精算するのが一般的です。
ただし、日割り精算は法律上の義務ではなく、売買契約に基づいて行われる点に注意しましょう。
日割り計算で固定資産税を分担する
固定資産税の日割り計算とは、年間の税額を日数で按分し、売主と買主の負担額を決める方法です。
一般的には、引き渡し日の前日までを売主、引き渡し日以降を買主の負担として計算します。
例えば、1月1日を起算日として7月1日に物件を引き渡す場合、売主は1月1日から6月30日まで、買主は7月1日から12月31日までの期間に相当する金額を負担します。
ただし、法律上の納税義務者は1月1日時点の所有者である売主のままです。買主は税金を自治体に納めるのではなく、精算金として売主に支払います。
起算日を選択し分担額を決定する
固定資産税の日割り精算では、一般的に1月1日または4月1日を起算日とします。
起算日による違いは、以下のとおりです。
| 起算日 | 計算対象となる期間 | 7月1日に引き渡す場合の売主負担期間 |
|---|---|---|
| 1月1日 | 1月1日〜12月31日 | 1月1日〜6月30日(約6か月) |
| 4月1日 | 4月1日〜翌年3月31日 | 4月1日〜6月30日(約3か月) |
一般的に、関東では1月1日、関西では4月1日を起算日とする慣習があります。ただし、法律で定められたルールではなく、実際の取引では異なる場合もあります。
起算日によって売主と買主の精算額が変わるため、売買契約を締結する際に起算日と計算方法を確認しておきましょう。
固定資産税の精算手順
不動産売却時の固定資産税の精算は、売主と買主が合意した方法で行います。
主な手順は以下のとおりです。
- 手順①:精算金額を計算する
- 手順②:精算金の支払い時期と方法を決める
手順①:精算金額を計算する
まずは、固定資産税の納税通知書や課税明細書で、対象となる不動産の税額を確認しましょう。
次に、売買契約で決めた起算日と引き渡し日をもとに、売主と買主の負担額を日割り計算します。
買主の精算金額は、以下の計算式で求められます。
買主の精算金額=年間税額×引き渡し日から計算期間の末日までの日数÷年間日数
一般的には、引き渡し日の前日までを売主、引き渡し日以降を買主の負担として計算します。
手順②:精算金の支払い時期と方法を決める
精算金額が決まったら、支払い時期と方法を確認します。
一般的には、不動産の引き渡し日に、売買代金とあわせて買主から売主へ精算金を支払います。
ただし、引き渡し時点で当年度の固定資産税額が確定していない場合もあります。
その場合は、前年度の税額をもとに精算します。後から当年度の税額が判明した際に再精算するかどうかは、売主と買主の合意によって決めます。
また、固定資産税の精算は法律上の義務ではないため、精算の基準となる税額や支払い方法、再精算の有無について、売買契約書に明記しておくことが大切です。
支払いが完了したら、精算書や振込記録なども保管しておきましょう。
固定資産税分担の具体的な計算例
固定資産税の精算額は、起算日によって異なります。
ここでは、年間の固定資産税が120万円で、2026年7月1日に不動産を引き渡す場合を例に、1月1日起算と4月1日起算の計算方法を解説します。
起算日が1月1日の場合
1月1日を起算日とする場合、計算対象となる期間は1月1日から12月31日までの365日間です。
7月1日に引き渡す場合、売主と買主の負担期間は以下のようになります。
- 売主: 1月1日〜6月30日(181日間)
- 買主: 7月1日〜12月31日(184日間)
それぞれの負担額は、以下の計算式で求められます。
- 売主負担額: 120万円 × 181日 ÷ 365日 = 595,068円
- 買主負担額: 120万円 × 184日 ÷ 365日 = 604,932円
この場合、買主が売主に604,932円を支払うことで精算します。
起算日が4月1日の場合
4月1日を起算日とする場合、計算対象となる期間は4月1日から翌年3月31日までの365日間です。
7月1日に引き渡す場合、負担期間は以下のようになります。
- 売主: 4月1日〜6月30日(91日間)
- 買主: 7月1日〜翌年3月31日(274日間)
それぞれの負担額は、以下のとおりです。
- 売主負担額: 120万円 × 91日 ÷ 365日 = 299,178円
- 買主負担額: 120万円 × 274日 ÷ 365日 = 900,822円
この場合、買主が売主に900,822円を支払うことで精算します。
※いずれも1円未満を四捨五入した計算例です。
このように、同じ年間税額と引き渡し日でも、起算日によって精算額は大きく異なります。
そのため、売買契約を締結する際は、起算日や端数処理の方法を売主と買主の間で確認しておきましょう。
固定資産税分担における注意点
不動産売買で固定資産税を精算する際は、売主と買主の認識が食い違わないよう、事前に取り決めをしておくことが重要です。
特に、以下の2点に注意しましょう。
- 契約書に分担方法を明記する
- 精算金の税務上の扱いを確認する
契約書に分担方法を明記する
固定資産税の精算は法律上の義務ではないため、売主と買主が合意した内容を売買契約書に明記しておくことが大切です。
具体的には、以下の項目を確認しましょう。
- 起算日(1月1日または4月1日)
- 精算方法と引き渡し日の取り扱い
- 精算の対象となる税額や年度
- 精算金の支払い時期と方法
- 税額が未確定の場合の再精算の有無
例えば、引き渡し時点で当年度の税額が確定していない場合は、前年度の税額をもとに精算する方法があります。
その際、後から税額が確定しても再精算しないのか、差額を精算するのかを事前に決めておきましょう。
契約書に計算方法や支払い条件を明記しておけば、引き渡し後のトラブルを防ぎやすくなります。
精算金の税務上の扱いを確認する
固定資産税の精算金は、売主と買主で税務上の取り扱いが異なります。
売主が買主から受け取った精算金は、不動産の売却代金の一部として扱われ、譲渡所得の収入金額に含まれます。
一方、買主が支払った精算金は、原則として不動産の取得価額に含まれます。将来その不動産を売却する際は、取得費の計算に関係します。
また、賃貸用の不動産を購入した場合でも、精算金を初年度の必要経費として一括計上できるわけではありません。建物に対応する部分は、原則として減価償却を通じて費用化することになります。
このように、固定資産税の精算金は、通常の固定資産税とは税務上の扱いが異なるため、確定申告の際は注意が必要です。
判断が難しい場合は、税理士などの専門家に確認しましょう。
固定資産税については「不動産相続に強いマルイシ税理士法人」の「固定資産税・都市計画税とは?計算方法・軽減される特例を解説」も参考になるので、ぜひ合わせてご覧ください。
固定資産税のよくある質問
家を売ったあと固定資産税はどうなるの?
固定資産税は、毎年1月1日時点の所有者に課されるため、年の途中で家を売却しても、その年度の納税義務者は原則として売主のままです。ただし、不動産売買では、引き渡し日を基準に固定資産税を日割り精算するのが一般的です。買主が引き渡し日以降に相当する金額を売主へ支払います。翌年度以降は、その年の1月1日時点で所有者となっている買主が納税義務を負います。
固定資産税は売却したら戻ってきますか?
家を売却しても、納付済みの固定資産税が自治体から日割りで還付されることはありません。ただし、売買契約で固定資産税の日割り精算を取り決めていれば、引き渡し日以降に相当する金額を買主から受け取れます。なお、日割り精算は法律上の義務ではないため、売買契約書で精算の有無や計算方法を確認しておきましょう。
固定資産税は売却後いつまで支払わなければならないのか?
不動産を売却した場合でも、その年度の固定資産税は、原則として1月1日時点の所有者である売主が納付する必要があります。そのため、売却後も納期限が残っていれば、売主が納付しなければなりません。買主と日割り精算を行っていても、自治体に対する納税義務は変わりません。翌年度からは、翌年1月1日時点で買主が所有者となっていれば、買主に固定資産税が課されます。
不動産を売却したときの税金はどうなるの?
個人が不動産を売却して利益が出た場合は、その利益に対して所得税や住民税がかかります。税率は、売却した年の1月1日時点の所有期間によって異なり、5年超なら原則20.315%、5年以下なら39.63%です。また、売買契約書の印紙税や、抵当権抹消登記に伴う登録免許税などが発生する場合もあります。なお、マイホームの売却では、一定の要件を満たせば最高3,000万円の特別控除を利用できることがあります。
まとめ
不動産売却時の固定資産税は、原則として1月1日時点の所有者が納付します。ただし、実際の取引では、売主と買主の間で日割り精算するのが一般的です。
固定資産税の精算は法律上の義務ではないため、起算日や計算方法、支払い時期などを売買契約書に明記しておくことが重要です。
また、精算金は売主にとって譲渡所得の収入金額、買主にとって不動産の取得価額に含まれるため、税務上の取り扱いにも注意が必要です。
精算方法や税金の計算に不安がある場合は、不動産会社や税理士などの専門家に相談し、トラブルのない取引を進めましょう。
運営団体 2019年1月29日設立。訳あり不動産の買取を行う不動産会社。相続やペアローンによる共有持分、空き家、再建築不可物件、借地、底地など、権利関係が複雑な不動産を買い取り、法的知識や専門知識を以って、再度市場に流通させている。 訳あり不動産の買取サービス「ワケガイ」、空き家、訳あり不動産CtoCプラットフォーム「空き家のURI・KAI」を展開。 経済界(2022年)、日刊ゲンダイ(2022年)、TBSラジオ「BOOST!」(2023年)、夕刊フジ(2023年)などで訳あり不動産について解説している。2024年度ベストベンチャー100選出。 これまでの買取の経験をもとに、訳あり不動産の解説をする著書『拝啓 売りたいのに家が売れません』(代表取締役 丸岡・著)を2024年5月2日に出版。 |