 更新日: 2026.10.18 | 公開日:
について今すぐご相談できます。

その際に有効な選択肢となるのが、専門買取業者の活用です。売却タイミングを見極めることは重要ですが、訳あり物件の場合、市場動向に左右されない早期売却の実現が、資産価値を守るカギとなります。
当社が運営する訳あり物件専門の買取サービス「ワケガイ」は、全国47都道府県で訳あり物件の買取に対応し、最短1日での買取を実現しています。
本記事では、家を売るタイミングの基礎知識とともに、訳あり物件を抱える方への新しい売却方法を紹介します。
訳アリ物件専門のワケガイ編集部について
「ワケガイ」のコラムは、相続した空き家、共有持分、再建築不可物件、借地・底地など、いわゆる“訳あり不動産”にお悩みの方が、売却・処分・活用の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
編集ポリシー・コンテンツ制作方針の詳細家を売るタイミングで何が変わる?
家を売るタイミングによって変わるのは、売却価格だけではありません。
売却益にかかる税金や買い手の見つかりやすさにも違いが生じるため、最終的に手元へ残る金額や売却にかかる期間が変わる可能性があります。
例えば、不動産価格が上昇している地域では、売却時期によって価格に差が出ることがあります。一方、売却を待つことで税負担を抑えられる場合もあれば、その間に建物の状態が悪化することも考えられます。
家を売る時期は、市況・税金・季節による需要の違いを確認し、それぞれの条件を踏まえて判断することが大切です。
売却価格が数百万円変わる可能性がある
不動産の売却価格は、周辺地域の取引状況や住宅ローン金利、物件の状態などによって変動します。
価格が上昇している地域では、売却時期を変えることで数百万円の差が生じる可能性もあります。
近年の不動産市場では、都市部を中心に価格が高い水準にある一方、住宅ローン金利の上昇が購入希望者の資金計画に影響しています。ただし、全国の住宅価格が同じ割合で上昇しているわけではありません。
例えば、3,000万円の住宅が相場の変動によって5%値上がりすれば、売却価格は150万円高くなります。反対に5%値下がりすれば、150万円低くなる計算です。これは価格変動の影響を示す仮例であり、実際の値動きを予測したものではありません。
売却時期を判断する際は、国土交通省の不動産情報ライブラリで近隣の取引価格を確認し、同じ地域・物件種別・築年数の住宅の取引価格と比較すると、現在の相場を把握しやすくなります。
(参照:国土交通省「不動産情報ライブラリ」)
税金負担に大きな違いが出る
家を売却して利益が出た場合は、所有期間によって譲渡所得にかかる税率が変わります。
売却した年の1月1日時点で所有期間が5年以下なら短期譲渡所得、5年を超えていれば長期譲渡所得に区分されます。
2026年の一般的な税率は、復興特別所得税を含めると短期譲渡所得が39.63%、長期譲渡所得が20.315%です。
ただし、税金がかかるのは原則として売却代金そのものではなく、取得費や譲渡費用、適用できる特別控除などを差し引いた課税譲渡所得です。
また、一定の要件を満たすマイホームの売却では、所有期間にかかわらず最高3,000万円の特別控除を利用できる場合があります。このため、税率の違いだけでなく、利用できる特例も含めて売却時期を判断する必要があります。
(参照:国税庁「土地や建物を売ったとき」)
売れやすさが季節で変動する
住宅の購入需要は、転勤や進学などに伴う引っ越しが増える時期に高まりやすくなります。
特に新年度を控えた1〜3月は、住み替えを検討する人が増える時期です。
秋にも企業の人事異動などによって住宅を探す人が増える場合があります。一方、長期休暇が重なる時期は、不動産会社の営業日や購入希望者の予定によって、内覧や商談の日程を調整しにくくなることがあります。
もっとも、こうした季節性は地域や物件種別によって異なります。ファミリー向け住宅と投資用物件では購入者の事情も違うため、特定の月なら必ず高く売れるとは限りません。
希望する引き渡し時期から逆算し、需要が高まりやすい時期より前に査定や売却準備を始めると、余裕を持って購入希望者を探せます。
家を売るベストなタイミング5つの判断基準
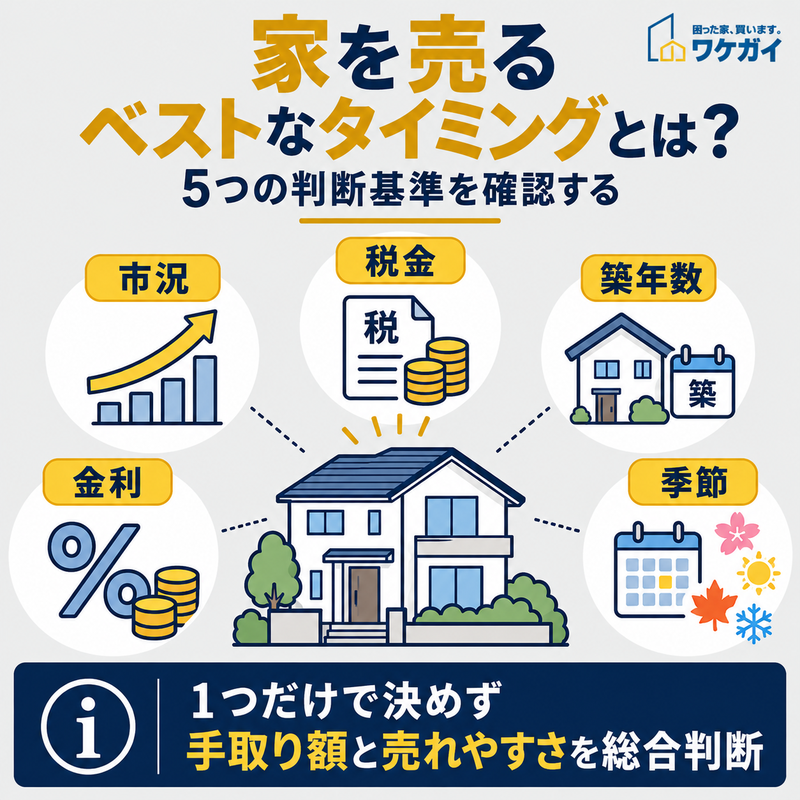
家を売るタイミングは、市況や税金、築年数など5つの条件を総合的に判断することが大切です。
家を売るベストなタイミング5つの判断基準は、以下のとおりです。
- 【市況】相場が上昇しているとき
- 【税金】所有期間が5年超のとき
- 【築年数】築20年以内の物件
- 【金利】住宅ローン金利が低いとき
- 【季節】3月と9月
それぞれ個別にみていきましょう。
【市況】相場が上昇しているとき
周辺の不動産価格が上昇している時期は、家を高く売却できる可能性があります。
購入希望者が増え、近隣の類似物件も高い価格で成約している場合は、売り出し価格を設定するうえで有利な材料となります。
ただし、不動産価格の動きは全国一律ではありません。都市部のマンション価格が上昇していても、地方の一戸建てが同じように値上がりしているとは限らないためです。
売却を判断する際は、全国的な価格指数とともに、近隣の成約価格を確認する必要があります。特に同じ地域の住宅でも、駅からの距離や築年数、建物の維持管理状態によって価格には差が生じます。
また、価格が上昇しているからといって、今後も上昇が続くとは限りません。売却を先延ばしにする場合は、固定資産税や管理費などの保有コストも含めて判断するとよいでしょう。
(参照:国土交通省「不動産価格指数」)
【税金】所有期間が5年超のとき
家を売却する際は、所有期間が5年を超えているかどうかが税負担を判断する基準になります。
一般的な譲渡所得税・住民税の合計税率は、復興特別所得税を含めて次のとおりです。
| 所有期間 | 所得区分 | 税率 |
|---|---|---|
| 5年以下 | 短期譲渡所得 | 39.63% |
| 5年超 | 長期譲渡所得 | 20.315% |
ここで注意したいのは、5年を超えたかどうかを売却日ではなく、売却した年の1月1日時点で判定することです。
例えば、2021年中に購入した家を2026年中に売却する場合、2026年1月1日時点の所有期間は5年以下となるため、原則として短期譲渡所得に該当します。2027年に売却すれば、長期譲渡所得の対象になります。
仮に特別控除などを適用せず、課税譲渡所得が3,000万円となる場合、税額は短期譲渡所得で約1,189万円、長期譲渡所得で約609万円です。所有期間の違いによって約580万円の差が生じます。
ただし、マイホームの3,000万円特別控除や所有期間10年超の軽減税率など、別の特例を利用できる場合があります。売却を待つ場合は、税額の差だけでなく、住宅の価格変動や維持費も含めて比較することが必要です。
また、相続した家では、原則として被相続人の取得時期を引き継いで所有期間を判定します。相続した日から新たに5年間数えるわけではありません。
(参照:国税庁「長期譲渡所得の税額の計算」)
【築年数】築20年以内の物件
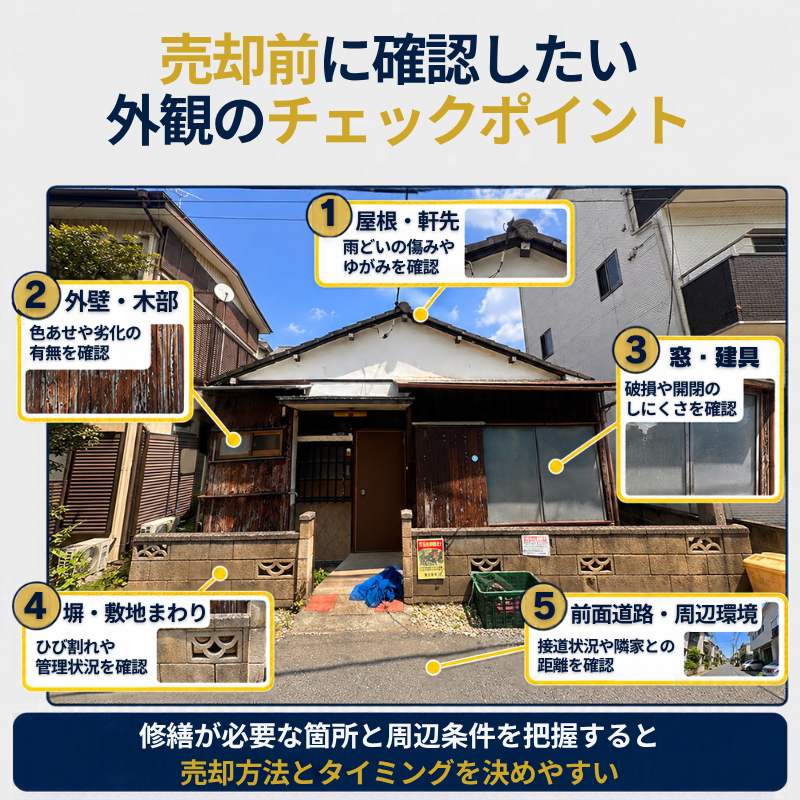
家の売却価格は築年数だけでなく、建物の劣化状況や維持管理状態にも左右されます。売却前に外観の状態と周辺環境を確認しておきましょう。
一戸建ては、築年数が浅いほど建物部分の価値が評価されやすいため、売却を考え始めた段階で査定を受けることが大切です。
中古戸建て住宅では、築20〜25年程度で建物の価値を一律にゼロと評価する取引慣行が課題とされてきました。しかし、実際の建物の価値は築年数だけで決まるものではありません。
同じ築20年の住宅でも、屋根や外壁の修繕を適切に行っている物件と、雨漏りなどの不具合が放置されている物件では、建物の評価が異なる可能性があります。
そのため、築20年という年数を売却の絶対的な期限とするのではなく、建物の状態や修繕履歴、土地の価値などを確認する必要があります。
築年数が進んでいても、立地条件が良い住宅や適切に維持管理された住宅であれば、一定の評価を受けられる場合があります。
反対に、築浅のうちに売却する場合でも、住宅ローン残債が売却価格を上回る可能性があるため、建物の評価額と借入残高を一緒に確認することが重要です。
(参照:国土交通省「既存住宅価格査定マニュアルの改訂について」)
【金利】住宅ローン金利が低いとき
住宅ローン金利が低い時期は、購入希望者が月々の返済負担を抑えやすくなるため、住宅を購入する際の資金計画を立てやすくなります。
一方、2026年10月時点では住宅ローン金利が上昇しており、全期間固定金利型の「フラット35」について、返済期間が21年以上35年以下、融資率が9割以下の場合の金利範囲は年3.83〜5.84%となっています。
住宅ローンの金利が上がると、同じ借入額でも毎月の返済額が増えるため、購入希望者が予算を引き下げる場合があります。
例えば、3,000万円を35年間、元利均等返済・ボーナス返済なしで借り入れた場合、金利が1%なら毎月の返済額は約8万5,000円、2%なら約9万9,000円です。金利が1ポイント違うだけで、月々約1万5,000円の差が生じます。
売却時期を考える際は、金利上昇によって購入希望者の予算が変化する可能性を踏まえ、周辺の売り出し価格や成約状況も確認するとよいでしょう。
ただし、住宅ローン金利が高い時期でも、立地や物件条件によっては十分な購入需要があります。金利の動きだけで売却を見送るのではなく、実際の査定価格と販売状況から判断することが重要です。
(参照:住宅金融支援機構「フラット35」)
【季節】3月と9月
家を売る時期としては、新年度に向けて住宅を探す人が増える3月前後と、秋の人事異動に伴う住み替え需要が見込まれる9月前後が挙げられます。
特に3月末までの入居を希望する購入者は、住宅ローン審査や契約手続き、引っ越しの準備を考慮して、数か月前から物件探しを始める場合があります。
そのため、3月に売り出しを始めるよりも、前年の秋から冬にかけて査定や売却準備を進め、需要が高まる時期に購入希望者へ物件を紹介できるようにしておく方法もあります。
9月前後の売却を目指す場合も、夏頃から準備を始めておくと、売出価格や引き渡し条件について余裕を持って検討できます。
ただし、季節による需要の違いは地域や物件種別で変わります。売却までの期間を短くしたい場合は、時期にこだわりすぎず、不動産会社に現在の問い合わせ状況を確認することも必要です。
家を売ってはいけないタイミング
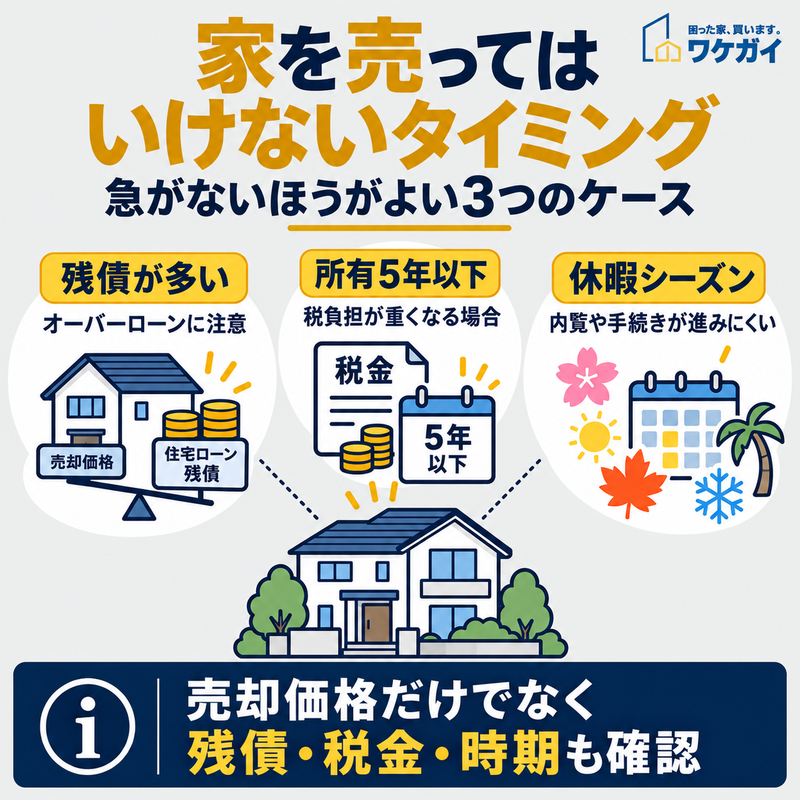
住宅ローン残債や所有期間による税負担、休暇シーズンの影響を確認して売却時期を判断しましょう。
家を売ってはいけないタイミングは、以下のとおりです。
- 築5年以内で住宅ローン残債が多いとき
- 所有期間5年以下で税負担が増えるとき
- 年末年始や夏休みシーズン
次項より、詳しく解説します。
築5年以内で住宅ローン残債が多いとき
築5年以内の住宅を売却する際は、住宅ローン残債と売却価格の関係を確認することが重要です。
住宅ローンの返済開始から間もない時期は、借入額や金利、返済期間によっては元金が十分に減っていない場合があります。物件を売却できても、その代金だけではローンを完済できない可能性があるためです。
例えば、住宅ローン残債が2,700万円、売却価格が2,500万円の場合、売却代金だけでは200万円不足します。さらに、仲介手数料や抵当権抹消費用などの売却費用も必要です。
このように売却代金がローン残債を下回る状態は、一般に「オーバーローン」と呼ばれます。
売却を検討する場合は、金融機関で一括返済額を確認するとともに、不動産会社の査定を受け、売却代金から諸費用を差し引いた金額で完済できるかを調べる必要があります。
不足額を自己資金で補える場合や、住み替えに伴う融資を利用できる場合など、売却できる条件は個別に異なります。
築5年以内という理由だけで売却を避けるのではなく、ローン残債と売却後の資金計画を比較して判断することが大切です。
所有期間5年以下で税負担が増えるとき
家の所有期間が5年以下の場合、売却益に対して短期譲渡所得の税率が適用されるため、長期譲渡所得よりも税負担が大きくなる可能性があります。
例えば、特別控除を適用せず、課税譲渡所得が2,000万円となる場合、短期譲渡所得の税額は約793万円、長期譲渡所得なら約406万円となり、約386万円の差が生じます。
ただし、所有期間は売却した年の1月1日時点で判定されます。また、一定の要件を満たすマイホームであれば、所有期間が5年以下でも最高3,000万円の特別控除を利用できる場合があります。
税率の変更を待つかどうかは、特例適用後の税額と、売却を先延ばしにすることで生じる費用や価格変動を比較したうえで判断するとよいでしょう。
(参照:国税庁「短期譲渡所得の税額の計算」)
年末年始や夏休みシーズン
年末年始や夏休みシーズンは、購入希望者や不動産会社の休暇が重なり、内覧や売買契約の日程を調整しにくくなることがあります。
特に年末年始は、金融機関や関連する事業者の休業日もあるため、住宅ローン審査や決済の手続きに時間がかかる場合があります。
ただし、この時期に売り出した住宅が必ず売れにくいわけではありません。購入希望者が休暇を利用して物件を探す場合もあり、地域や物件条件によって反響は異なります。
急いで売却する必要がなければ、購入希望者が内覧しやすい日程を用意し、需要が高まる時期に合わせて販売活動を強化する方法もあります。
一方、相続した空き家など、所有し続けることで管理費や修繕費が発生する物件では、季節だけを理由に売却を延期することが適切とは限りません。
家を売るタイミングを見極める時の注意点
家を売るタイミングを見極める時の注意点は、以下のとおりです。
- 売却までの流れを理解しておく
- 売却期間は3〜6ヶ月かかることを想定する
- 住宅ローンが残っているなら金融機関に早めに確認をとる
次項より、詳しく解説します。
売却までの流れを理解しておく
住宅売却は、まず不動産会社への査定依頼から始まり、売出価格の決定、購入希望者との価格交渉、そして契約締結へと進みます。
この過程では、建物の現況調査や必要書類の収集、さらには購入者の住宅ローン審査なども入ってきます。各段階でクリアすべき要件や準備すべき書類が異なるため、見落としのないよう入念に確認しましょう。
例えば、建物の登記簿謄本や固定資産税評価証明書などの書類収集には、役所での手続きに時間を要することもあります。
売却期間は3〜6ヶ月かかることを想定する
一般的な住宅売却では、売り出しから決済までに3〜6ヶ月程度の期間が必要です。
この期間は、物件の条件や市場環境によって大きく変動する可能性があります。
例えば、立地条件の良い築浅物件なら3ヶ月程度で売却できることもありますが、築年数が古い物件や立地に難がある場合は、6ヶ月以上かかることも珍しくありません。現実的な売却計画を立てるためには、余裕を持った期間設定が重要です。特に住み替えを考えている場合は、新居の購入や引っ越しのタイミングも考慮に入れる必要があります。
3月や4月といった引っ越しシーズンに合わせて売却を完了させたい場合は、遅くとも前年の秋口には具体的な動きを始めることをおすすめします。
住宅ローンが残っているなら金融機関に早めに確認をとる
住宅ローンが残っている家を売却する場合は、金融機関に一括返済の金額と必要な手続きを確認しておくことが大切です。
住宅ローンを利用して購入した不動産には、通常、金融機関の抵当権が設定されています。一般的な売買では、買主に抵当権の負担がない状態で引き渡すため、売却代金の決済と同時にローンを完済し、抵当権を抹消する手続きを行います。
そのため、売却前にはローン残債だけでなく、売却予定日における一括返済額、繰上返済手数料の有無、抵当権抹消に必要な書類などを確認する必要があります。
売却代金でローンを完済できない場合は、不足する金額をどのように用意するかが問題になります。自己資金で補う方法や、住み替えに伴う融資を検討する方法もありますが、利用できるかどうかは金融機関の審査や契約条件によって異なります。
また、現在の住宅ローンを残したまま新居を購入する場合は、既存の借入額や毎月の返済負担が新たな融資審査に影響することがあります。
売却活動を始める前に残債額と返済条件を把握しておくと、希望する売却価格や引き渡し時期を現実的に設定できます。
家が共有持分になっている場合の売却タイミングはいつがベスト?
不動産の共有持分は、相続をきっかけに発生するケースが多くみられます。
共有持分物件の売却は、一般的な不動産売却以上に時期の見極めが重要です。その理由は、共有者の状況変化によって売却機会を失うリスクが高いためです。
ここでは、共有持分物件の売却タイミングについて詳しく解説していきます。
そもそも共有持分とは
共有持分とは、1つの不動産を複数人で所有している場合に、それぞれの共有者が持つ所有権の割合を指します。
例えば、父親から相続した実家を子ども3人で均等に取得した場合、それぞれが3分の1の共有持分を所有します。持分割合は、通常、登記記録で確認できます。
共有不動産では、売却する対象が「不動産全体」なのか「自分の持分だけ」なのかによって、必要な手続きが異なります。
不動産全体を売却する場合は、原則として共有者全員の同意が必要です。一方、自分の共有持分だけであれば、他の共有者の同意を得ずに売却できます。
また、共有物の管理に関する事項は原則として持分価格の過半数で決定し、保存行為は各共有者が単独で行えます。すべての行為に共有者全員の同意が必要なわけではありません。
共有不動産を売却する際は、まず持分割合と売却対象を確認し、共有者全員で売るのか、自分の持分だけを売るのかを整理することが重要です。
(参照:e-Gov法令検索「民法」)
関連記事:第三者への共有持分売却で、他の共有者の同意は不要!よくあるトラブルやルールを紹介
なぜ共有持分だと売却が難しいのか
共有不動産の売却では、売却対象によって異なる問題が生じます。
不動産全体を売る場合は、原則として共有者全員の同意が必要です。売却価格や売却時期について共有者の意見が一致しないと、手続きを進めにくくなります。
一方、自分の持分だけであれば他の共有者の同意なしに売却できますが、購入者が取得するのは不動産全体ではなく共有持分です。そのため、一般の購入希望者には利用や管理の自由度が低いと判断され、買い手が限られる場合があります。
共有持分はいつ売却すべき?
共有不動産の売却を検討している場合は、共有者同士で連絡が取れ、今後の利用や処分について話し合えるうちに方針を決めておくとよいでしょう。
不動産全体を売る場合は、共有者全員で売却条件を調整する必要があります。相続によって共有者が増えたり、共有者の判断能力が低下したりすると、合意形成に時間がかかる可能性があります。
自分の持分だけを売却する場合は、共有者全員の同意を待つ必要はありません。そのため、共有関係の解消を希望している場合は、他の共有者への売却や専門買取業者への相談を検討する方法があります。
売却を急ぐ事情がなければ、持分の査定額や共有者との関係を確認したうえで判断することが大切です。
具体的には、以下のようなタイミングでの売却をおすすめします。
- 共有者全員の意思確認がスムーズにできる間
- 建物の劣化が進む前
- 相続などで共有者が増える前
- 固定資産税などの費用負担が重くなる前
ただし、通常の不動産売却と異なり、共有持分物件は買い手がつきにくく、市場での売却は容易ではありません。そのため、共有持分の買取に特化した専門業者の活用も、有効な選択肢の1つとなります。
「ワケガイ」なら訳あり物件も短期で買取可能!
当社が提供するワケガイは、こうした訳あり物件の買取に特化したサービスです。
共有持分や再建築不可物件、空き家やゴミ屋敷など、一般的な不動産市場では売却が困難な物件でも、最短1日での買取が可能です。
特に、築年数が経過した物件や、相続に関する複雑な権利関係がある物件など、通常の売却では価格が大きく下がってしまう案件でも、適正な価格での買取を実現。全国47都道府県で対応可能な当社の買取サービスは、訳あり物件における新しい売却の選択肢として、多くの方にご利用いただいています。
家を売るタイミングについてよくある質問
家を売るタイミングについてよくある質問は、以下のとおりです。
- 家を1,000万円で売ったら税金はいくらかかりますか?
- 家は何年以内に売るべきですか?
- 家を売る時のNG行為は?
それでは、それぞれの質問とその回答を紹介します。
家を1,000万円で売ったら税金はいくらかかりますか?
家を1,000万円で売却した場合の税額は、取得費や譲渡費用、所有期間、利用できる税制上の特例によって異なります。譲渡所得は、売却価格から取得費や譲渡費用を差し引いて計算します。例えば、売却価格が1,000万円、建物の減価償却相当額を反映した取得費が800万円、譲渡費用が50万円の場合、譲渡所得は150万円です。この150万円がそのまま課税譲渡所得になると仮定すると、長期譲渡所得なら税額は30万4,725円、短期譲渡所得なら59万4,450円となります。一方、マイホームの3,000万円特別控除などを適用できれば、譲渡所得にかかる税金が発生しない場合もあります。正確な税額を把握するには、取得費がわかる売買契約書や領収書などを確認し、適用できる特例を調べる必要があります。
家は何年以内に売るべきですか?
家を購入してから何年以内に売却しなければならないという、一律の期限はありません。ただし、税制上の特例には売却期限が設けられているものがあります。例えば、以前住んでいたマイホームについて3,000万円特別控除を利用する場合は、原則として住まなくなった日から3年を経過する日の属する年の12月31日までに売却する必要があります。また、相続した空き家に関する3,000万円特別控除についても、相続開始から3年を経過する日の属する年の12月31日までに売却することなどが要件となります。2026年10月時点では、この制度の適用期限は2027年12月31日です。相続空き家の特例では、対象となる建物や売却条件が限定されており、相続人の人数によって控除上限が2,000万円になる場合もあります。売却を急ぐ必要がなくても、税制上の期限が近づいている場合は、特例を利用できるか確認してから売却時期を決めるとよいでしょう。
家を売る時のNG行為は?
家を売る際は、相場を確認せずに売出価格を決めることや、把握している建物の不具合を買主に伝えないことに注意が必要です。特に雨漏りや給排水設備の故障など、売主が知っている不具合については、売買契約を結ぶ前に不動産会社へ伝え、買主に適切に説明することが大切です。契約内容に適合しない状態で物件を引き渡した場合、契約不適合責任を問われ、補修や代金減額などを求められる可能性があります。また、購入希望者が内覧する前には室内を整理し、設備の状態や修繕履歴を説明できるよう準備しておくと、購入判断に必要な情報を伝えやすくなります。売却を始める前に相場と物件の状態を把握し、契約上の説明事項を不動産会社と確認することが重要です。
まとめ
一般的な物件であれば、不動産価格の上昇期や築20年以内、3月や9月の需要期を狙うことで、より高値での売却が期待できます。
また、所有期間が5年を超えてからの売却であれば、税負担を大幅に抑えることも可能です。
一方で、共有持分や再建築不可など、訳あり物件の場合は異なる判断基準が必要です。市場動向や季節性にとらわれすぎると、かえって資産価値の低下を招くケースも少なくありません。
まずは複数の不動産会社に相談し、物件の特性や市場環境を踏まえた専門家の意見を聞くことをお勧めします。そのうえで、自身の状況に合わせた最適な売却時期を見極めていきましょう。
参考:静岡市の不動産売却、後悔しないベストタイミングはいつ?
運営団体 2019年1月29日設立。訳あり不動産の買取を行う不動産会社。相続やペアローンによる共有持分、空き家、再建築不可物件、借地、底地など、権利関係が複雑な不動産を買い取り、法的知識や専門知識を以って、再度市場に流通させている。 訳あり不動産の買取サービス「ワケガイ」、空き家、訳あり不動産CtoCプラットフォーム「空き家のURI・KAI」を展開。 経済界(2022年)、日刊ゲンダイ(2022年)、TBSラジオ「BOOST!」(2023年)、夕刊フジ(2023年)などで訳あり不動産について解説している。2024年度ベストベンチャー100選出。 これまでの買取の経験をもとに、訳あり不動産の解説をする著書『拝啓 売りたいのに家が売れません』(代表取締役 丸岡・著)を2024年5月2日に出版。 |