 更新日: 2026.10.6 | 公開日:
について今すぐご相談できます。

不動産取引における重要な概念の1つでありながら、一般的にはあまり知られていない「敷地権」についての理解を深めることは、賢明な不動産投資や管理に不可欠です。
敷地権とは、特にマンションなどの区分所有建物における土地と建物の権利関係を明確にする法的構造を指します。
この記事では、敷地権の基本情報に加え、敷地権割合の計算方法、さらには敷地権にかかる税金の計算などをわかりやすく解説します。
訳アリ物件専門のワケガイ編集部について
「ワケガイ」のコラムは、相続した空き家、共有持分、再建築不可物件、借地・底地など、いわゆる“訳あり不動産”にお悩みの方が、売却・処分・活用の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
編集ポリシー・コンテンツ制作方針の詳細敷地権とは
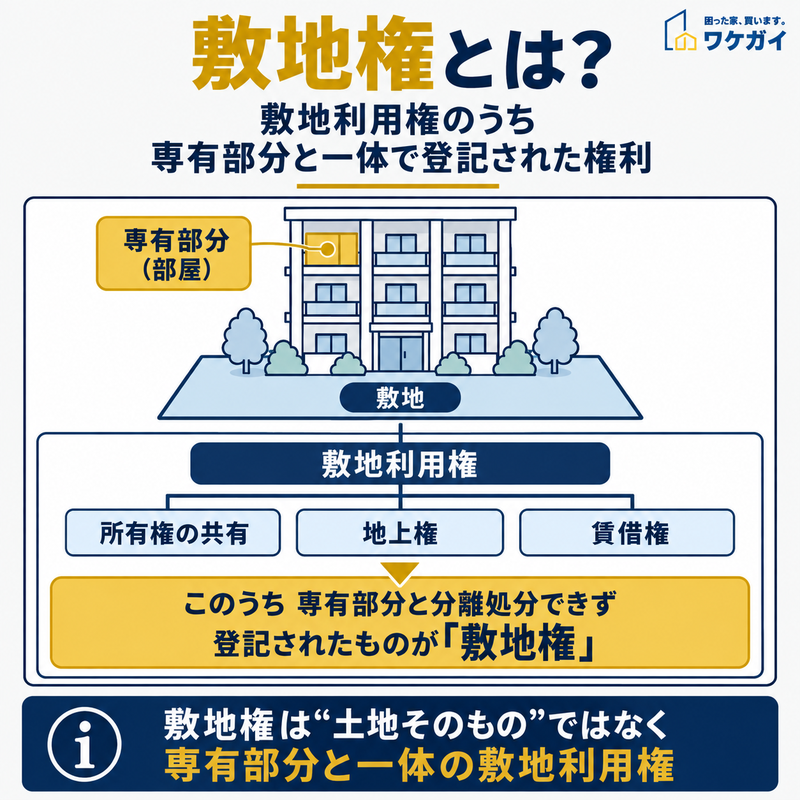
敷地利用権のうち、専有部分と分離して処分できず登記されたものが敷地権です。
敷地権とは、マンションなどの区分所有建物における敷地利用権のうち、専有部分と分離して処分できず、その旨が登記された権利です。
敷地利用権とは、区分所有者が専有部分を所有するために敷地を利用する権利を指します。その中身は所有権に限らず、地上権や賃借権などの場合もあります。
つまり、敷地権は土地そのものの所有権を意味する言葉ではありません。「専有部分と敷地利用権を一体として扱う登記上の権利形態」と考えると理解しやすいでしょう。
敷地権が設定されている場合、登記事項証明書には敷地権の種類や割合が記録されています。マンションの権利関係を確認するときは、専有部分だけでなく「敷地権の表示」も確認することが重要です。
(参考:e-Gov 法令検索「建物の区分所有等に関する法律」)
敷地権割合の決まり方
敷地権割合とは、マンションの敷地に関する権利全体のうち、それぞれの専有部分と一体になっている権利の割合です。
専有部分の床面積を基準として割合が設定されるケースが多いものの、すべてのマンションで一律に壁芯面積から算出されるわけではありません。規約などによって異なる割合が定められている場合もあります。
また、マンションの販売資料などで使われる壁芯面積と、登記事項証明書に記録される専有部分の床面積は計測方法が異なります。そのため、販売図面の面積だけから実際の敷地権割合を判断するのは適切ではありません。
敷地権割合は「100000分の6847」のような分数で登記されることもあります。売買や相続、税額計算で正確な割合が必要な場合は、対象住戸の登記事項証明書にある「敷地権の表示」を確認するとよいでしょう。
所有権との違い
所有権と敷地権は、同じ種類の権利ではありません。
所有権は、土地や建物などを法令の範囲内で使用・収益・処分できる権利そのものです。一方の敷地権は、専有部分と分離して処分できない敷地利用権が登記された権利形態を表しています。
たとえば、登記事項証明書の「敷地権の種類」が「所有権」となっていれば、その敷地権の中身は土地所有権の共有持分です。「地上権」や「賃借権」と記載されるケースもあり、この場合は土地そのものを所有しているわけではありません。
したがって、敷地権と所有権を同義として扱うのではなく、「敷地権の種類としてどの権利が設定されているか」を分けて確認する必要があります。具体的な権利の種類と割合は登記事項証明書から確認できます。
共有持分との違い
共有持分とは、一つの不動産を複数人で所有しているときに、それぞれの共有者が持つ所有権の割合です。マンション以外の土地や戸建てでも共有持分は生じます。
マンションの敷地を区分所有者が共有している場合、その土地の共有持分が敷地利用権となり、専有部分と一体化して登記されることで敷地権となることがあります。
一方、廊下や階段、エレベーターなどの「共用部分の持分」と、土地に対する「敷地権割合」は法律上別のものです。共用部分の持分は、規約に別段の定めがなければ専有部分の床面積割合を基準とします。
一般的な共有不動産では、自分の共有持分だけを第三者へ売却することも可能です。これに対して敷地権は、規約に別段の定めがある場合を除き、専有部分と切り離して単独で処分することはできません。
敷地権が登記されていないマンションとは
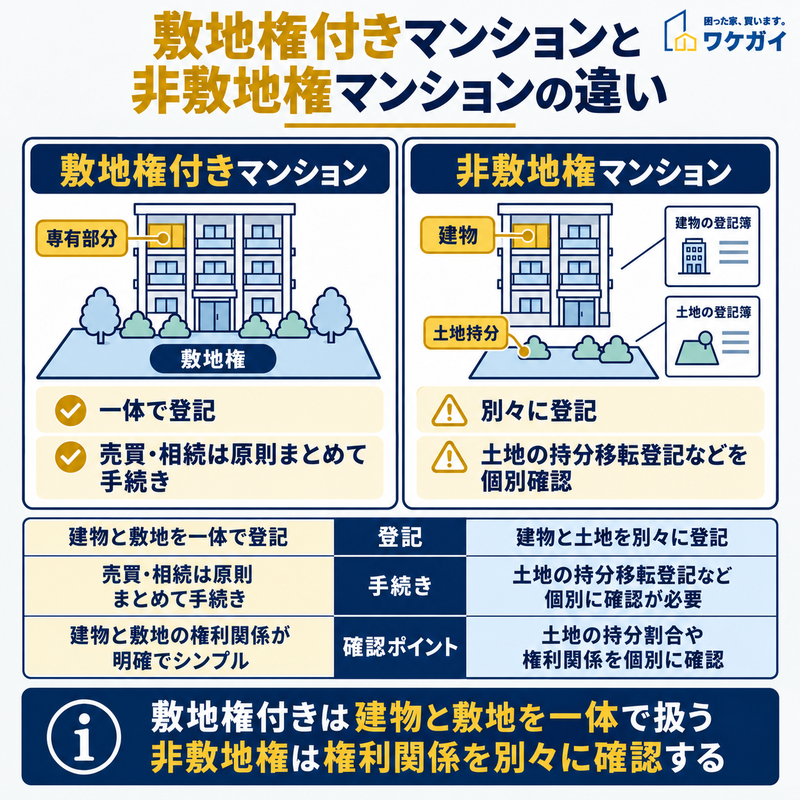
敷地権付きでは建物と敷地を一体で扱いますが、非敷地権では土地と建物の権利関係を個別に確認する必要があります。
敷地権が登記されていないマンションでは、専有部分と土地に関する権利が、敷地権として一体化されていません。
敷地権制度が導入される前から存在する古いマンションなどでは、建物と土地の持分が別々の登記記録で管理されている場合があります。ただし、築年数だけで敷地権の有無を判断することはできません。
非敷地権のマンションを売買・相続するときは、専有部分の登記だけでなく、土地の共有持分や借地権などについても個別に確認する必要があります。土地側の持分移転登記が別途必要になるケースもあるためです。
購入や相続を検討している場合は、専有部分の登記事項証明書と土地の登記事項証明書を照合し、所有者・持分・抵当権などの権利関係を確認するとよいでしょう。
敷地権割合の固定資産税評価額の計算方法
ここからは、敷地権割合の固定資産税評価額を計算する方法についてみていきましょう。
敷地権に発生する税金について
マンションの敷地利用権の種類が所有権である場合、その土地は固定資産税の課税対象になります。
また、原則として市街化区域内などに所在する土地には都市計画税が課されます。
固定資産税の標準税率は1.4%です。都市計画税については0.3%が制限税率であり、実際に適用される税率は自治体によって異なる場合があります。
税額の基本的な考え方は「課税標準額×税率」ですが、土地では住宅用地の特例や負担調整措置などが反映されます。そのため、固定資産税評価額や敷地権割合に税率を単純に掛けただけでは、実際の納税額と一致しないことがあります。
具体的な税額を確認する際は、市区町村から送付される固定資産税・都市計画税の納税通知書や課税明細書を確認するとよいでしょう。
(参照:国土交通省「土地の保有に係る税制)
敷地権の評価額の決まり方
敷地部分について自分の持分に相当する評価額を把握する際は、マンションの敷地全体の評価額に登記された敷地権割合を乗じる方法が基本的な考え方となります。
たとえば、敷地全体の固定資産税評価額が確認できる場合は、「敷地全体の固定資産税評価額×敷地権割合」によって、自分の敷地持分に対応する評価額の目安を求められます。ただし、これはそのまま固定資産税の課税標準額や納税額になるわけではありません。
住宅用地には、小規模住宅用地や一般住宅用地に対する課税標準の特例があります。さらに負担調整措置などもあるため、実際の固定資産税額は自治体が算出した課税標準額を基に計算されます。
マンションの敷地が複数の土地に分かれている場合には、土地ごとに敷地権の表示を確認する必要があります。税金を確認する目的であれば、自分で評価額を推計するだけでなく、課税明細書に記載された価格と課税標準額を確認すると確実です。
敷地には小規模宅地の特例も適用可能
マンションの敷地利用権も、一定の要件を満たせば相続税の「小規模宅地等の特例」の対象となります。ただし、敷地権を相続すれば自動的に適用される制度ではありません。
たとえば、被相続人等の居住用として使用されていた土地で「特定居住用宅地等」の要件を満たす場合は、330㎡までの部分について評価額を80%減額できます。特定事業用宅地等では400㎡まで80%、貸付事業用宅地等では200㎡まで50%の減額が基本です。
適用できるかどうかは、相続開始前の利用状況や取得者、相続後の居住・所有の継続状況などによって変わります。そのため、単にマンションの敷地権を取得したという事実だけでは判断できません。
この特例で減額されるのは土地または土地の上に存する権利の評価額であり、マンションの建物部分の評価額を同じ割合で減額する制度ではありません。
なお、2024年1月1日以後に相続などで取得した居住用の分譲マンションでは、まず現在のマンション評価方法に基づいて敷地利用権を評価し、そのうえで小規模宅地等の特例の適用要件を判定する必要があります。
(参照:国税庁「No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」)
敷地権の相続税評価額の計算方法

敷地全体の評価額と敷地権割合を基に、対象物件では区分所有補正率や小規模宅地等の特例も確認します。
敷地権を含むマンションの相続税評価では、まず敷地利用権と建物の区分所有権をそれぞれ評価します。
敷地利用権については、路線価方式または倍率方式などによってマンションの敷地全体の相続税評価額を求め、そこへ登記事項証明書に記載された敷地権割合を乗じるのが基本です。
敷地利用権の補正前の評価額は、次のように考えます。
敷地利用権の価額(補正前)=マンション敷地全体の相続税評価額×敷地権割合
ただし、2024年1月1日以後に相続、遺贈または贈与によって取得した「居住用の区分所有財産」については、従来の評価額だけで計算が終わらない場合があります。
対象となるマンションでは、築年数、総階数、所在階、敷地持分狭小度などから評価乖離率を計算し、それを基に求めた「区分所有補正率」を敷地利用権と区分所有権の評価額に反映します。
そのため、対象となる場合の敷地利用権は、概ね次の流れで評価します。
敷地利用権の価額=マンション敷地全体の相続税評価額×敷地権割合×区分所有補正率
なお、評価水準によっては補正を行わないケースがあるほか、この評価方法の対象外となる区分所有財産もあります。小規模宅地等の特例を利用できる場合は、こうして求めた土地部分の評価額を基に、別途その特例の適用を検討します。
マンションの相続税評価は物件の条件によって計算結果が変わるため、実際の申告では国税庁の区分所有補正率の計算明細書や計算ツールを利用するとよいでしょう。
敷地権についてよくある質問
敷地権についてよくある質問は、以下のとおりです。
- 敷地権と地上権と所有権の違いは何ですか?
- 借地権と敷地権の違いは何ですか?
- 敷地権はどのように登記されますか?
- 敷地権と敷地利用権はどう違いますか?
- 敷地権が成立するための要件は何ですか?
それでは、それぞれの質問とその回答を紹介します。
敷地権と地上権と所有権の違いは何ですか?
所有権と地上権は土地に対する具体的な権利の種類であり、敷地権はそれらと同じ階層の権利ではありません。所有権は土地を所有し、法令の範囲内で使用・収益・処分できる権利です。地上権は、他人の土地を使用して建物などを所有するための物権を指します。一方の敷地権は、区分建物の専有部分と分離して処分できない敷地利用権が登記された状態です。そのため、所有権の共有持分が敷地権になる場合もあれば、地上権が敷地権になる場合もあります。登記事項証明書の「敷地権の種類」を確認すれば、その敷地権の中身となっている権利を確認できます。
借地権と敷地権の違いは何ですか?
借地権は、建物を所有する目的で他人の土地を利用する権利です。借地借家法上の借地権には、地上権や土地の賃借権が含まれます。一方、敷地権は区分建物の専有部分と一体として登記された敷地利用権を指します。そのため、マンションの敷地が借地であれば、地上権や賃借権が敷地利用権となり、それが敷地権として登記されることもあります。つまり、借地権と敷地権は対立する概念ではありません。借地権付きマンションでは、地代や契約期間、更新・期間満了時の取り扱いなどが権利の種類や契約内容によって異なるため、購入前に確認しておくことが重要です。
敷地権はどのように登記されますか?
敷地権付き区分建物では、登記事項証明書から敷地となる土地、敷地権の種類、敷地権割合などを確認できます。各専有部分の登記記録の表題部には「敷地権の表示」が設けられ、所有権・地上権・賃借権などの種類と割合が記録されます。一方、敷地となる土地の登記記録には「敷地権である旨」の登記がされます。敷地権が設定された後は、専有部分と敷地権が原則として一体で処分されます。そのため、売買や相続では専有部分の権利移転に敷地権も伴い、土地の持分だけを別個に移転することは原則としてできません。権利の種類や割合を調べる場合は、対象住戸の登記事項証明書を確認するとよいでしょう。
敷地権と敷地利用権はどう違いますか?
敷地利用権は、区分所有者が専有部分を所有するために持つ、敷地に関する権利の総称です。所有権の共有持分だけでなく、地上権や賃借権なども敷地利用権になり得ます。敷地権は、その敷地利用権のうち、専有部分と分離して処分できず、登記されたものを指します。そのため、敷地利用権のすべてが敷地権になるわけではありません。言い換えると、「敷地利用権」がより広い概念であり、「敷地権」はその一部です。マンションの権利関係を確認するときは、土地を利用する権利があるかだけでなく、それが敷地権として登記されているかまで確認する必要があります。
敷地権が成立するための要件は何ですか?
敷地権となるためには、まず区分所有者が専有部分を所有するための敷地利用権を有している必要があります。さらに、その敷地利用権が登記できる権利であり、区分所有法の規定によって専有部分と分離して処分できない状態になっていることが必要です。規約で専有部分と敷地利用権を分離して処分できる旨が定められている場合は、この条件を満たしません。こうした敷地利用権が区分建物の登記記録に敷地権として記録されることで、専有部分と土地に関する権利が登記上も一体化します。実際の物件が敷地権付きかどうかは、対象住戸と土地の登記事項証明書から判断できます。
まとめ
敷地権は不動産取引や相続時において非常に重要な要素であり、特に昭和58年以前のマンションでは敷地権の未登録が影響を及ぼす可能性があります。
固定資産税評価額の計算における住宅用地の軽減措置や、相続税計算時の小規模宅地の特例など、複雑な税金の計算方法も理解することが重要です。
不動産取引や相続に関わる際は、これらのポイントを踏まえた上で、詳細なアドバイスやサポートが必要な場合は、不動産や税務の専門家に相談しましょう。
本ブログで情報発信を行っている当社(株式会社ネクスウィル)は、訳あり物件の買取に特化したサービス「ワケガイ」を提供しています。
最短1日の買取が可能で、法的な手続きについては丸投げしていただけます。訳あり物件にお悩みの方は、ぜひ下記よりご相談ください。
運営団体 2019年1月29日設立。訳あり不動産の買取を行う不動産会社。相続やペアローンによる共有持分、空き家、再建築不可物件、借地、底地など、権利関係が複雑な不動産を買い取り、法的知識や専門知識を以って、再度市場に流通させている。 訳あり不動産の買取サービス「ワケガイ」、空き家、訳あり不動産CtoCプラットフォーム「空き家のURI・KAI」を展開。 経済界(2022年)、日刊ゲンダイ(2022年)、TBSラジオ「BOOST!」(2023年)、夕刊フジ(2023年)などで訳あり不動産について解説している。2024年度ベストベンチャー100選出。 これまでの買取の経験をもとに、訳あり不動産の解説をする著書『拝啓 売りたいのに家が売れません』(代表取締役 丸岡・著)を2024年5月2日に出版。 |