
 更新日: 2026.10.11 | 公開日:
について今すぐご相談できます。

相続において不動産を引き継ぐ場合、その評価額によって相続税額や遺産分割の内容が大きく変わります。
適切な評価を行わないと、相続税の過大納付や相続人間のトラブルなどの問題が発生する可能性があります。
その際に重要となるのが相続不動産の評価方法です。相続不動産の評価とは、被相続人から引き継いだ不動産の価値を金銭的に算定することを指します。
この評価は、土地や建物、マンションなど、不動産の種類によって異なる方法で行われます。
また、小規模宅地等の特例など、相続税を軽減できる制度の適用も考慮する必要があります。そこで本記事では、相続不動産の評価方法について、わかりやすく解説します。
訳アリ物件専門のワケガイ編集部について
「ワケガイ」のコラムは、相続した空き家、共有持分、再建築不可物件、借地・底地など、いわゆる“訳あり不動産”にお悩みの方が、売却・処分・活用の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
編集ポリシー・コンテンツ制作方針の詳細相続不動産の評価とは
相続不動産の評価とは、被相続人から引き継いだ不動産の価値を金銭的に算定することを指します。
評価額は、相続税の計算基礎となるため、相続手続きにおいても重要な役割を果たします。
相続税評価額は、一般的に市場価格よりも低く設定されており、国税庁が定めた特別な計算方法に基づいて計算されます。この評価額は、相続人間での公平な財産分配や、相続税額の決定に直接影響を与えるため、正確な算定が必要です。
適切な評価を行うことで、相続人は不必要な税負担を避けつつ、円滑な相続手続きを進められます。
評価基準と相続税申告
相続不動産の評価基準日は、原則として被相続人の死亡日となります。この日を基準として、不動産の価値が算定されます。
相続税の申告期限は、相続の開始を知った日から10か月以内と定められており、この期間内に相続財産の評価を完了し、申告する必要があります。評価方法は財産の種類ごとに異なり、土地、建物、マンションなど、それぞれに適した方法が用いられます。
評価に際しては、国税庁が公表している財産評価基本通達に従うのが一般的です。この通達は、相続財産の評価について詳細な指針を提供しており、評価の公平性と一貫性を確保する役割を果たしています。
相続人は、この基準に基づいて算出された評価額をもとに相続税申告書を作成し、提出することになります。
(参考:国税庁「相続税の申告と納税」)
土地の評価方法
土地の評価は、その所在地や利用状況によって異なります。
正確な評価は相続税額に大きく影響するため、慎重に行う必要があります。
ここからは、主要な土地の評価方法について解説します。
路線価方式による評価
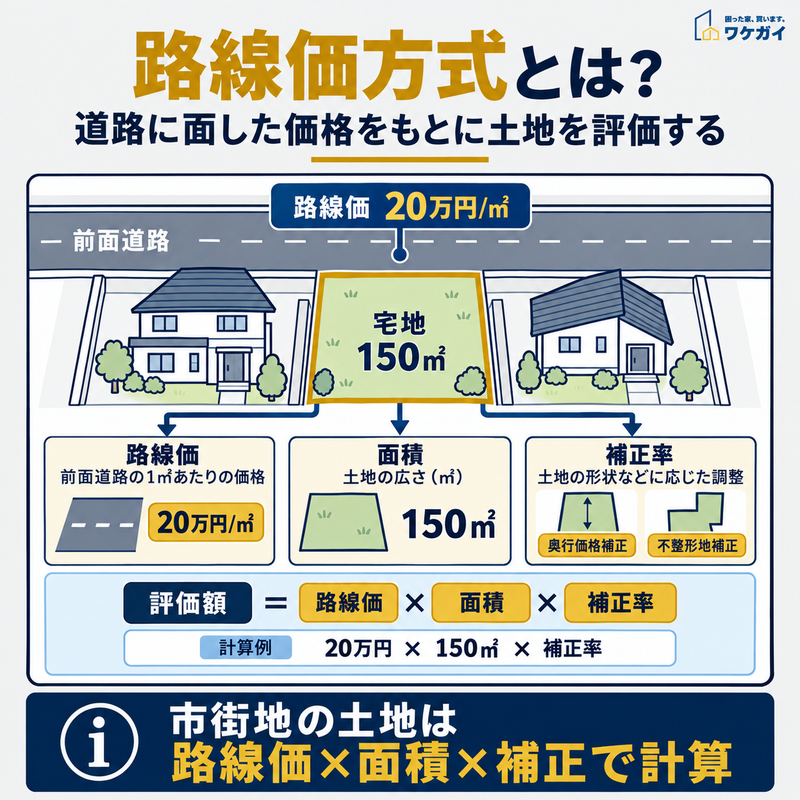
路線価方式では、道路に面した宅地の路線価に土地面積と必要な補正率を乗じて相続税評価額を求めます。
路線価方式は、主に市街地にある土地の評価に用いられる方法です。
この方式では、国税庁が毎年7月に公表する路線価を基準として、土地の評価額が算出されます。路線価とは、道路に面した標準的な宅地の1㎡メートル当たりの評価額のことを指します。
実際の評価では、この路線価に土地の面積を乗じ、さらに各種の補正を加えて最終的な評価額が決定されます。
路線価は、公示価格の約80%程度に設定されており、実勢価格よりも低めに抑えられています。この方式の利点は、誰でも簡単に概算の評価額を算出できることにあります。
倍率方式による評価
倍率方式は、路線価が設定されていない地域の土地について、固定資産税評価額を基に相続税評価額を計算する方法です。
計算式は、次のとおりです。
相続税評価額=固定資産税評価額×評価倍率
評価倍率は全国共通ではなく、土地の所在地や地目によって異なります。国税庁が公表する評価倍率表で、相続が発生した年の倍率を確認する必要があります。
例えば、固定資産税評価額が500万円、適用する倍率が仮に1.1倍であれば、相続税評価額は550万円です。
固定資産税評価額は、市区町村から送付される固定資産税の課税明細書や、自治体が発行する固定資産評価証明書などで確認できます。
ただし、固定資産税評価額と相続税評価額は必ずしも一致しません。土地の利用状況や適用する評価方法によっては、別途調整が必要になる場合もあります。
(参照:国税庁「No.4606 倍率方式による土地の評価」)
正面路線価、奥行価格補正率などの補正
土地の評価において、正面路線価や奥行価格補正率などの補正は、より正確な評価額を算出するために重要な役割を果たします。
正面路線価は、「その土地が面している道路の路線価」を指し、これを基準として評価が行われます。
ただし、土地の形状や利用状況によっては、さまざまな補正が必要となります。例えば、奥行きが長い土地の場合、奥行価格補正率を適用して評価額を調整します。
これは、一般的に奥行きが長くなるほど利用効率が低下するという考えに基づいています。
また、不整形地や間口が狭い土地、高低差のある土地などについても、それぞれ適切な補正率が適用されます。これらの補正を適切に行うことで、個々の土地の特性を反映した、より公平で正確な評価が可能となります。
建物の評価方法
建物の評価は、その構造や築年数などを考慮して行われます。
適切な評価は相続税の軽減につながる可能性があるため、重要です。主に以下の方法で評価されます。
固定資産税評価額による評価
建物の相続税評価額を算出する際、最も一般的な方法は固定資産税評価額を用いる方法です。
この方法では、市町村が課税のために算定した固定資産税評価額をそのまま相続税評価額として使用します。
固定資産税評価額は、通常3年ごとに見直されるため、比較的最新の評価を反映していると考えられます。
この評価額は、建物の構造、用途、延床面積、築年数などを考慮して算出されており、一定の客観性を有しています。相続人は、固定資産税納税通知書や固定資産評価証明書から、この評価額を確認することができます。
固定資産税評価額を用いることの利点は、「評価の手間が省ける」「課税当局との見解の相違が生じにくい」という2点です。
ただし、リフォームや増改築を行った場合など、固定資産税評価額が実態と乖離している可能性があることには留意しましょう。
建物の種類別評価
建物の評価方法は、その種類や用途によって異なる場合があります。
例えば、一般的な住宅と事業用建物では、評価の考え方に違いが存在します。
住宅の場合、前述の固定資産税評価額をベースとした評価が一般的ですが、事業用建物の場合は、その収益性を考慮した評価が行われることもあります。
また、古民家や伝統的建造物のように、歴史的・文化的価値を持つ建物の場合は、その希少性や保存状態を加味した特別な評価が必要となるケースも考えられます。工場や倉庫などの特殊な用途の建物については、その機能性や設備の価値も考慮に入れなければなりません。
建物の種類別評価を適切に行うことで、それぞれの建物の特性や価値を正確に反映した評価額を算出できます。
減価償却を考慮した評価
建物の相続税評価額は、原則として固定資産税評価額を基準に算出するため、相続人が建物の取得価額を毎年一定割合で減価償却して計算するものではありません。
自宅などの自用家屋では、固定資産税評価額に1.0を乗じた金額が相続税評価額となります。
固定資産税評価額には、建物の構造や経過年数などが反映されています。そのため、築年数が古いという理由だけで、相続税評価額から追加の減価償却費を差し引くことはできません。
一方、賃貸している建物については、借家権割合や賃貸割合を反映した評価が必要になることがあります。また、一定の居住用分譲マンションには、2024年から導入された区分所有補正率が適用される場合もあります。
なお、相続した建物を将来売却するときの譲渡所得税の計算では、取得費を求める際に減価償却相当額を考慮します。相続税の評価と売却時の譲渡所得の計算は異なるため、混同しないことが大切です。
(参照:国税庁「No.4602 土地家屋の評価」)
マンションの評価方法
マンションの評価は、建物部分と土地部分を分けて行います。区分所有建物特有の評価方法があるため、注意が必要です。
ここからは、万勝の評価方法についてみていきましょう。
区分所有建物の評価
分譲マンションなどの区分所有建物は、家屋部分に当たる「区分所有権」と、土地部分に当たる「敷地利用権」を分けて評価します。
家屋部分の基本となる評価額は固定資産税評価額です。ただし、2024年1月1日以後に相続・遺贈・贈与によって取得した一定の居住用分譲マンションについては、新しい評価方法が適用されています。
この制度では、従来の方法で算出した区分所有権と敷地利用権の価額に、必要に応じて「区分所有補正率」を乗じます。
区分所有補正率を求める際には、主に次の情報を使用します。
- 建物の築年数
- マンション全体の総階数
- 対象住戸の所在階
- 専有部分の床面積と敷地利用権の面積
これらの情報から評価乖離率と評価水準を求め、所定の条件に従って補正率を計算します。
ただし、すべての区分所有建物が対象になるわけではありません。事業用のテナント物件や区分建物の登記がない建物、地階を除く総階数が2以下の建物などは、新しい評価方法の対象外です。
したがって、マンションの相続税評価額を計算するときは、固定資産税評価額だけで判断せず、区分所有補正率の適用対象に該当するかも確認しましょう。
(参照:国税庁「No.4667 居住用の区分所有財産の評価」)
敷地利用権(敷地権)の評価
マンションの評価において、敷地利用権(敷地権)の評価は非常に重要な要素です。
敷地利用権とは、マンションの区分所有者が建物の敷地を使用する権利のことを指します。
この権利は通常、所有する専有部分の床面積割合に応じて各区分所有者に割り当てられます。
敷地利用権の評価は、マンションが建つ土地全体の評価額に、各区分所有者の持分割合を乗じて算出します。土地の評価自体は、一般の土地と同様に路線価方式や倍率方式を用いて行われます。
2024年1月1日以後に相続・遺贈・贈与によって取得した一定の居住用分譲マンションでは、敷地利用権の評価にも区分所有補正率が適用されます。
そのため、土地全体の評価額に敷地権の割合を乗じただけでは、最終的な相続税評価額にならない場合があります。建物部分と同様に、新しい評価方法の対象となるかを確認し、必要な補正を反映させることが重要です。
(参照:国税庁「No.4667 居住用の区分所有財産の評価」)
特殊な不動産の評価方法
一般的な不動産以外にも、さまざまな種類の不動産が存在します。これらの特殊な不動産は、独自の評価方法が必要となる場合があります。
ここでは、特殊な不動産の評価方法について説明します。
広大地の評価方法
面積の大きな宅地を相続した場合、一定の要件を満たせば「地積規模の大きな宅地の評価」によって相続税評価額を減額できることがあります。
以前は「広大地評価」という制度がありましたが、2018年1月1日以後の相続・遺贈・贈与については廃止され、現在の評価方法に変更されました。
地積規模の大きな宅地に該当する面積の基準は、次のとおりです。
- 三大都市圏:500㎡以上
- 三大都市圏以外:1,000㎡以上
ただし、面積の要件を満たす土地がすべて対象になるわけではありません。市街化調整区域内の一定の宅地や工業専用地域内の宅地、指定容積率が一定以上の地域にある宅地などは対象から除外されます。
また、路線価地域では、原則として普通商業・併用住宅地区または普通住宅地区に所在することも必要です。
対象となる路線価地域の宅地は、原則として次の計算式で評価します。
評価額=路線価×各種画地補正率×規模格差補正率×土地面積
規模格差補正率は、土地の面積や所在地域によって変わります。倍率地域では別の計算方法が用いられ、固定資産税評価額に倍率を乗じた金額と、規模格差補正率などを反映した所定の金額を比較し、低い方の金額で評価します。
大きな土地を相続した場合は、面積だけで判断せず、所在地の都市計画上の区分や指定容積率なども確認する必要があります。
(参照:国税庁「No.4609 地積規模の大きな宅地の評価」)
貸家および貸家建付地の評価
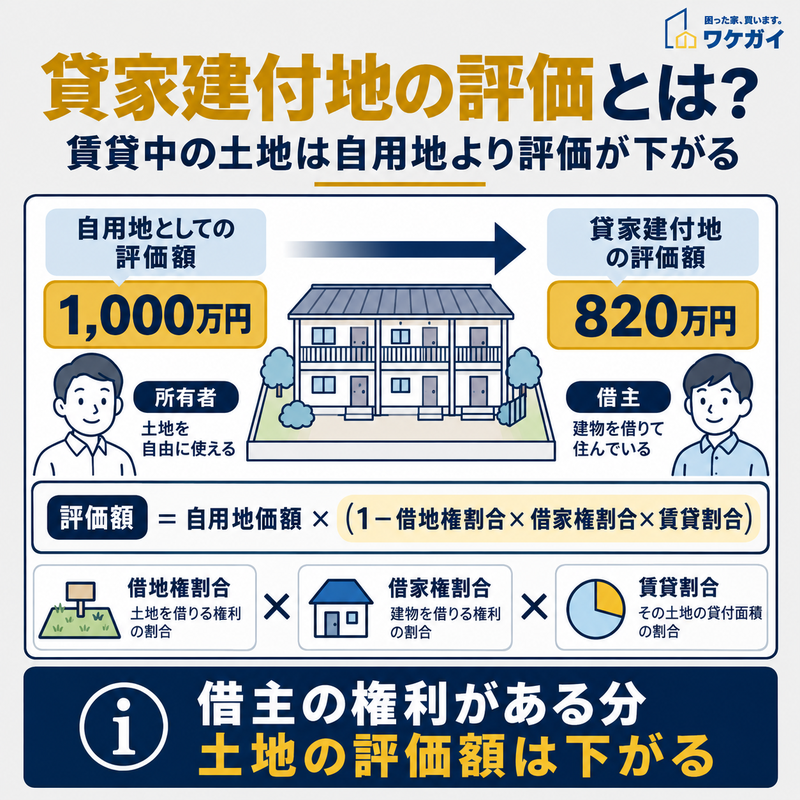
貸家建付地は、借地権割合・借家権割合・賃貸割合を用いて評価します。図は自用地評価額1,000万円が820万円になる場合の例です。
アパートや賃貸住宅などの貸家と、その敷地である貸家建付地は、借主の権利によって所有者の利用が制限されるため、自宅や自用地とは異なる評価方法が用いられます。
貸家の評価では、原則として固定資産税評価額から借家権相当額を差し引きます。
貸家の評価額=固定資産税評価額×(1-借家権割合×賃貸割合)
借家権割合が30%、賃貸割合が100%の場合、建物の評価額は固定資産税評価額の70%になります。
一方、貸家建付地は、原則として次の計算式で評価します。
貸家建付地の評価額=自用地としての評価額×(1-借地権割合×借家権割合×賃貸割合)
例えば、自用地としての評価額が1,000万円、借地権割合が60%、借家権割合が30%、賃貸割合が100%の場合、計算は次のとおりです。
1,000万円×(1-0.6×0.3×1.0)=820万円
この例では、自用地として評価する場合より180万円低い金額となります。
賃貸割合は、原則として課税時期における実際の賃貸状況を基に計算します。相続発生時に空室があっても、継続的に賃貸されており、一時的な空室と認められる場合には、賃貸中として取り扱えることがあります。
なお、借家権の目的となっていない社宅の敷地などは、貸家建付地の評価対象にならない場合があります。賃貸借契約の内容や利用状況も確認したうえで評価することが必要です。
(参照:国税庁「No.4614 貸家建付地の評価」)
借地権・底地の評価
地権と底地の評価は、土地の所有権が分離されている場合に用いられる特殊な評価方法です。
借地権とは、他人の土地を借りて使用する権利のことで、底地とはその借地権が設定された土地のことを指します。
借地権の評価は、その土地の更地価格に借地権割合を乗じて算出します。借地権割合は地域によって異なりますが、通常30%から80%の範囲で設定されています。
一方、底地の評価は、更地価格から借地権価額を控除して算出します。これらの評価方法により、借地人と地主それぞれの権利の価値が適切に反映されることになります。
ただし、借地権の評価は契約内容や借地の利用状況、周辺の地価動向など、さまざまな要因によって影響を受けるため、個別の事情を十分に考慮する必要があります。
(参考:国税庁「借地権の評価」)
立木・庭木の評価
立木や庭木の評価は、一般的な不動産評価とは異なる特殊な方法で行われます。
評価方法は大きく分けて、「山林の立木として評価する場合」「庭木として評価する場合」の2パターンがあります。
山林の立木として評価する場合は、その樹種、林齢、面積などを考慮し、将来の伐採時の価値を現在価値に割り引いて評価します。一方、庭木として評価する場合は、その樹木の種類、大きさ、希少性、美観などを総合的に判断して評価します。
特に、古木や希少種の場合は高額な評価となることもあります。ただし、庭木の評価額が土地や建物の価値に比べて著しく高額になる場合は、別途考慮が必要となります。
また、果樹園などの収益性のある樹木の場合は、その収益力も評価に反映させることが求められます。
(参考:国税庁「立竹木」)
農地・山林の評価
農地や山林の評価は、その土地の特性や利用状況を考慮した特殊な方法で行われます。
農地の場合、「市街化区域内農地」「市街化調整区域内農地」「農業振興地域内農地」で評価方法が異なります。
市街化区域内農地は宅地に準じた評価となりますが、生産緑地に指定されている場合は評価額が大幅に低くなりがちです。
一方、市街化調整区域内農地や農業振興地域内農地は、その収益力に基づいて評価されます。具体的には、その土地から得られる年間の農業収入を基に計算します。
山林の評価は、立木と土地を分けて評価するのが一般的です。立木は前述の方法で評価し、土地については近隣の山林の取引価格や収益力を参考に評価します。
農地や山林の評価は、その利用状況や将来の開発可能性、周辺の地価動向などにも大きく影響されるため、個々の状況を詳細に分析する必要があります。
(参考:国税庁「山林及び山林の上に存する権利」)
評価額に影響を与える要因
評価額に影響を与える要因は、以下のとおりです。
- 地域性や利便性の影響
- 土地の形状や接道状況の影響
- 建物の構造や築年数の影響
それぞれ個別にみていきましょう。
地域性や利便性の影響
不動産の評価額は、その物件が位置する地域の特性や利便性に大きく影響されます。
地域性としては、住宅地、商業地、工業地などの用途地域指定や、その地域の将来性、イメージなどが挙げられます。
例えば、高級住宅街や人気のある学区内の物件は、同じ規模の物件でも評価額が高くなる傾向があります。
利便性については「駅やバス停からの距離」「スーパーマーケットや病院などの生活施設へのアクセス」「主要道路への近接性」などが重要な要素となります。
特に、駅からの距離は評価額に大きな影響を与え、一般的に駅から徒歩10分以内の物件は高評価となります。
また、近年では災害リスクも評価に影響を与える要因となっており、ハザードマップ上の位置づけなども考慮されます。
さらに、その地域の人口動態や経済状況、再開発計画の有無なども、中長期的な価値変動の観点から評価に影響を与える可能性があります。これらの要因は時間とともに変化する可能性があるため、定期的な再評価が必要となるといえます。
土地の形状や接道状況の影響
土地の形状や接道状況は、その利用価値や開発可能性に直接影響を与えるため、評価額を大きく左右する要因となります。
まず、土地の形状については、整形地であるか不整形地であるかが重要です。長方形や正方形に近い整形地は、建物の建築や土地の有効利用がしやすいため、高く評価されます。
一方、不整形地や旗竿地(土地の一部分しか道路に接していない形状の土地)は、利用効率が低下するため評価額が下がる傾向にあります。
接道状況については、道路との接面の長さ(間口)と奥行きの比率が重要です。一般的に、間口が広く奥行きが適度な土地が高評価となります。また、接している道路の幅員も評価に影響し、幅員が広いほど評価は高くなる傾向にあります。
特に、建築基準法上の接道要件(原則として幅員4m以上の道路に2m以上接していること)を満たしているかどうかは、建物の建築可能性に直結するため、評価額に大きな影響を与えます。
さらに、角地であるかどうかも評価要因の1つとなり、角地は日当たりや開放感が良好なため、プラスに評価されることが多々あります。
建物の構造や築年数の影響
建物の評価額は、その構造や築年数に大きく影響されます。
まず構造についてですが、鉄筋コンクリート造や鉄骨造などの堅固な構造の建物は、木造建物よりも高く評価されます。
これは、耐久性や耐火性、耐震性などが優れているためです。また、建物の階数も評価に影響し、特にマンションなどの集合住宅では、低層階と高層階で評価が異なることがあります。年数は、一般的に浅い建物ほど高く評価されます。これは、経年劣化による建物の価値減少を反映したものです。
ただし、定期的なメンテナンスや大規模修繕が適切に行われている場合は、築年数の影響が緩和されることもあります。特に、歴史的価値のある建物や、デザイン性の高い建物の場合は、築年数が古くても高評価となる可能性が考えられます。
また、建物の内部仕様や設備の質、省エネ性能なども評価に影響を与えます。近年では、耐震性能や環境性能(省エネ性能)が重視される傾向もあり、これらの性能が高い建物は評価が上がる可能性があります。
共有不動産の評価はどうすればいい?
共有不動産の評価は、単独所有の不動産評価とは異なる複雑さを持ちます。
共有不動産とは、複数の所有者が1つの不動産を共同で所有している状態を指し、相続において兄弟姉妹で実家を共有するようなケースがこれに当たります。
共有不動産の評価の基本的な考え方は「不動産全体の評価額に各共有者の持分割合を乗じる」というものです。しかし、実際の評価はそれほど単純ではありません。
例えば、共有者の1人が単独でその不動産に居住している場合、その利用状況をどう評価に反映させるかという問題が生じます。また、共有者間で利用に関する取り決めがある場合、それも評価に影響を与える可能性があります。さらに、共有不動産は単独所有の不動産と比べて、処分や管理に制限がかかるため、市場価値が低下する傾向があります。
このような共有持分の制約による価値の低下を「共有持分割合」として評価額に反映させることがあります。一般的に、この割合は10%から30%程度とされていますが、個々の状況によって変動します。
相続不動産の評価は誰に相談するべき?
相続不動産の評価の相談先に適している士業は、以下のとおりです。
- 税理士
- 不動産鑑定士
- 弁護士
どの専門家に相談するべきか迷う場合は、まずは税理士に相談することをおすすめします。状況に応じて、税理士が他の専門家と連携して総合的なアドバイスを提供してくれるでしょう。
税理士
税理士は相続不動産の評価方法の選択から、相続税の計算、申告書類の作成まで幅広くサポートしてくれます。
特に、複数の不動産がある場合や事業用資産が含まれる複雑なケースでは、税理士のアドバイスが非常に役立ちます。また、小規模宅地等の特例など、相続税を軽減できる制度の適用についても詳しく相談できます。
不動産鑑定士
不動産の価値を正確に知りたい場合は、不動産鑑定士に相談するのがよいでしょう。特に、相続税評価額と実際の市場価格に大きな差がある場合や、マンション、事業用不動産など特殊な物件の評価が必要な場合に力を発揮します。
不動産鑑定士による評価は、相続税申告の根拠資料としても、相続人間の話し合いの際の参考資料としても活用できます。
弁護士
「相続人間で不動産の評価や分割方法について意見が対立している」「遺言の解釈で悩んでいる」ケースでは、弁護士に相談するのが適切です。
また、相続放棄や限定承認を検討している場合、あるいは相続に関連して訴訟が起こりそうな場合にも、弁護士のアドバイスが必要です。弁護士は法的な観点から相続問題全般についてサポートしてくれます。
節税につながる小規模宅地等の特例とは
小規模宅地等の特例は、相続税を大幅に軽減できる重要な制度です。
この特例を適切に活用することで、相続人の生活基盤を守りつつ、相続税負担を軽減することが可能です。ここでは、この特例の概要と適用方法について詳しく解説します。
特例の概要と適用条件
適用条件は、宅地の用途だけでなく、誰が相続するかによっても異なります。
例えば、被相続人の自宅敷地を配偶者が相続する場合、特例の適用にあたり、継続居住や保有継続の要件はありません。一方、同居していた親族が取得する場合は、原則として相続税の申告期限まで居住と保有を継続する必要があります。
事業用宅地や貸付事業用宅地についても、事業の継続や申告期限までの保有などが求められる場合があります。適用条件を確認する際は、土地の利用状況と取得者の関係を分けて判断することが重要です。
(参照:国税庁「No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」)
特例適用のメリットとデメリット
小規模宅地等の特例の大きなメリットは、一定の宅地について相続税評価額を最大80%減額できることです。
例えば、特定居住用宅地等に該当し、特例の対象となる土地の評価額が5,000万円であれば、80%減額後の評価額は1,000万円になります。
ただし、この減額は相続税の計算に用いる土地の評価額に対するものであり、建物の評価額まで一律に減額されるわけではありません。
注意したいのは、特例を利用するための継続居住や保有継続などの要件です。
同居親族が自宅の敷地を相続する場合などには、原則として相続税の申告期限まで住み続け、土地を保有することが求められます。一方、配偶者が取得する場合には、同じ継続要件は設けられていません。
また、特例の適用後に土地を売却すること自体が一律に禁止されるわけではありません。必要な継続要件を満たした後であれば、売却できる場合があります。
売却時の税金についても区別が必要です。小規模宅地等の特例によって相続税評価額が減額されても、その減額分が売却時の取得費から直接差し引かれるわけではありません。
相続した土地や建物を売却する場合、譲渡所得の計算では原則として被相続人の取得費を引き継ぎます。
そのため、相続税の負担軽減と、将来売却するときの譲渡所得税の計算は、別の制度として考える必要があります。
相続不動産の評価方法についてよくある質問
相続不動産の評価方法についてよくある質問は、以下のとおりです。
- 相続する不動産の評価額はどうやって調べますか?
- 相続で不動産の評価額は誰が決めるのですか?
- 相続税評価額をそのまま遺産分割の評価額に使えますか?
それでは、それぞれの質問とその回答を紹介します。
相続する不動産の評価額はどうやって調べますか?
相続税評価額を調べる際は、土地と建物で確認する資料が異なります。土地については、国税庁が公開する路線価図や評価倍率表を確認します。路線価が設定されている地域では路線価方式、設定されていない地域では倍率方式を使用するのが原則です。建物の固定資産税評価額は、固定資産税の課税明細書や自治体の固定資産評価証明書などで確認できます。なお、土地の形状や利用状況、マンションに適用される補正などによって最終的な評価額が変わる場合があります。必要な資料を集めたうえで、個別の補正の要否を確認するとよいでしょう。
相続で不動産の評価額は誰が決めるのですか?
相続税の申告に使用する不動産評価額は、原則として相続人などの申告義務者が、税法上の評価方法に従って算出します。税理士に評価や申告書の作成を依頼することも可能です。一方、遺産分割のために不動産の価値を決める場合は、相続人間の合意によって評価額を定めるのが基本となります。相続税申告用の評価額と遺産分割で使用する評価額は、必ずしも同じ金額になるわけではありません。相続人同士で評価額について合意できない場合は、不動産鑑定士による鑑定評価などが必要になることもあります。
相続税評価額をそのまま遺産分割の評価額に使えますか?
相続税評価額を遺産分割の参考にすることは可能ですが、必ずその金額で分割しなければならないわけではありません。相続税評価額は相続税を計算するための金額であり、実際に売却できる価格とは異なることがあります。遺産分割では、相続人全員が合意すれば、相続税評価額や固定資産税評価額、不動産会社の査定額などを基に話し合いを進められます。例えば、特定の相続人が不動産を取得し、ほかの相続人へ代償金を支払う場合には、評価額の違いが代償金の金額にも関係します。評価額について意見が分かれる場合は、複数の査定結果や不動産鑑定士の評価を参考にして、合意できる金額を検討する方法があります。
まとめ
相続不動産の評価は、相続税申告や遺産分割において非常に重要な役割を果たします。
適切な評価方法を選択し、利用可能な特例を適用することで、相続税負担を適正化し、相続人間の公平な財産分配を実現できます。
特に、小規模宅地等の特例は大きな節税効果がありますが、適用条件や将来的な影響を慎重に検討することが求められます。
また、不動産の評価額はさまざまな要因によって変動するため、常に最新の情報を把握することが重要。相続不動産の評価は複雑で専門的な知識が必要とされるため、自己判断で進めるのは危険です。
税理士、不動産鑑定士、弁護士など、それぞれの専門家に相談し、適切なアドバイスを受けることをおすすめします。
運営団体 2019年1月29日設立。訳あり不動産の買取を行う不動産会社。相続やペアローンによる共有持分、空き家、再建築不可物件、借地、底地など、権利関係が複雑な不動産を買い取り、法的知識や専門知識を以って、再度市場に流通させている。 訳あり不動産の買取サービス「ワケガイ」、空き家、訳あり不動産CtoCプラットフォーム「空き家のURI・KAI」を展開。 経済界(2022年)、日刊ゲンダイ(2022年)、TBSラジオ「BOOST!」(2023年)、夕刊フジ(2023年)などで訳あり不動産について解説している。2024年度ベストベンチャー100選出。 これまでの買取の経験をもとに、訳あり不動産の解説をする著書『拝啓 売りたいのに家が売れません』(代表取締役 丸岡・著)を2024年5月2日に出版。 |