
 更新日: 2026.9.22 | 公開日:

について今すぐご相談できます。

複数の相続人がいる場合や、特定の相続人に特定の不動産を相続させたい場合、相続をめぐって争いが発生したり、遺産分割協議が難航したりすることがあります。
また、相続税の問題や遺留分侵害の可能性など、さまざまな課題に直面するケースも存在します。
このような問題を解決し、遺言者の意思を確実に実現するのが、遺言書による不動産指定です。
遺言書による不動産指定とは、遺言者が所有する不動産を特定の相続人に相続させる意思を、法的な効力を持つ文書で明確に示すことです。これにより、相続人間の争いを防ぎ、滞りのない相続を実現できます。
そこで本記事では、遺言書による不動産指定の基礎知識から具体的な方法、注意点などを詳しく解説します。
遺言書による不動産指定の基礎知識
遺言書には主に、自筆証書遺言と公正証書遺言があります。
自筆証書遺言では、遺言書の本文・作成日付・氏名を遺言者本人が自書し、押印します。一方、不動産などをまとめた財産目録は自書する必要がなく、パソコンで作成した書類や登記事項証明書のコピーを添付することも可能です。自書しない財産目録を添付する場合は、各ページに署名・押印が必要になります。
公正証書遺言は、遺言者の意思に基づいて公証人が作成する方式です。原本が公証役場側で保管されるため、紛失や改ざんのリスクを抑えられます。
どちらの方式でも、遺言は原則として遺言者が死亡したときに効力を生じます。遺留分を侵害する内容が含まれていても、遺言が当然に一部無効になるわけではありません。遺留分権利者から遺留分侵害額請求を受け、侵害額に相当する金銭の支払いを求められる可能性があります。
遺言書で不動産を指定するメリット
遺言書で不動産の相続先を明確にすることには、さまざまな利点があります。
遺言で特定の不動産を誰に相続させるか明確にしておけば、その不動産については原則として遺産分割協議を経ずに相続手続きを進められます。相続人同士で不動産の取得者を一から決める必要がなくなるため、分割方法をめぐる負担を減らせます。
ただし、遺言の有効性や内容の解釈、遺留分をめぐる問題まで必ず避けられるわけではありません。不動産の表示や相続人の指定を具体的に記載しておくことが大切です。
さらに、不動産を誰が相続するかによって、小規模宅地等の特例などの適用可否が変わる場合があります。税負担も考慮する場合は、単に財産額を均等にするのではなく、各制度の要件を確認したうえで承継先を検討する必要があります。
このように、遺言書による不動産指定は、円滑な相続と故人の意思実現を両立させる有効な手段といえるでしょう。
遺言書による不動産指定の法的効力
特定の不動産を特定の相続人に「相続させる」と定める遺言は、内容によって「特定財産承継遺言」にあたります。遺言によって遺産の分割方法を指定できる根拠は、民法第908条です。
有効な特定財産承継遺言がある場合、対象不動産は相続開始時から指定された相続人が承継します。そのため、対象不動産について改めて遺産分割協議を行う必要は原則としてありません。
一方、不動産に関する権利を第三者に主張するには登記が重要です。相続登記は2024年4月1日から義務化されており、遺言によって不動産を取得した相続人も、原則として取得を知った日から3年以内に申請する必要があります。
また、特定財産承継遺言について遺言執行者が指定されている場合、民法第1014条第2項により、遺言執行者は相続登記などの対抗要件を備えるために必要な行為を行えます。
遺留分を侵害している場合でも、遺言そのものが当然に一部無効になるわけではありません。遺留分権利者から遺留分侵害額に相当する金銭の支払いを請求される可能性があります。
(参考:e-Gov 法令検索「民法」)
遺言書で不動産を指定する手順
遺言書で不動産を指定する手順は、以下のとおりです。
- 手順①:不動産の情報を収集する
- 手順②:不動産の正確な表記方法を確認する
- 手順③:相続人への配分を決定する
それぞれ個別にみていきましょう。
手順①:不動産の情報を収集する
遺言書で不動産を指定する前に、対象不動産の登記事項証明書を確認します。
普段使っている住所と、登記上の所在・地番・家屋番号が一致するとは限らないためです。
土地については、主に「所在・地番・地目・地積」を確認します。建物では「所在・家屋番号・種類・構造・床面積」が特定に必要な情報です。共有不動産であれば、持分についても確認しておきます。
マンションなどの区分所有建物についても、「マンション名と部屋番号」だけで判断せず、登記事項証明書に記録された専有部分などの情報を確認します。
固定資産税の納税通知書などから不動産の概要を確認できる場合もありますが、遺言書へ記載する際は登記事項証明書と見比べて正確な表示を把握することが大切です。
手順②:不動産の正確な表記方法を確認する
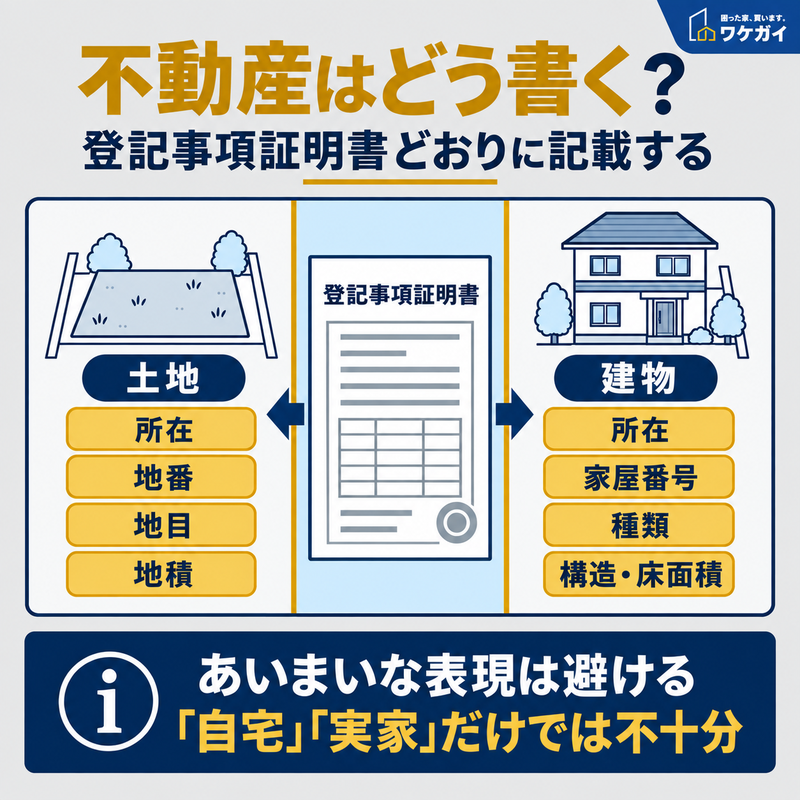
土地は所在・地番・地目・地積、建物は所在・家屋番号・種類・構造・床面積を確認し、登記事項証明書どおりに記載することが大切です。
遺言書では、「自宅」「実家の土地」「〇〇市にある土地建物」といった表現だけにせず、登記事項証明書を基に対象不動産を特定できる情報を記載します。
土地であれば、次のような項目を確認しましょう。
所在:〇〇市〇〇町
地番:〇番〇
地目:宅地
地積:〇〇平方メートル
建物では、次の項目が基本となります。
所在:〇〇市〇〇町〇番地〇
家屋番号:〇番〇
種類:居宅
構造:木造〇〇葺〇階建
床面積:〇階〇〇平方メートル
具体的な記載内容は、対象不動産の登記事項証明書に合わせます。
自筆証書遺言では、不動産の情報を財産目録として別紙にまとめることも可能です。財産目録については自書が必須ではなく、登記事項証明書のコピーを利用する方法もあります。ただし、自書しない財産目録を添付する場合は、各ページに遺言者の署名・押印が必要です。
手順③:相続人への配分を決定する
不動産の相続人への配分を決定する際は、家族関係や各相続人の事情を十分に考慮することが重要です。
まず、法定相続分を踏まえつつ、被相続人の意思や家族の状況に応じて配分を検討します。
例えば、同居している子に自宅を相続させる、事業を継ぐ子に事業用不動産を相続させるなどの判断が考えられます。
相続税の節税も考慮に入れると、小規模宅地等の特例を活用するために「居住用不動産を特定の相続人に相続させる」といった工夫も検討の余地があります。
相続人への配分を決める際は、遺留分にも注意が必要です。遺留分を侵害する配分を指定しても、そのことだけで遺言が一部無効になるわけではありません。一方、遺留分権利者から遺留分侵害額請求を受けると、侵害額に相当する金銭を支払う必要が生じる可能性があります。
不動産の割合が大きい相続では、受け取る財産額だけでなく、遺留分侵害額を金銭で支払えるかまで考えて配分を検討することが大切です。
配分決定後は、その内容を明確かつ詳細に遺言書に記載します。この際、専門家のアドバイスを受けることで、より適切な配分決定ができるでしょう。
遺言書作成時の注意点
遺言書作成時の注意点は、以下のとおりです。
- 遺留分を考慮して不動産を指定する
- 相続税を踏まえて不動産を指定する
- 不動産の共有を避ける工夫をする
それぞれ個別にみていきましょう。
遺留分を考慮して不動産を指定する
配偶者や子、直系尊属には遺留分が認められています。兄弟姉妹には遺留分がありません。
遺留分を侵害する遺言を作成しても、侵害部分が当然に無効になるわけではありません。遺留分権利者は、遺留分侵害額に相当する金銭の支払いを請求できます。
遺留分侵害額請求は、原則として相続の開始と遺留分を侵害する贈与・遺贈があったことを知った時から1年間行使しないと時効によって消滅します。また、相続開始から10年を経過した場合も請求できなくなります。
遺言を作成する段階では、まず預貯金や有価証券、不動産などを含めた相続財産全体を把握し、各相続人の遺留分を確認します。不動産を特定の相続人に集中させる場合は、他の相続人へ預貯金などを配分し、遺留分侵害が生じにくい内容にする方法も考えられます。
なお、相続開始前に遺留分を放棄する場合は、本人の意思確認だけでは足りず、家庭裁判所の許可が必要です。
相続税を踏まえて不動産を指定する
不動産の承継先を決める際は、相続税の特例を利用できるか確認することも重要です。
例えば、被相続人の自宅敷地については、取得者などの要件を満たせば「小規模宅地等の特例」により、特定居住用宅地等のうち330平方メートルまでの部分について相続税評価額を80%減額できる場合があります。配偶者とそれ以外の親族では適用要件が異なるため、単に「同居していれば利用できる」と判断せず、個別の条件を確認する必要があります。
また、高額な不動産を複数人へ分ければ相続税の総額が下がるとは限りません。相続税の総額は、課税遺産総額をいったん法定相続分で取得したものとして各人の税額を計算し、その合計額を求める仕組みだからです。その後、実際に取得した財産額などに応じて各相続人の負担額を按分します。
実際の分け方によって、配偶者の税額軽減や小規模宅地等の特例などの適用結果は変わります。不動産の評価額だけでなく、取得者ごとの特例の利用可否や納税資金も含めて検討するとよいでしょう。
不動産の共有を避ける工夫をする
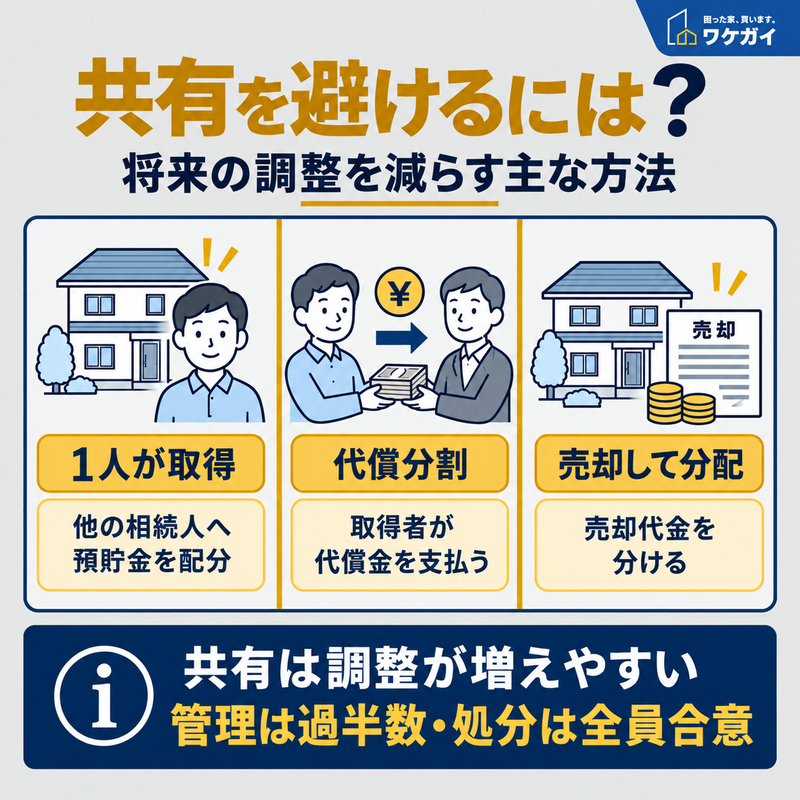
不動産の共有を避けるには、1人が取得する方法、代償分割、売却して分配する方法などを状況に応じて検討しましょう。
不動産を複数の相続人による共有にすると、将来の管理や処分で共有者間の調整が必要になる場面が増えます。
ただし、共有不動産に関するすべての行為で全員の同意が必要になるわけではありません。共有物の管理に関する事項は、原則として各共有者の持分価格の過半数で決めます。保存行為は各共有者が単独で行うことが可能です。一方、不動産全体の売却や、共有物に重大な変更を加える行為などでは共有者全員の合意が必要になります。
共有を避ける方法としては、一人に不動産を相続させ、他の相続人に預貯金を配分する方法があります。財産構成によっては、不動産を取得する相続人が他の相続人へ代償金を支払う代償分割も検討できます。
売却して現金を分ける方針であれば、遺言執行者を指定し、売却や分配について遺言に具体的な内容を定める方法もあります。
信託を利用する場合は、受益者連続型信託によって、最初の受益者が死亡した後に別の人が新たな受益権を取得するよう定めることが可能です。この制度で順次移るのは原則として受益権であり、不動産の所有権そのものが相続人へ順番に移転するという意味ではありません。
遺言書の保管と執行について
遺言書の効力を確実に発揮させるためには、適切な保管と執行が重要です。
ここでは、遺言書の保管方法、遺言執行者の役割と指定方法、そして遺言書の検認と開示について詳しく説明します。
遺言書の適切な保管方法
遺言書の適切な保管は、その効力を確実に発揮させるために非常に重要です。
自筆証書遺言の場合、最も確実な方法は法務局の自筆証書遺言保管制度を利用すること。この制度を利用すると、遺言書の紛失や改ざんのリスクを防ぐことができ、相続開始後の検認手続きも不要となります。
自宅で保管する場合は、防水・耐火性のある金庫に保管し、その場所を信頼できる人に知らせておくことが大切です。ただし、この方法では紛失や改ざんのリスクが完全には排除できません。
公正証書遺言の場合は、作成した公証役場で保管されるため、別途保管の心配は不要。ただし、その存在を相続人に知らせておくことが重要です。
どの方法を選択する場合も、定期的に内容を見直し、必要に応じて更新することを忘れないようにしましょう。適切な保管と管理により、遺言者の意思を確実に実現することができます。
遺言執行者の役割と指定方法
遺言執行者は、遺言の内容を確実に実行に移すという重要な役割を担います
主な任務には、遺産の管理、遺贈の履行、相続財産の引き渡しなどがあります。特に不動産が含まれる場合、その売却や相続人への引き渡しなど、複雑な手続きを担当することになります。
(参考:裁判所「遺言執行者の選任」)
遺言執行者の指定方法には、「遺言書で直接指定する方法」「遺言書で第三者に指定を委ねる方法」の2つがあります。直接指定する場合は、遺言書に「遺言執行者に○○を指定する」と明記します。
第三者に委ねる場合は、「遺言執行者の指定を○○に委ねる」といった記載をします。遺言執行者には、信頼できる相続人や親族、あるいは弁護士や司法書士などの法律の専門家を選ぶことが一般的です。
専門家を選ぶ場合、遺言書作成時に事前に打診しておくことが望ましいでしょう。
遺言執行者を指定することで、遺言の内容を確実に実行に移し、相続人間の争いを防ぐことができます。特に、不動産の処分や配分が複雑な場合は、遺言執行者の指定が非常に有効です。
遺言書の検認と開示

遺言書の検認が必要なケースは、保管方法によって異なります。検認を経ずに開封するとトラブルになりやすいため注意が必要です。
自筆証書遺言を自宅などで保管していた場合、遺言者の死亡後、原則として家庭裁判所で検認を受ける必要があります。
検認は、遺言書の形状や内容などを確認して現状を明確にし、後日の偽造・変造を防ぐための手続きです。遺言が法的に有効か無効かを判断する手続きではありません。
家庭裁判所は相続人へ検認期日を通知しますが、申立人以外の相続人が全員出席しなければ検認できないわけではありません。申立人以外の相続人は、それぞれ出席するかどうかを判断できます。
公正証書遺言には検認が必要ありません。また、法務局の自筆証書遺言書保管制度を利用し、遺言書情報証明書が交付される遺言書についても検認は不要です。
遺言書の作成で相談すべき専門家
ここでは、遺言書作成時に相談すべき専門家として、行政書士、弁護士、税理士の役割と、それぞれへの相談のメリットについて解説します。
行政書士
行政書士は、遺言書作成に関する専門知識を持ち、特に自筆証書遺言の作成支援に強みを持つ専門家です。行政書士に相談することで、法的に有効な遺言書を作成する上での注意点や、適切な文言の選択などについてアドバイスを受けられます。
行政書士は、遺言者の意思を正確に文書化し、法律で定められた形式要件を満たす遺言書の作成をサポートします。また、不動産の表記方法や相続人の指定方法など、細かい点についても適切なアドバイスを提供してくれます。
さらに、行政書士は公正証書遺言の作成支援も行います。公証人との連携のもと、遺言者の意思を反映した公正証書遺言の原案を作成し、スムーズな公正証書遺言の作成をサポートしてくれます。
行政書士への相談は、遺言書作成の初期段階で行うことが効果的です。遺言の基本的な構想から具体的な文言の選択まで、幅広くサポートを受けることができます。
弁護士
弁護士は、相続法全般に精通し、複雑な家族関係や財産状況がある場合に特に力を発揮する専門家です。
遺言書作成において弁護士に相談することで、法的な観点から見た問題点の洗い出しや、将来的な争いを防ぐための適切な文言の選択などについて、専門的なアドバイスを受けることができます。
特に、以下のような場合は弁護士への相談が有効です。
- 相続人間で争いが予想される場合
- 事業承継を含む複雑な相続計画が必要な場合
- 国際的な要素(外国籍の相続人や海外の財産など)がある場合
- 遺留分侵害の可能性がある場合
弁護士は、遺言書の作成だけでなく、遺言執行者としての役割も担うことができます。複雑な相続案件では、弁護士を遺言執行者に指定することで、法的な問題に対して適切に対処しながら遺言を執行することができます。
また、弁護士は遺言書作成後の法的な問題にも対応できるため、長期的な視点での相続対策を立てる上で重要な役割を果たします。
税理士
税理士は、相続税対策の専門家として、遺言書作成時に重要な役割を果たします。
特に、不動産を含む高額な財産の相続がある場合、税理士への相談は非常に有効です。
税理士に相談することで、以下のようなメリットがあります。
- 相続税の試算:現在の財産状況に基づいて相続税額を試算し、課税対象となるかどうかを事前に把握できる。
- 節税対策の提案:小規模宅地等の特例や配偶者控除など、各種の相続税制度を活用した節税策を提案してもらえる。
- 不動産評価の助言:相続税評価額の算出方法や、評価額を下げるための方策についてアドバイスを受けられる。
- 生前贈与の活用:相続税の負担を軽減するための生前贈与の方法や、贈与税の配慮事項について説明を受けられる。
- 事業承継対策:事業用資産の相続に関する税制優遇措置の活用方法について、専門的なアドバイスを得られる。
税理士への相談は、遺言書作成の初期段階で行うことが望ましいといえます。相続税対策を踏まえた財産分配の方針を立てることで、より効果的な遺言書を作成できます。
また、税理士は定期的に税制改正の情報をフォローしているため、最新の税制に基づいたアドバイスを受けることも可能。遺言書作成後も、定期的に税理士に相談し、必要に応じて遺言内容の見直しを行うことが賢明です。
遺言書と不動産についてよくある質問
遺言書と不動産についてよくある質問は、以下のとおりです。
- 3,000万円の不動産を相続したら相続税はいくらですか?
- 遺言書がある場合、不動産の相続登記にはどのような書類が必要ですか?
それでは、それぞれの質問とその回答を紹介します。
3,000万円の不動産を相続したら相続税はいくらですか?
3,000万円の不動産を相続したという情報だけでは、相続税額を計算できません。相続税では、不動産だけでなく預貯金や有価証券などを含めた正味の遺産額から、「3,000万円+600万円×法定相続人の数」で求める基礎控除額を差し引きます。正味の遺産額が基礎控除額以下であれば、原則として相続税はかかりません。基礎控除額を超える場合も、不動産3,000万円に直接税率を掛けるわけではありません。課税遺産総額を法定相続分で取得したものとして相続税の総額を計算し、その後、実際に財産を取得した割合などに応じて各人の税額を算出します。
遺言書がある場合、不動産の相続登記にはどのような書類が必要ですか?
必要書類は、遺言書の方式や、不動産を取得する人が法定相続人か受遺者かによって異なります。遺言により法定相続人が不動産を相続する一般的なケースでは、遺言書のほか、被相続人の死亡が確認できる戸籍関係書類、新たに所有者となる人の住民票、固定資産の評価額を確認できる書類などを用意します。登記内容によって追加書類が必要になる場合があります。自宅などで保管していた自筆証書遺言は、原則として家庭裁判所の検認を受けてから相続登記に使用します。公正証書遺言や、法務局の自筆証書遺言書保管制度を利用した遺言書については、検認は必要ありません。
まとめ
遺言書による不動産指定は、相続における重要な選択肢の1つです。
適切に作成された遺言書は、相続人間の争いを防ぎ、遺言者の意思を確実に実現する上では不可欠の手続きとなります。
しかし、遺留分や相続税、不動産の共有など、考慮すべき点も多くあります。これらの問題に適切に対処するためには、専門的な知識と経験が必須。
そのため、遺言書による不動産指定を考えている方は、早い段階で各種専門家に相談することをおすすめします。
行政書士は遺言書の作成支援に、弁護士は法的な問題の解決に、税理士は相続税対策に、それぞれ専門的なアドバイスを提供してくれます。これらの専門家のサポートを受けることで、より確実で効果的な遺言書を作成し、円滑な相続を実できるでしょう。
運営団体 2019年1月29日設立。訳あり不動産の買取を行う不動産会社。相続やペアローンによる共有持分、空き家、再建築不可物件、借地、底地など、権利関係が複雑な不動産を買い取り、法的知識や専門知識を以って、再度市場に流通させている。 訳あり不動産の買取サービス「ワケガイ」、空き家、訳あり不動産CtoCプラットフォーム「空き家のURI・KAI」を展開。 経済界(2022年)、日刊ゲンダイ(2022年)、TBSラジオ「BOOST!」(2023年)、夕刊フジ(2023年)などで訳あり不動産について解説している。2024年度ベストベンチャー100選出。 これまでの買取の経験をもとに、訳あり不動産の解説をする著書『拝啓 売りたいのに家が売れません』(代表取締役 丸岡・著)を2024年5月2日に出版。 |