 更新日: 2026.10.14 | 公開日:
について今すぐご相談できます。

法定相続分とは、民法で定められた相続における基本的な取り分の割合のこと。遺言書がない場合の遺産分割の基準となるだけでなく、遺留分の計算や相続税の算出にも関わる重要な概念です。
適切な理解がないと、相続手続きの長期化や相続人間の対立を招くリスクがあります。本記事では、法定相続分の基本的な考え方から計算方法、適用される場面まで、実践的な知識を詳しく解説します。
訳アリ物件専門のワケガイ編集部について
「ワケガイ」のコラムは、相続した空き家、共有持分、再建築不可物件、借地・底地など、いわゆる“訳あり不動産”にお悩みの方が、売却・処分・活用の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
編集ポリシー・コンテンツ制作方針の詳細法定相続分とは
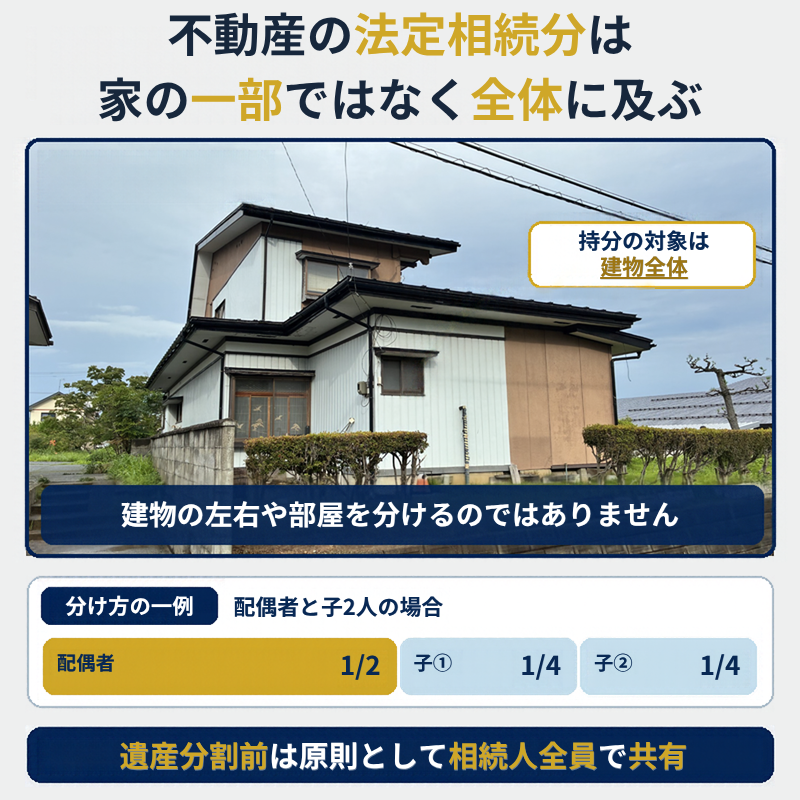
遺産分割前の不動産は、建物の一部分を分けるのではなく、原則として相続人全員が法定相続分に応じて不動産全体を共有します。
法定相続分とは、亡くなった人の遺産について、誰がどの割合で相続するかを民法第900条・第901条で定めた基準です。
相続人の組み合わせによって割合が異なり、遺言による指定がない場合や、相続人同士で遺産分割を話し合う際などに用いられます。
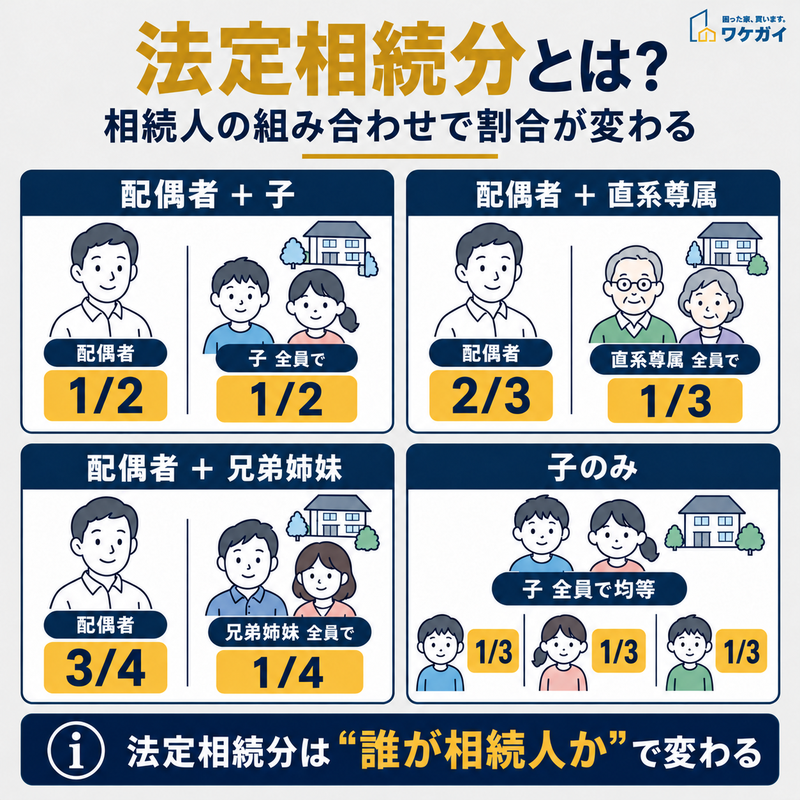
主な法定相続分は、以下のとおりです。
| 相続人の組み合わせ | 法定相続分 |
|---|---|
| 配偶者と子 | 配偶者1/2・子全員で1/2 |
| 配偶者と直系尊属 | 配偶者2/3・直系尊属全員で1/3 |
| 配偶者と兄弟姉妹 | 配偶者3/4・兄弟姉妹全員で1/4 |
| 配偶者のみ | 配偶者が全部 |
| 子のみ | 子全員で均等に分ける |
例えば、配偶者と子2人で不動産を相続する場合、法定相続分は配偶者が1/2、子がそれぞれ1/4です。遺産分割前の不動産は、原則としてこの割合に応じて相続人が共有する状態となります。
ただし、不動産の1/2の持分を所有することは、建物の半分や土地の特定部分を単独所有するという意味ではありません。不動産全体に対して1/2の共有持分を持つことを意味します。
遺産分割協議で相続人全員が合意すれば、法定相続分とは異なる割合で分けたり、特定の相続人が不動産全体を取得したりすることも可能です。
(参照:e-Gov法令検索「民法 第898条・第900条・第901条」)
遺産分割協議の目安として活用可能
遺産分割協議では、法定相続分を目安としながら、相続人同士で話し合いを進めていきます。
ただし、この割合に厳密にこだわる必要はなく、相続人全員の合意があれば、異なる割合での分割も可能です。
例えば、介護などで被相続人の生前に貢献した相続人がいる場合は、その人により多くの遺産を渡すといった柔軟な対応も認められています。このように、法定相続分は話し合いのスタートラインとして機能し、実情に応じた調整が可能な仕組みとなっています。
具体的な相続分との違い
具体的相続分とは、法定相続分を基礎として、相続人が受けた特別受益や、被相続人の財産の維持・増加に対する寄与分などを考慮して算出する取り分です。
例えば、相続人の1人が住宅購入資金として多額の生前贈与を受けていた場合、その贈与が特別受益に該当すれば、相続財産に贈与額を加えたうえで各人の相続分を計算し、贈与を受けた人の取得分を調整します。
一方、被相続人の療養看護や事業への従事によって財産の維持・増加に特別な貢献をした相続人には、寄与分が認められる場合があります。
法定相続分は法律で定められた基本的な割合ですが、具体的相続分はこうした個別事情を反映する点で異なります。
なお、特別受益や寄与分について相続人の合意が得られない場合は、家庭裁判所の調停・審判で判断されることもあります。また、相続開始から10年が経過した後の遺産分割では、一定の例外を除き、特別受益や寄与分を考慮しない取扱いとなります。
(参照:e-Gov法令検索「民法 第903条・第904条の2・第904条の3」)
法定相続人とは
法定相続人は、民法によって定められた相続権を持つ人々を指します。
被相続人との血縁や婚姻などの関係性により、一定の条件を満たした人が法定相続人となります。この制度は、被相続人の財産を適切に引き継ぎ、遺族の生活を守るという重要な役割を担っています。
(参考:e-Gov 法令検索「民法」)
丸岡 智幸
代表取締役 / 株式会社ネクスウィル
人が亡くなると必ず起こるのが「相続」です。「相続」とは民法上の制度で、亡くなった人(被相続人)が生前、所有していた資産や権利(プラスの財産)は一部の例外を除き、借金などマイナスの財産も含めて配偶者や子どもなどの相続人に引き継がれます。
出典: 丸岡智幸『拝啓売りたいのに家が売れません』
法定相続人の定義と役割
法定相続人は、遺産分割協議に参加し、相続財産について法律上の権利を持つ立場にあります。
ただし、法定相続人であっても、兄弟姉妹には遺留分が認められていません。また、相続放棄をした人は、初めから相続人とならなかったものとして扱われます。
相続税の計算では、法定相続人の人数が基礎控除額や相続税の総額にも関係します。ただし、税法上の法定相続人の数は、養子や相続放棄について民法上の扱いと異なる部分があります。
(参照:e-Gov法令検索「民法 第939条・第1042条」)
法定相続人の種類と該当条件
法定相続人は、被相続人の配偶者と、民法で定められた順位に該当する血族です。配偶者は常に相続人となり、配偶者以外の相続人には次の優先順位があります。
- 第1順位:子。子が相続開始前に死亡しているなどの事情があれば、孫やひ孫などが代襲相続する場合があります。
- 第2順位:直系尊属。父母が優先され、父母がいない場合は祖父母など、より親等の近い直系尊属が相続人となります。
- 第3順位:兄弟姉妹。兄弟姉妹が相続開始前に死亡しているなどの事情があれば、その子である甥・姪が代襲相続する場合があります。
上位の順位に相続人がいれば、原則として下位の順位の人は相続人になりません。
例えば、被相続人に子が1人でもいれば、父母や兄弟姉妹には相続権がありません。一方、子がいなければ第2順位の直系尊属が相続人となり、該当する直系尊属もいなければ第3順位の兄弟姉妹が相続人になります。
なお、祖父母が相続人になることは、子や兄弟姉妹の代襲相続とは異なります。また、兄弟姉妹の代襲相続は甥・姪までであり、甥・姪の子へ再代襲することはありません。
(参照:国税庁「相続人の範囲と法定相続分」)
法定相続人がいない場合の対応
法定相続人が全くいない場合、その財産は最終的に国庫に帰属します。
ただし、そうなる前に、特別縁故者からの請求により、家庭裁判所が相続財産の全部または一部を与える可能性もあります。特別縁故者とは、被相続人と生計を共にしていた人や、療養看護に努めた人などを指します。
内縁関係や養子は法定相続人に含まれるのか?
内縁関係にある人は、法律上の婚姻関係がないため、長年同居していても原則として法定相続人にはなりません。ただし、被相続人との間に生まれた子は、法律上の親子関係が認められていれば相続人となります。
一方、普通養子・特別養子はいずれも養親の法定相続人となり、原則として実子と同じ相続分が認められます。
両者の大きな違いは、実父母との親族関係です。普通養子縁組では実父母との法律上の親子関係も続くため、養親と実父母の双方について相続権を持ちます。特別養子縁組では、原則として実父母側との親族関係が終了するため、実父母の相続人にはなりません。
また、相続税の計算では養子の人数に特別な取扱いがあります。通常、法定相続人の数に含められる養子は、被相続人に実子がいる場合は1人、実子がいない場合は2人までです。
ただし、特別養子などは相続税の計算上、実子として取り扱われる場合があるため、この人数制限を一律に当てはめることはできません。
(参照:国税庁「相続人の中に養子がいるとき」)
法定相続分が重要になってくる場面
相続手続きにおいて法定相続分は、単なる遺産分割の目安としてだけでなく、以下のような相続に関する多くの場面で基準として用いられます。
- ①:遺産分割協議を進める際の基準として
- ②:遺言書がない場合の相続手続き
- ③:相続税の計算に必要なケース
- ④:特別受益や寄与分が問題となる場合
- ⑤:家庭裁判所での調停や審判の際
次項より、詳しく解説します。
①:遺産分割協議を進める際の基準として
遺産分割協議では、法定相続分が話し合いの出発点となります。
相続人全員が集まり、誰がどの財産をどれだけ相続するかを決める際、この法定相続分を基準に話し合いを進めていくのが一般的です。
相続人全員の合意があれば、法定相続分と異なる割合で分割することも可能ですが、話し合いの土台として法定相続分は重要な意味を持ちます。
②:遺言書がない場合の相続手続き
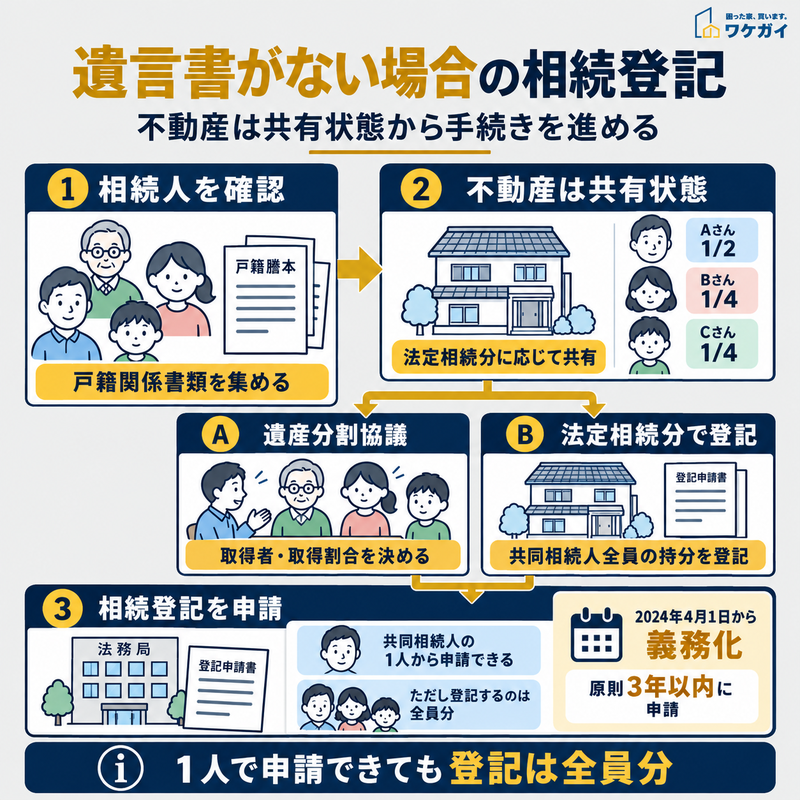
法定相続分による相続登記は共同相続人の1人から申請できますが、登記するのは全員の持分です。相続登記は2024年4月1日から義務化されています。
遺言書がなく、相続人が複数いる場合、不動産は原則として法定相続分に応じた共有状態になります。
その後、遺産分割協議で取得者や取得割合を決めるか、法定相続分に従って相続登記を行うことになります。
法定相続分による相続登記は、相続人のうち1人から申請することも可能です。ただし、申請した人の持分だけを登記するのではなく、共同相続人全員の持分を登記する必要があります。
登記には、被相続人の出生から死亡までの戸籍関係書類、相続人の戸籍関係書類、住所を証明する書類、登記申請書などが必要です。
また、2024年4月1日から相続登記が義務化されました。相続により不動産の所有権を取得したことを知った日から、原則として3年以内に登記を申請しなければなりません。期限までに遺産分割が難しい場合は、相続人申告登記によって当面の申請義務を履行する方法もあります。
預貯金については、不動産とは異なる取扱いがあります。遺産分割前でも、各相続人は一定の範囲で単独の払戻しを受けられますが、その金額は原則として「相続開始時の預貯金額×1/3×法定相続分」で計算され、同一金融機関について150万円の上限があります。
そのため、預貯金についても法定相続分全額を自由に引き出せるわけではありません。
(参照:法務局「相続登記・遺贈の登記の申請をされる相続人の方へ」)
③:相続税の計算に必要なケース
相続税の計算では、法定相続分が「法定相続分課税方式」という計算方法の基礎となります。
この方式では、まず法定相続人の数と法定相続分に基づいて相続税の総額を計算し、その後、実際の取得割合に応じて各相続人の納付税額を算出します。基礎控除額の計算においても、法定相続人の数が重要な要素となります。
④:特別受益や寄与分が問題となる場合
生前贈与を受けた相続人がいる場合や、被相続人の介護などに特別な寄与があった場合、法定相続分を基準としつつ、それらの事情を加味して具体的な相続分を算出します。
特別受益の計算では、まず相続財産に生前贈与の価額を加えた金額に法定相続分を掛け、その後、特別受益の価額を控除するという方法で計算されます。
⑤:家庭裁判所での調停や審判の際
遺産分割の話し合いが難航し、家庭裁判所での調停や審判となった場合、法定相続分は重要な判断基準となります。
特に審判では、特別な事情がない限り、法定相続分に従った分割が原則とされます。ただし、特別受益や寄与分が認められる場合には、それらを考慮した上で具体的な相続分が定められることになります。
このように、法的な場面では法定相続分が基本的な判断基準として扱われます。
遺言書で指定されていても法定相続分には従う必要がある!
有効な遺言書で財産の承継先や相続分が指定されている場合は、原則としてその内容が法定相続分より優先されます。
したがって、遺言による指定があっても、必ず法定相続分どおりに遺産を分けなければならないわけではありません。
ただし、遺言の内容によっては、相続人の「遺留分」が問題になります。遺留分は、配偶者、子、直系尊属など一定の相続人に法律上保障された最低限の取り分であり、兄弟姉妹には認められていません。
例えば、配偶者と子が相続人の場合、遺留分の総体的な割合は遺産の1/2です。この場合、配偶者個人の遺留分は遺産の1/4となり、子全員の遺留分は合計で1/4となります。
仮に「全財産を長男に相続させる」とする遺言があっても、配偶者や他の子に遺留分があれば、長男に対して遺留分侵害額に相当する金銭を請求できる場合があります。
つまり、法定相続分と遺留分は別の制度です。遺言書がある場合は、その内容と各相続人の遺留分を区別して確認する必要があります。
法定相続分の計算例
相続における法定相続分の計算は、相続人の組み合わせによって変わってきます。実際の計算例を見ていくことで、より具体的な理解を深めていきましょう。
配偶者と子供の相続割合の計算例
遺産総額が1億円で、相続人が配偶者と子供3人という一般的なケースを考えてみましょう。
まず、配偶者は2分の1の権利を持つため、5,000万円が配偶者の取り分となります。残りの5,000万円を3人の子供で均等に分けることになるため、子供1人あたりの取り分は約1,667万円となります。
このように、配偶者と子供がいる場合は、まず大きく二分した後、子供の人数で均等に分けるという手順で計算していきます。実際の遺産分割では、この金額を目安に、現預金や不動産などの具体的な財産の分け方を検討していきます。
代襲相続が発生した場合の計算例
次に、遺産総額1億円で、配偶者と2人の子供がいたものの、そのうち1人の子供が既に死亡しており、その子供(被相続人から見て孫)が2人いるケースを考えてみましょう。
この場合、まず配偶者の取り分が5,000万円となります。残りの5,000万円のうち、生存している子供の取り分が2,500万円となります。そして、既に死亡している子供の取り分2,500万円は、その子供(孫)2人で均等に分けることになるため、孫1人あたりの取り分は1,250万円となります。
このように代襲相続の場合は、亡くなった人の取り分を、その子供たちで均等に分けるという計算方法を取ります。ただし、相続放棄をした人の子供には代襲相続の権利は発生しない点には注意が必要です。
これらの計算例は、あくまでも法定相続分による基本的な計算方法です。実際の相続では、遺言書の有無や特別受益、寄与分などの要素によって、具体的な相続分が変わってくる可能性があります。
法定相続分が適用されないケース
法定相続分は相続における基本的な取り分を定めた規定ですが、さまざまな事情により修正や調整が必要となるケースがあります。
- 遺言書による分割指定がある場合
- 特別受益が認められる場合
- 寄与分が考慮される場合
- 相続放棄が行われた場合
それぞれ個別にみていきましょう。
遺言書による分割指定がある場合
遺言書は被相続人の最終的な意思を示すものとして、法定相続分よりも優先されます。
例えば、「不動産は長男に相続させる」「預貯金は次男に相続させる」といった具体的な指定がある場合、原則としてその内容に従って相続が進められます。
ただし、遺言の内容が著しく不公平で、遺留分を侵害するような場合には、法定相続人は遺留分侵害額請求権を行使することができます。これは法定相続分を基準に計算される最低限の相続分を保障する制度です。
特別受益が認められる場合
被相続人から生前に多額の贈与や援助を受けていた相続人がいる場合、それを「特別受益」として考慮する必要があります。
具体例を挙げると、ある相続人が既に住宅資金として3,000万円の贈与を受けていた場合、その金額を相続財産に加算した上で各人の相続分を計算し、特別受益を受けた人の相続分からその金額を控除します。
この調整により、生前の贈与を受けていない相続人との公平性が保たれます。特別受益の対象となる典型的な例としては、結婚・養子縁組における贈与や、教育・生活費の援助で通常の範囲を超えるものなどが挙げられます。
寄与分が考慮される場合
被相続人の介護や事業の手伝いなどで、特別な貢献をした相続人がいる場合、その行いは「寄与分」として評価されます。
例えば、他の相続人が仕事や家庭の都合で関われない中、一人の相続人が長年にわたって無償で介護を行っていた場合、その貢献度に応じて相続分を増やすことができます。
寄与分の金額は、貢献の期間や内容、程度などを総合的に判断して決定されます。ただし、日常的な家事や介護は、原則として寄与分としては認められないため、特別な事情があったことを示す必要があります。
相続放棄が行われた場合
相続人の中に相続放棄をする人がいると、法定相続分の計算にも影響が出ます。
相続放棄をした人は、最初から相続人ではなかったものとして扱われるため、残りの相続人の間で法定相続分が再計算されます。さらに、相続放棄をした人の子供には代襲相続の権利は発生しません。
例えば、被相続人に子供が3人いて、そのうち1人が相続放棄をした場合、残りの2人で相続することになり、それぞれの法定相続分は3分の1から2分の1に増加します。
このように相続放棄は、他の相続人の相続分に直接的な影響を与えます。
法定相続分を侵害すると「遺留分侵害請求」を受ける可能性がある
法定相続分と遺留分は異なる制度です。配偶者と子2人が相続する場合を例に、それぞれに認められる割合の違いを示しています。
遺言書や生前贈与によって、相続人の取得額が法定相続分を下回ったとしても、それだけで遺留分侵害額請求が認められるわけではありません。
請求の対象になるのは、法律で保障された遺留分が侵害された場合です。
遺留分侵害額請求は、遺留分を持つ相続人が、遺贈や一定の生前贈与によって生じた不足額について、受遺者や受贈者などに金銭の支払いを求める制度です。
例えば、遺産の大部分が不動産であり、特定の相続人がその不動産を相続した場合でも、他の相続人の遺留分を侵害していれば、金銭の支払いが必要になる可能性があります。
なお、遺留分侵害額請求権には期間制限があります。相続の開始と遺留分を侵害する贈与・遺贈があったことを知った時から1年間行使しない場合、時効により消滅します。また、相続開始から10年を経過した場合も同様です。
(参照:裁判所「遺留分侵害額の請求調停」)
遺留分侵害請求が認められる場合の影響
遺留分侵害請求が認められた場合、侵害された遺留分に相当する金銭の支払いが必要となります。
支払いは原則として現金で行うため、不動産など現物資産が中心の相続では、資産の売却や分割が必要になるケースもあります。このような事態は、遺産分割後の財産状況や相続人間の関係に大きな影響を与える可能性があり、新たな相続トラブルの火種となることもあります。
遺留分侵害請求を避けるためのポイント
遺留分をめぐるトラブルを防ぐには、遺言書を作成する段階で、遺留分を持つ相続人と、それぞれに保障される割合を確認することが重要です。
例えば、不動産を特定の相続人1人に承継させたい場合は、他の相続人の遺留分に相当する金銭を支払えるかも考えておく必要があります。現預金が少なければ、遺留分侵害額請求を受けた際に資金調達や不動産の売却を迫られる可能性があるためです。
相続人と生前に話し合っておくことも紛争予防につながります。ただし、相続開始前に遺留分を正式に放棄するには、家庭裁判所の許可が必要です。家族間で事前に了承を得ただけでは、法律上の遺留分放棄が成立したことにはなりません。
また、遺留分の計算に含める生前贈与には期間や対象の制限があります。原則として相続開始前1年間の贈与が対象となり、相続人に対する婚姻・養子縁組のため、または生計の資本としての贈与については10年間が対象です。遺留分権利者に損害を加えることを贈与の当事者双方が知っていた場合には、それより前の贈与が対象になることもあります。
財産の分け方だけでなく、生前贈与の履歴や相続開始時の財産構成を確認したうえで、遺言内容を検討することが大切です。
(参照:裁判所「遺留分放棄の許可」)
法定相続分でトラブルになったら弁護士に相談しよう
法定相続分をめぐるトラブルは、法律的な複雑さと感情的な対立が絡み合うことで、解決が長期化する傾向にあります。
特に、遺産分割協議がまとまらない場合や、遺留分侵害請求、特別受益や寄与分をめぐる争いでは、当事者同士の話し合いだけでは解決が難しいことが少なくありません。
このような状況では、弁護士に相談することが最も効果的な対処法です。弁護士は法的な知識だけでなく、第三者として冷静な視点からアドバイスを提供し、感情的な対立の緩和にも寄与します。
また、調停や裁判に発展した場合も、適切な主張と証拠の整理を行い、依頼者の権利を守る重要な役割を果たします。
相続にまつわるご相談は、東京新宿法律事務所もぜひ参考
弁護士費用の目安
法定相続分や遺産分割をめぐる問題について弁護士に依頼する場合、主な費用には相談料、着手金、報酬金などがあります。
弁護士会の統一的な報酬基準は2004年に廃止されており、現在は各法律事務所が報酬を定めています。そのため、着手金を争いの対象となっている遺産額の一定割合とする事務所もあれば、固定額を設定している事務所もあります。全国共通の料金はありません。
相談料についても、初回相談を無料とする事務所と、有料で対応する事務所があります。依頼前には、相談時間、着手金、報酬金の計算方法に加えて、実費や日当が別途発生するかを確認すると、費用総額を把握しやすくなります。
特に不動産の相続では、遺産分割協議の代理交渉だけを依頼するのか、調停や審判への対応まで依頼するのかによっても費用が変わります。
依頼する際は、どこまでの業務が見積金額に含まれているか、追加費用が発生する条件は何かを確認しておくとよいでしょう。
(参照:東京弁護士会「東京弁護士会Q&A」)
「ワケガイ」なら訳あり物件も短期で買取可能!
当社(株式会社ネクスウィル)は、相続や共有持分など、訳ありの不動産を買い取る「ワケガイ」サービスを提供しています。
相続で取得した不動産の処分に悩む方からのご相談を多数いただいており、法定相続分の問題で困っているケースにも対応しています。
相続で取得した不動産は、法定相続分の計算が複雑であったり、相続人間の調整が難しかったりと、さまざまな理由で売却が進まないことがあります。そのような場合でも、ワケガイは独自のノウハウと提携する専門家のネットワークを活用し、適切な解決策をご提案します。
法務、税務の専門家と連携しながら、共有持分の買取や相続に関する課題の解決をサポートしますので、お気軽に無料相談をご利用ください。
不動産の法定相続分についてよくある質問
不動産の法定相続分についてよくある質問は、以下のとおりです。
- 不動産の法定相続分とは?
- 相続で不動産を分けたいのですが、どうすればいいですか?
- 法定相続分による相続登記は1人で申請できますか?
それでは、それぞれの質問とその回答を紹介します。
不動産の法定相続分とは?
不動産の法定相続分とは、不動産を相続する際に、民法が定める各相続人の取り分の割合です。例えば、配偶者と子2人が相続する場合、法定相続分は配偶者1/2、子はそれぞれ1/4となります。遺産分割が行われていない不動産は、原則として相続人全員がこの割合に応じて共有する状態になります。ただし、法定相続分は不動産の具体的な分割方法を決めるものではありません。遺産分割協議によって特定の相続人が不動産全体を取得することもできます。
相続で不動産を分けたいのですが、どうすればいいですか?
相続した不動産を分ける方法には、主に現物分割・代償分割・換価分割・共有分割があります。現物分割は、例えば複数の土地を相続人がそれぞれ取得する方法です。代償分割では特定の相続人が不動産を取得し、他の相続人に代償金を支払います。換価分割は不動産を売却して代金を分ける方法で、共有分割は不動産を複数の相続人の共有とする方法です。不動産を残したい人がいる場合は現物分割や代償分割、誰も取得を希望しない場合は換価分割などを検討できます。共有分割は不動産を残せるものの、将来の売却や管理について共有者間で意見が分かれる可能性があります。
法定相続分による相続登記は1人で申請できますか?
法定相続分による相続登記は、共同相続人のうち1人から申請できます。ただし、その人自身の持分だけでなく、原則として法定相続人全員の持分について登記を申請します。申請には、被相続人の出生から死亡までの戸籍関係書類、相続人の戸籍関係書類、住所を証明する書類、登記申請書などが必要になります。一方、相続人申告登記は、相続人が自分について単独で申し出る制度です。法定相続分の確定は不要ですが、所有権の移転を公示する相続登記とは異なります。そのため、不動産の売却などを予定している場合は、相続人申告登記だけでなく、権利関係に応じた相続登記が必要になります。
まとめ
法定相続分は相続における重要な基準ですが、これを絶対的なものと考える必要はありません。
相続人全員の合意があれば、法定相続分とは異なる割合での遺産分割も可能です。
重要なのは、被相続人の意思を尊重しつつ、相続人それぞれの事情や貢献を考慮した、公平で円満な遺産分割を実現することです。
相続に関する問題は、早期に専門家に相談し、適切なアドバイスを受けることで、スムーズな解決につながります。法定相続分の知識を基礎としながら、各々の状況に応じた最適な解決策を見出していきましょう。
運営団体 2019年1月29日設立。訳あり不動産の買取を行う不動産会社。相続やペアローンによる共有持分、空き家、再建築不可物件、借地、底地など、権利関係が複雑な不動産を買い取り、法的知識や専門知識を以って、再度市場に流通させている。 訳あり不動産の買取サービス「ワケガイ」、空き家、訳あり不動産CtoCプラットフォーム「空き家のURI・KAI」を展開。 経済界(2022年)、日刊ゲンダイ(2022年)、TBSラジオ「BOOST!」(2023年)、夕刊フジ(2023年)などで訳あり不動産について解説している。2024年度ベストベンチャー100選出。 これまでの買取の経験をもとに、訳あり不動産の解説をする著書『拝啓 売りたいのに家が売れません』(代表取締役 丸岡・著)を2024年5月2日に出版。 |