
 更新日: 2026.11.16 | 公開日:

について今すぐご相談できます。

その際に把握しておくべきなのが不動産の贈与税制度です。
贈与税制度は、贈与方法や贈与を受ける人との関係によって税率が異なり、特例措置も複数用意されています。不適切な贈与方法を選択すると、予想以上の税負担が生じたり、将来の相続税対策に影響を及ぼしたりするリスクがあります。
そこで本稿では、不動産の贈与税の計算方法から節税のポイント、具体的な事例までを詳しく解説します。
訳アリ物件専門のワケガイ編集部について
「ワケガイ」のコラムは、相続した空き家、共有持分、再建築不可物件、借地・底地など、いわゆる“訳あり不動産”にお悩みの方が、売却・処分・活用の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
編集ポリシー・コンテンツ制作方針の詳細不動産の贈与税の基本知識
贈与税は、個人から財産をもらった際に課される税金です。
親から子へ土地を無償で譲り受けたり、配偶者から建物の名義変更を受けたりした場合に発生します。贈与者が生存中に財産を移転することから、「生前贈与」とも呼ばれています。
相続と異なり、贈与は財産を受け取った人に課税されます。そのため、贈与を受ける側は納税資金の準備が欠かせません。贈与を受けた年の翌年の2月1日から3月15日までに申告と納税を済ませる必要があり、期限を過ぎると加算税などのペナルティが科されます。
(参考:国税庁「贈与税がかかる場合」)
贈与税の計算方法
不動産の贈与税は、土地や建物の評価額を算出し、適用する課税方式に応じて控除額と税率を当てはめて計算します。
土地は原則として路線価方式または倍率方式、建物は固定資産税評価額を基準に評価します。
暦年課税の場合、1月1日から12月31日までの1年間に受けた贈与財産の価額を合計し、基礎控除110万円を差し引きます。残った課税価格に一般税率または特例税率を適用し、速算表の控除額を差し引いた金額が贈与税額です。
例えば、贈与税評価額が1,000万円の不動産を18歳以上の子が親から贈与された場合、同年にほかの贈与がなければ、課税価格は890万円となります。特例税率30%と控除額90万円を適用すると、贈与税は177万円です。
一方、相続時精算課税を選択した贈与者からの贈与については、年間110万円の基礎控除と累計2,500万円の特別控除を適用し、残額に一律20%の税率を掛けます。また、住宅ローンの債務引受けを伴う負担付贈与などでは、不動産の評価方法が通常の贈与と異なるため、計算の前提を分ける必要があります。
(参照:国税庁「No.4408 贈与税の計算と税率(暦年課税)」「No.4103 相続時精算課税の選択」「No.4602 土地家屋の評価」)
贈与税の税率の種類
暦年課税の贈与税には、一般税率と特例税率の2種類があります。
どちらを適用するかは、贈与者と受贈者の関係、受贈者の年齢によって決まります。
特例税率の対象は、贈与を受けた年の1月1日時点で18歳以上の人が、父母や祖父母などの直系尊属から贈与を受けた財産です。それ以外の贈与には、原則として一般税率を適用します。いずれも最高税率は55%ですが、税率が切り替わる課税価格や速算表の控除額が異なります。
例えば、基礎控除後の課税価格が300万円の場合、一般税率も特例税率も15%で、控除額は10万円です。そのため、どちらの税額も35万円となり、差は生じません。
一方、課税価格が400万円の場合は、一般税率では55万円、特例税率では50万円となります。課税価格が大きくなるほど、適用する速算表による税額の違いが生じるため、税率だけでなく控除額も含めて比較する必要があります。
(参照:国税庁「No.4408 贈与税の計算と税率(暦年課税)」)
贈与税の課税方式を比較
贈与税の課税方式には暦年課税と相続時精算課税の2種類があります。制度の特徴を理解することで、より適切な資産移転が可能になります。特に不動産のような高額資産の贈与では、課税方式の違いが税負担に大きく影響します。
暦年課税方式の特徴
暦年課税は、1年間に受けた贈与財産の合計額から110万円を控除し、残額に累進税率を適用する方式です。
基礎控除は毎年利用できるため、贈与の時期や金額を分けることで、一度に高額な不動産を贈与する場合より税負担を抑えられることがあります。
例えば、不動産の共有持分を毎年贈与する方法があります。ただし、年間110万円の基礎控除は受贈者ごとの枠であり、贈与者が複数いても暦年課税の基礎控除が人数分増えるわけではありません。また、最初から複数年にわたる給付を約束した契約では、各年の独立した贈与とは異なる課税関係が生じる可能性があります。
不動産の持分を分けて贈与する場合は、持分ごとの贈与税評価額に加え、所有権移転登記に伴う登録免許税や不動産取得税も考慮する必要があります。贈与が完了するまでは共有状態が続くため、管理や処分に関する権利関係も変化します。
さらに、暦年課税による生前贈与の一部は、贈与者の死亡時に相続税の課税価格へ加算されます。加算対象期間は2027年以降の相続開始について段階的に延長され、2031年以降は原則として相続開始前7年以内となります。
(参照:国税庁「No.4402 贈与税がかかる場合」「No.4161 贈与財産の加算と税額控除(暦年課税)」)
相続時精算課税方式の特徴
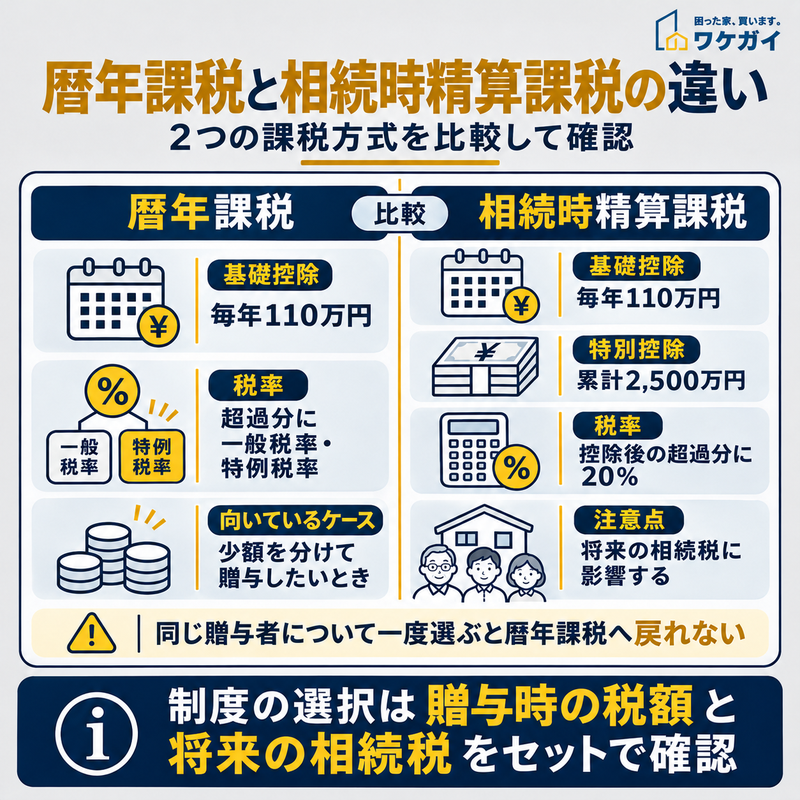
暦年課税と相続時精算課税では、控除額や税率、将来の相続税への影響が異なります。
相続時精算課税は、原則として贈与をした年の1月1日時点で60歳以上の父母や祖父母から、同日時点で18歳以上の子や孫などに財産を贈与する場合に選択できる制度です。
2024年1月1日以後の贈与では、年間110万円の基礎控除と累計2,500万円の特別控除が適用されます。特別控除を使い切った後の課税部分には、一律20%の税率が適用される仕組みです。
例えば、対象となる贈与者から評価額3,000万円の不動産を贈与され、特別控除の未使用額が2,500万円ある場合、贈与税は次のように計算されます。
- 贈与財産の評価額:3,000万円
- 年間基礎控除:110万円
- 特別控除:2,500万円
- 課税対象額:390万円
- 贈与税額:78万円(390万円×20%)
ただし、2,500万円の特別控除は、贈与税の負担を軽減する仕組みであり、将来の相続税まで無条件で非課税にする制度ではありません。贈与者が亡くなった際には、原則として贈与時の評価額から年間基礎控除相当額を差し引いた金額が、相続税の計算に加算されます。
また、同じ贈与者について一度この制度を選択すると、翌年以降に暦年課税へ戻すことはできません。適用には相続時精算課税選択届出書の提出が必要であり、2,500万円の特別控除を利用する際には期限内の贈与税申告も必要です。
(参照:国税庁「No.4103 相続時精算課税の選択」)
不動産の贈与税の計算手順
不動産の贈与税を算出するには、以下の手順を踏む必要があります。
- 手順①:不動産の評価方法を確認する
- 手順②:土地の評価額を計算する
- 手順③:建物の評価額を計算する
- 手順④:贈与税の課税価格を算出する
- 手順⑤:適用する税率を決定する
- 手順⑥:贈与税額を計算する
それぞれ個別にみていきましょう。
手順①:不動産の評価方法を確認する
不動産の贈与税を計算する際は、贈与時点の財産の種類と利用状況に応じた評価方法を特定します。
土地は原則として路線価方式または倍率方式で評価し、建物は固定資産税評価額を基準とします。
路線価方式では、国税庁が公表する路線価に土地の面積を掛け、奥行きや形状などに応じた補正を行います。倍率方式では、固定資産税評価額に国税局長が定める評価倍率を掛けて計算する仕組みです。路線価図と評価倍率表は、国税庁の財産評価基準書で確認できます。
建物の固定資産税評価額は、市区町村の固定資産課税台帳や固定資産評価証明書などで把握できます。原則として3年ごとに評価替えが行われるため、贈与の対象となる年度の評価額を使用します。
また、賃貸中の不動産では、借家権などの権利関係に応じた評価調整が必要になる場合があります。居住用の分譲マンションについても、2024年1月1日以後の贈与では区分所有補正率を用いる場合があり、土地部分と建物部分をそれぞれ評価したうえで補正を反映します。
(参照:国税庁「No.4602 土地家屋の評価」)
手順②:土地の評価額を計算する
路線価方式が適用される地域では、国税庁のWebサイトで公開される路線価に基づいて計算します。
まず該当する路線価を確認し、それに土地の面積を乗じて基本的な評価額を算出します。
ただし、実際の計算ではさまざまな補正が必要です。不整形な土地や間口が狭い土地では、形状に応じた補正率を乗じます。例えば、間口2メートルの土地では、間口狭小補正や奥行価格補正を加味します。
一方、路線価の設定されていない地域では倍率方式を採用します。この場合、市区町村が定める固定資産税評価額に、国税局長が定める倍率を掛けて評価額を算出します。地域によって倍率は大きく異なるため、正確な確認が欠かせません。
手順③:建物の評価額を計算する
建物の贈与税評価額は、原則として固定資産税評価額に1.0を掛けて算出します。
例えば、固定資産税評価額が800万円の自宅であれば、通常の贈与における建物の評価額は800万円です。
固定資産税評価額には建物の経年による価値の変化などが反映されているため、通常の家屋では贈与税の計算時に築年数による減価を重ねて適用するわけではありません。一方、賃貸中の建物は借家権割合や賃貸割合を考慮した評価が必要となる場合があります。
居住用の分譲マンションについては、2024年1月1日以後の贈与から区分所有財産の評価方法が変更されています。対象となる場合は、敷地利用権と区分所有権の評価額に区分所有補正率を適用するため、固定資産税評価額だけで最終的な贈与税評価額を判断することはできません。
また、建築中で固定資産税評価額が付いていない建物や、債務の引受けを伴う負担付贈与では、通常の家屋と異なる評価方法が適用されます。
(参照:国税庁「No.4602 土地家屋の評価」「No.4629 建築中の家屋の評価」)
手順④:贈与税の課税価格を算出する
土地と建物の評価額が確定したら、贈与を受けた財産の価額を合計します。
暦年課税では、不動産以外の現金や有価証券なども含め、同じ年に受けた贈与財産の合計額から基礎控除110万円を差し引きます。
例えば、贈与税評価額が土地2,000万円、建物500万円で、ほかに贈与を受けた財産がなければ、基礎控除後の課税価格は2,390万円です。
一方、相続時精算課税を選択している贈与者からの贈与については、暦年課税の財産と区分して計算します。2024年以後の贈与では年間110万円の基礎控除を差し引き、さらに利用可能な2,500万円の特別控除があれば、その残額を控除して課税対象額を求めます。
同じ年に暦年課税と相続時精算課税の対象となる贈与を受けた場合は、それぞれの方式に応じて基礎控除を適用する必要があります。すべての贈与財産を一律に合計して同じ計算式を適用するものではありません。
(参照:国税庁「No.4402 贈与税がかかる場合」「No.4103 相続時精算課税の選択」)
手順⑤:適用する税率を決定する
贈与税率は、贈与を受けた人と贈与者の関係によって2種類に分かれます。
直系尊属から18歳以上の受贈者への贈与には「特例税率」が適用され、それ以外は「一般税率」となります。課税価格が高額になるほど累進的に税率が上がり、最高で55%に達します。
ただし、配偶者控除など各種の特例制度も用意されているため、適用可能な制度の確認が重要です。
手順⑥:贈与税額を計算する
最後に、基礎控除後の課税価格へ適用税率を掛け、速算表に定められた控除額を差し引きます。
暦年課税では、一般税率と特例税率のどちらを使うかによって計算結果が異なります。
親から20歳の子へ、贈与税評価額が土地2,000万円、建物500万円の不動産を贈与するケースを考えます。同年にほかの贈与がなく、暦年課税の特例税率が適用される場合、計算は次のとおりです。
- 土地評価額:2,000万円
- 建物評価額:500万円
- 合計評価額:2,500万円
- 基礎控除:110万円
- 基礎控除後の課税価格:2,390万円
- 適用税率:45%(特例税率)
- 速算表の控除額:265万円
- 贈与税額:810.5万円
計算式は、2,390万円×45%-265万円=810.5万円です。
この税額は、暦年課税で特例税率を適用した場合の結果です。相続時精算課税を選択できる場合は別の計算方法となるため、両方式の贈与税負担だけでなく、将来の相続税への影響も考慮する必要があります。
(参照:国税庁「No.4408 贈与税の計算と税率(暦年課税)」)
不動産贈与の節税のポイント
不動産贈与の節税のポイントは、以下のとおりです。
- 贈与税の非課税制度を活用できる
- 相続時精算課税制度で2,500万円まで非課税になる
- 配偶者控除で2,000万円まで非課税になる
それぞれ個別にみていきましょう。
贈与税の非課税制度を活用できる
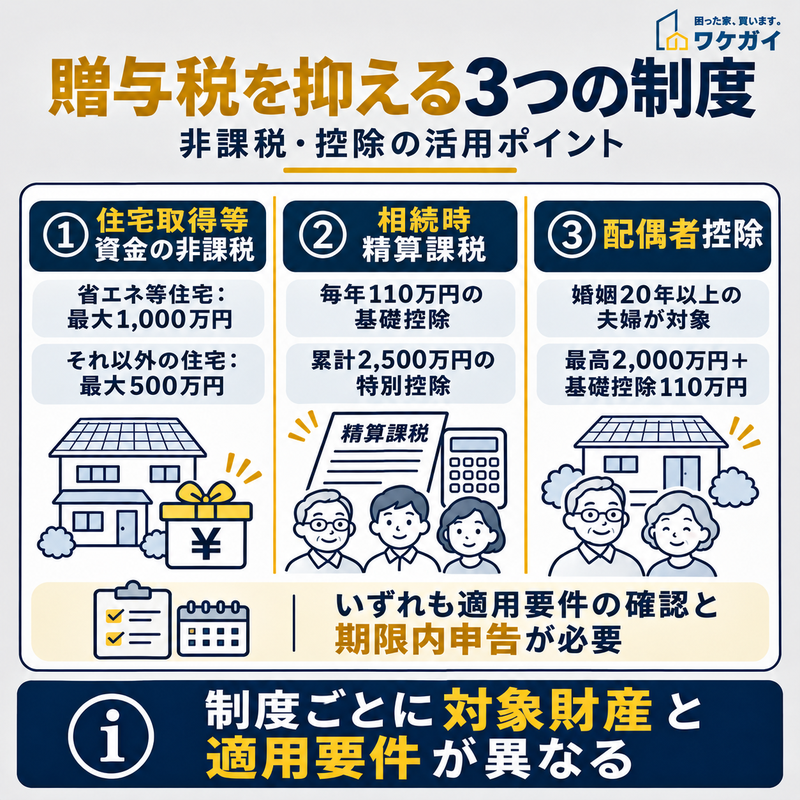
不動産の贈与税を抑える3つの制度と、それぞれの非課税枠・控除額、適用条件を整理しています。
住宅取得等資金の贈与税非課税制度は、父母や祖父母などの直系尊属から、住宅の新築・購入・増改築などに充てる資金の贈与を受けた場合に利用できる制度です。
2026年12月31日までに受けた贈与について、一定の要件を満たせば、省エネ等住宅では最大1,000万円、それ以外の住宅では最大500万円が非課税となります。
対象となるのは住宅取得等に充てる金銭の贈与であり、親が所有する土地や建物そのものを子へ贈与する場合には、この特例は適用されません。一方、住宅の新築・取得に伴う敷地の購入費用などは、所定の条件を満たせば対象となります。
主な受贈者の要件は、贈与を受けた年の1月1日時点で18歳以上であることと、贈与を受けた年の合計所得金額が2,000万円以下であることです。ただし、取得する住宅の床面積が40㎡以上50㎡未満の場合は、所得要件が1,000万円以下となります。
住宅についても床面積や耐震性能などの要件があり、省エネ等住宅として1,000万円の非課税枠を利用する場合は、所定の性能を証明する書類が必要です。中古住宅では、建築時期や耐震基準への適合状況などが適用可否に影響します。
さらに、原則として贈与を受けた年の翌年3月15日までに取得資金を住宅の新築等に充て、所定の居住要件を満たす必要があります。非課税枠の範囲内で贈与税額が0円となる場合でも、特例を受けるためには必要書類を添付した期限内申告が必要です。
(参照:国税庁「No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税」)
相続時精算課税制度で2,500万円まで非課税になる
相続時精算課税制度を選択すると、2024年以後の贈与については年間110万円の基礎控除に加え、累計2,500万円の特別控除を利用できます。
特別控除を過去に使っていなければ、1年間に2,610万円まで贈与を受けても、贈与税が発生しない場合があります。
この制度の特別控除2,500万円は、毎年新しく使える控除枠ではありません。同じ贈与者について、過去に利用した特別控除額を差し引いた残額が適用限度となります。一方、年間110万円の基礎控除は、2024年以後の対象となる各年の贈与に適用されます。
注意したいのは、贈与税がかからなかった財産でも、特別控除の適用を受けた部分などは将来の相続税の計算に含まれる点です。2024年以後の贈与については、原則として各年の110万円の基礎控除に相当する部分を除き、贈与時の評価額が相続税の課税価格に加算されます。
また、一度選択すると、同じ贈与者からの贈与について暦年課税に戻すことはできません。高額な不動産を一括で移転する際には贈与税を抑えやすい一方、将来の相続税と合わせた負担を比較する必要があります。
(参照:国税庁「No.4103 相続時精算課税の選択」)
配偶者控除で2,000万円まで非課税になる
婚姻期間が20年を超える夫婦の間で、居住用不動産またはその取得資金を贈与する場合、一定の要件を満たせば最高2,000万円の配偶者控除を利用できます。
暦年課税の基礎控除110万円と併用できるため、合計で最大2,110万円まで贈与税がかかりません。
この制度は、居住用の土地と建物をまとめて贈与する場合だけでなく、一定の条件を満たせば土地または建物のみを贈与する場合にも利用できます。ただし、同じ配偶者からの贈与について適用できるのは一生に一度です。
適用には、贈与を受けた年の翌年3月15日までに対象の不動産に居住し、その後も引き続き居住する見込みがあることなどが求められます。また、贈与税額が0円となる場合でも、必要書類を添付した贈与税の申告が必要です。
配偶者控除の適用を受けた財産のうち、控除額に相当する金額は、贈与者が亡くなった場合の相続税の課税価格へ加算されません。贈与後3年以内に配偶者が亡くなったことだけを理由に、適用済みの控除が失われる仕組みではありません。ただし、控除対象とならなかった贈与部分は、相続開始前贈与加算の対象になる場合があります。
なお、住宅ローンが残っている不動産では、債務を誰が負担するかによって税務上の取扱いが変わります。受贈者が債務を引き受ける負担付贈与では、通常の取引価額を基準に評価することがあるため、ローン残高を単純に控除して非課税額を判断することはできません。
(参照:国税庁「No.4452 夫婦の間で居住用の不動産を贈与したときの配偶者控除」「No.4161 贈与財産の加算と税額控除(暦年課税)」「No.4426 負担付贈与に対する課税」)
不動産贈与で注意が必要な贈与税以外の税金やコスト
不動産贈与で注意が必要な贈与税以外の税金やコストは、以下のとおりです。
- 不動産取得税
- 登録免許税
- その他の諸費用
それぞれ個別にみていきましょう。
不動産取得税
不動産取得税は、土地や建物を取得した際に課される地方税です。贈与税が非課税となる場合でも、不動産取得税は別途課税されることがあります。
税率は原則4%ですが、2027年3月31日までに取得する土地と住宅には3%の軽減税率が適用されます。住宅以外の建物については、原則として4%です。
さらに、同日までに取得する宅地や宅地比準土地については、固定資産税評価額の2分の1を課税標準とする特例があります。この措置はすべての土地に一律で適用されるものではなく、土地の種類や評価方法によって取扱いが異なります。
例えば、固定資産税評価額が1億円の宅地を贈与によって取得した場合、課税標準は5,000万円となります。税率3%を適用すると、不動産取得税は150万円です。ただし、住宅用土地の税額軽減など、さらに適用できる措置がある場合は、実際の納税額が減少することがあります。
不動産取得税は、取得した不動産が所在する都道府県に納める税金です。住宅の床面積や取得時期などによって適用できる軽減措置が変わるため、贈与税とは別に計算する必要があります。
(参照:東京都主税局「不動産取得税」)
登録免許税
登録免許税は、不動産の所有権を移転する際の登記に必要な国税です。贈与による所有権移転登記の場合、固定資産税評価額の2%が課税されます。
これに対し、相続による登記では0.4%と大幅に軽減されるため、贈与と相続では5倍もの差が生じます。
高額な不動産の場合、この差額は無視できない金額になります。固定資産税評価額が1億円の不動産なら、贈与では200万円、相続なら40万円の登録免許税となり、160万円もの差が出ます。
この税金は登記申請時に納付する必要があり、登記完了までに用意しなければなりません。
| 内容 | 税率 |
|---|---|
| 所有権の保存 | 0.4% |
| 売買または競売による所有権の移転 | 2% |
| 相続または法人の合併による所有権の移転 | 0.4% |
| その他の所有権の移転(贈与・交換・収用等) | 2% |
(参考:国税庁「登録免許税の税額表」)
その他の諸費用
不動産を贈与する際は、贈与税や不動産取得税、登録免許税のほかに、証明書の取得費用や登記手続きを依頼する専門家への報酬などが発生します。
固定資産評価証明書や登記事項証明書の取得費用は、請求する自治体や取得方法によって異なります。また、司法書士へ所有権移転登記を依頼する場合は、登記する不動産の数や権利関係、必要な手続きに応じて報酬が変わります。
贈与契約書を紙で作成する場合には、印紙税が発生することもあります。不動産の贈与契約書は、対価を伴わない契約であるため、贈与する不動産の評価額を記載していても、原則として印紙税法上は契約金額の記載がない文書として扱われます。
そのため、通常の不動産贈与契約書に必要な印紙税は200円です。例えば、評価額5,000万円の不動産を無償で贈与する契約書でも、評価額を理由に印紙税が2万円となるわけではありません。ただし、売買や債務引受けなど別の契約内容を含む場合には、文書の内容に応じた判定が必要です。
不動産の持分を複数年に分けて贈与する場合は、その都度登記などの手続きが必要になるため、一括贈与と比べて諸費用の総額が増える可能性があります。
(参照:国税庁「No.7122 文書の記載金額」「No.7101 不動産の譲渡・土地の賃貸借・消費貸借・運送等に関する契約書」)
不動産贈与の具体的な事例
不動産の贈与は、物件の種類や贈与の目的によって最適な方法が異なります。
ここでは実際によくある3つのケースを取り上げ、具体的な金額と手順を示しながら解説します。
- 事例①:実家の土地建物を子供に贈与する
- 事例②:賃貸物件を子供に贈与する
- 事例③:マンションを配偶者に贈与する
それぞれ個別にみていきましょう。
事例①:実家の土地建物を子供に贈与する
土地の贈与税評価額が3,000万円、建物の評価額が1,000万円の実家を、60歳の父から30歳の長男へ贈与するケースを考えます。
父が贈与した年の1月1日時点で60歳以上であり、長男も相続時精算課税の適用要件を満たす場合には、この制度を選択できます。過去に特別控除を利用しておらず、同年にほかの対象贈与がない場合、贈与税は次のように計算されます。
- 土地評価額:3,000万円
- 建物評価額:1,000万円
- 合計評価額:4,000万円
- 年間基礎控除:110万円
- 特別控除:2,500万円
- 課税対象額:1,390万円
- 贈与税額:278万円(1,390万円×20%)
この場合、贈与時の贈与税額は278万円ですが、将来父が亡くなった際には、原則として年間基礎控除後の3,890万円が相続税の計算に加算されます。したがって、贈与税額だけでなく、将来の相続税負担も含めて判断する必要があります。
また、土地と建物を別々の年に贈与する方法も考えられます。ただし、それぞれの贈与で所有権移転登記などが必要になり、土地と建物の所有者が異なる期間は、その利用関係や維持管理費用の負担を明確にする必要があります。
(参照:国税庁「No.4103 相続時精算課税の選択」)
事例②:賃貸物件を子供に贈与する
父が所有する築15年の賃貸アパートについて、土地の評価額が5,000万円、建物の評価額が2,000万円のケースを考えます。
建物だけを娘に贈与すれば、建物の所有権と、それに伴う賃貸経営上の権利義務を娘へ移転する方法を検討できます。ただし、賃貸中の建物は借家権割合や賃貸割合などを踏まえて評価するため、固定資産税評価額がそのまま贈与税評価額になるとは限りません。
仮に建物の贈与税評価額が2,000万円で確定し、贈与を受けた年の1月1日時点で18歳以上の娘が暦年課税を利用する場合、同年にほかの贈与がなければ、基礎控除後の課税価格は1,890万円です。特例税率45%と控除額265万円を適用すると、贈与税額は585.5万円となります。
このように、建物だけを贈与する場合でも、評価額によっては高額な贈与税が発生します。相続時精算課税を選択できる場合は、その制度による税額と将来の相続税負担を比較する必要があります。
さらに、土地を父が所有し続ける場合は、建物の所有者となる娘との間で土地の利用関係を整理する必要があります。家賃収入の帰属だけでなく、敷金返還債務や修繕費用など、賃貸経営に伴う負担の承継も確認する必要があります。
(参照:国税庁「No.4602 土地家屋の評価」「No.4408 贈与税の計算と税率(暦年課税)」)
事例③:マンションを配偶者に贈与する
築5年の居住用マンションについて、贈与税評価額が4,000万円と確定したケースを考えます。
夫婦の婚姻期間が25年で、配偶者控除の適用要件を満たす場合、2,000万円の配偶者控除と110万円の基礎控除を利用できます。
同年にほかの贈与がない場合、贈与税の計算は次のとおりです。
- マンションの贈与税評価額:4,000万円
- 配偶者控除:2,000万円
- 基礎控除:110万円
- 基礎控除後の課税価格:1,890万円
- 適用税率:50%(一般税率)
- 速算表の控除額:250万円
- 贈与税額:695万円
このケースでは、配偶者控除を適用してもマンション全体を一括で贈与すると695万円の贈与税が発生します。
一方、マンションの共有持分のうち、贈与税評価額が2,110万円に相当する部分だけを贈与すれば、配偶者控除と基礎控除の範囲内に収まる可能性があります。ただし、配偶者控除の適用には申告が必要であり、同じ配偶者からの贈与について再びこの控除を利用することはできません。
残った持分を翌年以降に贈与する場合は、各年の贈与税や登記費用、将来の相続税への影響を別途考慮する必要があります。また、居住用の分譲マンションについては2024年から適用されている評価方法を踏まえ、区分所有補正率の適用可否を確認したうえで持分の評価額を算出します。
(参照:国税庁「No.4452 夫婦の間で居住用の不動産を贈与したときの配偶者控除」「No.4408 贈与税の計算と税率(暦年課税)」「No.4602 土地家屋の評価」)
「ワケガイ」なら訳あり物件も短期で買取可能!
当社が提供するワケガイは不動産の悩みに一括で対応する買取サービスです。
相続や贈与の問題を抱える不動産、共有持分で売却が難しい物件、再建築不可の土地など、一般的な不動産市場では取引が困難な「訳あり物件」もスムーズに買い取らせていただきます。
47都道府県での買取実績があり、最短1日での買取り、最大3億円までの一括支払いにも対応可能です。税理士や弁護士などの専門家とも連携し、相続や贈与に関する相談にも応じています。「このままでは売れない」とあきらめかけていた物件も、まずは当社の無料査定をご利用ください。
豊富な経験とノウハウを活かして、あなたの物件の価値を最大限に評価させていただきます。
不動産の贈与税の計算に関するよくある質問
不動産の贈与税の計算に関するよくある質問は、以下のとおりです。
- 1,000万円相当の土地を贈与された場合、税金はかかりますか?
- 親子間ではなく、他人から不動産をもらう場合も贈与税はかかりますか?
- 親子間の不動産贈与では、暦年課税と相続時精算課税のどちらを選ぶと税金を抑えられますか?
それでは、それぞれの質問とその回答を紹介します。
1,000万円相当の土地を贈与された場合、税金はかかりますか?
1,000万円相当の土地を贈与された場合でも、贈与税がかかるかどうかは、贈与税評価額と適用できる控除制度によって異なります。土地の市場価格が1,000万円であっても、贈与税の計算に使う評価額が同じとは限りません。土地は原則として路線価方式または倍率方式で評価するため、最初に税法上の評価額を算出する必要があります。仮に贈与税評価額が1,000万円で、暦年課税の基礎控除110万円以外に控除がなく、同年にほかの贈与を受けていない場合、18歳以上の子が親から贈与を受けると贈与税は177万円です。一方、一般税率が適用される場合の税額は231万円となります。ただし、相続時精算課税の適用要件を満たす場合などは、税額が変わる可能性があります。
親子間ではなく、他人から不動産をもらう場合も贈与税はかかりますか?
親族ではない他人から不動産を無償でもらう場合も、原則として贈与税の課税対象となります。贈与税は個人から財産を受け取ることに対して課される税金であり、親族間の贈与に限定されていません。他人からの贈与では、暦年課税の一般税率を適用します。直系尊属から18歳以上の子や孫への贈与に用いられる特例税率は適用されません。年間110万円の基礎控除は利用できますが、不動産の評価額が高額になると贈与税も大きくなります。また、贈与者との関係が要件となる相続時精算課税や住宅取得等資金の非課税制度も、通常の他人間贈与では利用できません。なお、法人から不動産を無償でもらった場合は、個人からの贈与とは異なり、原則として贈与税ではなく所得税の対象になります。
親子間の不動産贈与では、暦年課税と相続時精算課税のどちらを選ぶと税金を抑えられますか?
暦年課税と相続時精算課税のどちらが有利かは、贈与する不動産の評価額、贈与者の年齢、将来の相続財産の規模によって変わります。暦年課税は毎年110万円の基礎控除を利用できるため、比較的少額の持分を段階的に贈与する場合に選択肢となります。ただし、基礎控除を超える部分には累進税率が適用され、高額な不動産を一括で贈与すると税負担が大きくなります。一方、相続時精算課税は累計2,500万円の特別控除を利用できるため、高額な不動産の贈与時に発生する税負担を抑えやすい制度です。ただし、同じ贈与者について暦年課税へ戻すことはできず、年間基礎控除を超える贈与部分は将来の相続税の計算に原則として加算されます。そのため、贈与時の税額だけでなく、贈与者が亡くなった場合の相続税額と、不動産の所有権移転に伴う費用を含めて比較する必要があります。
まとめ
不動産の贈与税は、土地や建物の評価額に加え、贈与者と受贈者の関係、適用する課税方式、各種控除の利用状況によって税額が変わります。暦年課税では年間110万円の基礎控除を差し引き、一般税率または特例税率を適用して計算します。
相続時精算課税では、年間110万円の基礎控除と累計2,500万円の特別控除を利用できる一方、将来の相続税の計算にも影響します。また、配偶者控除や住宅取得等資金の非課税制度には、それぞれ対象となる財産や適用要件があります。
不動産を贈与する場合は、贈与税だけでなく、不動産取得税や登録免許税、登記に関する諸費用も考慮する必要があります。さらに、賃貸中の不動産や住宅ローンが残っている物件では、評価方法や権利関係によって税負担が変わることもあります。
そのため、贈与税評価額を算出したうえで複数の課税方式を比較し、将来の相続税や所有権移転にかかる費用まで含めて検討することが、不動産贈与の負担を把握するうえで重要です。
運営団体 2019年1月29日設立。訳あり不動産の買取を行う不動産会社。相続やペアローンによる共有持分、空き家、再建築不可物件、借地、底地など、権利関係が複雑な不動産を買い取り、法的知識や専門知識を以って、再度市場に流通させている。 訳あり不動産の買取サービス「ワケガイ」、空き家、訳あり不動産CtoCプラットフォーム「空き家のURI・KAI」を展開。 経済界(2022年)、日刊ゲンダイ(2022年)、TBSラジオ「BOOST!」(2023年)、夕刊フジ(2023年)などで訳あり不動産について解説している。2024年度ベストベンチャー100選出。 これまでの買取の経験をもとに、訳あり不動産の解説をする著書『拝啓 売りたいのに家が売れません』(代表取締役 丸岡・著)を2024年5月2日に出版。 |