 更新日: 2026.10.18 | 公開日:
について今すぐご相談できます。

突然の相続で高額な税金に直面したり、家族間で遺産分割のトラブルが発生したりするケースが少なくありません。このような問題に対処するために重要なのが、相続税対策です。
相続税対策とは、将来の相続に備えて計画的に資産を管理し、税負担を軽減するための取り組みを指します。適切な対策を講じることで、相続税の負担を軽減できるだけでなく、円滑な資産承継も可能になります。
しかし、相続税制度は複雑で頻繁に変更されるため、多くの人が対策の立て方に困惑しています。
そこで本記事では、相続税対策の基本的な考え方から具体的な方法、最新の制度変更まで、包括的に解説します。
訳アリ物件専門のワケガイ編集部について
「ワケガイ」のコラムは、相続した空き家、共有持分、再建築不可物件、借地・底地など、いわゆる“訳あり不動産”にお悩みの方が、売却・処分・活用の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
編集ポリシー・コンテンツ制作方針の詳細相続税対策の基本について
相続税は、亡くなった方から引き継いだ財産のうち、一定の控除額を超える部分に課される税金です。
現金や預貯金、不動産、有価証券などのほか、一定の生命保険金や死亡退職金も課税対象に含まれます。
相続税を計算するときは、まず財産の評価額から債務や葬式費用などを差し引き、必要に応じて生前贈与の加算額を反映します。その後、基礎控除額を差し引き、残った課税遺産総額を各相続人が法定相続分で取得したと仮定して、相続税の総額を求めます。
算出した相続税の総額を実際の取得財産に応じて各人に配分し、配偶者の税額軽減などを適用すると、最終的な納付税額が決まります。
相続税の税率は10〜55%ですが、遺産総額へ直接税率を掛けるわけではありません。税負担を把握するには、財産の評価額だけでなく、法定相続人の人数や利用できる特例も確認する必要があります。
(参照:国税庁「相続税の計算」)
基礎控除額の計算方法
相続税の基礎控除額は、「3,000万円+600万円×法定相続人の数」で計算します。
正味の遺産額が基礎控除額以下であれば、原則として相続税の申告・納税は必要ありません。
例えば、法定相続人が配偶者と子供2人の場合、基礎控除額は次のとおりです。
3,000万円+600万円×3人=4,800万円
この場合、正味の遺産額が4,800万円以下であれば、相続税はかかりません。ただし、相続開始前の一定期間に受けた贈与財産など、課税価格に加算する財産がある場合は、その金額も考慮する必要があります。
また、相続放棄をした人がいる場合でも、基礎控除額を計算する際の法定相続人の数は、相続放棄がなかったものとして算出します。
例えば、配偶者と子供2人のうち、子供1人が相続放棄した場合でも、基礎控除額の計算に使用する人数は3人です。
養子については、原則として実子がいる場合は1人、実子がいない場合は2人までを法定相続人の数に含めます。ただし、特別養子縁組など、一部の例外も設けられています。
基礎控除額を超える財産がある場合でも、その金額がそのまま相続税の納付額になるわけではありません。実際の税額は、法定相続分に基づく計算や税額控除を経て確定します。
(参照:国税庁「相続税がかかる場合」)
関連記事:相続税の計算方法とは?基礎控除と4ステップの計算手順を解説
効果的な相続税対策の方法
効果的な相続税対策の方法としては、次の7つが挙げられます。
- ①:生前贈与を計画的に行う
- ②:不動産を戦略的に運用する
- ③:生命保険を賢く活用する
- ④:小規模宅地等の特例を利用する
- ⑤:死亡退職金の非課税枠を活用する
- ⑥:養子縁組による対策を考慮する
- ⑦:相続時精算課税制度を適切に利用する
それぞれ個別にみていきましょう。
生前贈与を計画的に行う
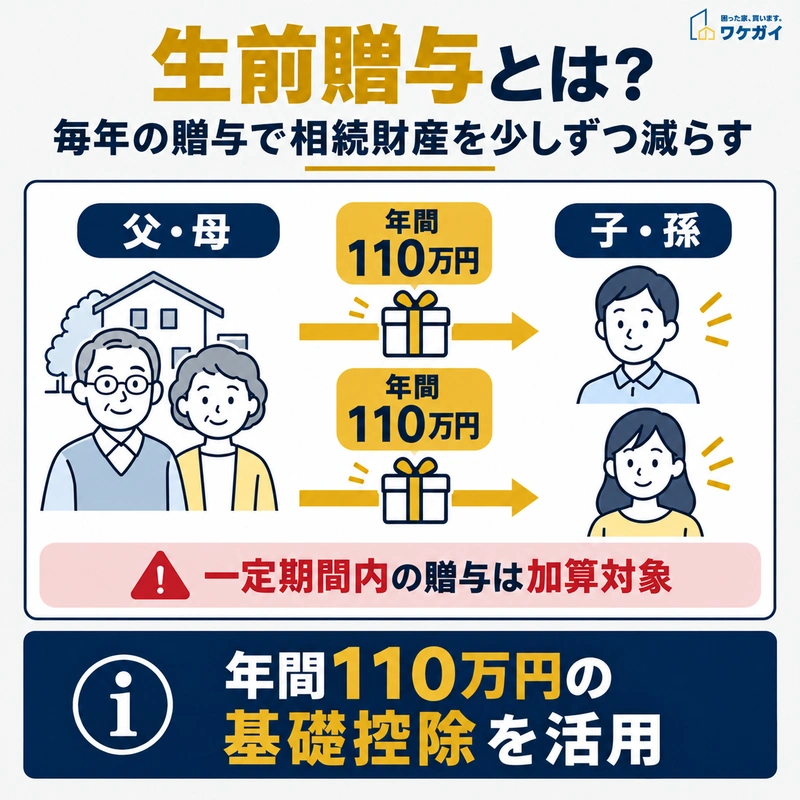
暦年課税では受贈者ごとに年間110万円の基礎控除がありますが、相続税の計算で加算が必要になる場合もあります。
生前贈与は、相続が発生する前に子供や孫などへ財産を移転し、将来の相続財産を減らす方法です。
暦年課税では、贈与を受ける人ごとに年間110万円の基礎控除が設けられています。
例えば、親から子供2人に毎年110万円ずつ贈与した場合、10年間の贈与額は合計2,200万円になります。
ただし、年間110万円の基礎控除は贈与者ごとではなく、贈与を受ける人ごとに適用されます。父親と母親からそれぞれ110万円を受け取った場合、受贈者の年間贈与額は220万円となるため、基礎控除の範囲には収まりません。
また、毎年同じ金額を贈与したからといって、必ずしも定期贈与として課税されるわけではありません。各年に独立した贈与契約を結んでいるか、最初から複数年にわたって一定額を受け取る約束をしているかによって、税務上の扱いが変わります。
生前贈与を相続税対策として利用する場合は、相続開始前の贈与財産の加算にも注意が必要です。
2024年1月1日以後の暦年課税による贈与については、相続財産への加算対象期間が従来の3年から7年へ段階的に延長されています。ただし、2026年12月31日までに相続が開始した場合、加算対象期間は従来どおり相続開始前3年以内です。
2027年1月1日から2030年12月31日までに相続が開始した場合は、2024年1月1日以後の贈与が加算対象となります。2031年1月1日以後は、原則として相続開始前7年以内の贈与が対象です。なお、延長された期間のうち、相続開始前3年以内に該当しない部分については、贈与財産の価額の合計額から総額100万円を控除できる措置があります。
このように、年間110万円以内の贈与でも、相続税の計算で加算が必要になる場合があります。贈与した金額だけでなく、贈与の時期や受贈者、将来の相続財産まで含めて検討することが重要です。
(参考:国税庁「贈与税がかかる場合」)
不動産を戦略的に運用する
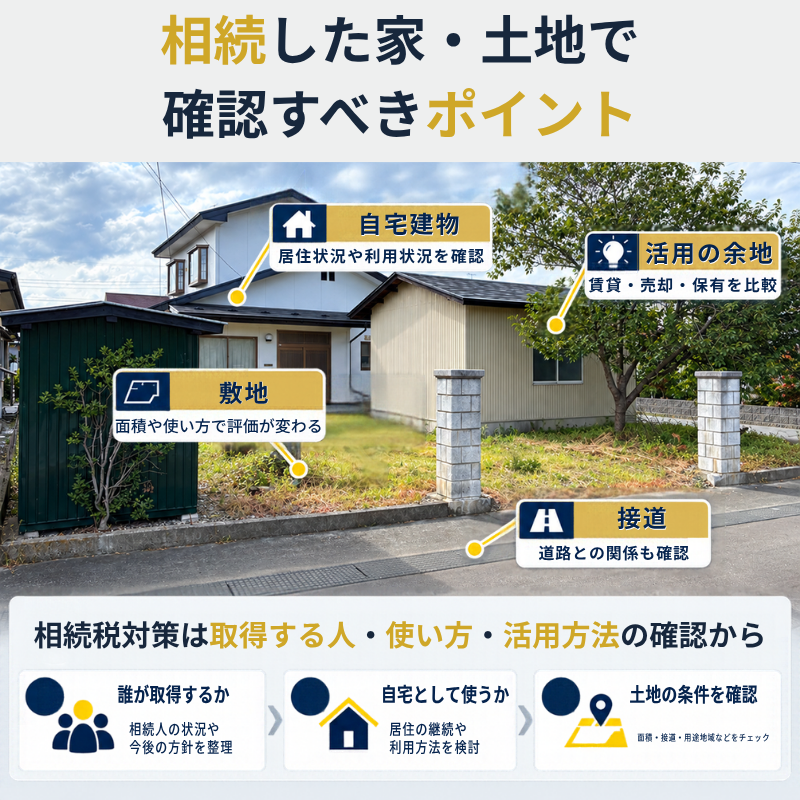
相続した不動産の税負担を検討する際は、誰が取得するか、自宅として利用するか、土地の面積や接道などの条件を確認することが重要です。
不動産の運用は、相続税対策において重要な役割を果たします。
更地や空き家を賃貸用不動産として活用することで、相続税評価額を下げることが可能です。これは、賃貸中の不動産(貸家建付地)は、自由に使用できない分だけ評価額が低くなるためです。
例えば、路線価1億円の土地に賃貸アパートを建てた場合、借地権割合が60%、借家権割合が30%とすると、土地の評価額は約8,200万円まで下がります。さらに、建物自体の評価額も通常より低く算定されます。ただし、賃貸経営には空室リスクや管理の手間などがあるため、慎重に検討する必要があります。
また、過度な節税対策は税務署から否認されるリスクがあるため、専門家のアドバイスを受けながら適切な運用を心がけることが大切です。不動産の戦略的運用は、相続税の軽減だけでなく、安定した収入源の確保にもつながる可能性があります。
生命保険を賢く活用する
生命保険は、相続税の非課税枠を活用できるほか、遺族の生活資金や納税資金を確保する方法としても利用できます。
被相続人が保険料を負担していた保険の死亡保険金を相続人が受け取る場合、相続税の計算では原則として「500万円×法定相続人の数」までが非課税となります。
例えば、法定相続人が配偶者と子供2人の場合、死亡保険金の非課税限度額は1,500万円です。
相続人が受け取った死亡保険金の合計額が1,500万円以下であれば、その死亡保険金には相続税がかかりません。非課税限度額を超えた場合は、超過部分が課税対象となります。
ただし、この非課税枠は死亡保険金の受取人が相続人である場合に適用されます。相続放棄をした人や相続人以外の人が受け取った死亡保険金には、非課税枠を適用できません。
また、生命保険にかかる税金は、実際に保険料を負担した人、被保険者、保険金受取人の関係によって異なります。契約者の名義だけで判断せず、誰が保険料を負担していたかを確認する必要があります。
死亡保険金は、原則として受取人固有の財産となるため、通常の遺産分割の対象には含まれません。相続人の間で分けにくい不動産がある場合も、現金を受け取れる生命保険は納税資金などの確保に役立ちます。
ただし、保険料の負担によって手元の資金が減るため、必要な生活費や将来の支出とのバランスも考慮しましょう。
(参照:国税庁「相続税の課税対象になる死亡保険金」)
小規模宅地等の特例を利用する
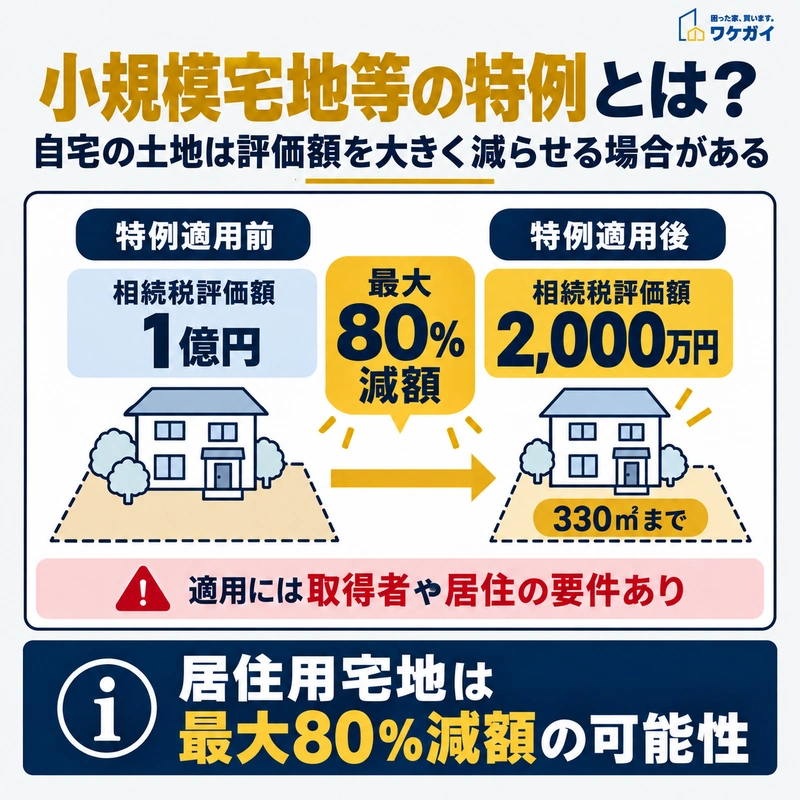
自宅敷地の相続税評価額1億円が、小規模宅地等の特例を適用することで2,000万円になる例を、住宅イラストと矢印で比較した図解。
小規模宅地等の特例は、相続した土地の利用状況や取得者に関する一定の要件を満たす場合に、相続税評価額を最大80%減額できる制度です。
対象となる土地の種類によって、減額割合と限度面積が異なります。
- 特定居住用宅地等:330㎡まで80%減額
- 特定事業用宅地等:400㎡まで80%減額
- 特定同族会社事業用宅地等:400㎡まで80%減額
- 貸付事業用宅地等:200㎡まで50%減額
例えば、相続税評価額が1億円の自宅敷地について、330㎡以内の土地全体に特定居住用宅地等の特例を適用できる場合、課税価格に算入する土地の評価額は2,000万円になります。
ただし、自宅の土地を相続すれば、誰でも80%の減額を受けられるわけではありません。
被相続人の配偶者が自宅敷地を取得した場合、取得者についての居住継続要件や保有継続要件は設けられていません。一方、被相続人と同居していた親族が取得する場合は、原則として相続税の申告期限まで居住と保有を継続する必要があります。
また、一定の要件を満たす別居親族が適用できる場合もありますが、被相続人に配偶者がいないことなど、複数の条件を満たさなければなりません。
特例を受けるには、相続税の申告書に必要事項を記載し、計算明細書などの書類を添付する必要があります。複数の相続人がいる場合は、遺産分割の状況も適用可否に関係します。
不動産の相続では、土地の評価額が大きくなることもあるため、誰が土地を取得するかによって相続税の負担が変わる可能性があります。
(参考:国税庁「相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」)
関連記事:小規模宅地等の特例とは?適用要件や計算例、必要書類をわかりやすく紹介
死亡退職金の非課税枠を活用する
死亡退職金も相続税の課税対象となりますが、「500万円 × 法定相続人の数」までの非課税枠が設けられています。
この非課税枠は、生命保険金の非課税枠とは別に適用されるため、うまく活用することで相続税を大きく軽減できます。例えば、法定相続人が3人の場合、1,500万円までの死亡退職金が非課税となります。
ただし、この非課税枠を超える部分は相続財産に加算されるため、退職金の額が大きい場合は注意が必要です。また、死亡退職金の中には、中小企業の経営者が加入できる小規模企業共済の解約返戻金も含まれます。
そのため、中小企業の経営者は、退職金制度の整備と併せて小規模企業共済への加入も検討するとよいでしょう。
死亡退職金の非課税枠を活用する際は、他の相続財産との兼ね合いも考慮しながら、全体的な相続税対策の中でバランスよく活用することが大切です。
(参考:国税庁「相続税の課税対象になる死亡保険金」)
養子縁組による対策を考慮する
養子縁組は、法定相続人の数を増やすことで基礎控除額を引き上げ、相続税を軽減する方法です。
法定相続人が1人増えるごとに基礎控除額が600万円増加するため、大きな節税効果が期待できます。例えば、法定相続人が配偶者と実子1人の場合、養子を1人迎えることで基礎控除額が4,200万円から4,800万円に増加します。
ただし、相続税法では養子の数に制限があり、実子がいる場合は1人まで、実子がいない場合は2人までしか法定相続人として認められません。
また、養子縁組は戸籍上の親子関係を作る法律行為であるため、単なる節税目的での安易な養子縁組は避けるべきです。養子となる人との関係性や、家族全体への影響を十分に考慮する必要があります。
さらに、近年の税制改正により、成人年齢が18歳に引き下げられたことに伴い、養子の年齢要件も変更されていますので、最新の情報を確認することが重要です。
相続時精算課税制度を適切に利用する
相続時精算課税制度は、原則として60歳以上の父母や祖父母などから、18歳以上の子や孫などへの贈与に利用できる制度です。
この制度では、2024年1月1日以後の贈与について年間110万円の基礎控除が設けられています。さらに、基礎控除を差し引いた後の金額について、累計2,500万円までの特別控除を利用できます。
2,500万円の特別控除額を超えた部分には、一律20%の贈与税が課されます。
ただし、この特別控除は贈与税の負担を一時的に抑える制度であり、特別控除を受けた財産が相続税の課税対象から完全に除外されるわけではありません。
贈与者が亡くなった際には、原則として贈与時の価額を相続税の課税価格に加算します。一方、2024年以後の贈与について新設された年間110万円の基礎控除に相当する金額は、原則として相続財産に加算されません。
例えば、2026年に親から子供へ評価額2,000万円の不動産を一度に贈与し、その年に同じ親からほかの贈与を受けていない場合、相続税の計算で加算される金額は原則として1,890万円です。
贈与後に不動産の価値が3,000万円に上昇しても、加算する際の基準は贈与時の価額となります。
ただし、相続時精算課税による贈与で取得した土地には、小規模宅地等の特例を適用できません。自宅や事業用の土地を生前贈与する場合は、相続まで保有した場合との税負担を比較する必要があります。
また、一度相続時精算課税を選択すると、その贈与者からの贈与について暦年課税へ戻すことはできません。
制度を選択する際には、贈与税だけでなく、将来の相続税、不動産の評価額、利用できなくなる特例まで確認することが大切です。
(参考:国税庁「相続時精算課税の選択」)
相続税対策の注意点
相続税対策を行う上では、以下の点にも留意しましょう。
- 過度な節税対策は行わない
- 相続税対策と老後資金のバランスを保つ
それぞれ詳しく解説します。
過度な節税対策は行わない
相続税対策は重要ですが、行き過ぎた節税策は税務当局から否認されるリスクがあります。特に注意が必要なのは「実態を伴わない対策」「法の趣旨を逸脱するような方法」です。
例えば、賃貸用不動産を購入する際に、不当に低い家賃設定をして評価額を下げようとする行為は、税務調査の対象となる可能性があります。
2022年には、マンションの相続税評価額を巡って最高裁で争われた事例もありました。この判決では、納税者が計算した相続税評価額が否定され、より高い評価額が認められました。
(参考:読売新聞「節税目的で14億円近くで購入マンション、路線価で評価し相続税ゼロ…最高裁でも相続人敗訴」)
また、養子縁組による節税も、実質的な親子関係がない場合は否認されるリスクがあります。税務当局は、単なる名目上の養子縁組ではなく、実際の親子関係の実態を重視するためです。
過度な節税対策は、結果的に追徴課税や加算税の対象となる可能性があるため、慎重に検討する必要があります。
相続税対策と老後資金のバランスを保つ
相続税対策を考える際、しばしば見落とされがちなのが老後の生活資金との兼ね合いです。
相続税を減らすことに注力するあまり、自身の老後の生活に支障をきたすケースが少なくありません。
例えば、生前贈与を活用して資産を子どもに移転する際、必要以上に資産を手放してしまい、後々の生活に困窮するリスクがあります。特に医療費や介護費用は年々増加傾向にあり、予想以上の出費が必要になる可能性があります。
また、不動産投資による節税策も、空室リスクや維持管理費用を考慮せずに行うと、老後の安定した収入源どころか負担になってしまう可能性があります。
相続税対策と老後資金の確保は、どちらも重要な課題です。両者のバランスを取るためには、まず自身の老後に必要な資金を試算し、その上で余裕がある部分について相続税対策を検討するのが賢明です。
さらに、相続税対策は一度行えば終わりではなく、家族の状況や税制の変更に応じて随時見直しが必要です。
最新の制度変更と今後の動向について
相続税制度は社会情勢の変化に応じて頻繁に改正されます。最新の制度変更を理解し、今後予想される動向を把握することは、長期的な相続税対策を立てる上で非常に重要です。
ここでは、直近の制度変更と今後の動向について解説し、将来を見据えた対策の立て方を論考します。
2024年以降の相続税制度の変更点
2024年以降、相続税対策に大きく関係する贈与税制度が改正されています。
特に確認しておきたいのは、生前贈与の加算期間、相続時精算課税の基礎控除、各種資金贈与の非課税措置です。
暦年課税による生前贈与については、相続税への加算対象期間が従来の3年から7年へ段階的に延長されています。
2026年12月31日までに相続が開始する場合は、従来どおり相続開始前3年以内の贈与が加算対象です。2027年から2030年までに相続が開始する場合は、2024年1月1日以後の贈与が対象となり、2031年1月1日以後は原則として相続開始前7年以内の贈与が加算対象になります。
ただし、延長された期間のうち相続開始前3年以内に該当しない贈与財産については、その価額の合計額から総額100万円を控除できる措置が設けられています。
また、相続時精算課税制度には2024年1月から年間110万円の基礎控除が新設されました。この基礎控除の範囲内で贈与した財産は、原則として贈与者の死亡時に相続財産へ加算されません。
資金贈与に関する非課税措置にも、次のような変更があります。
- 教育資金の一括贈与に係る非課税措置は、2026年3月31日をもって新規の適用が終了しました。同日までに制度を利用した財産については引き続き適用されますが、贈与者の死亡時や契約終了時に課税が生じる場合があります。
- 結婚・子育て資金の一括贈与に係る非課税措置は、2027年3月31日まで適用されます。一定の要件を満たす場合、1,000万円までの贈与が非課税となります。
- 住宅取得等資金の贈与に係る非課税措置は、2026年12月31日まで適用されます。一定の要件を満たす場合、省エネ等住宅では1,000万円、それ以外の住宅では500万円までの贈与が非課税となります。
これらの制度には、受贈者の年齢や所得、贈与資金の使途、住宅の要件など、それぞれ異なる適用条件が設けられています。
生前贈与を検討する際は、年間の贈与額だけで判断せず、利用できる制度、適用期限、相続税への加算の有無を確認したうえで計画を立てる必要があります。
(参照:国税庁「贈与財産の加算と税額控除(暦年課税)」)
今後予想される相続税制度の変化
相続税制度は社会経済の変化に応じて常に見直しが行われており、今後もさらなる変更が予想されます。
特に注目すべきは、高齢化社会の進展に伴う制度の調整です。平均寿命の延びにより、相続が発生する年齢も上昇傾向にあります。これに伴い、相続時精算課税制度の適用年齢や、各種特例の年齢要件が引き上げられる可能性があります。
また、格差是正の観点から、高額の相続に対する課税強化の動きも予想されます。具体的には、基礎控除額の引き下げや税率の見直しなどが検討される可能性があります。
一方で、中小企業の事業承継を支援する観点から、事業用資産に対する優遇措置の拡充も考えられます。
(参考:経済産業省「経済産業関係 税制改正について」)
デジタル化の進展に伴い、暗号資産(仮想通貨)やデジタル資産の相続に関する規定の整備も予想されます。これらの新しい形態の資産をどのように評価し、課税するかが今後の課題となるでしょう。
さらに、国際的な資産移転への対応も重要なテーマです。海外資産の把握や、国際的な二重課税の調整など、グローバル化に対応した制度の整備が進められる可能性があります。
これらの潜在的な変更を踏まえると、相続税対策は一度策定したら終わりではなく、常に最新の情報をフォローし、必要に応じて見直しを行いましょう。
相続税の節税についてよくある質問
相続税の節税についてよくある質問は、以下のとおりです。
- 5000万円を相続したらいくら相続税がかかりますか?
- 相続が発生した後でも相続税を減らせますか?
- 相続税が0円でも申告は必要ですか?
それでは、それぞれの質問とその回答を紹介します。
5000万円を相続したらいくら相続税がかかりますか?
相続税は5,000万円という金額だけでは決まりません。法定相続人の人数や遺産全体の金額、利用できる控除・特例によって税額が異なります。例えば、正味の遺産額が5,000万円で、ほかに加算すべき財産がない場合、法定相続人の人数に応じた基礎控除額は次のとおりです。
- 法定相続人1人:3,600万円
- 法定相続人2人:4,200万円
- 法定相続人3人:4,800万円
- 法定相続人4人:5,400万円
法定相続人が4人の場合は基礎控除額が5,000万円を上回るため、原則として相続税はかかりません。一方、法定相続人が3人以下の場合は基礎控除額を超える部分が生じますが、実際の納税額は相続税の計算を行ったうえで、配偶者の税額軽減などを反映して判断します。
相続が発生した後でも相続税を減らせますか?
相続が発生した後でも、遺産の分け方や特例の活用によって相続税を軽減できる場合があります。例えば、配偶者が相続する財産には「配偶者の税額軽減」、一定の要件を満たす自宅の土地には「小規模宅地等の特例」を適用できる可能性があります。ただし、これらの特例は遺産分割の状況によって適用可否が変わります。申告期限までに遺産分割が完了していない財産には、原則としてその時点で特例を適用できません。一定の手続きを行えば、申告期限後の遺産分割によって特例を適用できる場合もあります。相続発生後は、財産の評価額と特例の適用要件を確認し、相続人間で遺産分割を検討することが大切です。
相続税が0円でも申告は必要ですか?
相続税が0円でも、利用する特例によっては相続税の申告が必要です。正味の遺産額が基礎控除額以下であれば、原則として相続税の申告は必要ありません。一方、「配偶者の税額軽減」や「小規模宅地等の特例」を適用した結果、相続税が0円になる場合は、特例の適用を受けるために申告が必要です。相続税の申告期限は、原則として被相続人が亡くなったことを知った日の翌日から10か月以内です。特例によって納税額がなくなる場合も、期限内に必要な申告を行うことが重要です。
まとめ
相続税対策は、単なる税金対策ではなく、家族の将来を見据えた重要な取り組みです。
本記事で解説した基本的な仕組みや具体的な対策方法を理解し、自身の状況に適した戦略を立てることが大切。
ただし、相続税制度は複雑で、頻繁に変更されるため、常に最新の情報をキャッチアップする必要があります。また、過度な節税策は逆効果となる可能性もあるため、慎重な判断も求められます。
相続税対策は、自身や家族の将来に大きな影響を与える重要な決断です。したがって、専門家のアドバイスを受けながら進めることが賢明です。
税理士や弁護士など、相続に精通した専門家に相談し、自身の資産状況や家族構成に合わせた最適な対策を講じましょう。
運営団体 2019年1月29日設立。訳あり不動産の買取を行う不動産会社。相続やペアローンによる共有持分、空き家、再建築不可物件、借地、底地など、権利関係が複雑な不動産を買い取り、法的知識や専門知識を以って、再度市場に流通させている。 訳あり不動産の買取サービス「ワケガイ」、空き家、訳あり不動産CtoCプラットフォーム「空き家のURI・KAI」を展開。 経済界(2022年)、日刊ゲンダイ(2022年)、TBSラジオ「BOOST!」(2023年)、夕刊フジ(2023年)などで訳あり不動産について解説している。2024年度ベストベンチャー100選出。 これまでの買取の経験をもとに、訳あり不動産の解説をする著書『拝啓 売りたいのに家が売れません』(代表取締役 丸岡・著)を2024年5月2日に出版。 |