お電話
 無料査定

 更新日: 2026.10.16 | 公開日:
夫婦や親子で住宅を購入する場合や、複数人で相続を受ける場合、不動産を共有名義にすることがあります。
しかし、この共有名義、不動産の売却や活用の際に「全員の同意が必要」といった制約があり、思わぬトラブルにつながることがあります。こうした場面で問題解決の鍵となるのが「不動産の共有名義」に関する正しい知識です。
共有名義とは、不動産を複数人で共同所有する形態のことで、それぞれの「持分」に基づいて権利や義務が分配されます。
共有名義は一見便利に見えても、管理や処分の場面では思わぬ障壁となることもあるため、あらかじめ仕組みやリスク、解消手段を理解しておくことが重要です。
本記事では、不動産の共有名義の基本から、メリット・デメリット、トラブルの回避策、解消の方法までを詳しく解説します。


「共有持分の窓口」運営のワケガイ編集部について

共有持分の窓口のコラムは、共有持分・共有不動産にお悩みの方が、売却・処分・離婚・ペアローン・トラブル対応の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが、共有持分、空き家、再建築不可物件などの訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
共有持分の窓口の詳細はこちら不動産の共有名義とは
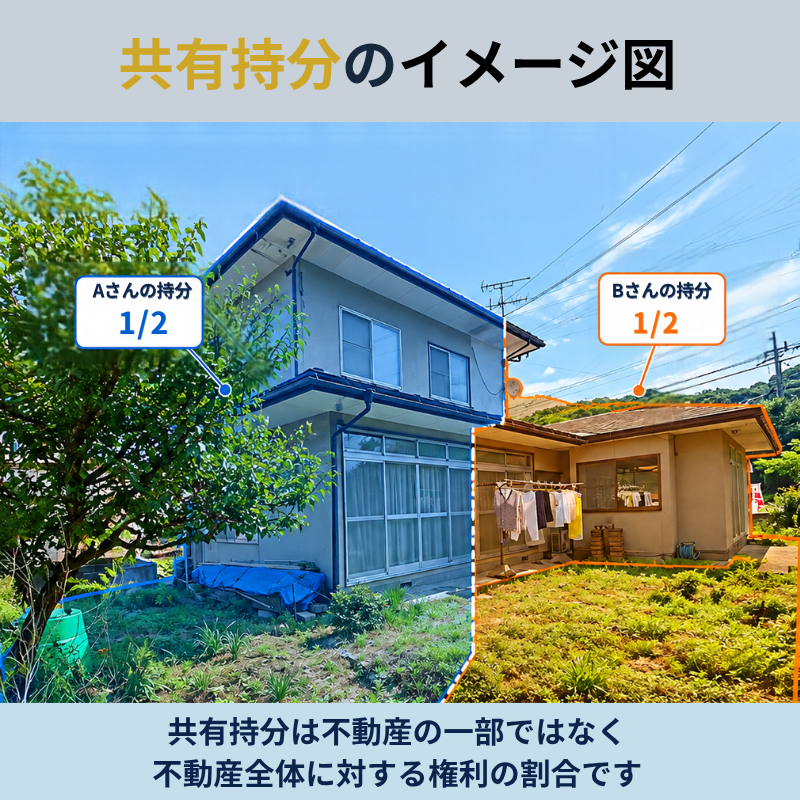
共有名義の不動産では、土地と建物の名義をそれぞれ確認し、各共有者の持分割合を把握することが大切です。
不動産の共有名義とは、一つの土地や建物を複数人で所有し、それぞれが所有権の一部を持っている状態です。
各共有者が所有する割合を「共有持分」といい、登記簿には所有者の氏名や持分割合が記載されます。
例えば、夫婦で3,000万円の住宅を購入し、夫が1,800万円、妻が1,200万円を負担した場合、夫の持分を5分の3、妻の持分を5分の2として登記する方法があります。
共有名義になる経緯には、夫婦や親子による共同購入、兄弟姉妹による相続、所有者からの持分譲渡などがあります。また、土地と建物はそれぞれ独立した不動産であるため、土地だけを共有名義にして建物を単独名義にすることも可能です。
共有者は、自分の持分を単独で売却できます。一方、不動産全体を売却したり、建物を建て替えたりする場合は、原則として共有者全員の同意が必要です。
共有名義を検討する際は、購入時の資金負担だけでなく、将来の管理方法や売却時の意思決定についても考えておく必要があります。
(参照:国税庁「No.4411 共働きの夫婦が住宅を買ったとき」)
不動産を共有名義にすることで得られるメリット
不動産を共有名義にすることで得られるメリットは、以下のとおりです。
- 購入時の資金負担を分散できる
- 特定の相続人に偏らず財産を分配できる
次項より、個別に解説します。
購入時の資金負担を分散できる
夫婦や親子で住宅を共有名義にすると、購入資金を複数人で負担できます。
それぞれの自己資金や借入金を住宅の購入費用に充てられるため、一人では購入資金を確保しにくい場合にも住宅取得を検討できます。
例えば、夫婦がそれぞれ住宅ローンを組むペアローンや、二人で返済義務を負う連帯債務型の住宅ローンを利用する方法があります。ただし、共有名義にすることと、二人で住宅ローンを組むことは別の問題です。借入方法によって返済義務や住宅ローン控除の取り扱いが異なります。
住宅ローン控除については、共有名義にしただけで双方が利用できるわけではありません。それぞれが対象となる住宅借入金を負担し、居住要件などの適用条件を満たす必要があります。
また、登記する持分割合は、実際の購入資金の負担割合との整合性が求められます。
例えば、3,000万円の住宅について夫が2,000万円、妻が1,000万円を負担したにもかかわらず、持分をそれぞれ2分の1として登記すると、妻が負担額を超えて取得した500万円相当の部分について、贈与税の問題が生じます。
購入時には自己資金、住宅ローンの負担割合、登記上の持分割合を整理しておくことが大切です。
(参照:国税庁「No.4411 共働きの夫婦が住宅を買ったとき」)
特定の相続人に偏らず財産を分配できる
不動産を共有名義にすると、一人が所有権をすべて取得するのではなく、複数人がそれぞれの持分に応じた権利を持てます。
例えば、親が亡くなり、子ども2人が住宅を相続する場合、一方だけが住宅を取得するのではなく、双方が持分2分の1ずつを取得する方法があります。現金などの財産が少なく、一人が住宅を取得した場合に他の相続人へ代償金を支払うことが難しいときにも、共有名義による相続が検討されます。
ただし、共有名義にすれば相続人全員が納得するとは限りません。
住宅に住み続けたい相続人と、売却して現金を受け取りたい相続人がいる場合、所有権を公平に分けても、その後の利用方法をめぐって意見が対立することがあります。
また、生前に親から子どもへ持分を移す場合は、相続ではなく贈与や売買による所有権移転となり、贈与税などの課税関係が生じる可能性もあります。
共有名義で相続する場合は、持分割合だけでなく、誰が住宅を使用するのか、維持費をどのように負担するのか、将来売却するときにどう判断するのかについても話し合っておくとよいでしょう。
(参照:国税庁「No.4132 相続人の範囲と法定相続分」)
不動産を共有名義にすることで生じる課題
不動産を共有名義にすることで生じる課題は、以下のとおりです。
- 売却や大規模修繕で「全員の同意」が必要になる
- 使用・収益行為では「過半数の同意」が求められる
- 共有者の死亡により相続関係が複雑化する
ここでは特に多くの人が悩みやすい3つの問題を取り上げて解説します。
売却や大規模修繕で「全員の同意」が必要になる
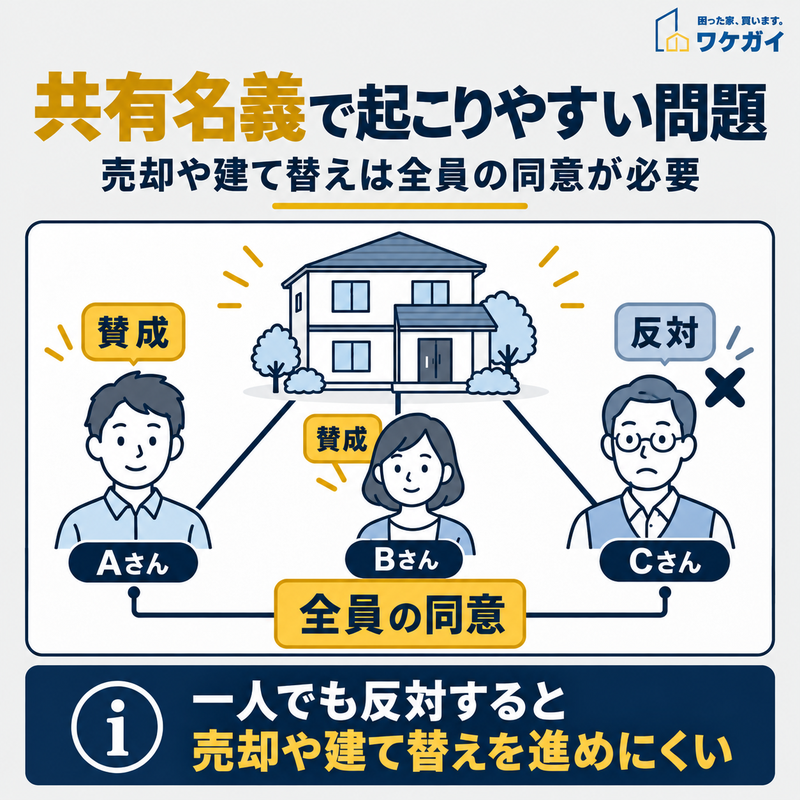
共有不動産全体の売却や建替えには、原則として共有者全員の同意が必要です。
共有名義の不動産全体を売却したり、建物を建て替えたりする場合は、原則として共有者全員の同意が必要です。一方、修繕工事については、その規模だけで必要な同意を判断することはできません。
2023年4月1日に施行された改正民法では、共有物の変更行為について、形状または効用の著しい変更を伴うかどうかで取り扱いが区別されました。
具体的には、次のように整理できます。
| 行為の種類 | 必要な同意 |
|---|---|
| 不動産全体の売却、建物の建替えなど | 原則として共有者全員 |
| 形状や効用の著しい変更を伴わない軽微な変更 | 持分価格の過半数 |
| 通常の管理行為 | 原則として持分価格の過半数 |
| 現状維持のための保存行為 | 各共有者が単独で実施可能 |
例えば、建物の外壁修繕や屋上防水工事は、費用や工事規模が大きくても、形状や効用の著しい変更を伴わなければ、持分価格の過半数で決定できる場合があります。
また、共有物を現状のまま維持するための保存行為であれば、他の共有者の同意を得ずに実施できます。一方、建物の用途や構造を大きく変更する工事などは、共有者全員の同意が必要になる可能性があります。
このため、修繕やリフォームを計画する際は、単に工事金額の大小ではなく、建物の形状・構造・用途・機能にどの程度の変更が生じるかを確認する必要があります。
(参照:e-Gov法令検索「民法第251条・第252条」)
使用・収益行為では「過半数の同意」が求められる
共有不動産の通常の管理に関する事項は、原則として共有者の持分価格の過半数で決定できます。
ただし、建物を第三者へ賃貸する場合は、契約の種類や期間によって必要な同意が変わります。
2023年4月施行の改正民法では、一定期間内の賃借権などについて、持分価格の過半数で設定できることが明確になりました。
建物の場合は、3年を超えない賃借権などの設定が対象です。
ただし、一般的な建物賃貸借は、借地借家法によって契約更新や期間満了後の終了が制限されるため、契約期間が3年以内であっても、原則として共有者全員の同意が必要になります。一方、期間満了によって確実に終了する3年以内の定期建物賃貸借などでは、持分価格の過半数による決定が可能な場合があります。
例えば、Aが70%、BとCがそれぞれ15%の持分を持つ建物では、Aだけで持分価格の過半数を満たします。しかし、それだけですべての賃貸借契約を締結できるわけではありません。
また、共有者間の決定に基づいて不動産を使用している共有者に特別な影響を及ぼす場合には、その共有者の承諾が必要です。
建物を賃貸する場合は、持分割合だけでなく、普通借家契約か定期借家契約か、契約期間は何年か、既に建物を使用している共有者がいるかなどを踏まえて判断します。
(参照:e-Gov法令検索「民法第252条」)
共有者の死亡により相続関係が複雑化する
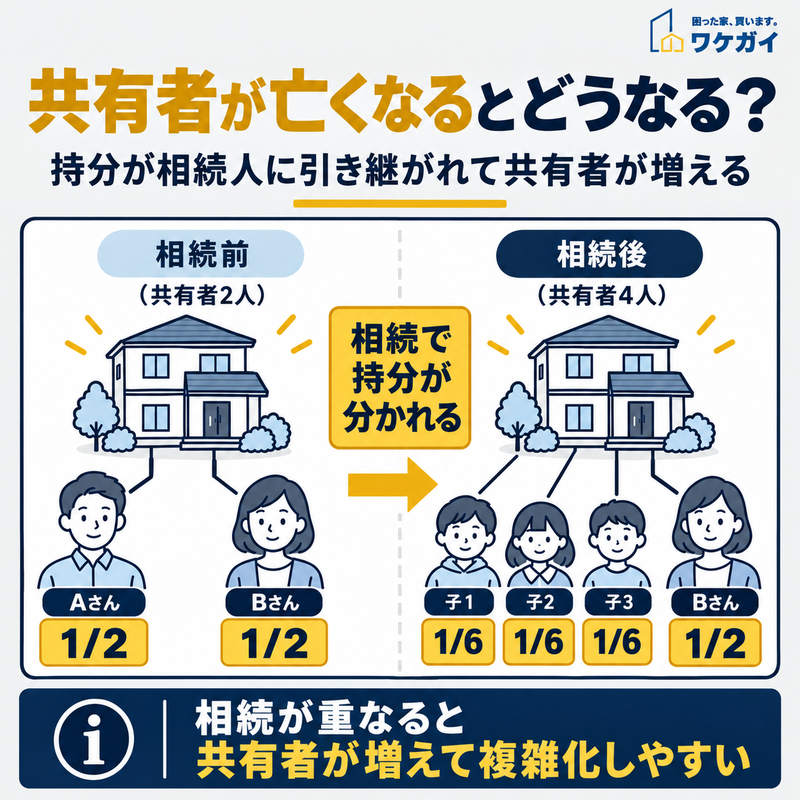
共有者の持分が複数の相続人に引き継がれると、共有者が増えて権利関係が複雑になることがあります。
共有名義のまま共有者の一人が亡くなると、その人の持分は相続人に引き継がれます。
これは当然の権利ですが、実際には相続人が複数人いた場合に、その持分がさらに細かく分かれてしまうため、不動産の管理や処分が一層困難になります。
例えば、3人の共有者のうち1人が亡くなり、その人の相続人が子ども3人のみだった場合、亡くなった人の持分を子ども3人が相続することで、共有者は合計5人になります。
相続人に配偶者がいる場合や、遺言がある場合、遺産分割協議によって取得する人を決める場合などは、持分の承継方法が異なります。
(参照:国税庁「No.4132 相続人の範囲と法定相続分」)
共有名義の場合、固定資産税は誰が払う?
共有名義の土地や建物にかかる固定資産税は、共有者全員が連帯して納税義務を負います。
共有者それぞれに持分割合に応じた税額が課税されるわけではありません。
固定資産税の納税通知書は、通常、共有者の代表者に1通送付されます。代表者が全額を納付した後、共有者間で持分割合などに応じて精算する方法が一般的です。
例えば、3人の共有者の持分割合が50%・30%・20%で、固定資産税が10万円だったとします。
持分割合に応じて負担する取り決めであれば、それぞれの負担額は次のとおりです。
- A:5万円
- B:3万円
- C:2万円
ただし、これは共有者間の負担額を分けたものであり、自治体に対する納税義務が5万円・3万円・2万円に分割されるわけではありません。代表者が税金を滞納した場合は、他の共有者にも税額全体について納付を求められる可能性があります。
そのため、共有不動産を所有する際は、納税通知書の送付先、実際に納付する人、共有者間の負担割合、立替金の精算方法を決めておくとよいでしょう。
関連記事:共有名義の「固定資産税」は誰が払うべき? 滞納した場合や支払いたくない場合はどうなる?
共有名義人の片方が死亡した場合はどうなる?
共有名義の不動産の所有者の一人が亡くなると、亡くなった人の共有持分は原則として相続人に引き継がれます。
残された共有者が自動的にその持分をすべて取得するわけではありません。
例えば、夫婦が住宅を2分の1ずつ共有しており、夫が亡くなったとします。
夫の相続人が妻と子ども3人で、遺言や遺産分割協議による別の定めがなく、法定相続分どおりに取得する場合、夫の持分2分の1は、妻がその半分、子ども3人が残りの半分を均等に相続します。
この場合の住宅全体に対する持分割合は、次のとおりです。
- 妻:4分の3(75%)
- 子どもA:12分の1(約8.33%)
- 子どもB:12分の1(約8.33%)
- 子どもC:12分の1(約8.33%)
妻はもともと持っていた2分の1に加え、夫の持分の半分に当たる4分の1を相続するため、合計4分の3を所有することになります。ただし、遺言や遺産分割協議によって、特定の相続人が夫の持分をすべて取得することも可能です。
また、2024年4月1日から相続登記が義務化されました。相続によって不動産の所有権を取得したことを知った日から、原則として3年以内に相続登記を申請する必要があります。
相続登記の申請方法は相続の内容によって異なり、法定相続分による登記であれば、相続人の一人が相続人全員分を申請することもできます。
共有名義人が亡くなった場合は、相続人の範囲と持分割合を確認し、今後も共有を続けるのか、特定の相続人が持分を取得するのかについて整理しておくことが重要です。
(参照:国税庁「No.4132 相続人の範囲と法定相続分」)
共有名義を単独名義にする手順
共有名義を単独名義にする手順は、以下のとおりです。
- 手順①:共有者と交渉し、持分の譲渡について合意を得る
- 手順②:持分の売買契約を締結し、必要な書類を準備する
- 手順③:名義変更の登記を行い、単独名義にする
それぞれ個別にみていきましょう。
手順①:共有者と交渉し、持分の譲渡について合意を得る
最初のステップは、他の共有者と話し合い、その人の持分を譲ってもらうことについて合意を取り付けることです。
ここで重要なのは、相手にとっても納得できる条件を提示することです。「譲渡」といっても、無償で渡してもらえるわけではなく、多くの場合は金銭のやり取り、つまり持分の「買取」が必要になります。
相手の希望額と自分の支払い可能額がかけ離れていると、交渉が難航することもあります。感情的なもつれや相続トラブルを避けるためにも、あくまで冷静に、第三者の専門家(司法書士や不動産会社など)を交えて進めるとスムーズです。
手順②:持分の売買契約を締結し、必要な書類を準備する
持分譲渡の合意が取れたら、次に進むのが売買契約の締結です。一般的な不動産売買と同様に、持分を売る側と買う側の双方で契約書を作成し、押印します。加えて、名義変更の登記に必要な書類も事前に揃えておく必要があります。
主に必要となるのは以下のような書類です。
| 書類名 | 提出者 |
| 登記原因証明情報(売買契約書など) | 両者 |
| 登記識別情報(権利証) | 売主(持分を手放す側) |
| 印鑑証明書 | 売主(3か月以内) |
| 住民票 | 買主(名義人となる側) |
また、売買代金の支払いと引き換えに書類の受け渡しを行う「決済」も必要です。実務上は司法書士が立ち会うことが多く、登記に漏れがないかの確認もここで行います。
手順③:名義変更の登記を行い、単独名義にする
契約書と必要書類が揃ったら、最終的に法務局で名義変更の登記を行います。
これにより、不動産の登記簿上の所有者が「単独名義」となり、法的にも完全な所有者となるわけです。
このステップが完了すると、名義上も実質上も、他の人の影響を受けることなく不動産を管理・処分できるようになります。ただし、書類の不備や登記漏れがあると、あとでトラブルになる可能性があるため、手続きは専門家に依頼するのが一般的です。
共有名義を単独名義にした場合に発生する費用
共有名義を単独名義にした場合に発生する費用は、以下のとおりです。
- 費用①:持分の買取費用
- 費用②:登記変更にかかる登録免許税
- 費用③:司法書士や専門家への依頼費用
- 費用④:贈与とみなされた場合の贈与税
それぞれ個別にみていきましょう。
費用①:持分の買取費用
共有者から持分を譲り受ける場合、その分の代金を支払う必要があります。これは単なる手続きではなく、不動産の一部を買い取る「売買契約」となるため、市場価格をベースにした金額が発生します。
例えば、対象の不動産が3,000万円で、共有者が30%の持分を持っている場合、その買取費用は概ね900万円程度になります。もちろん、実際の価格は不動産の立地や状態、双方の合意によって変わります。
注意すべきなのは、買取価格を大幅に下げてもらった場合、税務署に「贈与」と見なされるリスクがある点です。この場合、後述する贈与税が別途課される可能性もあるため、適正価格の設定には慎重になる必要があります。
買い取る側・売る側どちらでも持分の値段の目安を知りたいなら、まずは共有持分の簡易査定ができるので以下より試してください。

費用②:登記変更にかかる登録免許税
共有名義を単独名義に変更するために、他の共有者から持分を取得して所有権移転登記を行う場合、登録免許税がかかります。
登録免許税は、原則として移転する持分に対応する不動産の固定資産税評価額を基に計算します。税率は取得原因や土地・建物の種類によって異なります。
2026年10月時点の主な税率は、次のとおりです。
| 登記の種類・取得原因 | 登録免許税率 |
|---|---|
| 土地の売買 | 1.5% |
| 建物の売買 | 原則2.0% |
| 一定の住宅用家屋の売買 | 0.3% |
| 贈与 | 2.0% |
| 相続 | 0.4% |
土地の売買による所有権移転登記には、2029年3月31日まで1.5%の軽減税率が適用されます。
また、一定の要件を満たす住宅用家屋の所有権移転登記については、2027年3月31日までに取得し、取得後1年以内に登記する場合などに0.3%の軽減税率が適用されます。
例えば、取得する共有持分に対応する固定資産税評価額が1,000万円の場合、登録免許税は次のようになります。
- 土地の売買:1,000万円×1.5%=15万円
- 建物の売買:1,000万円×2.0%=20万円(住宅用家屋の軽減税率を適用しない場合)
このように、同じ評価額でも土地と建物では税額が異なることがあります。
また、売買と贈与は原則として同じ2.0%の税率となる場合がありますが、土地の売買や一定の住宅用家屋の売買には軽減措置があります。登記費用を試算するときは、取得原因、移転する持分割合、固定資産税評価額、軽減税率の適用可否を確認することが大切です。
(参照:国税庁「マイホームを持ったとき」)
費用③:司法書士や専門家への依頼費用
名義変更の登記手続きは、自分で行うことも可能ですが、多くの場合は司法書士に依頼するのが一般的です。
特に複雑な共有関係や書類の不備を避けたい場合は、専門家のサポートが不可欠です。
司法書士報酬の相場は、次のとおりです。
| 項目 | 費用の目安(税別) |
| 登記申請手続き | 3万〜7万円程度 |
| 売買契約書の作成・立会い | 2万〜5万円程度 |
依頼先によって金額は前後しますが、全体で5万〜10万円程度を見込んでおくと安心です。また、不動産会社や税理士が関与するケースでは、別途コンサルティング料が発生することもあります。
費用④:贈与とみなされた場合の贈与税
共有持分を無償で譲り受けた場合や、個人から著しく低い価格で購入した場合は、贈与税が課される可能性があります。
例えば、通常の取引価格が500万円の共有持分を100万円で譲り受けた場合、時価と購入価格の差額である400万円が贈与とみなされることがあります。
著しく低い価格かどうかは、個別の事情に基づいて判断されるため、時価より安く購入したという理由だけで、必ず贈与税が課されるわけではありません。
贈与税の暦年課税には、年間110万円の基礎控除があります。その年に贈与を受けた財産の価額を合計し、基礎控除を差し引いた金額を基に税額を計算します。
また、贈与税には「一般税率」と「特例税率」の2種類があります。
| 基礎控除後の課税価格 | 一般税率(控除額) | 特例税率(控除額) |
|---|---|---|
| 200万円以下 | 10%(0円) | 10%(0円) |
| 200万円超〜300万円以下 | 15%(10万円) | 15%(10万円) |
| 300万円超〜400万円以下 | 20%(25万円) | 15%(10万円) |
| 400万円超〜600万円以下 | 30%(65万円) | 20%(30万円) |
※基礎控除後の課税価格が600万円を超える場合は、別の税率・控除額が適用されます。
一般税率は、夫婦間や兄弟姉妹間の贈与などに適用されます。一方、特例税率は、贈与を受ける年の1月1日時点で18歳以上の子や孫が、父母や祖父母などの直系尊属から贈与を受けた場合に適用されます。
先ほどの例で400万円が贈与とみなされ、同じ年に他の贈与がなく、別の控除や課税制度を利用しないと仮定すると、税額は次のように計算されます。
- 贈与とみなされる金額:400万円
- 基礎控除後の課税価格:400万円-110万円=290万円
- 贈与税額:290万円×15%-10万円=33万5,000円
この例では、一般税率と特例税率のどちらでも同じ計算結果になります。
なお、共有持分の評価額や贈与税の取り扱いは、譲渡時の取引条件や当事者の関係によって異なります。親族間で持分を売買する際は、売買価格の根拠を残し、贈与税の課税対象になるかを事前に税理士へ確認しておくとよいでしょう。
(参照:国税庁「No.4408 贈与税の計算と税率(暦年課税)」)
共有名義のままで不動産を手放す方法
共有名義のままで不動産を手放す方法は、以下のとおりです。
- 共有者全員での売却
- 共有者間での持分売買
- 自身の持分のみの第三者への売却
次項より、個別に解説します。
共有者全員での売却
もっともオーソドックスな方法は、共有者全員が合意して不動産を一括で売却するパターンです。
この場合、共有名義のままでも物件全体として市場に出すことができるため、通常の不動産売買と同じように高値での売却が期待できます。
ただし、ここでの鍵は「全員の合意」です。共有者のうち一人でも反対する人がいれば、売却は成立しません。また、誰がどの程度の価格で納得するのか、売却益をどのように分配するのかなど、事前の調整が欠かせません。
不動産会社を介して売却を進める場合は、以下のような流れになります
- Step1.共有者全員で売却の意思を確認
- Step2.査定を依頼し、売却価格を決定
- Step3.売買契約を締結し、代金を持分に応じて分配
売却が完了すれば、名義ごとの処理は不要になり、共有関係も解消されます。
共有者間での持分売買
もう一つの選択肢は、共有者同士で持分を売買する方法です。
例えば「兄弟で共有していたが、自分は家に住む予定がないので、他の兄弟に持分を売る」といったケースがこれにあたります。
この方法であれば、不動産全体を市場に出さずに手放すことができるため、比較的スムーズに進めやすい特徴があります。売買に必要な手続きは通常の持分譲渡と同じで、売買契約の締結や登記の変更が必要になります。
注意点として、持分の評価額や売買価格の妥当性を共有者同士で納得しておく必要があります。極端に安い金額にすると、税務上「贈与」と見なされるリスクもあるため、評価証明書などで根拠を明示しておくと安心です。
この方法のメリットは、相手が既にその不動産に関わっている人物であるため、交渉や意思疎通が比較的取りやすい点にあります。
自身の持分のみの第三者への売却
共有者全員の同意が得られない場合でも、自分の持分だけを第三者に売却することは法律上可能です。
これは「持分売却」と呼ばれ、不動産全体ではなく、所有権の一部のみを他人に譲るという形になります。
この方法にはメリットもありますが、実務上はかなりハードルが高い点に注意が必要です。なぜなら、持分だけを購入しても不動産全体を自由に使えないため、買い手が非常に限られてしまうからです。
特に問題になるのが、売却先が不動産業者や共有トラブルを目的とした「持分買い取り業者」である場合です。そのような業者が入ることで、他の共有者との関係性が悪化し、最終的に強制分割の訴訟に発展することもあります。
リスクを避けるためには、できる限り共有者間での合意を模索し、それでも難しい場合にのみこの選択肢を検討すべきでしょう。
共有名義の不動産売却、トラブルになる前に「ワケガイ」にご相談ください!
当社(株式会社ネクスウィル)は、訳あり不動産の専門買取サービス「ワケガイ」を提供しています。
ワケガイでは、通常の不動産会社では扱いづらい「共有名義」「共有持分」の不動産についても、独自のノウハウで買取を実施しています。共有者との話し合いが難航して売却の見通しが立たない、相続で持分だけを取得したが活用できず困っている、といったケースにも対応可能です。
売主様おひとりの持分のみでも買取対象となりますので、全員の同意が得られない状況でもあきらめる必要はありません。複雑な手続きも、当社提携の専門家がサポートいたします。
お気軽に無料査定をご活用ください。
建物の共有名義についてよくある質問
建物の共有名義についてよくある質問は、以下のとおりです。
- 共有名義にすると固定資産税は安くなる?
- 土地と建物の共有名義は夫婦でどうなりますか?
- 家の名義を2人にしたいのですが?
それでは、それぞれの質問とその回答を紹介します。
共有名義にすると固定資産税は安くなる?
建物や土地を共有名義にしても、名義人が増えたという理由だけで固定資産税の総額が安くなるわけではありません。固定資産税は、不動産の評価額や適用される軽減措置などに基づいて計算されます。共有者が2人でも3人でも、所有者の人数そのものは税額を決める要素ではありません。また、共有名義の場合は共有者全員が連帯して納税義務を負います。実際の費用負担については、持分割合などを基に共有者間で取り決めておくとよいでしょう。
土地と建物の共有名義は夫婦でどうなりますか?
夫婦で住宅を購入する場合、土地と建物の両方を共有名義にすることも、一方を共有名義、もう一方を単独名義にすることも可能です。例えば、土地を夫婦2人の共有名義にして、建物を夫だけの単独名義にする方法もあります。ただし、購入資金を負担した人と登記上の所有者が異なる場合や、実際の出資割合と持分割合が一致しない場合は、贈与税が課される可能性があります。土地と建物では所有者や持分割合を別々に設定できるため、それぞれの購入資金の負担状況を確認したうえで登記内容を決めることが大切です。
家の名義を2人にしたいのですが?
家を2人の共有名義にすることは可能です。これから住宅を購入する場合は、購入資金の負担割合などを踏まえて、それぞれの共有持分を決め、所有権を登記します。すでに一人の単独名義になっている住宅を2人の共有名義にする場合は、現在の所有者がもう一人に持分の一部を売却または贈与し、所有権移転登記を行う方法があります。ただし、持分の移転には登録免許税がかかるほか、取得方法によって贈与税や不動産取得税などが発生する可能性もあります。
まとめ
共有名義の不動産は、一見公平で柔軟な所有形態に見えますが、実際には売却や賃貸などでの合意形成が難しく、トラブルの火種になりやすい性質があります。
特に相続後や時間の経過とともに共有者が増えていくケースでは、管理や活用が事実上不可能になることも少なくありません。
そのため、共有名義のまま放置せず、持分の整理や単独名義化、売却といった選択肢を早めに検討することが現実的です。
自分がどのような立場にあり、どのような制約や権利があるのかを明確に理解した上で、将来的なリスクを回避する判断を心がけましょう。共有者との関係性が良好なうちに動き出すことが、最も円滑な解決への近道です。