お電話
 無料査定

 更新日: 2026.10.4 | 公開日:
共有持分不動産の所有者が複数いる場合、固定資産税などの公租公課の支払いをめぐってさまざまな問題が発生することがあります。
例えば、支払いの負担割合で意見が対立したり、一部の共有者が支払いを拒否したりするケースが存在します。
このような状況で重要となるのが、公租公課に関する正確な知識です。公租公課とは、国や地方公共団体に納める税金や負担金の総称で、共有持分不動産では特に固定資産税が問題になりやすいです。
本記事では、共有持分不動産における公租公課の基礎知識、よくあるトラブルとその対処法、負担軽減の方法などについて詳しく解説します。


「共有持分の窓口」運営のワケガイ編集部について

共有持分の窓口のコラムは、共有持分・共有不動産にお悩みの方が、売却・処分・離婚・ペアローン・トラブル対応の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが、共有持分、空き家、再建築不可物件などの訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
共有持分の窓口の詳細はこちら公租公課とは
公租公課は、国や地方公共団体に納める金銭的負担の総称です。
公租公課は「公租」「公課」の2つの要素から構成されています。
公租は主に税金を指し、所得税や法人税、固定資産税などが該当します。一方、公課は税金以外の公的負担金を意味し、健康保険料や各種証明書の発行費用などが含まれます。
共有持分における公租公課の特徴
共有持分不動産の固定資産税では、税務上の納税義務と、共有者同士で最終的に負担する金額を分けて考える必要があります。
地方税法第10条の2では、共有物に対する地方団体の徴収金について、共有者が連帯して納付する義務を負うと定めています。そのため、固定資産税について各共有者が自治体に対して負う納税義務は、自分の持分に相当する金額だけではありません。共有者それぞれが税額全体について連帯納税義務を負います。
一方、共有者同士の負担関係については、民法第253条で「各共有者は、その持分に応じ、管理の費用を支払い、その他共有物に関する負担を負う」と定められています。代表者が納付の窓口となった場合でも、共有者間では持分割合に応じて精算することになります。
(参照:横浜市「共有名義の土地・建物について、所有持分ごとに納税通知書を発行する制度を導入してください」)
共有持分の固定資産税に関する基礎知識
共有持分不動産に関する公租公課の中で、最も一般的なものが固定資産税です。
この税金は、土地や建物などの固定資産の所有者に課される地方税の一種。
共有持分不動産の場合、固定資産税の取り扱いには特有の注意点がありますので、詳しくみていきましょう
固定資産税の納税義務者は誰?
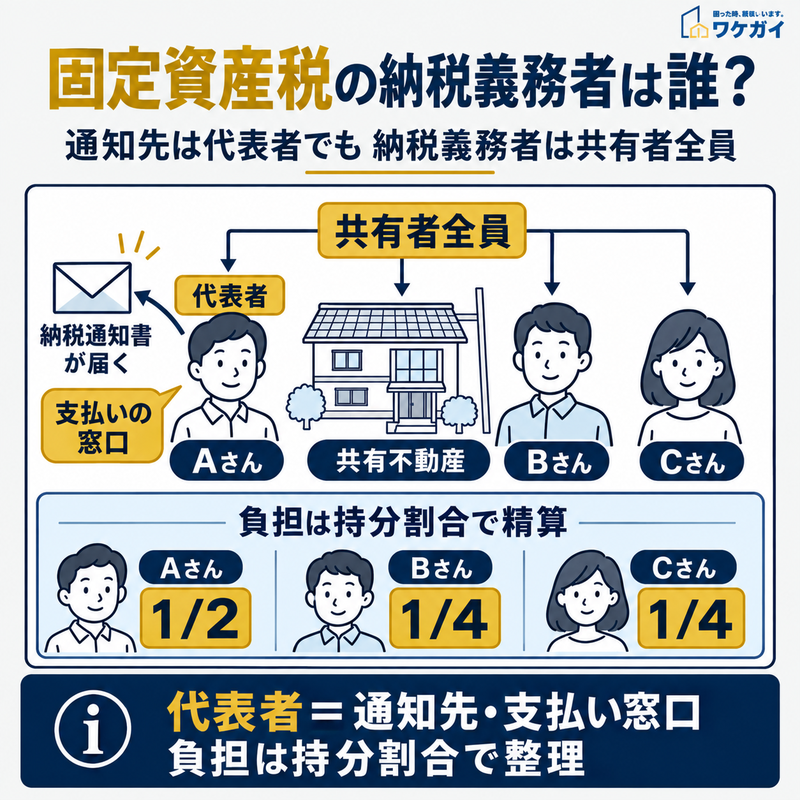
納税通知書は代表者に届く場合がありますが、共有不動産では共有者全員が納税義務を負い、共有者間の負担は持分割合に応じて整理します。
共有名義の不動産では、共有者全員が固定資産税について連帯納税義務を負います。
「持分が2分の1なら自治体に対する納税義務も税額の2分の1だけ」という扱いではなく、各共有者が税額全体について納付義務を負う点に注意が必要です。
実際の納税通知書は、共有者のうち代表者に送付される場合があります。ただし、代表者は納税通知書の送付先や納付の窓口となる人であり、代表者だけが納税義務者になるわけではありません。代表者の選定方法や変更手続きは自治体によって異なります。神戸市では、所定の「共有資産代表者変更届出書」により代表者を変更する仕組みが設けられています。
共有者同士の内部的な負担については、民法第253条に基づき、持分に応じて整理するのが原則です。代表者が税額をまとめて納付した場合は、誰がいくら負担するかを共有者間であらかじめ確認しておくと、立替金をめぐるトラブルを防ぎやすくなります。
(参照:神戸市「共同で所有している物件について、納税通知書を別の共有者に送付してほしい。」)
固定資産税の計算方法と納付時期は?
固定資産税は、原則として課税標準額に税率を乗じて計算します。標準税率は1.4%です。
固定資産税額 = 課税標準額 × 1.4%(標準税率)
土地の場合、住宅用地に対する課税標準の特例などが適用されると、固定資産の評価額と実際に税率を掛ける課税標準額が異なることがあります。そのため、評価額へ単純に1.4%を掛ければ必ず税額を求められるわけではありません。
固定資産の評価額は原則として3年ごとの基準年度に評価替えが行われます。納期は自治体ごとに定められており、たとえば東京都23区では6月・9月・12月・2月の年4回です。物件所在地によって納期限が異なるため、納税通知書または自治体の案内で確認します。
共有不動産でも、共有者ごとに持分相当額だけが個別に課税されるわけではありません。共有資産に対する固定資産税について共有者全員が連帯納税義務を負い、共有者間では持分割合に応じて負担を整理します。
(参照:東京都主税局「固定資産税・都市計画税(土地・家屋)」)
共有持分の公租公課に関してよくあるトラブル例
共有持分の公租公課に関してよくあるトラブル例は、以下のようなものです。
- トラブル①:負担割合の決定方法でもめる
- トラブル②:代表者の役割と責任が決まらない
- トラブル③:支払い拒否や滞納が発生する
それぞれ個別にみていきましょう。
トラブル例①:負担割合の決定方法でもめる
公租公課の負担割合をめぐるトラブルは、共有持分不動産において最も一般的な問題の1つです。
原則として、各共有者は持分に応じて負担すべきですが、現実にはそう単純にいかないケースも少なくありません。
例えば、ある共有者が不動産を実際に使用していない場合、その共有者が「使っていないのだから支払う必要はない」と主張するケースがあります。しかし、法律上は使用の有無に関わらず、持分に応じた負担が求められます。
また、相続によって共有状態になった場合、被相続人が生前に負担していた割合をそのまま踏襲しようとする共有者と、法定相続分に応じた負担を求める共有者との間で対立が生じることもあります。
このようなトラブルを防ぐためには、共有者間で事前に明確な取り決めを行うことが重要です。可能であれば、書面で合意内容を残しておくことをおすすめします。
それでも合意に至らない場合は、弁護士などの専門家に相談し、適切な解決策を見出すことが望ましいでしょう。
トラブル例②:代表者の役割と責任が決まらない
共有不動産では、納税通知書の送付先として共有者のうち一人を代表者とする運用があります。
代表者は通知を受け取り、納付の窓口となりますが、代表者になっただけで共有物の管理や処分について単独で決定できる権限を得るわけではありません。共有物の管理や変更には、民法上それぞれ別のルールが設けられています。
トラブルになりやすいのは、「誰が納税通知書を受け取るのか」「誰がいったん納付するのか」「他の共有者が代表者へいつ精算するのか」といった役割が曖昧な場合です。
代表者の変更方法も自治体によって異なります。神戸市では、現在の代表者と新しい代表者による所定の届出によって変更する仕組みがあり、変更後の送付先への切り替えは翌年度以降とされています。代表者を決める際は、自治体の手続きと共有者間の費用負担を分けて確認しておくことが重要です。
(参照:神戸市「共同で所有している物件について、納税通知書を別の共有者に送付してほしい。」)
トラブル例③:支払い拒否や滞納が発生する
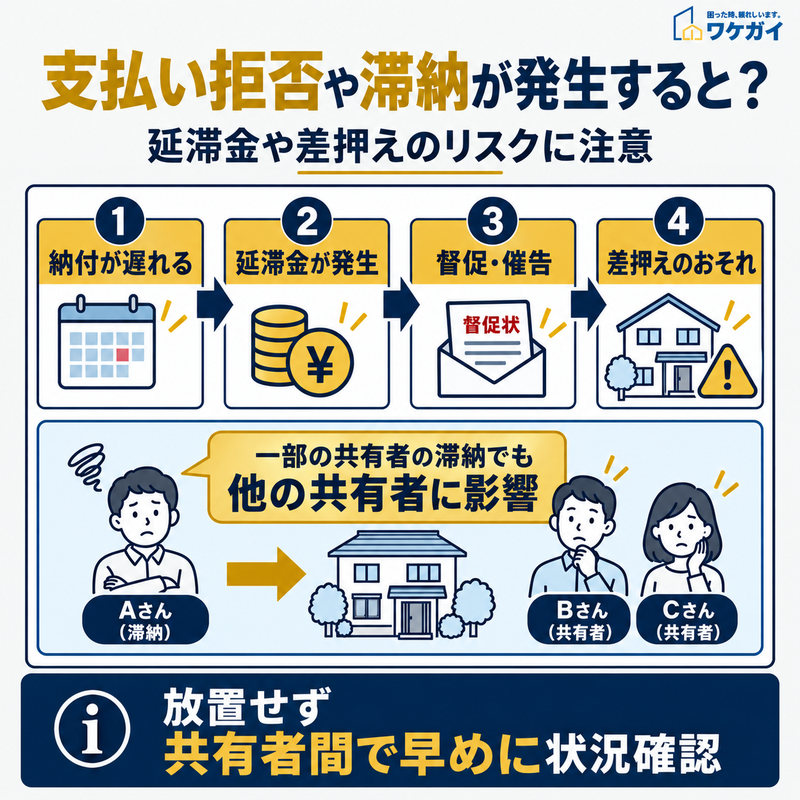
固定資産税を滞納すると延滞金や督促・催告を経て、財産が差し押さえられる可能性があります。共有不動産では他の共有者への影響にも注意が必要です。
公租公課の支払い拒否や滞納は、共有持分不動産において最も深刻なトラブルの1つです。
これは単に金銭的な問題にとどまらず、法的なリスクや不動産の権利関係にも影響を及ぼす可能性があります。
支払い拒否の背景には、さまざまな理由があります。例えば、経済的な困難に直面している共有者や、不動産の利用状況に不満を持つ共有者が支払いを拒否するケースがあります。また、共有者間の対立が激化し、相手への嫌がらせとして支払いを拒否するという事態も起こり得ます。
滞納が続くと、延滞金が発生するだけでなく、最悪の場合、不動産の差し押さえにつながる可能性もあります。特に注意すべきは、共有持分不動産の場合、一部の共有者の滞納が他の共有者にも影響を及ぼす点です。これは「連帯納付」の原則に基づいています。
このようなトラブルを防ぐためには、まず共有者間で定期的に情報を共有し、支払い状況を確認し合うことが大切です。また、経済的な困難を抱える共有者がいる場合は、一時的な立て替え払いや分割払いの提案など、柔軟な対応を検討することも有効でしょう。
支払い拒否や滞納が長期化する場合は、法的な対応を検討する必要があります。具体的には、支払いを拒否する共有者に対して支払いを求める訴訟を起こしたり、最終的には共有物分割請求を行ったりすることも選択肢となります。ただし、これらの法的手段は共有者間の関係を決定的に悪化させる可能性があるため、慎重に判断する必要があります。
共有持分の公租公課を軽減する方法
共有持分の公租公課を軽減する方法は、以下のとおりです。
- 固定資産税の軽減措置を活用する
- 共有持分の売却や買取を実施する
ここからは、共有持分の売却や買取について詳しく解説します。
固定資産税の軽減措置を活用する

住宅用地の課税標準の特例や新築住宅、バリアフリー・省エネ改修など、固定資産税には条件に応じた軽減措置があります。
固定資産税には、一定の条件を満たした場合に適用される軽減措置があります。これらの制度を上手く活用することで、共有持分不動産の税負担を軽くすることができます。
代表的な軽減措置の1つに、住宅用地に対する課税標準の特例があります。この特例では、小規模住宅用地(200㎡以下の部分)については、固定資産税評価額の6分の1を課税標準とします。
一般住宅用地(200㎡を超える部分)については、3分の1を課税標準とします。つまり、実質的に税額が大幅に軽減されるのです。
また、新築住宅に対する軽減措置もあります。一定の条件を満たす新築住宅では、新築後3年間(マンションの場合は5年間)、固定資産税が2分の1に減額されます。この措置は、共有持分不動産が新築の場合に特に有効です。
さらに、バリアフリー改修や省エネ改修を行った場合にも、一定期間固定資産税が減額される制度があります。共有者間で合意の上、このような改修を行うことで、税負担の軽減と同時に不動産の価値向上も図ることができます。
これらの軽減措置を適用するためには、適切な申請手続きが必要。申請の期限や必要書類は自治体によって異なる場合があるため、事前に確認することが重要です。
共有持分の売却や買取を実施する
公租公課の負担が重い場合や共有関係を解消したい場合は、自身の共有持分を売却する方法があります。
ただし、共有持分を売却した時点で、その年度の固定資産税の法定納税義務まで買主へ移るわけではありません。
固定資産税は、毎年1月1日時点で固定資産課税台帳に所有者として登録されている人に課税されます。そのため、1月2日以降に共有持分を売却して所有権移転登記をした場合でも、その年度の納税義務者は原則として変わりません。
不動産売買では、引渡し日などを基準として売主と買主の間で固定資産税・都市計画税を日割り精算することがあります。しかし、この精算は当事者間の合意によるものであり、地方税法上の納税義務そのものが買主へ移転する制度ではありません。
一方、他の共有者の持分を買い取る方法もあります。2人で共有している不動産で一方が相手の持分をすべて取得すれば単独所有となり、共有者間で納付や精算を行う必要はなくなります。売却・買取を検討するときは、売買価格だけでなく、1月1日時点の所有関係とその年度の固定資産税の負担についても確認しておきましょう。
(参照:東京都主税局「固定資産税・都市計画税(土地・家屋)」)

共有持分の公租公課に関する法的諸問題
共有持分不動産の公租公課をめぐっては、さまざまな法的問題が生じる可能性があります。
これらの問題は、共有者間の関係性だけでなく、第三者との関係にも影響を及ぼすケースも存在します。
1つの重要な法的問題は、共有者の1人が破産した場合の公租公課の扱いです。破産した共有者の持分は破産財団に組み込まれますが、その持分に対応する公租公課の支払い義務はどうなるのでしょうか。
破産法の規定により、破産管財人が破産財団の管理として公租公課を支払う場合もありますが、実際には他の共有者が負担せざるを得ないケースも少なくありません。
(参考:e-Gov 法令検索「破産法」)
また、相続時の未払い公租公課の処理も複雑な問題となり得ます。被相続人が支払っていなかった公租公課は、原則として相続人が引き継ぐことになります。しかし、複数の相続人がいる場合、その負担をどのように分配するかで争いが生じることがあります。
さらに、共有持分の差押えや競売に関する問題も懸念されます。共有者の一人に債務があり、その持分が差し押さえられた場合、公租公課の支払いはどうなるのでしょうか。また、差押えられた持分が競売にかけられた場合、新たな共有者との関係をどのように構築していくかも課題となります。
公租公課についてよくある質問
公租公課についてよくある質問は、以下のとおりです。
- 共有名義不動産の固定資産税は誰が払うの?
- 共有者の一人が支払いを拒否した場合はどうすればいい?
- 公租公課の滞納によるリスクにはどのようなものがある?
- 公租公課負担金とは何ですか?
- 公租公課法とは?
- 租税公課とはどのような内容ですか?
それでは、それぞれの質問とその回答を紹介します。
共有名義不動産の固定資産税は誰が払うの?
共有名義不動産の固定資産税は、共有者全員が連帯して納付する義務を負います。自治体に対して各共有者が持分相当額だけの納税義務を負うのではなく、それぞれが税額全体について連帯納税義務を負う関係です。納税通知書は共有者の代表者へ送付される場合がありますが、代表者だけが納税義務者になるわけではありません。一方、共有者同士の負担については、民法第253条により持分に応じて負担するのが原則です。代表者が全額を納付した場合には、共有者間で持分割合に応じて精算することになります。
共有者の一人が支払いを拒否した場合はどうすればいい?
共有者の一人が固定資産税の支払いを拒否するケースは珍しくありません。このような状況に直面した場合、まず支払いを拒否している共有者と対話を試みることが大切です。拒否の理由を聞き、状況に応じて柔軟な対応を検討しましょう。例えば、一時的な経済的困難が原因であれば、分割払いを提案するなどの対応が考えられます。
対話で解決しない場合は、内容証明郵便で支払いを求める通知を送ることも1つの手段です。これにより、法的な手続きに移行する可能性があることを相手に認識させることができます。それでも解決しない場合は、法的な手段を検討する必要があります。具体的には、支払いを求める訴訟を起こすことが考えられます。ただし、訴訟には時間とコストがかかるため、慎重に判断しなければなりません。
最終的な手段として、共有物分割請求を行うことも選択肢の1つです。これにより共有関係を解消し、問題のある共有者との関係を断ち切ることができます。ただし、この方法は他の共有者との関係も大きく変化させる可能性があるため、十分な検討が必要です。
公租公課の滞納によるリスクにはどのようなものがある?
固定資産税などの市税を納期限までに納付しない場合は、税金とは別に延滞金が発生します。督促や催告を受けても納付されなければ、財産調査を経て差押えなどの滞納処分が行われる可能性があります。
差押えの対象は不動産だけではありません。預貯金や給与、年金、生命保険、有価証券なども対象となり、差押え後も滞納が続けば、差し押さえた不動産などが公売される場合があります。また、共有固定資産の固定資産税は共有者全員が連帯納税義務を負います。そのため、共有者間で「自分の持分相当額は負担した」という認識があっても、税務上の納付が完了していなければ、他の共有者にも納付が求められる可能性があります。
なお、税金を直接滞納した情報そのものがJICCの信用情報に登録されるわけではありません。ただし、税金をクレジットカードで支払い、そのカード代金を延滞した場合には、クレジットカードの延滞情報が登録される場合があります。
公租公課負担金とは何ですか?
公租公課負担金とは、不動産売買の際に、固定資産税や都市計画税を売主と買主の間で精算する金額を指す場合があります。固定資産税の法定納税義務者は、毎年1月1日時点の所有者です。年の途中で不動産を売却してもその年度の納税義務者は変わりませんが、実務では引渡し日などを基準として、買主が引渡し後の期間に相当する税額を売主へ支払う形で日割り精算することがあります。この精算は法律上の納税義務を移すものではなく、売主と買主の合意に基づくものです。
公租公課法とは?
「公租公課法」という名称の単独の法律があるわけではありません。「公租公課」は、税金やその他の公的な負担をまとめて表す言葉です。不動産に関する公租公課では、固定資産税や都市計画税について地方税法が関係するなど、対象となる税金・負担金によって根拠となる法令が異なります。「公租公課」という言葉を見たときは、具体的にどの税金や負担金を指しているのかを確認する必要があります。
租税公課とはどのような内容ですか?
租税公課とは、国税・地方税などの租税と、その他の公的な負担金をまとめた表現です。会計や税務では「租税公課」という勘定科目として使われることもあります。不動産の保有・取引に関係するものでは、固定資産税や都市計画税、登録免許税、不動産取得税などが代表例です。どの税金を経費や損金として処理できるかは税目や納税者の状況によって異なるため、「租税公課」という名称だけで一律に判断するものではありません。
まとめ
共有持分不動産の公租公課に関する問題は、適切な知識と対策があれば多くの場合回避できます。
まず、共有者間で明確な取り決めを行い、定期的に情報を共有することが重要です。
また、固定資産税の軽減措置を積極的に活用したり、必要に応じて共有持分の売却や買取を検討したりすることで、負担を軽減できる可能性があります。
しかし、複雑な法的問題が絡む場合や、共有者間の対立が深刻化した場合は、個人で解決するのは困難です。
そのような状況では、弁護士や税理士などの専門家に相談することをおすすめします。専門家のアドバイスを受けることで、適切な解決策を見出し、トラブルを最小限に抑えられるでしょう。