お電話
 無料査定

 更新日: 2026.9.24 | 公開日:
被相続人(亡くなった人)から遺産を相続する際、相続税が発生する可能性があります。
特に、相続対象の不動産を「共有」で所有している場合、権利関係の複雑性から事前に相続税の概要を把握しておくのが賢明でしょう。
今回は、共有不動産に関する相続税の基礎知識や支払い方、共有不動産を相続した場合の問題点を紹介します。


「共有持分の窓口」運営のワケガイ編集部について

共有持分の窓口のコラムは、共有持分・共有不動産にお悩みの方が、売却・処分・離婚・ペアローン・トラブル対応の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが、共有持分、空き家、再建築不可物件などの訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
共有持分の窓口の詳細はこちら相続税とは?
相続税は、故人から相続や遺言で財産が移動した際に発生し、基礎控除額を超える財産の部分に対して課税される税金です。
(参考:国税庁「相続税」)
不動産以外にも相続税の対象となる財産とそうでない財産が存在し、以下のとおりです。
【相続税の対象となる財産】
- 現金、預金
- 株式、債券などの有価証券
- 土地、建物などの不動産
- 美術品や骨董品
- 被相続人が保険料を負担していた生命保険金、死亡保険金(みなし相続財産)
- 相続開始前の一定期間に暦年課税で贈与された財産
- 相続時精算課税制度の適用を受けた贈与財産
【相続税の対象とならない財産】
国や地方公共団体、特定の公益法人などへ寄付した一定の財産は、相続税が非課税となる場合があります。
また、相続人が受け取る死亡保険金には「500万円×法定相続人の数」の非課税限度額があり、この範囲内の金額には相続税がかかりません。
一方、住宅ローンなどの債務や一定の葬式費用は「非課税財産」ではありません。相続税の課税価格を計算する際に、取得した財産の価額から差し引く項目です。死亡保険金の非課税枠は、受取人が相続人である場合に適用されます。
相続税の支払い方法について
相続税の納付期限や方法について説明します。期限を過ぎると罰則があるため、しっかりと把握しておきましょう。
納付の期限
相続税の申告と納付は、被相続人が死亡したことを知った日の翌日から10か月以内に行います。
期限までに申告・納付しなかった場合は、状況に応じて加算税や延滞税がかかることがあります。現行本文のように「期限を過ぎると特別控除の適用がなくなる」と一律に説明するのではなく、利用する特例や控除ごとの要件を確認することが大切です。
税金の納め方
相続税は、以下の方法で納付できます。
現金による納付
原則として、現金での一括納付が必要です。納付は銀行や郵便局、信用金庫、税務署で可能。相続税の申告は相続人が行い、できない場合は税理士に代行してもらうことも可能。
クレジットカード
2017年から、相続税もクレジットカードで納付できるようになりました。
1度の納付手続で利用できる金額は、1,000万円未満かつ利用するクレジットカードの決済可能額以下です。納付税額とは別に決済手数料がかかる点も確認しておきましょう。
延納について
相続税は金銭で期限までに一括納付するのが原則ですが、相続税額が10万円を超え、金銭で一括納付することが困難な事情がある場合は、一定の要件を満たすことで年払いの「延納」を利用できます。
延納できるのは、金銭での納付が困難な金額の範囲内です。
延納を利用するには、延納税額と利子税に相当する担保を提供し、納期限または納付すべき日までに延納申請書などを提出する必要があります。ただし、延納税額が100万円以下で、かつ延納期間が3年以下の場合は担保を提供する必要がありません。
延納期間中には利子税がかかります。割合は相続財産に占める不動産等の割合や延納する財産の種類などによって異なり、2026年に適用される特例割合は区分に応じて年0.2%〜1.0%です。
物納について
相続税は原則として金銭で納付しますが、延納によっても金銭で納付することが困難な場合は、一定の相続財産を使って納める「物納」を申請できます。
物納を利用するには、延納によっても金銭納付が困難であることに加え、物納できる種類・順位に該当する財産であること、物納適格財産であることなどの要件を満たす必要があります。また、納期限または納付すべき日までに、物納申請書と必要書類を提出しなければなりません。
相続税の計算方法
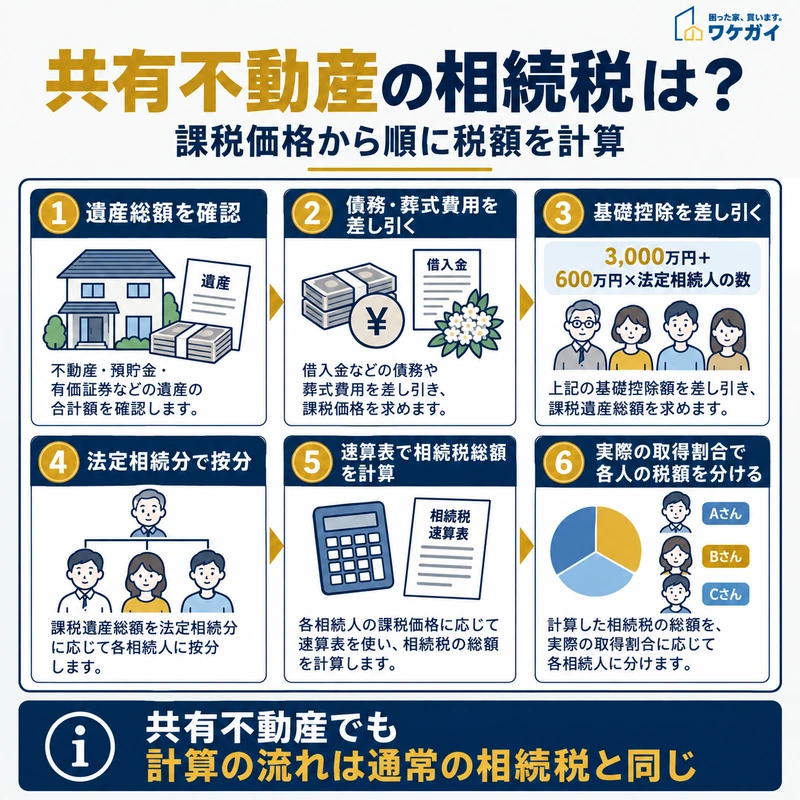
共有不動産の相続税は、遺産総額の確認から各相続人への税額按分まで順に計算します。
相続税は、各相続人が実際に取得した財産額へ直接税率をかけて計算するわけではありません。
まず、相続人ごとの課税価格を合計し、そこから基礎控除額を差し引いて「課税遺産総額」を求めます。
次に、課税遺産総額を法定相続分に応じて各法定相続人へ按分し、それぞれの金額に相続税の速算表を適用して相続税の総額を計算します。
最後に、その相続税総額を実際に取得した財産の割合に応じて各相続人へ振り分け、必要に応じて税額控除などを適用します。基礎控除額は「3,000万円+600万円×法定相続人の数」です。
【法定相続分に応じた税率】
| 法定相続分に応じた取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | なし |
| 1,000万円超〜3,000万円以下 | 15% | 50万円 |
| 3,000万円超〜5,000万円以下 | 20% | 200万円 |
| 5,000万円超〜1億円以下 | 30% | 700万円 |
| 1億円超〜2億円以下 | 40% | 1,700万円 |
| 2億円超〜3億円以下 | 45% | 2,700万円 |
| 3億円超〜6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
(参考:国税庁「相続税の税率」)
共有不動産の相続税はどうなるの?
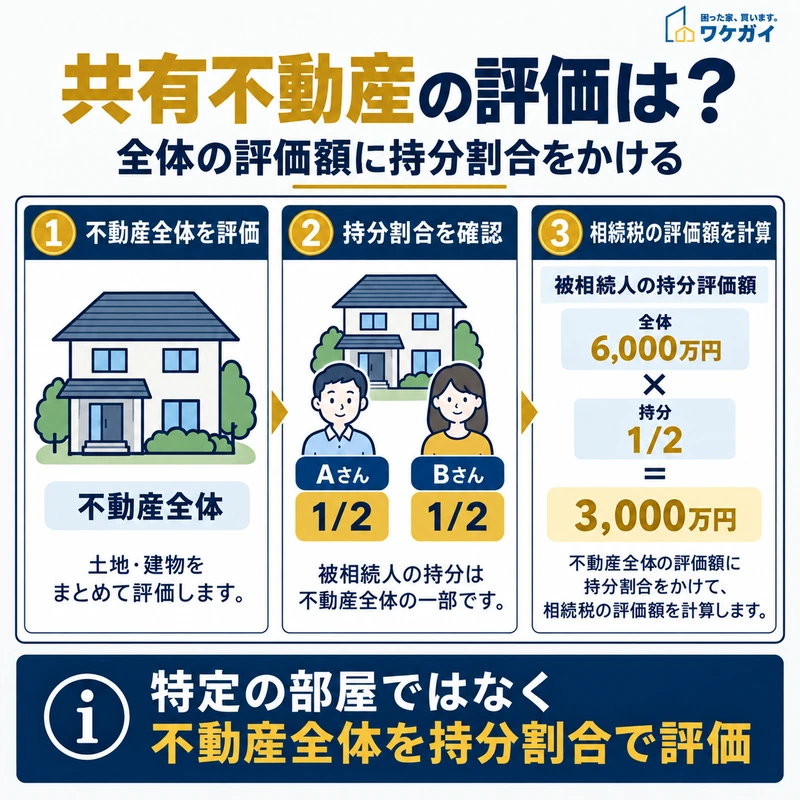
共有不動産は、不動産全体を評価したうえで、被相続人の持分割合を掛けて評価額を求めます。
「不動産の共有」とは、2人以上の人が共同で不動産を所有している場合のことです。
そのため、各相続人は共有不動産の持ち分に割り当てられた相続税を支払う必要があります。
共有者の一人が死亡して不動産を相続した場合、共有者は相続人分だけ細分化されてしまいます。これにより、利害関係が複雑になってしまうということです。
もし、今後共有者全員の同意が必要な売却などを行う際には、同意を得られずにトラブルに発展するケースも考えられるでしょう。
したがって、共有不動産を所有している場合には、早い段階で共有関係を解消する。あるいは、財産を譲渡・贈与するなどして問題を事前に回避しましょう。
共有不動産の相続税対策方法
ここからは、共有不動産の相続税対策について解説します。現実的には「生前贈与」「信託」のどちらかが選択肢となるでしょう。
生前贈与

生前贈与加算の対象期間は段階的に延長され、2031年以後の相続では7年以内が対象となります。
生前贈与は、贈与する時期や金額、利用する課税制度によっては相続税の負担軽減につながる場合があります。
ただし、財産を生前に贈与すれば、必ず相続税の対象から外れるわけではありません。
暦年課税による生前贈与については、2024年1月1日以後の贈与から相続税への加算対象期間が段階的に延長されています。2026年12月31日までに発生する相続では相続開始前3年以内ですが、2027年1月1日〜2030年12月31日に発生する相続では2024年1月1日から相続開始日までの贈与が対象です。
2031年1月1日以後に発生する相続では、相続開始前7年以内の贈与が加算対象となります。なお、相続開始前3年超の期間に行われた加算対象の贈与については、その財産価額の合計から100万円を控除できます。
信託
家族信託は、財産の管理や将来の承継方法をあらかじめ定めるために利用できる制度です。
例えば、父を委託者兼受益者、長男を受託者とすることで、長男が信託契約に従って財産を管理する形にできます。
ただし、家族信託を利用しただけで信託財産が相続税の対象から外れるわけではありません。委託者の死亡を原因として新たな受益者が信託に関する権利を取得する場合などには、相続税の課税対象となることがあります。
信託の設計によって税務上の扱いが変わるため、相続税対策を目的とする場合は、財産管理の方法だけでなく受益権の承継方法まで含めて確認することが重要です。
共有名義の相続税についてよくある質問
共有名義の相続税についてよくある質問は、以下のとおりです。
- 夫婦共有名義で片方が死亡した場合、相続はどうなりますか?
- 共有名義にすると固定資産税は安くなりますか?
- 実家の相続は共有名義にした方がよいですか?
それでは、それぞれの質問とその回答を紹介します。
夫婦共有名義で片方が死亡した場合、相続はどうなりますか?
夫婦で不動産を共有している場合、一方が亡くなっても不動産全体が相続財産になるわけではありません。亡くなった人が所有していた共有持分が相続財産となり、遺言や遺産分割協議などに基づいて相続人が取得します。誰が持分を取得するかが決まった後は、相続登記を行います。残された共有者の持分まで相続によって変わるわけではありません。
共有名義にすると固定資産税は安くなりますか?
共有名義にしたことだけを理由に、固定資産税の総額が安くなるわけではありません。固定資産税額は不動産の評価額や住宅用地の特例などをもとに決まり、単独名義か共有名義かによって税額そのものが軽減される制度ではありません。共有不動産については共有者が固定資産税の納税義務を負うため、誰が実際に納付し、共有者間でどのように負担するかも確認しておく必要があります。
実家の相続は共有名義にした方がよいですか?
実家を複数の相続人による共有名義にする方法もありますが、将来の管理や処分まで考えて決めることが大切です。共有不動産を売却する場合には共有者全員の合意が必要となり、共有者が亡くなるとその持分がさらに相続されて権利関係が複雑になることがあります。代表者が不動産を取得して他の相続人へ代償金を支払う代償分割や、不動産を売却して代金を分ける換価分割なども含めて検討するとよいでしょう。
まとめ
今回は、不動産にかかる相続税の概要、納付方法、計算方法、共有不動産の場合の解決方法について紹介しました。不動産の相続は、将来的に多くの権利者に影響を与える可能性があるものです。
そのため、相続する不動産がある場合は、円滑な相続のために適切な対策を講じる必要があります。将来のリスクを低減するためにも、今のうちに家族内で不動産相続について話し合っておくことが大切です。
本ブログで情報発信を行っている当社(株式会社ネクスウィル)は、訳あり物件の買取に特化したサービス「ワケガイ」を提供しています。
共有持分であっても最短1日の買取が可能で、法的な手続きについては丸投げしていただけます。共有持分にお悩みの方は、ぜひ下記よりご相談ください。