更新日: 2026.9.6 | 公開日:
こんにちは。ワケガイ編集部です。
共有名義の不動産をリフォームしようとすると、「費用をどのように負担するか」「持分と支出のバランスはどうか」など、共有者間でトラブルが発生しやすくなります。
親子や夫婦といった近しい関係でも、「後から贈与とみなされて税金が発生した」「話し合いがこじれてしまった」といった事例は少なくありません。
中でも特に注意すべきなのが贈与税のリスクです。たとえ家族間で合意の上だったとしても、持分割合と異なる費用の負担をすると、その差額が「贈与」とみなされ、税務署から課税される可能性があります。
本記事では、共有持分の不動産をリフォームする際に押さえておくべきルールと、贈与税の計算例やなるべく費用を安く抑える方法について解説します。


共有持分のリフォームに関する基本ルール
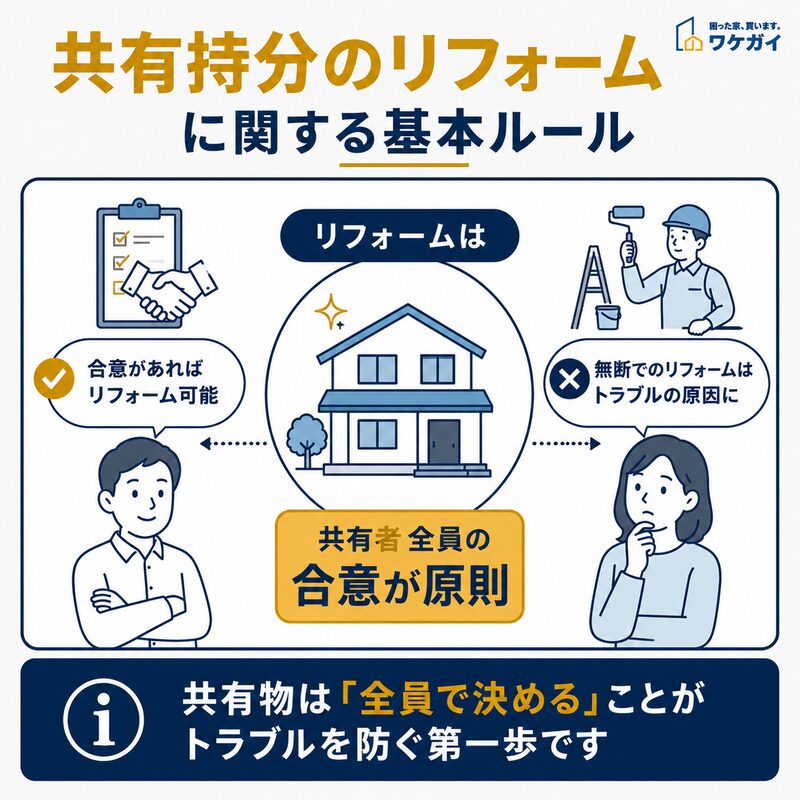
共有不動産のリフォームでは、共有者の合意を得て進めることがトラブル防止につながります。
共有名義の不動産をリフォームする際は、単独名義のケースと比べて注意すべき点が多くあります。
所有者が複数いることで「誰の同意が必要か」「どこまでの工事なら単独で可能か」といった判断が複雑になります。
以下では、共有持分不動産におけるリフォームの基本的なルールを解説します。
軽微な修繕なら単独でも可能
共有名義の不動産でも、建物の現状を維持するために必要な修繕であれば、共有者の一人が単独で行えます。
雨漏りや破損した配管の補修などは、共有物の価値や状態を維持する「保存行為」に該当するためです。
民法では、保存行為について各共有者が単独で行えると定められています。一方、壁紙の張り替えや設備交換などは、工事の目的や範囲によって保存行為ではなく、管理行為や軽微な変更に該当する場合があります。
そのため、共有名義の住宅をリフォームする際は、工事の名称だけで単独施工の可否を判断せず、建物の現状維持に必要な工事かどうかを確認することが大切です。他の共有者の使用や権利に影響する工事であれば、事前に内容を共有しておくとトラブルを防ぎやすくなります。
民法252条5項では、各共有者が保存行為を行えると規定されています。
大規模なリフォームは共有者全員の同意が必要
共有物の形状や効用を著しく変えるリフォームを行う場合は、原則として共有者全員の同意が必要です。
共有名義の不動産は各共有者が持分を所有しているため、一人の判断だけで共有物そのものを大きく変更することはできません。
増築や建て替え、大幅な間取り変更などは、工事内容によって共有物の変更行為に該当する可能性があります。一方、形状や効用を著しく変えない変更や管理に関する事項は、各共有者の持分価格に従った過半数で決められます。
つまり、共有名義のリフォームでは「全員の同意が必要か」「持分価格の過半数で決められるか」「単独で行えるか」を工事内容ごとに判断する必要があります。共有者の人数ではなく、持分割合も確認したうえで必要な同意を得ることが重要です。
民法251条・252条では、著しい変更と管理行為などで必要となる同意の範囲が分けられています。
贈与税とは
贈与税は、誰かから資産を無料や低額で譲受した際に発生する税金です。
特に、不動産に関しては、土地や建物が贈与される場合や、住宅購入の際の資金援助を受けた時にこの税が対象となる点に留意しなければなりません。
贈与の総額から基礎控除額110万円を差し引いた金額に対して、贈与税が課されるのです。この計算は、毎年1月1日から12月31日の期間で行われるため、「暦年課税」と呼ばれています。
平成27年からは、贈与税の税率は「一般贈与財産」と「特例贈与財産」の2カテゴリーに分かれるようになりました。
特例贈与財産とは、18歳以上で、贈与を受けた年の1月1日時点の状況を基に、直系尊属(例:父母や祖父母)からの贈与として計算される資産のことを指します。
<一般贈与財産用(一般税率)>
| 課税価格範囲(基礎控除後) | 税率 | 控除額 |
| 200万円以下 | 10% | – |
| 200万円超〜300万円以下 | 15% | 10万円 |
| 300万円超〜400万円以下 | 20% | 25万円 |
| 400万円超〜6,000万円以下 | 30% | 65万円 |
| 6,000万円超〜1,000万円以下 | 40% | 125万円 |
| 1,000万円超〜1,500万円以下 | 45% | 175万円 |
| 1,500万円超〜3,000万円以下 | 50% | 250万円 |
| 3,000万円超 | 55% | 400万円 |
参考:国税庁「贈与税の計算と税率(暦年課税)」を基に、当社にて作成。
関連記事:親子共有名義の不動産は生前贈与するべき?注意点について徹底解説!
共有不動産のリフォームで贈与税が発生する2つのパターン
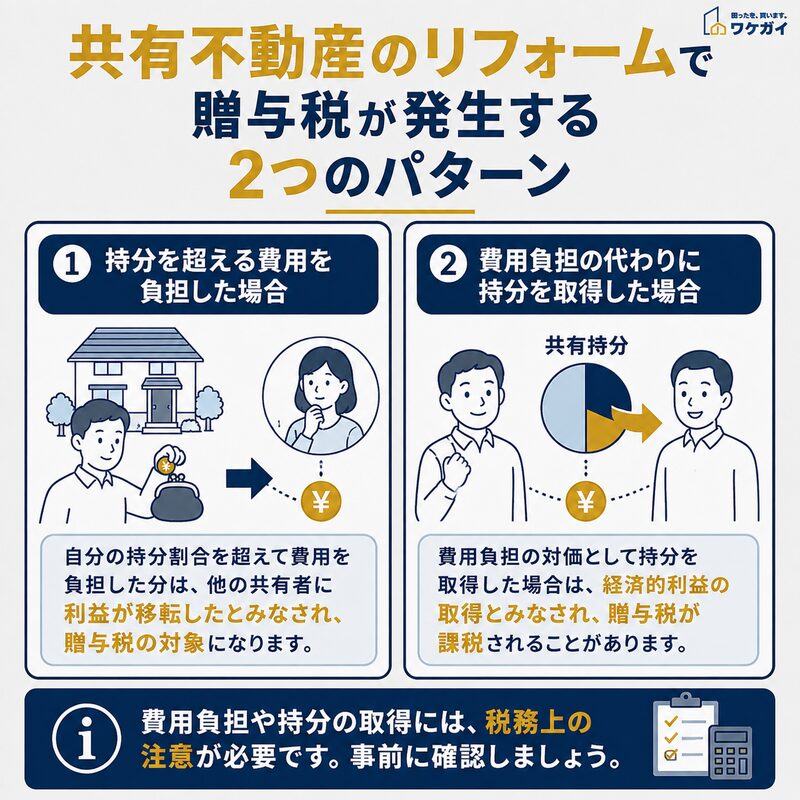
共有不動産のリフォームでは、持分割合を超える費用負担や、費用負担の対価として持分を取得した場合に贈与税が発生することがあります。
共有名義の不動産をリフォームする場合でも、費用の負担の仕方によっては贈与とみなされ、贈与税の対象になることがあります。
以下より、贈与税が発生する主な2つのパターンを紹介します。
パターン①:共有者の一人が費用を全額負担する
共有名義の不動産をリフォームするときに一人の共有者が費用を全額負担すると、自分の持分割合を超えて負担した部分が他の共有者への贈与とみなされる可能性があります。
リフォームによって共有不動産の価値が高まれば、費用を負担していない共有者の持分にも経済的な利益が生じるためです。
夫婦が住宅を2分の1ずつ共有し、500万円のリフォーム費用を夫が全額負担したとします。持分割合に応じた負担額は夫250万円、妻250万円となるため、夫が妻の持分に対応する250万円まで負担した形になります。この250万円について、妻が夫から経済的利益を受けたと判断される可能性があります。
共有名義のリフォームでは、持分割合と費用負担を確認してから工事を始めることが重要です。一人が多く負担する場合は、贈与税が生じないかを事前に確認し、必要に応じて貸付や持分移転などの方法も検討します。
パターン②:費用の負担割合と共有持分割合が一致していない
共有者全員がリフォーム費用を支払っていても、費用負担割合と登記上の持分割合が大きく異なる場合は、差額が贈与とみなされる可能性があります。
共有名義のリフォームでは、支払った金額だけでなく、各共有者の持分に対応する負担額との比較が重要になるためです。
兄弟が住宅を2分の1ずつ共有し、1,000万円のリフォーム費用について兄が800万円、弟が200万円を負担したとします。持分割合に応じた負担額は500万円ずつとなるため、兄は本来の負担額より300万円多く支払っています。その結果、弟は自分が負担すべき300万円について経済的利益を受けたと評価される可能性があります。
したがって、共有名義の不動産をリフォームする際は、持分割合と費用負担割合を事前に照合することが大切です。負担割合を変える場合は、差額をどのように精算するかまで共有者間で決めておくと、贈与税のリスクを抑えやすくなります。
【ケース別】共有持分をリフォームした際の贈与税の計算例
共有名義の不動産をリフォームする際、費用の負担割合が共有持分と一致していないと、税務上「贈与」と見なされる場合があります。
特に、夫婦や親子など近しい関係では「贈与のつもりはなかった」というケースが多いものの、税務署は実態で判断するため、申告・納税の必要が生じることもあります。
ここからは、贈与税の課税リスクが高まる代表的な2パターンと、それぞれの贈与税の計算方法を解説します。
ケース①:夫婦で共有名義の住宅をリフォームした場合の計算例
夫婦で共有名義の住宅をリフォームする場合は、持分割合と費用負担割合の差から贈与額を確認します。
夫婦間であっても、一方がもう一方の持分に対応する費用まで負担すれば、その部分が贈与とみなされる可能性があるためです。
夫婦の持分が2分の1ずつで、800万円のリフォーム費用について夫が700万円、妻が100万円を負担したとします。
持分割合に応じた負担額は400万円ずつとなるため、夫は300万円多く負担し、妻は300万円の経済的利益を受けたと考えられます。
妻が夫から受けた300万円に暦年課税の基礎控除110万円を適用すると、基礎控除後の課税価格は190万円です。夫婦間の贈与は一般贈与財産となり、200万円以下の一般税率は10%となるため、計算は次のようになります。
300万円-110万円=190万円
190万円×10%=19万円
この条件では、贈与税額は19万円です。共有名義のリフォームで贈与税を避けるには、持分割合に応じて費用を負担するか、一方が多く負担する理由と精算方法を工事前に整理しておくことが重要です。
ケース②:親が共有名義の住宅リフォーム費用を援助した場合の計算例
親から共有名義の住宅のリフォーム費用を援助してもらう場合は、親から子への贈与だけでなく、子から配偶者への利益移転にも注意が必要です。
援助された資金を一人の共有者が受け取り、夫婦共有の住宅に全額支出すると、もう一方の持分にも利益が及ぶためです。
夫婦が住宅を2分の1ずつ共有し、夫の親から夫が800万円の贈与を受け、その800万円をリフォーム費用として全額支払ったとします。この場合、まず親から夫への800万円の贈与を確認します。さらに、妻の持分2分の1に対応する400万円については、夫から妻への経済的利益の移転と評価される可能性があります。
夫が贈与年の1月1日時点で18歳以上であり、親から受ける800万円に特例税率を適用できる場合、基礎控除後の課税価格は690万円です。690万円には30%の税率と90万円の控除額が適用されます。
800万円-110万円=690万円
690万円×30%-90万円=117万円
一方、夫から妻への400万円は一般贈与財産となります。基礎控除後の課税価格は290万円で、税率15%、控除額10万円を適用します。
400万円-110万円=290万円
290万円×15%-10万円=33万5,000円
この条件では、親から夫への贈与税は117万円、夫から妻への贈与税は33万5,000円となります。共有名義のリフォームで親から資金援助を受ける場合は、誰が贈与を受けるのかだけでなく、その資金がどの持分に使われるのかまで確認しておくことが重要です。
関連記事:共有持分を贈与する際の「贈与税の計算方法」をわかりやすく解説!
共有持分のリフォームによる贈与税を軽減する方法
共有持分のリフォームによる贈与税を軽減する方法は、以下のとおりです。
- 事前に持分を整理しておく
- リフォーム後に持分を引き取って精算する
- 資金提供は贈与でなく「貸付」として契約する
- 非課税制度を活用する
- 贈与額を基礎控除の範囲内に抑える
それぞれ個別にみていきましょう。
事前に持分を整理しておく
リフォーム費用を誰がどれだけ負担するのかが、登記上の持分割合とズレていると、税務上「贈与」とみなされる可能性があります。
これを避けるには、あらかじめ持分を調整しておくことが有効です。
具体例を挙げると、建物を夫婦で2分の1ずつ所有していても、夫が全額リフォーム費用を出す場合、夫の持分を6割や7割に増やしておけば、支出に見合った所有となり、贈与とは判断されにくくなります。
この方法をとる場合は、以下の点に注意が必要です。
- 登記変更のため、他の共有者との合意が前提
- 持分の移転には登録免許税(評価額×2%)がかかる
- 評価額が低い築古物件などでは節税効果が出やすい
贈与税の発生を防ぎつつ、登記上も明確にしておきたい場合に、現実的な対策となります。
関連記事:持分移転登記とは?手続き方法や費用、リスクについて解説
リフォーム後に持分を引き取って精算する
リフォーム完了後に費用を多く負担した側が、もう一方から持分を譲り受ける方法もあります。
これは現金をやり取りせず、不動産の権利で“代わりに精算”する形です。税務上は「代物弁済」として扱われる可能性があります。
この手法では、次のポイントが判断軸になります。
- 移転される持分の評価額と、実際の費用負担が釣り合っているか
- 代物弁済であることを示す契約書などがあるか
もし評価額と支出額が大きくズレていれば、その差額は贈与とされる可能性が高くなります。逆に、費用と持分のバランスが妥当であれば、課税リスクを抑える有効な手段といえます。
資金提供は贈与でなく「貸付」として契約する
親や配偶者がリフォーム費用を負担する場合でも、それを「贈与」ではなく「貸付」として扱えば、贈与税の対象外となる可能性があります。
ただし、形式だけでなく、実質的に貸付と認められることが必要です。
具体的には、以下のような点が確認できれば、貸付として税務上認められやすくなります。
- 金銭消費貸借契約書が作成されている
- 利息や返済スケジュールが明記されている
- 実際に返済が行われている記録がある(通帳など)
これらが不十分な場合、税務署から贈与と判断されるリスクがあります。貸付として扱うなら、契約書の整備と返済実態の記録は欠かせません。
非課税制度を活用する
一定の条件を満たす場合、親や祖父母からのリフォーム費用の援助については「住宅取得等資金の非課税制度」を利用できることがあります。
非課税で受け取れる上限額は年ごとに異なりますが、制度を使えば大きな節税につながります。
この制度が使えるのは、以下のような場合です。
- 贈与者が直系尊属(父母・祖父母)
- 受贈者が18歳以上の子や孫
- 対象が住宅の取得・新築・増改築であること
- 贈与を受けた年の翌年3月15日までに贈与税申告を行うこと
なお、「子→親」への援助には適用されない点や、年ごとに制度内容が変わる点には注意が必要です。利用を検討する際は、最新の国税庁サイトで確認しましょう。
贈与額を基礎控除の範囲内に抑える
贈与税には「基礎控除」があり、1年間で110万円までの贈与であれば申告や納税の必要はありません。
リフォーム費用の援助も、この範囲に収まれば課税対象にはならないため、少額の支援であればこの制度を利用するのが現実的です。
ただし、以下の点には注意しましょう。
- 年間110万円の枠は「1月1日~12月31日」で集計される
- 他の贈与(学費・生活費など)も合算される
- 複数年に分けた援助は「定期贈与」とみなされる可能性がある
「少額なら問題ない」と安易に考えず、他の贈与履歴も含めて冷静に判断することが大切です。
共有持分でお悩みなら「ワケガイ」にご相談ください!
当社(株式会社ネクスウィル)は、共有名義不動産など訳あり物件の買取に特化したサービス「ワケガイ」を提供しています。
「共有者の一方がリフォーム費用を負担したせいで贈与税が発生してしまった」「工事内容で揉めて売却が進まない」といった、共有持分のリフォームにまつわるトラブルにも対応可能です。
ワケガイでは、共有持分だけを単独で買い取ることも可能で、買取後の処理も専門の士業と連携して進めます。
共有名義不動産に関する煩雑な問題を、スムーズに現金化したい方は、お気軽に無料査定をご活用ください。
共有名義の不動産をリフォームするときによくある質問
共有名義の不動産をリフォームするときによくある質問は、以下のとおりです。
- 親がリフォームしたのに子供がリフォームしたのに贈与税がかかるのはなぜ?
- 共有名義の持分は売却できる?
- 不動産を共有名義にするデメリットは?
- リフォームで使える減税制度は共有名義でも適用できる?
それでは、それぞれの質問とその回答を紹介します。
親がリフォームしたのに子供がリフォームしたのに贈与税がかかるのはなぜ?
リフォーム費用を負担した人と建物の名義人が異なる場合、負担した金額だけ建物の価値が上がり、その利益が名義人に移転したと評価されるためです。たとえば親名義の家に子が費用を出して改修すると、子から親への贈与とみなされます。名義人本人が負担する、負担額に応じて持分を移転する、あるいは金銭消費貸借契約を結んで返済の実態を作るといった対応で回避できます。
共有名義の持分は売却できる?
自分の持分だけであれば、他の共有者の同意を得ずに単独で売却できます。持分は各共有者が自由に処分できる財産と位置づけられているためです。ただし不動産全体を売る場合には共有者全員の同意が必要です。持分のみの売却は買主が単独で自由に使えないため一般市場では買い手がつきにくく、価格も全体を売った場合の持分相当額より低くなる傾向があります。
不動産を共有名義にするデメリットは?
売却や大規模なリフォームに共有者全員の同意が必要となり、意見が分かれると手続きが進みません。共有者が亡くなればその持分が相続され、年月とともに当事者が増えて連絡すら難しくなります。固定資産税や修繕費の負担をめぐる対立も起きやすくなります。リフォームの場面でも、費用負担と持分割合が一致していないと贈与税の問題が生じるため、事前の整理が欠かせません。
リフォームで使える減税制度は共有名義でも適用できる?
耐震、バリアフリー、省エネなどのリフォームに対する所得税の特別控除は、要件を満たせば共有名義であっても適用できます。ただし、控除を受けられるのは実際に費用を負担し、かつその住宅に居住している人に限られます。共有者が複数で費用を分担した場合は、それぞれが自分の負担額に応じて申告することになります。適用要件は制度ごとに異なるため、工事前に確認しておくと安心です。
まとめ
共有名義の不動産をリフォームする場合、持分割合に応じた費用負担を原則とし、これを逸脱すれば贈与と見なされる可能性があります。
特に、夫婦間や親子間の援助は気軽に行われがちですが、税務上は「善意」では済まされません。
対策としては、「契約書で貸付扱いにする」「贈与額を基礎控除内に収める」「非課税制度を活用する」など、具体的な法的・税務的手続きを事前に講じておく必要があります。
また、金銭のやりとりだけでなく、持分移転の登記や名義変更の有無も税務リスクに影響します。トラブルや課税リスクを未然に防ぐためにも、税理士や司法書士と相談しながら、慎重に手続きを進めましょう。