お電話
 無料査定

 更新日: 2026.10.18 | 公開日:
共有持分の不動産は所有しているだけでは各種支出がかさむ厄介な存在であるため、早期売却を目指す方も少なくありません。
一般的に、不動産の売却は、多くの税金の支払いが伴います。それは共有持分でも例外ではなく、さまざまな税金が課税されます。
この記事では、共有持分の売却時に発生する税金の詳細と計算方法、そして税金を軽減するための控除や特例について説明します。売却を検討されている共有持分オーナーの方は、ぜひ参考にしてください。


「共有持分の窓口」運営のワケガイ編集部について
共有持分の窓口のコラムは、共有持分・共有不動産にお悩みの方が、売却・処分・離婚・ペアローン・トラブル対応の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが、共有持分、空き家、再建築不可物件などの訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
共有持分の窓口の詳細はこちら共有持分を売却する際の3つの方法
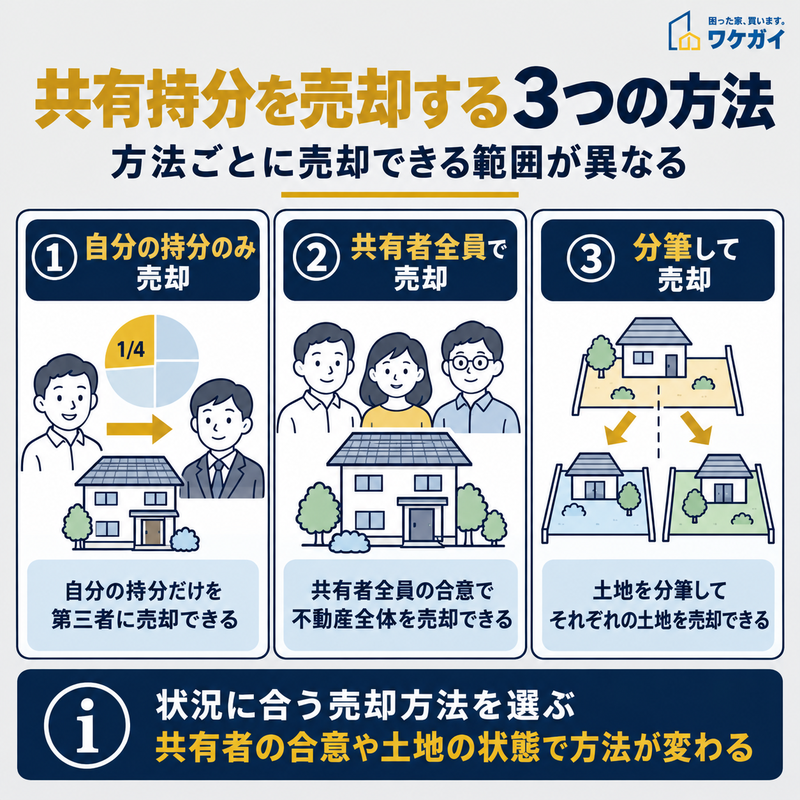
共有持分の売却には3つの方法があり、売却できる範囲や必要な合意が異なります。
共有持分を売却する際には、以下のような選択肢があります。
- ①:自分の持分のみ売却する
- ②:共有者全員で売却する
- ③:分筆して売却する(※土地の場合のみ)
以下より、それぞれについてみていきましょう。
①:自分の持分のみ売却する
自分が所有する共有持分は、原則として他の共有者の同意を得ずに売却できます。
例えば、兄弟2人が土地を2分の1ずつ所有している場合、自分の2分の1の持分だけを第三者に売ることが可能です。
売却後は買主が新たな共有者となり、従来の共有者と不動産を共同で所有する関係になります。ただし、買主は持分を取得しても、不動産全体を単独で売却したり、自由に変更したりできるわけではありません。
また、共有持分だけを取得しても不動産の利用や処分に制約があるため、買主が限られ、売却価格が不動産全体の市場価格に持分割合を掛けた金額より低くなる場合があります。
他の共有者との関係や売却価格も考慮し、共有持分を専門に扱う買取業者への売却と、他の共有者への売却を比較するとよいでしょう。
(参照:e-Gov法令検索「民法」)
自分の持分だけを売った場合の価格が気になるなら、まずは共有持分の簡易査定ができるので以下より試してください。

②:共有者全員で売却する
共有者全員が売却に同意している場合は、不動産全体を一括して売却できます。
一般の購入希望者にも売却できるため、共有持分だけを売る場合より高い価格で売れる可能性があります。
売却代金は原則として各共有者の持分割合に応じて配分します。例えば、持分が夫2分の1、妻2分の1の不動産を3,000万円で売却した場合、売却代金の配分額はそれぞれ1,500万円です。
ただし、1,500万円全額が課税対象となるわけではありません。各共有者が取得費や譲渡費用を差し引き、それぞれの譲渡所得を計算します。利用できる税制上の特例も共有者ごとに判定されるため、実際の税負担や手取り額は異なる場合があります。
不動産全体を売るには、共有者全員の同意が必要です。売却価格だけでなく、費用負担や代金の配分についても事前に合意しておくことが望まれます。
(参照:国税庁「No.3308 共有のマイホームを売ったとき」)
③:分筆して売却する(※土地の場合のみ)
土地の場合は、共有者間で土地を分け、それぞれの単独所有にしたうえで売却する方法もあります。
分筆とは、登記上の1筆の土地を2筆以上に分ける手続きです。ただし、分筆登記を行っただけでは共有関係は解消されません。分筆後の土地も、原則として従来の共有持分割合で共有されるためです。
それぞれの土地を単独所有にするには、共有物分割の合意などによって所有権の帰属を決め、必要な登記を行うことになります。
また、土地の形状や面積、接道状況によっては、分筆しても利用しにくい土地が生じる可能性があります。測量費用や登記費用も発生するため、共有者間の協議に加えて、土地家屋調査士や司法書士への相談を検討するとよいでしょう。
(参照:e-Gov法令検索「民法 第256条・第258条」)
共有持分を売却した際に発生する税金とは?
共有持分を売却する際に確認したい税金は、主に以下の3つです。
- 譲渡所得にかかる所得税・住民税
- 所有権移転登記にかかる登録免許税
- 不動産売買契約書にかかる印紙税
所得税・住民税は、売却によって課税対象となる利益が生じた場合に発生します。一方、登録免許税は登記を受ける際の税金で、印紙税は課税対象となる紙の契約書を作成した際に発生するものです。
売主がすべての税金を負担するとは限りません。課税される条件や負担する人を分けて確認しましょう。
譲渡所得税・住民税
共有持分の売却によって利益が生じた場合、その譲渡所得に対して所得税と住民税が課されます。
所得税には復興特別所得税も加算されます。
税率は売却した年の1月1日時点の所有期間によって異なり、5年以下であれば短期譲渡所得、5年を超えていれば長期譲渡所得です。
| 区分 | 所得税 | 住民税 | 復興特別所得税 | 合計 |
|---|---|---|---|---|
| 短期譲渡所得(5年以下) | 30% | 9% | 0.63% | 39.63% |
| 長期譲渡所得(5年超) | 15% | 5% | 0.315% | 20.315% |
復興特別所得税は、基準所得税額の2.1%に相当する金額です。2037年分まで課税されます。
例えば、売却した年の1月1日時点で所有期間が5年を超えている場合、通常の税率は合計20.315%です。ただし、居住用財産の軽減税率などが適用される場合は、税率が異なります。
また、相続や贈与によって取得した不動産の所有期間は、原則として被相続人や贈与者の取得日から引き継いで計算します。
売却価格全額に税率を掛けるわけではなく、取得費や譲渡費用、適用できる特別控除を差し引いた課税譲渡所得を基に税額を求めます。
(参考:国税庁「短期譲渡所得の税額の計算」「長期譲渡所得の税額の計算」)
登録免許税
共有持分を売却して所有者が変わる場合は、所有権移転登記に伴う登録免許税が発生します。
登録免許税は、原則として不動産の固定資産税評価額を基に計算します。共有持分だけを移転する場合は、移転する持分に対応する評価額が計算の対象です。
主な所有権移転登記の税率は以下のとおりです。
| 登記原因 | 土地 | 建物 |
|---|---|---|
| 売買 | 1.5%(軽減措置適用時) | 原則2.0% |
| 相続 | 0.4% | 0.4% |
| 贈与 | 2.0% | 2.0% |
土地の売買による所有権移転登記には、2029年3月31日まで1.5%の軽減税率が適用されます。また、一定の要件を満たす住宅用家屋の売買による移転登記には、0.3%の軽減税率が適用される場合があります。住宅用家屋の軽減措置については、対象となる取得時期や登記期限などの条件を確認する必要があります。
例えば、固定資産税評価額が2,000万円の土地について、2分の1の持分を売却し、登録免許税率が1.5%の場合、税額は次のように計算できます。
2,000万円 × 1/2 × 1.5% = 15万円
なお、登録免許税は売主が必ず負担する税金ではありません。売買に伴う所有権移転登記の費用を誰が負担するかについては、契約内容を確認しましょう。
(参照:国税庁「No.7191 登録免許税の税額表」)
印紙税
印紙税は、不動産売買契約書などの課税文書を紙で作成した場合に発生する税金です。
契約書に記載された金額によって税額が異なります。
2027年3月31日までに作成する不動産売買契約書には、契約金額が10万円を超える場合、印紙税の軽減措置が適用されます。
軽減措置を反映した税額は以下のとおりです。
| 契約書に記載された金額 | 印紙税額 |
|---|---|
| 1万円未満 | 非課税 |
| 1万円以上10万円以下 | 200円 |
| 10万円超50万円以下 | 200円 |
| 50万円超100万円以下 | 500円 |
| 100万円超500万円以下 | 1,000円 |
| 500万円超1,000万円以下 | 5,000円 |
| 1,000万円超5,000万円以下 | 1万円 |
| 5,000万円超1億円以下 | 3万円 |
| 1億円超5億円以下 | 6万円 |
| 5億円超10億円以下 | 16万円 |
| 10億円超50億円以下 | 32万円 |
| 50億円超 | 48万円 |
| 契約金額の記載がないもの | 200円 |
例えば、共有持分を800万円で売却する契約書を紙で作成した場合、軽減措置適用時の印紙税は5,000円です。
共有持分の売却価格によって印紙税額は変わるため、売却前に契約金額と適用される税額を確認しておくと、必要な諸費用を把握しやすくなります。
なお、印紙税は紙の課税文書に課される税金です。電子契約によって契約を締結し、課税対象となる紙の契約書を作成しない場合は、原則として印紙税がかかりません。
(参照:国税庁「No.7108 不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置」)
共有持分の売却で課税される税金の計算方法
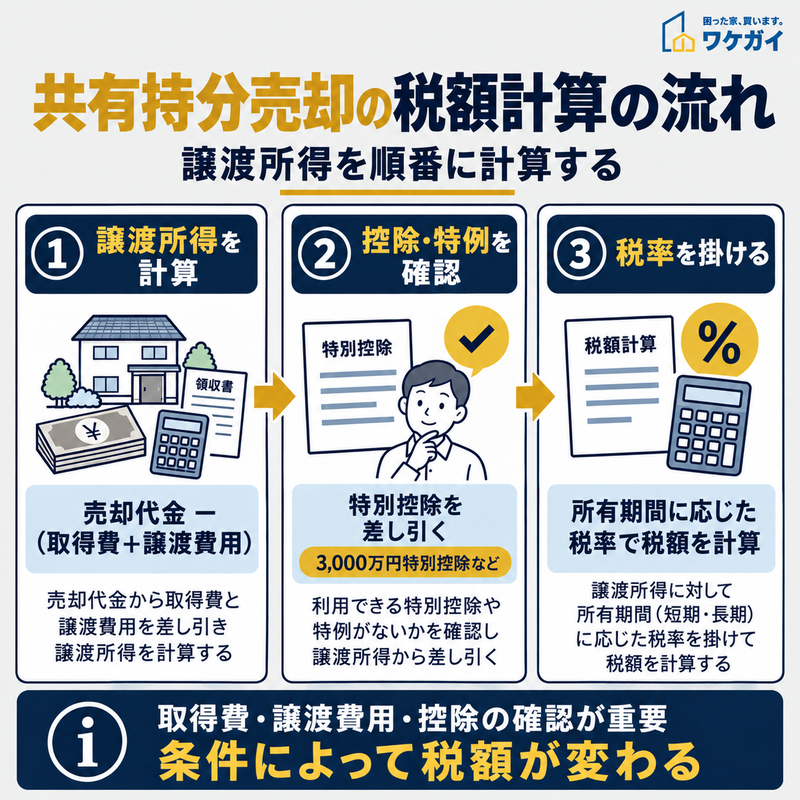
共有持分売却時の税額は、取得費・譲渡費用を差し引き、控除や特例を確認したうえで税率を適用して計算します。
共有持分の売却した場合に課税される税額は、以下の手順で計算しましょう。
- 手順1.譲渡所得額の計算
- 手順2.課税額の算出
- 手順3.控除・特例の適用
各手順について、個別に解説します。
手順1.譲渡所得額の計算
共有持分を売却した際の譲渡所得は、売却代金から取得費と譲渡費用を差し引いて計算します。
譲渡所得=売却代金-(取得費+譲渡費用)
取得費には、不動産を購入した際の代金や購入手数料などが含まれます。共有持分だけを売却する場合は、売却対象の持分に対応する取得費を計算する必要があります。
例えば、土地全体を2,000万円で取得し、自分の持分が2分の1だったとします。その持分を1,400万円で売却し、売却に直接かかった費用が100万円の場合、譲渡所得は次のとおりです。
1,400万円-(1,000万円+100万円)=300万円
この300万円が、特別控除を適用する前の譲渡所得です。
なお、建物を売却する場合は、購入代金などから所有期間中の減価償却費相当額を差し引いて取得費を計算します。
相続した共有持分については、原則として被相続人が不動産を取得したときの購入代金などを引き継ぎます。相続税の計算に使用した評価額を、そのまま譲渡所得の取得費にするわけではありません。
取得費が不明な場合や、実際の取得費が売却代金の5%を下回る場合は、売却代金の5%を概算取得費として使用できます。
譲渡費用には、売却のために直接支出した仲介手数料、測量費用、売買契約書の印紙税などが含まれます。土地を売却するために必要だった建物の取壊し費用なども、条件に応じて対象となります。
(参照:国税庁「No.3202 譲渡所得の計算のしかた(分離課税)」)
手順2.課税額の算出
譲渡所得を計算したら、所有期間に応じた税率を確認します。
通常の税率は、短期譲渡所得が39.63%、長期譲渡所得が20.315%です。これらには所得税、復興特別所得税、住民税が含まれます。
ただし、実際の税額を求める際には、譲渡所得から適用できる特別控除を差し引いた金額を基に計算します。
課税譲渡所得=譲渡所得-適用できる特別控除額
税額の計算では、以下の点に注意が必要です。
- 所有期間は、売却した年の1月1日時点で判定する
- 相続や贈与で取得した不動産は、原則として前所有者の取得日を引き継ぐ
- 居住用財産の軽減税率などが適用される場合は、通常の税率と異なる
- 復興特別所得税は2037年分まで所得税額に加算される
例えば、特別控除適用後の課税長期譲渡所得が300万円で、通常税率が適用される場合、所得税・復興特別所得税・住民税の合計額は60万9,450円です。
300万円 × 20.315% = 60万9,450円
実際には、利用できる控除・特例の有無によって課税譲渡所得や適用税率が変わるため、次の手順で確認しましょう。
(参照:国税庁「No.3208 長期譲渡所得の税額の計算」)
手順3.控除・特例の適用
共有持分の売却でも、一定の要件を満たす場合は譲渡所得に関する控除や特例を利用できます。
代表的な制度は以下のとおりです。
- 居住用財産を売却した場合の3,000万円特別控除
- 所有期間が10年を超えるマイホームを売却した場合の軽減税率の特例
- 特定のマイホームを買い換えた場合の特例
- 被相続人の居住用財産(空き家)を売却した場合の特別控除
- 相続財産を譲渡した場合の取得費加算の特例
居住用財産の3,000万円特別控除は、一定の要件を満たすマイホームの売却によって生じた譲渡所得から、最高3,000万円を差し引ける制度です。共有のマイホームでは、共有者ごとに適用要件を判定します。
また、売却した年の1月1日時点で所有期間が10年を超えるマイホームについては、一定の条件を満たすと軽減税率の特例を利用できます。この特例は、居住用財産の3,000万円特別控除と併用可能です。
一方、買換え特例などには、他の特例と併用できないものがあります。利用できる制度が複数ある場合は、それぞれの適用条件と併用制限を確認する必要があります。
さらに、相続税を納めた人が相続によって取得した共有持分を一定期間内に売却する場合、相続税額の一部を取得費へ加算できる特例もあります。
控除や特例の適用によって税額がゼロになる場合もありますが、制度を利用するために確定申告が必要になる点には注意しましょう。
(参照:国税庁「No.3302 マイホームを売ったときの特例」)
共有持分を売却した後の確定申告
共有持分を売却し、譲渡所得税が発生したときには確定申告が必要です。売却時の確定申告は、共有持分の名義者ごとにしなければならないのでご注意ください。
確定申告は誰が行う?
共有不動産を売却した場合、確定申告は原則として売却した共有者がそれぞれ行います。
例えば、夫婦で2分の1ずつ共有している不動産を一括売却し、夫婦それぞれに課税対象となる譲渡所得が生じた場合は、夫と妻が個別に確定申告を行います。
各共有者の譲渡所得は、自分に帰属する売却代金から取得費や譲渡費用を差し引いて計算するためです。特別控除などの適用可否についても、それぞれの状況に応じて判定します。
一方、自分の共有持分だけを単独で売却した場合、売却していない他の共有者まで、その売却を理由に確定申告する必要はありません。
(参照:国税庁「No.3308 共有のマイホームを売ったとき」)
確定申告には期限はある?
共有持分を売却した場合の所得税の確定申告は、原則として売却した年の翌年2月16日から3月15日までに行います。
3月15日が土曜日、日曜日、祝日などに当たる場合は、原則として翌開庁日が期限となります。
例えば、2026年中に共有持分を売却した場合、2026年分の所得税の確定申告期限は2027年3月15日です。
所得税と復興特別所得税の納付期限も原則として確定申告期限と同じです。ただし、住民税は通常、翌年度に自治体から通知される金額を納付するため、所得税とは納税時期が異なります。
確定申告が必要にもかかわらず期限を過ぎると、状況によって無申告加算税や延滞税が課される可能性があります。
売却後は売買契約書、購入時の契約書、仲介手数料の領収書など、譲渡所得の計算に必要な資料を整理しておくとよいでしょう。
(参照:国税庁「申告と納税」)
共有持分の売却時の注意点
共有持分を売却した際には、税金関係で以下のような注意点が存在します。
- 3,000万円特別控除の適用範囲について
- 譲渡してからの売却について
次項より、それぞれについて個別に解説します。
3,000万円特別控除の適用範囲について
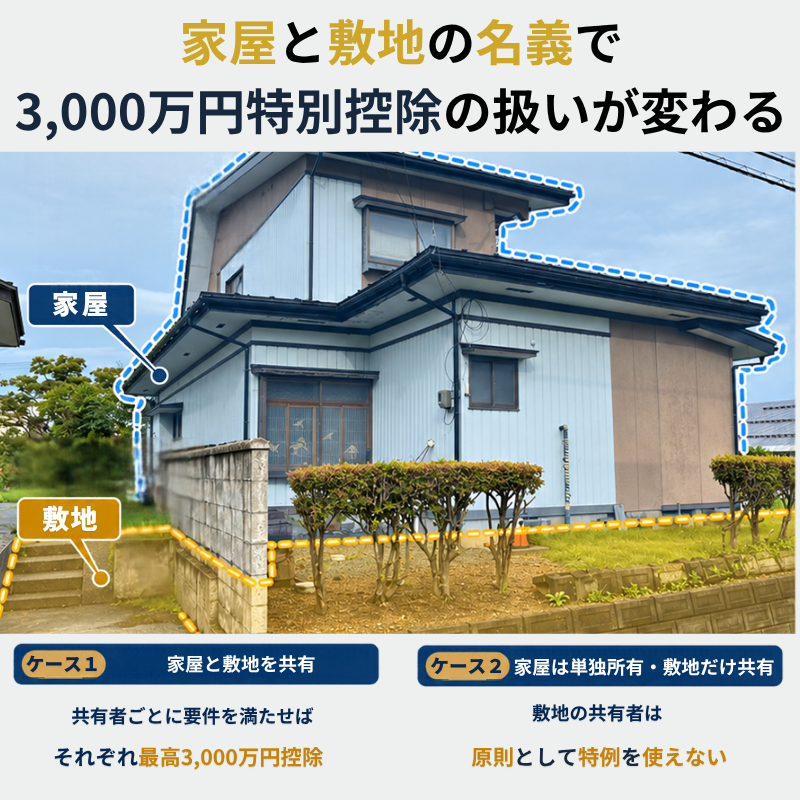
共有不動産の3,000万円特別控除は、家屋と敷地の所有関係によって適用条件が異なります。家屋と敷地を共有する場合は共有者ごとに最高3,000万円の控除を受けられる可能性がありますが、敷地のみの共有者は原則として対象外です。ただし、一定の例外があります。
共有名義のマイホームを売却した場合、一定の要件を満たす共有者は、それぞれ最高3,000万円の特別控除を受けられます。
この控除は共有者全員で3,000万円を分け合う制度ではありません。例えば、夫婦が家屋と敷地を共有し、それぞれ適用要件を満たしている場合、夫と妻が各自の譲渡所得から最高3,000万円を控除できます。
また、控除の対象は家屋だけに限定されません。居住用の家屋とともに売却する敷地や借地権についても、条件を満たせば適用対象となります。
ただし、家屋は単独所有で敷地だけを共有している場合、家屋を所有していない共有者は原則として特例を利用できません。
例外として、家屋の所有者と敷地の所有者が親族で生計を一にし、同居していることなどの一定の要件をすべて満たす場合には、敷地の所有者にも適用が認められます。この場合の控除限度額は、家屋と敷地の所有者を合わせて3,000万円です。
共有持分を売却する際は、家屋と土地の所有関係、居住状況、売却対象を確認したうえで適用可否を判断する必要があります。
(参考:国税庁「マイホームを売ったときの特例」)
譲渡してからの売却について
共有不動産全体を売却する際に、共有者の持分を一人に集約してから売る方法を検討する場合があります。
例えば、兄弟2人で所有する不動産について、一方がもう一方へ持分を移転し、単独名義にしてから売却する方法です。
ただし、持分の移転方法によって課税関係が異なります。無償で持分を贈与した場合、受け取った側に贈与税が課される可能性があります。一方、適正な対価で売買した場合には、売却した側の譲渡所得に対して所得税・住民税が課されることがあります。
また、親族間で著しく低い価格による売買を行うと、時価との差額が贈与とみなされる場合もあるため注意が必要です。
共有者全員が不動産全体の売却に同意している場合は、持分を一人に集約せず、共有名義のまま売却することも可能です。
名義を集約する方法では、持分移転時と最終的な売却時の双方で税金や登記費用が発生する可能性があります。手続きを簡略化する目的だけで名義を変更するのではなく、税負担を比較して判断するとよいでしょう。
(参照:国税庁「財産をもらったとき」)
共有持分を売却したときに課される税金についてよくある質問
共有持分を売却したときに課される税金についてよくある質問は、以下のとおりです。
- 共有持分を買取業者に売るとどんなトラブルが起こるのか?
- 共有持分を内緒で売ることはできますか?
- 共有持分を売却する価格はいくらですか?
それでは、それぞれの質問とその回答を紹介します。
共有持分を買取業者に売るとどんなトラブルが起こるのか?
共有持分を買取業者に売却すると、その業者が新しい共有者となり、残りの共有者に持分の売却を持ちかけたり、共有物分割を請求したりする場合があります。こうした交渉自体が直ちに違法となるわけではありませんが、交渉方法や条件をめぐって共有者間のトラブルにつながる可能性があります。売却前には、買取業者の実績や契約条件、売却後の対応方針を確認することが大切です。可能であれば他の共有者にも売却予定を伝え、認識の違いによるトラブルを防ぐとよいでしょう。
共有持分を内緒で売ることはできますか?
自分の共有持分だけであれば、原則として他の共有者の同意を得ずに売却できます。そのため、他の共有者に事前の説明をせずに売却することも法律上は可能です。ただし、売却によって第三者が新しい共有者となるため、売却後に他の共有者がその事実を知り、不満や不安を抱く可能性があります。とくに、親族間で長く共有してきた不動産では、売却後の関係悪化につながることも考えられます。円満な関係を維持したい場合は、売却する理由を説明したり、他の共有者へ持分の買い取りを打診したりする方法も検討するとよいでしょう。
共有持分を売却する価格はいくらですか?
共有持分の売却価格は、不動産全体の市場価格、持分割合、他の共有者との関係、物件の利用状況などによって異なります。不動産全体の市場価格に持分割合を掛けることで持分相当額を計算できますが、その金額で売却できるとは限りません。共有持分だけでは不動産の利用や処分に制約があるため、専門の買取業者へ売却する場合は、持分相当額よりも低い査定額になることがあります。価格を判断する際は、複数の買取業者に査定を依頼し、金額だけでなく費用負担や契約条件も比較するとよいでしょう。
まとめ
共有持分を売却するときには、譲渡所得税や印紙税などが発生します。
売却の状況や不動産の種類によっては、税金を軽減するための控除や特例を利用できる場合もありますので、合わせて活用することで、手残りの利益を多くできます。
ただし、不動産売却は複雑で、節税策を適用するには専門的な知識が必要。そのため、具体的な売却計画を立てる前に、不動産や税務に詳しい専門家に相談しましょう。
本ブログで情報発信を行っている当社(株式会社ネクスウィル)は、訳あり物件の買取に特化したサービス「ワケガイ」を提供しています。
共有持分であっても最短1日の買取が可能で、法的な手続きについては丸投げしていただけます。共有持分にお悩みの方は、ぜひ下記よりご相談ください。