更新日: 2026.9.6 | 公開日:
不動産の共有持分を親族や配偶者に譲りたいと考えたとき、「贈与税がどれくらいかかるのか」「計算方法はどうなっているのか」といった疑問や不安が生じがちです。
共有持分は通常の不動産とは異なり、分割された権利であるため、その贈与には特有の税務上の注意が求められるもの。その際に正確に理解しておきたいのが「共有持分の贈与税とその計算方法」です。
共有持分の贈与税とは、持分を無償で譲渡した際に受贈者が負担する税金のことで、評価額や贈与の形式によって税額が大きく変わる場合があります。
そこで本記事では、共有持分を贈与する際に贈与税が発生する条件や、具体的な評価・計算方法、節税のポイントまでを丁寧に解説します。
共有持分の贈与税がかかる条件
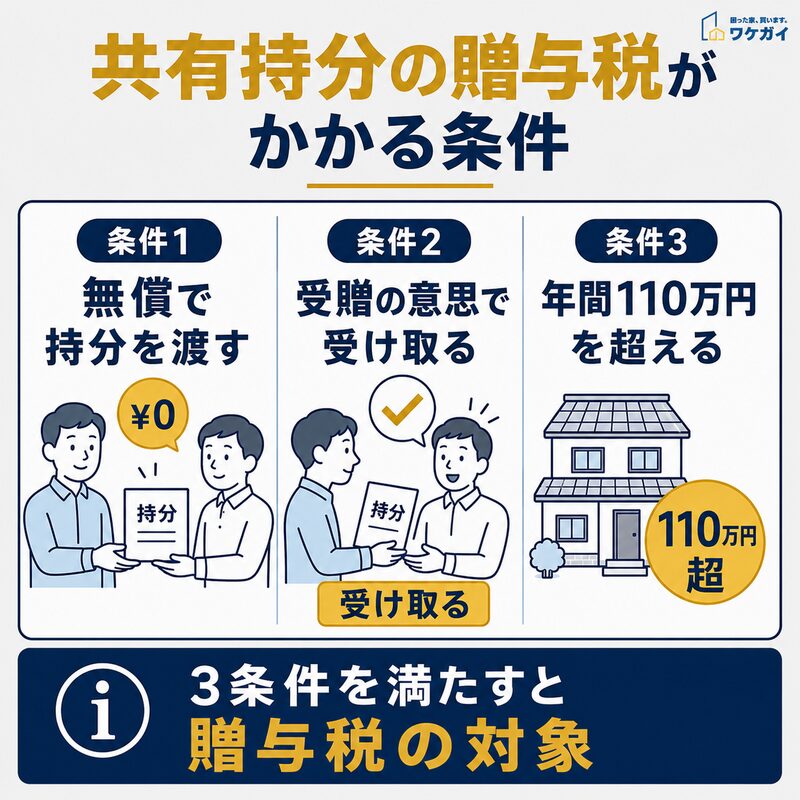
共有持分を無償で受け取り、受贈者の意思で取得し、年間110万円を超える場合に贈与税の対象となる条件を図解しています。
共有持分の贈与税がかかる条件は、次のとおりです。
- 所有権の無償移転があったこと
- 受贈者の意思に基づいて共有持分を受け取っていること
- 贈与された持分の評価額が、年間110万円の基礎控除を超えていること
(参考:国税庁「贈与税の計算と税率(暦年課税)」)
この「110万円」という基準は、贈与税における基礎控除額とされており、これを超える贈与について初めて課税が行われます。
評価額が110万円以下であれば、贈与税の申告も納付も必要ありませんが、たとえ1円でも超えれば、その超過分に対して累進課税が適用されます。
とくに共有持分の贈与は、親子や配偶者といった近しい間柄で行われるケースが多く、一定の要件を満たせば「配偶者控除」などの非課税措置が使えることもあります。
関連記事:共有持分になっている土地を贈与する場合に知っておくべき税金関係の基礎知識
関連記事:親子共有名義の不動産は生前贈与するべき?注意点について徹底解説!
関連記事:共有持分をリフォームする際は要注意!贈与税を回避する方法をわかりやすく解説
共有持分の贈与税の計算方法
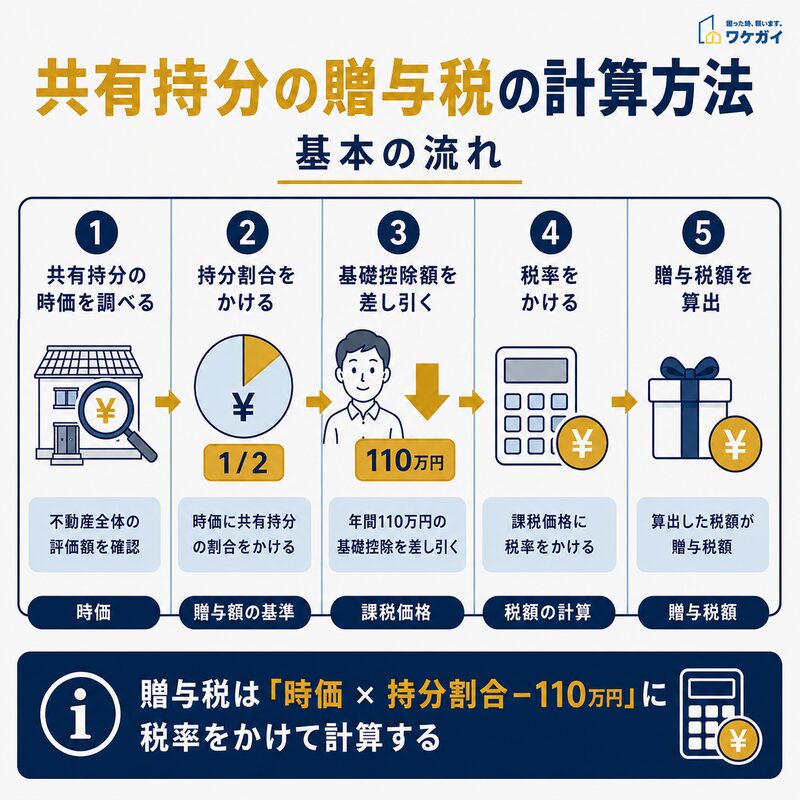
共有持分の時価を確認し、持分割合をかけ、年間110万円の基礎控除を差し引いたうえで税率を適用して贈与税額を計算する流れを図解しています。
共有持分の贈与税の計算方法は、以下の手順で進めます
- Step1:固定資産税評価額 × 贈与する持分割合 = 持分の評価額
- Step2:持分の評価額 − 基礎控除110万円 = 課税対象額
- Step3:課税対象額 × 税率 − 控除額 = 贈与税額
たとえば、固定資産税評価額2,000万円の不動産を1/2だけ贈与する場合、その評価額は1,000万円。ここから基礎控除110万円を差し引いた890万円が課税対象となり、贈与税の速算表に基づき税額が決定されます。
なお、税率は課税額の大きさに応じて10%から最大55%まで段階的に上昇します。負担額を左右するのは評価額と課税方式の選択であり、暦年課税と相続時精算課税では大きく取り扱いが異なります。
そのため、実際の贈与に際しては、評価方法や家族関係に応じた特例の有無も踏まえて、早めに税理士等の専門家に相談することをおすすめします。
(参考:総務省「固定資産税」)
共有持分の「贈与税評価額」の調べ方
前述のとおり、評価額の算出方法には、路線価方式と倍率方式の2つがあります。
どちらの方式を使用するかは、その不動産の所在地によって決まります。
それぞれの算出方法について、以下より解説します。
①:路線価方式による算出
路線価方式は、主に市街地の宅地で用いられる評価手法です。
国税庁が公表する「路線価」を基に、1平方メートルあたりの土地価格を算出し、それに土地の面積を掛けることで評価額を求めます。
(参考:国税庁「路線価」)
ただし、土地の形状や奥行き、接道状況などによっては補正が必要になります。
たとえば、奥行きが極端に短い・長い場合には「奥行価格補正」、形がいびつな場合には「不整形地補正」などが適用されることもあります。共有持分の評価も、不動産全体をこの方式で評価したうえで、持分割合を掛けて算出するという流れになります。
②:倍率方式による算出
前述のとおり、倍率方式は路線価が設定されていない地域、特に郊外や農村部で多く用いられます。
この方式では、不動産の固定資産税評価額に対して、国税局が定めた所定の倍率を掛けて評価額を算出します。
算出された不動産全体の評価額に対して、贈与された共有持分の割合を乗じることで、課税対象となる持分の金額が明らかになります。倍率は地目ごと・地域ごとに異なり、また毎年更新されるため、評価の際には最新の倍率表を確認することが大切です。
関連記事:共有持分を評価する方法とは?売却・譲渡時の計算方法を解説
共有持分の贈与税を節税する方法
共有持分の贈与税を節税する方法は、次のとおりです。
- 相続時精算課税制度を活用する
- 住宅取得等資金贈与の特例を使う
- 配偶者控除(おしどり贈与)を利用する
それぞれ個別にみていきましょう。
相続時精算課税制度を活用する
共有持分の贈与税を計算する際は、相続時精算課税を選ぶことで暦年課税とは異なる控除を利用できる場合があります。
2024年以後の贈与では、相続時精算課税を選択した贈与者ごとに年間110万円の基礎控除があり、その後に累計2,500万円までの特別控除を適用できます。
原則として、贈与年の1月1日時点で60歳以上の父母や祖父母から、18歳以上の推定相続人または孫への贈与が対象です。特別控除後に残額がある場合は一律20%で贈与税を計算しますが、将来の相続時には対象となる財産を相続財産に加えて精算します。
そのため、共有持分の贈与税を計算する際は、贈与時の税額だけでなく将来の相続税まで含めて相続時精算課税を選ぶことが大切です。
(参考:国税庁「相続時精算課税の選択」)
関連記事:共有持分を遺言書で相続させることは可能?効力や手続きの流れを詳しく紹介
住宅取得等資金贈与の特例を使う
共有持分そのものを贈与する場合、住宅取得等資金の贈与税非課税特例は利用できません。
この特例は、父母や祖父母などの直系尊属から受け取った金銭を、自分が住む住宅の新築や取得などの対価に充てる場合に適用される制度だからです。
2024年1月1日から2026年12月31日までの贈与では、省エネ等住宅なら1,000万円、それ以外の住宅なら500万円まで非課税となる可能性があります。一方、不動産や共有持分そのものを父母などから譲り受けても、この非課税制度の対象にはなりません。
共有持分の贈与税を計算するときは、持分の現物贈与と住宅取得に使う金銭の贈与を区別し、適用できない非課税額を差し引かないことが重要です。
(参考:国税庁「直系尊属から住宅取得等資金の贈与を受けた場合の非課税」)
配偶者控除(おしどり贈与)を利用する
最後に、婚姻期間が20年以上の配偶者間であれば、「配偶者控除」を利用することで、2,000万円までの居住用不動産の贈与を非課税とすることができます。
共有持分についても、居住用建物の持分であれば対象となります。
(参考:国税庁「配偶者控除」)
この制度は、将来的な相続税対策としても有用ですが、適用は一生に一度限りです。また、贈与の対象となる不動産に実際に居住していることが要件となるため、形式的な贈与では認められません。節税効果が大きい分、運用には慎重さが求められる制度といえるでしょう。
関連記事:共有持分の贈与税を節税する方法とは?具体的な対策を紹介
共有持分の贈与税の申告手順
共有持分の贈与税の申告手順は、以下のとおりです。
- 手順①:贈与内容の合意と登記手続きの確認
- 手順②:必要書類の収集と整理
- 手順③:申告書の作成と提出
次項より、詳しく解説します。
手順①:贈与内容の合意と登記手続きの確認
まず行うべきは、贈与の合意内容を明文化することです。
特に、共有持分の場合、贈与者と受贈者の間で交わされた口約束だけでは、後々のトラブルのもとになりかねません。
贈与契約書を作成し、贈与の事実、日付、対象の不動産、共有持分の割合などを正確に記載しておくことが重要です。あわせて、贈与によって登記の変更が必要となるため、法務局での移転登記手続きも視野に入れます。
この時点で他の共有者の承諾は法律上不要ですが、後の管理・処分に支障をきたさないよう、共有者間で情報共有しておくことが望ましいでしょう。
手順②:必要書類の収集と整理
申告に際しては、以下のような書類の準備が必要となります。
- 贈与契約書の写し
- 登記事項証明書(不動産の名義変更が確認できるもの)
- 固定資産税評価証明書
- 評価計算書(路線価図や倍率表など)
- 贈与者・受贈者の戸籍謄本や住民票
特に固定資産税評価額や路線価等に基づいた評価額算出が正確でなければ、過少申告を疑われるおそれがあるため、評価方法には注意が必要です。評価額に迷いがある場合は、早めに税理士や司法書士など専門家の助言を仰ぐべきでしょう。
手順③:申告書の作成と提出
申告書は国税庁の様式に従って作成します。
主に「贈与税申告書(第一表)」を用い、贈与財産の種類・価額、贈与者と受贈者の情報、適用する特例の有無などを記載します。
共有持分の場合、評価額は「不動産全体の評価額 × 贈与した持分割合」によって求められるため、該当欄には正確な面積や割合を記載しなければなりません。
また、配偶者控除や住宅取得等資金の特例を用いる場合は、別表の添付が必要となります。完成した申告書と必要書類一式は、受贈者の納税地を所轄する税務署へ提出します。提出は郵送でも可能ですが、窓口での提出であれば不備の有無をその場で確認してもらえるため、安心感があります。
共有持分の贈与税に関する注意点
不動産の贈与税には、以下のような注意点があります。
- 親子間でも贈与税はかかる
- 登録免許税・不動産取得税も別途発生する
- 7年以内の贈与は相続税の対象になる可能性がある
次項より、詳しく解説します。
親子間でも贈与税はかかる
親子で共有名義にしている不動産でも、親から子に共有持分を無償で移せば原則として贈与税の対象になります。
家族間の不動産持分贈与であっても、贈与財産の価額を基に税額を計算する必要があるためです。
暦年課税では、その年に受けた贈与の合計額から110万円を差し引きます。贈与年の1月1日時点で18歳以上の子や孫が父母・祖父母などの直系尊属から贈与を受けた場合は、特例税率を使って贈与税を計算します。
また、親が購入資金を多く負担しているにもかかわらず、子の登記持分を実際の負担割合より多くすると、その差額が贈与として扱われる可能性があります。親子共有名義では、共有持分の贈与税を計算する前に、実際の資金負担と登記上の持分割合を確認することが大切です。
登録免許税・不動産取得税も別途発生する
共有持分を贈与すると、贈与税だけでなく登録免許税と不動産取得税も発生する可能性があります。
そのため、共有持分の贈与税を計算するときは、持分移転に伴う税金をまとめて試算する必要があります。
贈与による所有権移転登記の登録免許税は、原則として固定資産課税台帳に登録された不動産の価額を基に計算し、税率は2%です。共有持分だけを移転するときは、移転する持分に対応する価額が課税標準になります。
不動産取得税は2027年3月31日まで土地と住宅が3%、非住宅の家屋が4%です。また、宅地等は同日まで課税標準となる価格を2分の1とする措置があります。住宅や住宅用土地では別途軽減を受けられる場合もあるため、共有持分の贈与では贈与税以外の負担も含めて確認することが大切です。
7年以内の贈与は相続税の対象になる可能性がある
暦年課税で共有持分を生前贈与しても、贈与者の相続時に一定期間内の贈与財産が相続税の課税価格へ加算される場合があります。
対象となるのは、相続や遺贈で財産を取得した人が、被相続人から加算対象期間内に受けた暦年課税の贈与です。
2024年1月1日以後の贈与から加算対象期間は段階的に延長されています。2026年12月31日までに相続が開始した場合は相続開始前3年以内が対象です。2027年から2030年までに相続が開始した場合は、2024年1月1日から相続開始日までに受けた対象贈与が加算されます。
2031年1月1日以後に相続が開始した場合は相続開始前7年以内が対象となります。ただし、相続開始前3年以内を除く期間の贈与については、贈与財産の価額から総額100万円まで加算されません。共有持分の贈与税を計算して納税した後も相続税との関係が残るため、生前贈与では将来の相続まで考慮して判断する必要があります。
(参考:国税庁「相続税の税率」)
贈与や放棄で持分整理をお考えなら「ワケガイ」にご相談ください!
当社(株式会社ネクスウィル)は、共有持分や権利関係が複雑な不動産に特化した買取サービス「ワケガイ」を提供しています。
贈与や放棄による整理を検討していても、相手の同意が得られない、税金や登記の手続きが煩雑など、現実には思うように進まないことも多いものです。
ワケガイでは、そうした事情を抱えた共有不動産を、共有者全員の同意が揃っていなくても、持分のみで買取することが可能です。
共有持分の評価や登記、税務面にも精通した専門家と連携しながら、迅速かつ確実な対応を行っております。まずは物件の状況をお聞かせください。お気軽に無料査定をご活用ください。
共有持分の贈与税の計算についてよくある質問
共有持分の贈与税の計算についてよくある質問は、以下のとおりです。
- 共有者の持分の価格はどう計算する?
- 共有持分の贈与登記はどのように行う?
- 共有持分の放棄でも贈与税はかかる?
それでは、それぞれの質問とその回答を紹介します。
共有者の持分の価格はどう計算する?
不動産全体の評価額に持分割合を掛けて算出するのが基本です。贈与税の計算では、土地は路線価方式または倍率方式、建物は固定資産税評価額を用いて全体の評価額を求め、これに持分を掛けます。たとえば全体の評価額が3,000万円で持分が3分の1であれば、1,000万円が持分の価格です。ただし市場での売買価格は、共有であることによる制約から評価額を下回るのが一般的です。
共有持分の贈与登記はどのように行う?
贈与者と受贈者が共同で持分移転登記を申請します。必要書類は、贈与契約書、贈与者の登記識別情報と印鑑証明書、受贈者の住民票、固定資産評価証明書などです。登録免許税は、不動産の評価額に持分割合を掛けた金額の2%となります。司法書士に依頼する場合の報酬は5万〜10万円程度が目安です。翌年には受贈者が贈与税の申告を行う必要があります。
共有持分の放棄でも贈与税はかかる?
放棄した本人ではなく、持分を取得した他の共有者に贈与税が課される可能性があります。相続税法では、共有持分の放棄によって利益を受けた場合は贈与により取得したものとみなすと定められているためです。取得した持分の相続税評価額が、その年の贈与の合計とあわせて基礎控除110万円を超えると課税対象になります。放棄を検討する際は、受け取る側の負担も確認すべきでしょう。
まとめ
共有持分の贈与は、不動産全体の贈与とは異なり、持分割合に応じた評価と税務処理が求められます。
贈与税の負担は、評価額の設定や課税方式の選択によって大きく変わるため、軽視できません。
また、節税を意識するなら、基礎控除や配偶者控除、相続時精算課税制度といった特例制度を戦略的に活用することが重要です。これにより、納税額を最小限に抑えながら、円滑な贈与が実現できます。
贈与は家族間の信頼関係に基づくものである一方で、税務上のリスクも伴います。評価額の算出や税額の見積もりには専門的な判断が必要なため、事前に税理士などの専門家に相談し、適切な対応を心がけましょう。