お電話
 無料査定

 更新日: 2026.9.29 | 公開日:
親族間の話し合いが難航していたり、思うように不動産を活用できなかったりする場合、共有している不動産を他人に譲渡(売却・贈与・交換)することが選択肢となることがあります。
しかしその過程では、名義変更の手続きや他の共有者との調整だけでなく、「どのような税金が発生するのか」という点についても慎重な検討が求められます。
特に、譲渡の方法によって税の種類や課税額が大きく異なるため、事前に整理しておくことが欠かせません。
本記事では、共有不動産の持分を第三者に譲渡する場合に生じる主な税負担について、制度のしくみや計算方法とともに丁寧に解説していきます。


「共有持分の窓口」運営のワケガイ編集部について
共有持分の窓口のコラムは、共有持分・共有不動産にお悩みの方が、売却・処分・離婚・ペアローン・トラブル対応の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが、共有持分、空き家、再建築不可物件などの訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
共有持分の窓口の詳細はこちらまずは共有持分の特性について知っておこう
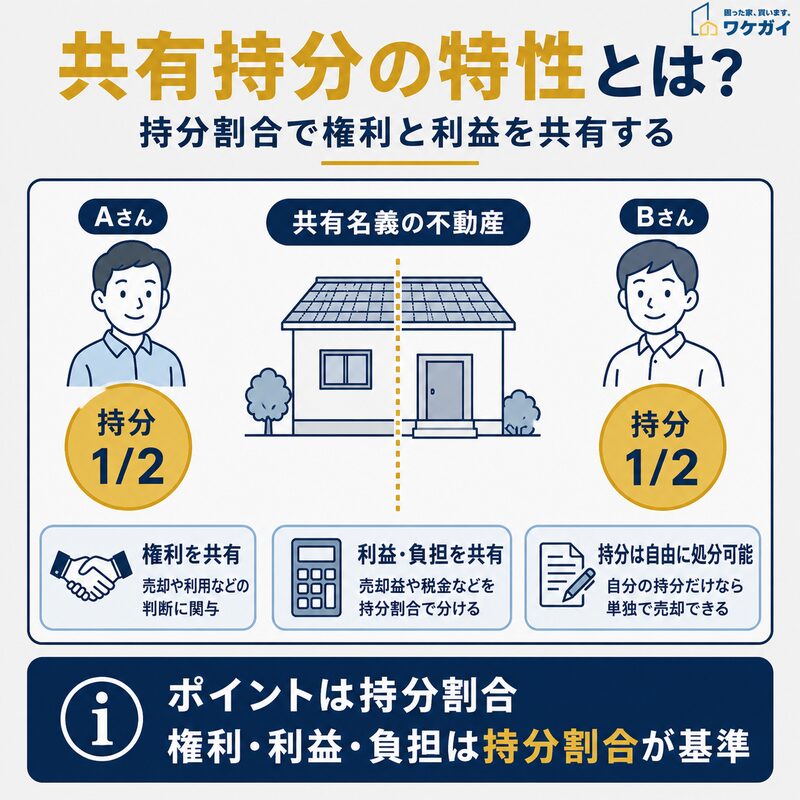
共有持分では、不動産に対する権利や売却代金などの利益、税金などの負担を持分割合に応じて共有します。
共有持分とは、何人かで共有している不動産の所有割合を示すものです。
例えば、3人の兄弟が実家を均等に相続する場合、その家に対する各人の共有持分は「1/3」となります。
多人数で財産を共有する際には、それぞれの共有持分やそれに伴う各種の権利が発生します。共有持分権者が持つ権利は、「持分が半分なら建物の半分が自分のもの」という具体的な内容ではなく、「全体の不動産に対して半分の権利を持つ」という抽象的な概念となります。
共有持分者に与えられた権利とは?

共有持分者でも不動産を自由に扱うことはできません。一定の行為を実行する際は、共有者の承諾が必要です。
共有持分を持つ人は、自分の持分だけであれば、原則として他の共有者の同意を得ずに売却できます。
一方、共有している不動産全体を売却する場合は、自分の持分だけを処分する場合とは扱いが異なり、原則として共有者全員の同意が必要です。
また、共有不動産では、行為の内容によって必要な同意も変わります。共有物の変更は原則として共有者全員の同意が必要であり、管理に関する事項は持分価格の過半数で決めるのが基本です。保存行為については、各共有者が単独で行えます。
そのため、共有持分の売却を検討するときは「不動産全体を売るのか」「自分の持分だけを売るのか」を分けて考えることが重要です。自分の持分だけを売却する場合は、他の共有者が売却に同意していなくても処分できる点を押さえておきましょう。
共有持分を譲渡する3つの方法
共有持分を他人に譲渡する方法には、主に「売却」「贈与」「交換」の3つがあります。
どの方法を選ぶかによって、手続きや税金、後のトラブル回避の観点からも大きな違いが生じます。
以下に、各譲渡方法の特徴をまとめました。
| 譲渡方法 | 概要 |
| 売却 | 金銭を受け取る代わりに持分を譲渡する方法。最も一般的な譲渡手段。 |
| 贈与 | 無償で共有持分を譲渡する方法。親族間などでよく使われる。 |
| 交換 | 自分の持分と他の財産(不動産や金銭など)を交換する方法。双方に譲渡が発生。 |
共有持分は、通常の不動産と異なり「不動産全体に対する一部の権利」であるため、譲渡時には特有のリスクや制限があります。以下の点に留意が必要です。
- 単独では不動産全体を処分できない
- 他の共有者に優先取得権がある場合がある
- 買い手が見つかりにくい
このように、共有持分の譲渡には通常の不動産取引以上に注意が必要です。手続き前に、他の共有者との関係や利用予定も含めて慎重に検討することが大切です。
関連記事:共有持分を譲渡する3つの方法とは?注意点も交えて易しく解説
関連記事:共有持分の不動産を売却する方法とは?売却費用やよくあるトラブルを紹介!
共有持分の譲渡ではどのような税金が発生する?
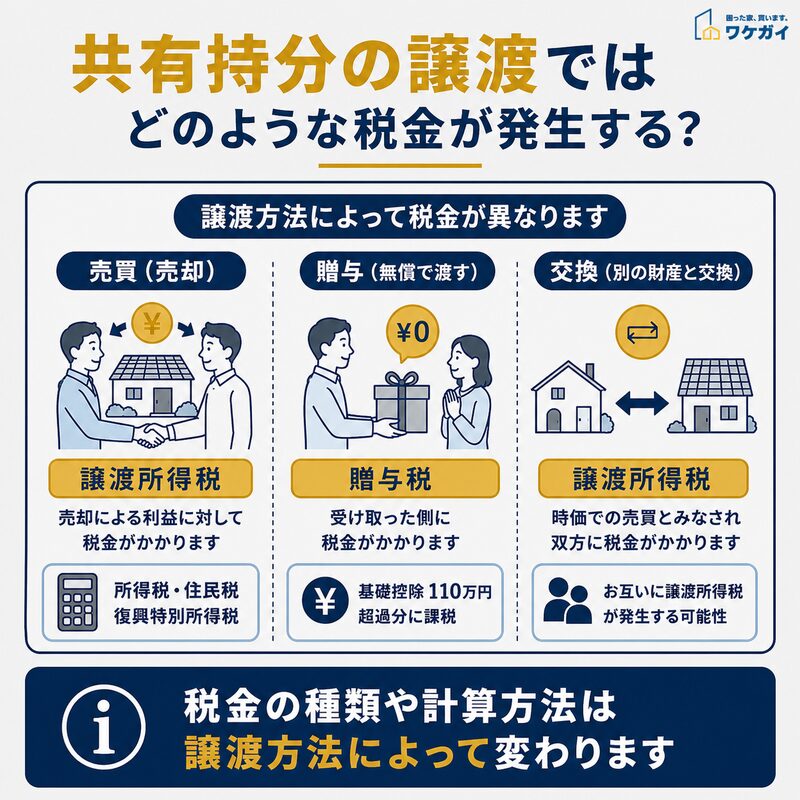
共有持分は、売却・贈与・交換など譲渡方法によって発生する税金の種類や計算方法が異なります。
共有持分の譲渡で発生する税金は、譲渡の方法によって変わります。
ここからは、売却・贈与・交換時、それぞれのケースに分けて解説します。
売却で発生する税金
不動産を売却した場合、売主側には譲渡所得税や住民税、復興特別所得税などがかかる可能性があります。
一方で、買主側には登記に関連する税金が発生します。具体的には、固定資産税評価額に基づいて計算される登録免許税や、都道府県から課税される不動産取得税などが挙げられます。
売買による所有権移転登記の登録免許税率は原則2.0%ですが、土地については軽減措置が設けられており、2029年3月31日までに登記を受ける場合は1.5%が適用されます。
また、不動産取得税の税率は原則4%ですが、土地と住宅については2027年3月31日まで3%の軽減税率が適用されます。
| 支払う人 | 税金 | 税率・計算方法 |
|---|---|---|
| 売主 | 譲渡所得税・住民税・復興特別所得税 | 短期譲渡:39.63%、長期譲渡:20.315% |
| 買主 | 登録免許税 | 原則:固定資産税評価額 × 2.0% 土地の売買による所有権移転登記:1.5%(2029年3月31日まで) |
| 買主 | 不動産取得税 | 原則:固定資産税評価額 × 4% 土地・住宅:3%(2027年3月31日まで) |
(参考:国税庁「登録免許税の税額表」「土地の売買や住宅用家屋の所有権の保存登記等に係る登録免許税の税率の軽減措置に関するお知らせ」/国土交通省「土地の取得に係る税制の概要(参考)」)
関連記事:共有持分にかかる税金一覧!計算方法や控除制度もセットで徹底解説
贈与で発生する税金
共有持分を無償で譲渡した場合、贈与を受けた側に贈与税がかかる可能性があります。
暦年課税では、1年間に贈与を受けた財産の合計額から基礎控除110万円を差し引き、残った金額に応じて贈与税を計算します。一般贈与財産の場合、税率は課税価格に応じて10〜55%です。
(参考:国税庁「贈与税の計算と税率(暦年課税)」)
例えば、一般贈与財産として500万円の贈与を受けた場合、贈与税は以下のように計算します。
(500万円-110万円)×20%-25万円=53万円
また、不動産の名義変更を行う際には登録免許税も発生します。贈与による所有権移転登記の登録免許税率は2.0%で、固定資産税評価額をもとに計算します。
贈与する側・受ける側にかかる税金をまとめると、以下のとおりです。
| 支払う人 | 税金 | 税率・計算方法 |
|---|---|---|
| 贈与する側 | 原則なし | ― |
| 贈与を受ける側 | 贈与税 | (1年間に贈与を受けた財産の合計額-基礎控除110万円)をもとに計算。一般贈与財産の場合は10〜55% |
| 贈与を受ける側 | 登録免許税 | 固定資産税評価額 × 2.0% |
例えば、一般贈与財産として500万円の贈与を受けた場合、贈与税は53万円です。
贈与する人との関係や贈与の方法などによって、適用される税率や制度が異なる場合があります。事前に税理士などの専門家へ確認しておきましょう。
関連記事:共有持分を贈与する際の「贈与税の計算方法」をわかりやすく解説!
交換で発生する税金
交換時には、自分が手放した不動産に譲渡所得があれば譲渡所得税(所得税・住民税・復興特別所得税)がかかり、同時に新たに取得した不動産に対しては登録免許税や不動産取得税が課税されます。
<交換する双方が支払う税金>
- 譲渡所得税・住民税・復興特別所得税
→ 譲渡益が出た場合に課税。短期なら最大39.63%、長期でも20.315%。 - 登録免許税(交換で取得した不動産の固定資産評価額 × 2.0%)
- 不動産取得税(原則4%、住宅用地などには軽減措置あり)
交換は「双方に売却・購入が同時に発生する」とみなされるため、税務処理も双方が必要になります。負担を明確にするためにも、交換前に譲渡益の有無や固定資産評価額を確認し、双方で合意形成をしておきましょう。
関連記事:共有持分の「交換」とは?共有関係を解消する方法を詳しく解説
「売却」で共有持分を譲渡したなら確定申告が必要
共有持分を売却して譲渡益が出た場合には、翌年の確定申告が必要となります。
たとえ持分だけの売却であっても、譲渡所得が発生すれば、その旨を税務署に申告しなければなりません。
申告期間は、売却した翌年の2月16日から3月15日まで。普段は会社で年末調整を受けている方でも、このような不動産取引がある年には、個別に申告書を作成する必要があります。
注意したいのは、「利益が出ていないから申告は不要」と思い込まないこと。譲渡益は、「売却額から取得費・譲渡費用を差し引いた残り」で判断されます。帳簿上で損が出ている場合も、計算の過程で必要な書類が求められるため、準備は怠れません。
共有持分の売却は、一見すると小さな取引に見えるかもしれません。しかし、税務上はれっきとした「不動産譲渡」であり、正確な手続きと申告が求められます。早めの情報収集と、必要であれば専門家への相談も視野に入れておくと安心です。
関連記事:共有持分はどのタイミングで売却するべき?高く売るための勘所も紹介
関連記事:共有名義人が認知症になったら、不動産は売却可能?成年後見人制度とセットで解説
確定申告のために用意しておくべき書類
確定申告のために用意しておくべき書類は、以下のとおりです。
- 共有持分を売却したときの売買契約書
- 不動産を取得したときの売買契約書や領収書
- 仲介手数料や測量費などを確認できる領収書
- 登記事項証明書など持分を確認できる資料
- 譲渡所得の内訳書(確定申告書付表兼計算明細書)
- 確定申告書
共有名義の不動産を売却した場合は、共有者全員の譲渡所得を一人がまとめて申告するのではなく、それぞれが自分の持分に応じた内容で申告します。
取得費が分からない場合は、売却価格の5%を概算取得費として計算できる場合もあります。ただし、本来の取得費より大幅に低くなると譲渡所得が増えるため、購入時の契約書や領収書が残っていないか確認することが重要です。
関連記事:共有不動産の売却でも「確定申告」は必要?やり方と注意点について紹介
売却の際に節税で使える特例とは
共有持分の売却では、一定の要件を満たすと3,000万円の特別控除などを利用でき、税金を大きく減らせる場合があります。
特に、共有名義のマイホームを売却する場合は、共有者全員で3,000万円までではなく、適用要件を満たす共有者ごとに最高3,000万円まで控除を受けられるのがポイントです。
3,000万円の特別控除を利用できるかどうかは、共有者ごとに判定されます。そのため、夫婦などが建物と敷地を共有し、それぞれが要件を満たしていれば、各共有者の譲渡所得から控除を受けられる可能性があります。一方、建物を所有せず敷地の持分だけを所有している人は、原則として同じ扱いにはなりません。
また、所有期間が10年を超えるマイホームには軽減税率の特例を利用できる場合があります。相続した共有持分を売却するときは、被相続人の取得費と取得時期を引き継ぐのが原則です。相続税を納めて一定期間内に売却した場合には、相続税額の一部を取得費へ加算できる特例が使えるケースもあります。
共有持分の売却にかかる税金は、こうした特例を使えるかどうかで大きく変わります。売却価格だけで税額を判断せず、所有期間や居住状況、取得の経緯まで確認してから計算することが重要です。
共有持分を手放したい方は「ワケガイ」にご相談ください!
当社(株式会社ネクスウィル)は、共有持分をはじめとする訳あり不動産の買取に特化したサービス「ワケガイ」を提供しています。
共有不動産の譲渡には、税金や申告の手続き、他の共有者との調整といった煩雑なプロセスが伴うため、「持分を手放したいけど、どう進めればいいのかわからない」とお悩みの方も少なくありません。
ワケガイでは、そうした共有持分の取り扱いに精通した専門スタッフが査定から売却手続きまでを一貫してサポートいたします。
全国対応で、共有持分のみのご売却も可能です。共有関係に悩まれている方は、お気軽に無料査定をご活用ください。
共有持分売却の税金についてよくある質問
共有持分売却の税金についてよくある質問は、以下のとおりです。
- 家をタダであげますって言ったら贈与税はかかる?
- 共有持分を売却されたらどうなる?
- 共有持分だけの売却は可能?
- 共有名義の不動産を売却する場合、3,000万円特別控除は使える?
- 相続した共有名義の不動産を売却するときの税金はどうなる?
それでは、それぞれの質問とその回答を紹介します。
家をタダであげますって言ったら贈与税はかかる?
対価を受け取らずに不動産を渡す場合は贈与にあたり、受け取った側に贈与税が課される可能性があります。課税されるかどうかは、その年に受けた贈与の合計額が基礎控除額110万円を超えるかどうかで判断され、不動産は時価ではなく相続税評価額をもとに計算されます。共有持分だけを渡す場合も同様で、持分割合に応じた評価額が対象となります。名義変更の際には登録免許税や不動産取得税もかかるため、渡す前に税額の見込みを確認しておくとよいでしょう。
共有持分を売却されたらどうなる?
他の共有者が自分の持分を第三者に売却した場合、その買主が新たな共有者となり、以後は面識のない相手と不動産を共有することになります。買主が共有持分を専門に扱う業者であれば、持分の買取や共有物分割請求を持ちかけられることもあります。自分の持分が奪われるわけではありませんが、話し合いの相手が変わることで管理や売却の調整が難しくなる場合があります。対応に迷う場合は、自分の持分も含めた売却や買い取りを含めて検討しましょう。
共有持分だけの売却は可能?
自分が持つ共有持分だけであれば、他の共有者の同意を得なくても単独で売却できます。持分は各共有者が自由に処分できる財産とされているためです。ただし不動産そのものを丸ごと売る場合には共有者全員の同意が必要になります。持分のみの売却では買主が単独で自由に使えないため、一般の市場では買い手が付きにくく、価格も全体を売った場合の持分相当額より低くなる傾向があります。共有持分を専門に扱う買取業者へ相談する方法も選択肢となります。
持分だけを売った場合の価格を確かめたいなら、まずは共有持分の簡易査定ができるので以下より試してください。

共有名義の不動産を売却する場合、3,000万円特別控除は使える?
居住用財産を売却した場合の3,000万円特別控除は、要件を満たせば共有者それぞれが適用でき、実際に住んでいた共有者が複数いれば合計で最大3,000万円×人数分の控除を受けられる可能性があります。ただし、建物を所有せず土地の持分のみを持つ共有者は原則として対象外です。また、配偶者や直系血族など特別な関係にある人への譲渡には適用できません。適用の可否は共有者ごとに判断されるため、売却前に税理士へ確認しておくことをおすすめします。
相続した共有名義の不動産を売却するときの税金はどうなる?
相続した不動産を売却した場合も譲渡所得税の対象となり、取得費と所有期間は被相続人のものを引き継ぎます。そのため、被相続人が長く所有していれば長期譲渡所得として低い税率が適用されることが多くなります。また、相続税を納めた人が一定期間内に売却した場合は、相続税の一部を取得費に加算できる特例を使える場合があります。共有名義の場合は各自が持分に応じて申告するため、売却前に共有者間で税負担の見込みを共有しておくとよいでしょう。
まとめ
共有不動産の持分を他者に譲渡する場合、選択した方法によって発生する税金が大きく異なります。
売却では譲渡所得税、贈与では贈与税、交換では双方に課税が及び、加えてすべてのケースで登録免許税や不動産取得税の発生が想定されます。
こうした税制は細かい条件により優遇措置が適用されることもあり、制度を知らずに手続きを進めると、想定以上の税負担を抱えるリスクも否定できません。
共有持分の譲渡を円滑に進めるためには、まず「どの方法で譲渡するか」を明確にし、あわせて課税対象となるかどうかを事前に確認することが重要です。可能であれば、税理士や司法書士といった専門家の意見も取り入れながら、納税準備と書類の整理を進めていきましょう。