お電話
 無料査定

 更新日: 2026.10.31 | 公開日:
不動産を共有状態で所有していると自由に使えないことから「自分一人の所有に変更したい」と考える人は多いのではないでしょうか。
他の共有者の持分を取得する方法には、贈与、買い取り、共有物分割請求があります。共有者の所在がわからない場合には、2023年4月から利用できる「所在等不明共有者の持分取得制度」も選択肢となります。
ただし、共有者が話し合いに応じない場合と、亡くなった共有者に相続人がいない場合とでは、必要な手続きが異なります。
今回は、共有者から不動産の共有持分を取得する方法について解説します。


「共有持分の窓口」運営のワケガイ編集部について
共有持分の窓口のコラムは、共有持分・共有不動産にお悩みの方が、売却・処分・離婚・ペアローン・トラブル対応の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが、共有持分、空き家、再建築不可物件などの訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
共有持分の窓口の詳細はこちら他の共有者から共有持分を取得する方法
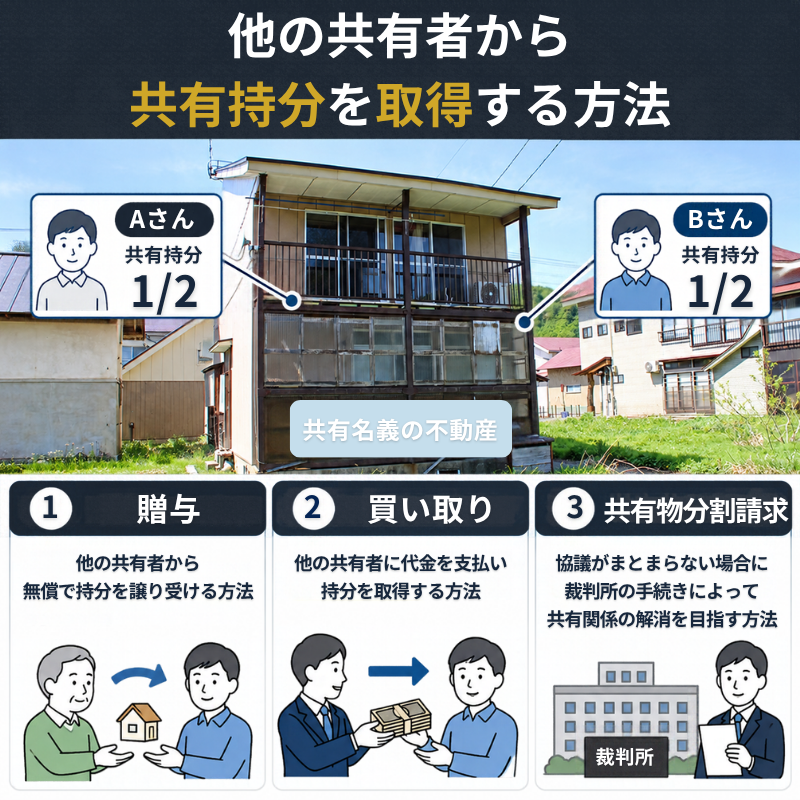
他の共有者から共有持分を取得する主な方法は、贈与・買い取り・共有物分割請求の3つです。
他の共有者から不動産の共有持分を取得する主な方法は、次の3つです。
- 贈与:共有者から持分を無償で譲り受ける
- 買い取り:共有者に代金を支払って持分を取得する
- 共有物分割請求:共有者同士で合意できない場合に、裁判所の手続きによって共有関係の解消を目指す
贈与と買い取りは、持分を譲る共有者との合意が必要です。一方、共有物分割請求では、共有者間の協議がまとまらない場合などに、裁判所へ分割を求められます。
ただし、裁判を起こしたからといって、希望する共有持分を必ず取得できるわけではありません。持分の取得を優先するのか、共有関係そのものを解消するのかによって、適した方法が異なります。
贈与
贈与とは、他の共有者から共有持分を無償で譲り受ける方法です。
例えば、親族間で共有している不動産について、一方の共有者が持分を手放す意思を持っている場合などに検討できます。
ただし、贈与を受ける側には贈与税が課される可能性があります。
暦年課税の場合、贈与税は1年間に受け取った財産の合計額から基礎控除110万円を差し引き、残額に所定の税率を適用して計算します。税率は10〜55%で、受贈者の年齢や贈与者との関係によって適用する速算表が異なります。
例えば、一般税率が適用される人が、その年に評価額500万円の共有持分だけを贈与された場合、計算は次のとおりです。
- 贈与財産の価額:500万円
- 基礎控除:110万円
- 基礎控除後の課税価格:390万円
- 贈与税額:390万円×20%-25万円=53万円
この計算例は暦年課税の一般税率を適用したものであり、実際の税額は贈与財産の評価額や適用する課税方式などによって変わります。
また、不動産の持分を贈与によって取得する場合は、贈与税とは別に不動産取得税や所有権移転登記に伴う登録免許税などの費用も考慮する必要があります。
無償で持分を取得できても、税金や登記費用が発生するため、贈与前に負担額を確認しておくことが大切です。
(参照:国税庁「贈与税の計算と税率(暦年課税)」)
買い取り
買い取りは、他の共有者に代金を支払い、その共有持分を取得する方法です。
相手が持分の売却に同意すれば、当事者間で価格や引渡し条件を取り決められます。
買い取り価格を考える際の出発点になるのは、不動産全体の市場価格と、取得する共有持分の割合です。
例えば、不動産全体の市場価格が3,000万円で、取得する持分が3分の1であれば、持分割合に応じた価格は1,000万円になります。
- 不動産全体の市場価格:3,000万円
- 取得する共有持分:3分の1
- 持分割合に応じた価格:3,000万円×1/3=1,000万円
ただし、この1,000万円は持分割合から求めた計算上の金額であり、必ずしも実際の売買価格になるわけではありません。
共有持分だけを第三者に売却する場合は、利用や処分の制約から価格が低くなることがあります。一方、すでに持分を所有している共有者が残りの持分を取得すれば、単独所有にできる場合があります。そのため、共有者間での買い取りと第三者への持分売却では、価格の考え方を分ける必要があります。
また、相続税路線価や固定資産税評価額は税金の計算などに用いられる評価額であり、不動産の市場価格そのものを示すものではありません。
買い取り価格を決める際は、不動産会社の査定などで市場価格を確認し、持分割合や不動産の利用状況を踏まえて協議するのが現実的です。
なお、親族間などで著しく低い価格による売買を行った場合、時価と売買価格の差額について贈与税が課される可能性があります。価格の妥当性だけでなく、税務上の扱いにも注意が必要です。
(参照:国税庁「個人から著しく低い価額で財産を譲り受けたとき」)
持分の買取相場を把握しておきたいなら、まずは共有持分の簡易査定ができるので以下より試してください。

共有物分割請求
他の共有者が持分の売却や贈与に応じない場合は、共有物分割請求によって共有関係の解消を目指す方法があります。
共有物分割請求とは、共有者が他の共有者に対して共有物の分割を求める権利です。
共有者間で協議がまとまらない場合や、協議そのものができない場合には、裁判所に分割を請求できます。
共有物分割には、主に次の方法があります。
- 現物分割:土地などを物理的に分け、各共有者の所有とする方法
- 価格賠償:一部の共有者が他の共有者の持分を取得し、その対価を支払う方法
- 換価分割:共有物を売却し、売却代金を共有者の持分などに応じて分配する方法
他の共有者の持分を取得して単独所有にしたい場合は、価格賠償による解決が候補になります。
ただし、裁判所は不動産の性質や利用状況、共有者の希望、価格の妥当性、対価を支払う能力などを考慮して分割方法を判断します。取得を希望する共有者に支払能力があるだけで、価格賠償が認められるわけではありません。
(参照:国土交通省関東地方整備局「共有物分割請求訴訟による用地取得について」)
共有物分割の「調停」
共有物分割について当事者同士の話し合いがまとまらない場合には、裁判所の調停手続きを利用する方法があります。
調停は、裁判官や調停委員などが関与し、当事者間の合意による解決を目指す手続きです。
例えば、一方の共有者が他方の持分を買い取ることには同意しているものの、価格で折り合いがつかない場合などに、第三者を交えて条件を調整できます。
ただし、調停は当事者の合意を前提とするため、必ず成立するものではありません。また、共有物分割訴訟を起こす前に、必ず調停を経なければならないわけでもありません。
相手方が話し合いに応じない場合や、分割方法について合意できない場合には、共有物分割訴訟を検討することになります。
(参照:e-Gov法令検索「民法」)
共有物分割の「訴訟」
共有物分割訴訟は、共有者間で分割方法について合意できない場合などに、裁判所の判決によって共有関係を解消するための手続きです。
2023年4月施行の改正民法では、共有物の分割方法として、共有者の一人などに他の共有者の持分を取得させ、その対価を支払わせる「価格賠償」が明文化されました。
例えば、AとBが不動産を2分の1ずつ共有している場合、AがBの持分を取得し、Bに適正な対価を支払う方法です。
ただし、裁判所が価格賠償を認めるかどうかは、次のような事情を踏まえて判断されます。
- 不動産の性質や利用状況
- 共有関係が生じた経緯
- 各共有者の持分割合
- 共有者が希望する分割方法とその合理性
- 不動産や持分の価格が適正に評価されているか
- 持分を取得する共有者に対価の支払能力があるか
- 他の共有者との間で実質的な公平が保たれるか
一方、土地を物理的に分けることが合理的であれば、現物分割が選択される場合もあります。現物分割や価格賠償による解決が困難な場合などには、裁判所が競売を命じることもあります。
つまり、共有物分割訴訟は共有関係の解消を目指す手段であり、希望する共有持分を確実に買い取れる制度ではありません。
(参照:国土交通省関東地方整備局「共有物分割請求訴訟による用地取得について」)
共有者の所在が不明の場合
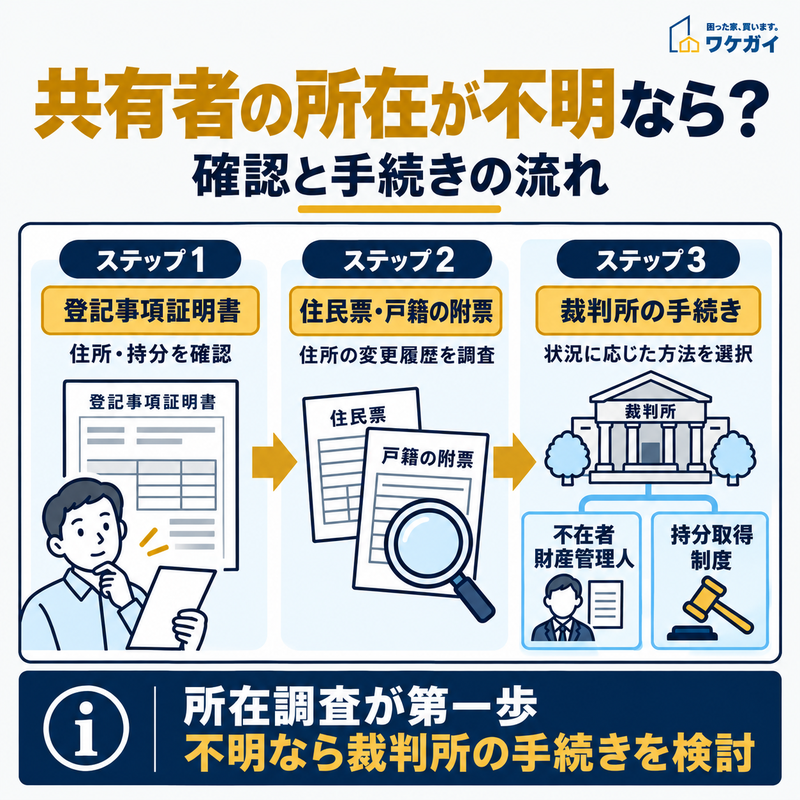
共有者の所在が不明な場合の確認方法と手続きの流れを示しています。
共有者の所在が不明な場合は、話し合いもできません。その場合は、以下の手順で対応しましょう。
- 手順1.共有者の所在を確認する
- 手順2.不在者財産管理人を選任する(※共有者の所在がわからない場合)
相続などで共有者になった場合、共有者の所在が分からない事が多々あります。
不明な場合の対応方法について、個別に解説します。
手順1.共有者の所在を確認する
他の共有者の所在がわからない場合は、まず不動産の登記事項証明書を取得し、登記されている共有者の氏名や住所、持分割合を確認します。
登記上の住所に連絡しても所在がわからない場合には、住民票や戸籍の附票などを使って住所の変更履歴を調べる方法があります。
ただし、他人の住民票や戸籍関係書類は誰でも自由に取得できるものではなく、請求には法律上の要件があります。
必要な書類を自分で取得できない場合や、取得できても共有者の所在が判明しない場合は、弁護士などの専門家に調査や手続きについて相談する方法もあります。
調査の結果、共有者の所在が判明した場合は、持分の売買や贈与について直接協議できます。
一方、必要な調査を行っても所在がわからない場合は、不在者財産管理人の選任や所在等不明共有者の持分取得制度など、裁判所を利用する手続きを検討することになります。
(参照:裁判所「不在者財産管理人選任」)
手順2.不在者財産管理人を選任する(※共有者の所在がわからない場合)
共有者の所在がわからず、財産管理人もいない場合には、家庭裁判所に不在者財産管理人の選任を申し立てる方法があります。
不在者財産管理人とは、従来の住所や居所を離れ、容易に戻る見込みがない人の財産を管理・保存するために、家庭裁判所が選任する人です。
不在者財産管理人が選任されれば、不在者の共有持分について、管理人と売買条件を協議できる場合があります。ただし、売却などの財産処分を行うには、原則として家庭裁判所の権限外行為許可が必要です。
また、所在不明の共有者がいる不動産については、民法第262条の2に基づく「所在等不明共有者の持分取得制度」も利用できる場合があります。
この制度では、共有者が他の共有者を知ることができない、またはその所在を知ることができないときに、裁判所の裁判によって所在等不明共有者の持分を取得できる可能性があります。制度を利用するには、所在が不明であることを確認するための調査に加え、裁判所が定める金額の供託などが必要です。
ただし、対象となる持分が共同相続人間で遺産分割すべき相続財産に属する場合、原則として相続開始から10年が経過していなければ利用できないなどの制限があります。
不在者財産管理人を選任する方法と、所在等不明共有者の持分取得制度は、それぞれ対象や手続きが異なります。所在がわからないという理由だけで、一律にどちらかを利用できるわけではありません。
(参照:裁判所「不在者財産管理人選任」)
売却には裁判所の許可が必要
不在者財産管理人は、不在者本人の財産を保護するために選任されるため、自由に共有持分を処分できるわけではありません。
共有持分の売却など、通常の管理権限を超える行為については、家庭裁判所の権限外行為許可が必要です。
そのため、持分を取得したい共有者と不在者財産管理人との間で売買条件がまとまったとしても、家庭裁判所の許可を得られなければ、その売買を進めることはできません。
なお、所在等不明共有者の持分取得制度は、不在者財産管理人による売却とは異なる手続きです。こちらは裁判所の持分取得の裁判と供託などを通じて取得を目指すため、両制度を混同しないことが大切です。
(参照:裁判所「不在者の財産管理人の権限外行為許可」)
不在者財産管理人を選任するための手続き
不在者財産管理人の選任を希望する場合は、不在者の従来の住所地または居所地を管轄する家庭裁判所へ申し立てます。
申立てができるのは、不在者の財産について法律上の利害関係を持つ人や検察官です。
一般的に、次のような書類が必要になります。
- 不在者財産管理人選任申立書
- 不在者の戸籍謄本・戸籍の附票
- 不在者の所在がわからないことを示す資料
- 不在者が所有する財産の資料
- 申立人に利害関係があることを示す資料
- 財産管理人候補者がいる場合、その候補者に関する資料
申立手数料は収入印紙800円分です。このほか、連絡用の郵便料や、事案によっては管理人の報酬などに充てる予納金が必要になります。
申立てから選任までの期間や予納金の額は、財産の状況や裁判所の審理内容によって異なります。
さらに、管理人が不動産の売却を行う場合には、選任後に権限外行為許可の手続きが必要となるため、管理人が選任された時点で直ちに共有持分を買い取れるわけではありません。
(参照:裁判所「不在者財産管理人選任」)
誰が不在者財産管理人になれるのか?
不在者財産管理人には、親族などが選任される場合もあれば、弁護士や司法書士などの専門家が選任される場合もあります。
申立人は管理人の候補者を提示できますが、最終的に誰を選任するかは家庭裁判所が判断します。
例えば、不在者の共有持分を買い取りたい人が管理人になると、買い取りを希望する人の利益と不在者の利益が対立する可能性があります。そのため、候補者と不在者の利害関係も選任時の重要な判断材料になります。
また、管理人の選任後には、財産管理に必要な費用や管理人の報酬が発生する場合があります。申立てを行う際は、候補者の適格性だけでなく、費用負担や管理期間についても確認しておく必要があります。
(参照:裁判所「不在者財産管理人選任」)
相続財産管理人とは?
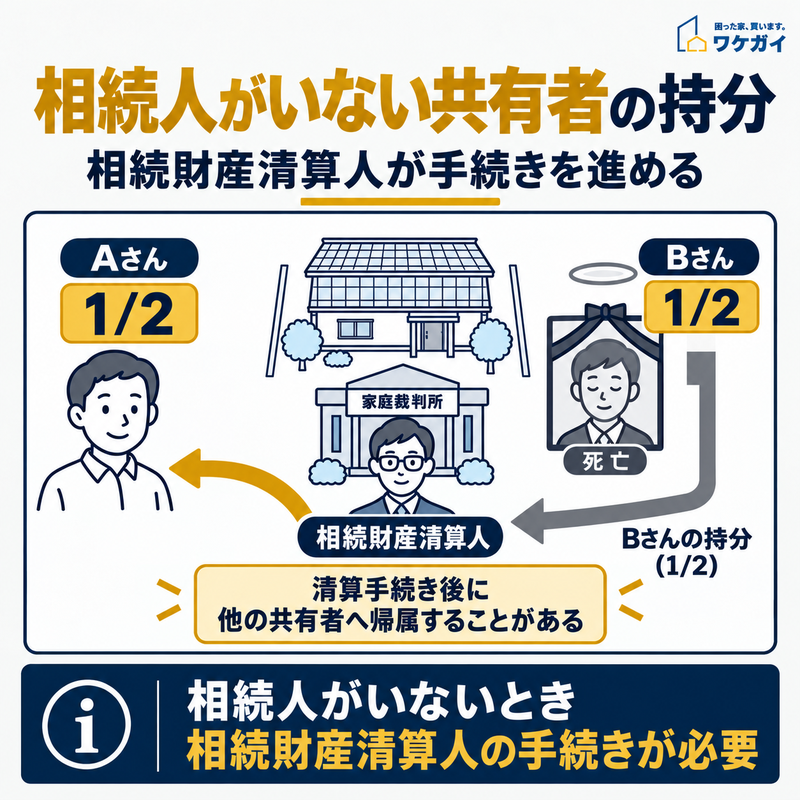
相続人がいない共有者の持分は相続財産清算人によって管理されます。
共有者が亡くなった場合、通常はその共有持分が相続人に承継されます。
しかし、相続人が存在しない場合や、相続人全員が相続放棄した場合などには、相続財産の清算手続きが必要になることがあります。
こうした相続財産の清算を行うのが「相続財産清算人」です。
従来、この制度では「相続財産管理人」という名称が使われていましたが、2023年4月施行の改正民法によって「相続財産清算人」に変更されました。
相続財産清算人は、家庭裁判所によって選任され、相続人の確認、債権者や受遺者への対応、相続財産の清算などを行います。また、被相続人と特別の縁故があった人に対して、家庭裁判所の審判により財産が分与される場合もあります。民法第255条では、共有者の一人が相続人なく死亡した場合、その共有持分は他の共有者に帰属するとされています。
ただし、死亡した時点で直ちに他の共有者が持分を取得できるわけではありません。相続人の不存在が確定し、債権者などに対する清算が終了したうえで、特別縁故者への財産分与も行われず、承継する人がいない共有持分が残った場合に、他の共有者へ帰属することになります。
そのため、相続人がいない共有者の持分を取得したい場合には、まず相続財産清算人の選任や清算手続きの必要性を確認することが重要です。
(参照:裁判所「相続財産清算人の選任」)
相続財産管理人の任命方法
相続財産清算人の選任を求める場合は、亡くなった共有者の最後の住所地を管轄する家庭裁判所に申し立てます。
申立てができるのは、相続財産について利害関係を持つ人や検察官です。共有不動産の他の共有者も、法律上の利害関係が認められる場合には申立てを検討できます。
申立てには、被相続人の戸籍関係書類や財産に関する資料などが必要になります。また、申立手数料や郵便料のほか、相続財産の状況によっては清算人の報酬などに充てる予納金が必要です。選任後は、相続人の確認や債権者への対応、財産の清算などが進められます。
手続きに必要な期間は相続財産の内容や関係者の状況によって異なり、清算人を選任しただけで共有持分を直ちに取得できるわけではありません。
相続人の不存在が確定し、清算や特別縁故者への財産分与に関する手続きを経ても共有持分が残る場合には、民法第255条に基づく他の共有者への帰属を検討することになります。
(参照:裁判所「相続財産清算人の選任」)
共有持分についてよくある質問
共有持分についてよくある質問は、以下のとおりです。
- 共有持分1/1とはどういう意味ですか?
- 共有持分の登記はどのように記載されますか?
それでは、それぞれの質問とその回答を紹介します。
共有持分1/1とはどういう意味ですか?
共有持分の「1/1」とは、不動産の所有権のすべてが一人に帰属していることを意味します。例えば、AとBが持分2分の1ずつで共有している不動産について、AがBの持分をすべて取得すれば、Aの単独所有となります。登記では、共有状態の持分割合を分数で示すことがありますが、単独所有の場合は持分割合を記載しないのが一般的です。なお、他の共有者から持分を取得した場合は、取得後の権利関係を登記に反映させることが重要です。
共有持分の登記はどのように記載されますか?
登記事項証明書の権利部(甲区)には、共有者の氏名・住所や持分割合などが記載されます。例えば、Aが3分の2、Bが3分の1を所有する不動産であれば、それぞれの共有持分が登記記録から確認できます。他の共有者から持分を売買や贈与によって取得した場合には、その権利の移転を登記に反映させる必要があります。登記手続きでは、移転する持分や登記原因などを正確に記載することが求められます。共有持分を取得する際は、まず登記事項証明書で現在の所有者と持分割合を確認し、取得後の持分をどのように登記するか整理しておくとよいでしょう。
まとめ
他の共有者から共有持分を取得したい場合は、まず共有者との話し合いによって、贈与や買い取りが可能か確認することが基本です。
協議がまとまらない場合には共有物分割請求を、共有者の所在がわからない場合には不在者財産管理人の選任や所在等不明共有者の持分取得制度などを、状況に応じて検討できます。また、亡くなった共有者に相続人がいない場合には、相続財産清算人による手続きが必要になることがあります。
本ブログで情報発信を行っている当社(株式会社ネクスウィル)は、訳あり物件の買取に特化したサービス「ワケガイ」を提供しています。
条件が整えば最短1日での買い取りも可能で、必要に応じて弁護士や司法書士と連携し、複雑な権利関係の整理や法的手続きもサポートしています。共有関係の解消や持分の売却を検討している方は、お気軽にご相談ください。