お電話
 無料査定

 更新日: 2026.10.16 | 公開日:
不動産の相続や資産移転を検討する際、共有持分の贈与が有効な選択肢となる場合があります。
しかし、税務上の取り扱いや法的手続きが複雑なため、適切な対応をしないと思わぬ税負担や法的トラブルに発展しかねません。そこで注目すべきなのが、共有持分贈与の適切な実施方法です。
共有持分贈与とは、不動産の一部の所有権を他者に移転する行為を指します。税制改正の影響も大きいため、最新の情報を踏まえた対策が必要です。
本記事では、共有持分贈与の基本から具体的な手続き、税務上の注意点、さらには最新の税制改正の影響まで、幅広く解説します。


「共有持分の窓口」運営のワケガイ編集部について
共有持分の窓口のコラムは、共有持分・共有不動産にお悩みの方が、売却・処分・離婚・ペアローン・トラブル対応の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが、共有持分、空き家、再建築不可物件などの訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
共有持分の窓口の詳細はこちらそもそも共有持分を贈与することは可能?
共有持分の贈与は、法律上可能です。共有持分とは、1つの不動産を複数の人で所有する際の各人の所有権の割合を指します。この持分は、他の共有者の同意なしに自由に処分できます。
共有持分の贈与は、相続税対策や資産移転の手段にもなり得ます。例えば、親が所有する不動産の一部を子どもに贈与することで、将来の相続税負担を軽減する効果が期待できます。ただし、贈与税の課税対象となるため、税務上の配慮が必要です。
共有持分を贈与する際は、移転する持分の評価額を正しく求める必要があります。土地は原則として路線価方式または倍率方式で、建物は固定資産税評価額を基礎に評価し、贈与する持分に対応する金額を算定します。
土地の形状や利用状況、賃貸借関係などによって評価額が変わる場合もあります。一方、共有者が複数いるという理由だけで、評価額を一律に減額できるわけではありません。贈与税を過少申告しないためにも、財産評価のルールに沿って計算することが大切です。
(参照:国税庁「No.4602 土地家屋の評価」)
共有持分贈与の具体的な方法と手続き
共有持分贈与の具体的な方法と手続きは、以下のとおりです。
- 手順①:必要書類の準備
- 手順②:贈与契約書の作成
- 手順③:登記手続き
それぞれ個別にみていきましょう。
手順①:必要書類の準備
共有持分を贈与する際は、贈与する側と受け取る側で必要な書類が異なります。登記申請の内容によって追加書類が必要になるため、事前に法務局の案内を確認しておきましょう。
主に準備する書類は、以下のとおりです。
- 贈与する不動産の登記事項証明書(権利関係の確認用)
- 贈与者の登記識別情報または登記済証
- 贈与者の印鑑証明書
- 受贈者の住民票の写しなどの住所証明情報
- 贈与契約書などの登記原因証明情報
- 固定資産税評価額を確認できる資料
- 登記申請書
- 本人確認書類や代理人への委任状(必要に応じて)
贈与者の印鑑証明書は、原則として登記申請前3か月以内に取得します。受贈者については、通常、印鑑証明書ではなく住所証明情報を用意します。すべての書類に一律の有効期限が設けられているわけではありません。
また、2026年10月5日以降の所有権移転登記では、登記名義人となる人の国籍等も申し出る必要があります。申請時には最新の様式を使用することが重要です。
贈与税の申告で必要になる書類は、暦年課税と相続時精算課税のどちらを利用するか、特例の適用を受けるかによって異なります。登記用と税務申告用の資料を分けて整理しておくと、手続きを円滑に進められます。
(参照:法務局「不動産登記の申請書様式について」)
手順②:贈与契約書の作成
贈与契約書は、贈与の意思と内容を明確に示す重要な書類です。契約書には、以下のような内容を明記します。
- 贈与者と受贈者の氏名・住所
- 贈与する不動産の所在地や持分割合
- 贈与の時期
また、贈与の条件や負担がある場合は、それらも詳細に記載する必要があります。
契約書の作成は、法的な知識が必要なため、専門家のサポートを受けましょう。
特に、複数の共有者がいる場合や、将来の相続を見据えた条件付き贈与の場合は、慎重な対応が求められます。適切に作成された贈与契約書は、後々のトラブル防止にも役立ちます。
手順③:登記手続き
贈与契約を結んだら、贈与された共有持分を登記簿へ反映するため、法務局で所有権移転登記を申請します。
贈与による持分移転登記は、原則として贈与者と受贈者が共同で申請する手続きです。
登記では、移転する持分の割合を明確にし、登記原因証明情報や登記識別情報などを提出します。申請書類の作成に不安がある場合は、司法書士に依頼する方法もあります。
登記申請時には登録免許税がかかります。贈与による所有権移転登記の税率は、原則として固定資産税評価額に基づく課税標準の2%です。相続による移転登記などに適用される0.4%とは異なります。
例えば、固定資産税評価額が2,000万円の不動産について、2分の1の持分を贈与する場合、移転持分に対応する評価額は1,000万円です。この場合の登録免許税は、原則として20万円となります。
なお、贈与による所有権の移転は、契約内容に応じて効力が発生します。登記は、その権利変動を第三者に対して主張するために必要な手続きであり、登記完了日が必ず贈与の成立日になるわけではありません。
不動産の贈与では、贈与税や登録免許税に加え、不動産取得税が課されることもあります。節税効果を判断する際は、これらの費用も合わせて見積もる必要があります。
(参照:国税庁「No.7191 登録免許税の税額表」)
共有持分贈与のメリット・デメリット
共有持分の贈与は、資産継承や相続対策の手段として注目されています。この方法には、いくつかのメリットとデメリットが存在します。これらを十分に理解することで、より効果的な資産管理や相続計画を立てられます。
メリット
共有持分を生前贈与するメリットは、不動産の所有権を本人の意思に基づいて移転できることです。
将来の相続を待たずに、子どもや配偶者などへ持分を引き継げます。
一定の条件を満たす場合には、贈与税の控除制度を利用して税負担を抑えることも可能です。
例えば、婚姻期間が20年以上の夫婦間で居住用不動産を贈与する場合、贈与税の配偶者控除を利用できることがあります。この制度では、一定の居住要件などを満たして申告すると、年間110万円の基礎控除とは別に、最高2,000万円までの配偶者控除を受けられます。居住用不動産の持分贈与も、条件を満たせば対象です。
また、将来の値上がりが見込まれる不動産については、早い段階で持分を贈与することで、値上がり前の評価額を基に課税関係を確定できる場合があります。
ただし、生前贈与によって必ず相続税が減るわけではありません。暦年課税における生前贈与加算や相続時精算課税による相続財産への加算が適用される場合もあるため、贈与時と相続時の税負担を合わせて比較する必要があります。
(参照:国税庁「No.4452 夫婦の間で居住用の不動産を贈与したときの配偶者控除」)
デメリット
共有持分贈与にはデメリットもあります。
まず、贈与税の負担が発生する可能性があります。
贈与額が基礎控除(年間110万円)を超える場合、受贈者に贈与税が課されます。計画的な贈与を行わないと、かえって税負担が増える恐れがあるのです。
また、共有状態になることで、不動産の管理や処分が複雑化する点も注意が必要です。共有者間で意見が分かれた場合、円滑な意思決定が難しくなる可能性があります。
さらに、贈与後に贈与者の生活状況が変化した場合、贈与した財産を取り戻すことは容易ではありません。
基本的な贈与税の計算方法とは
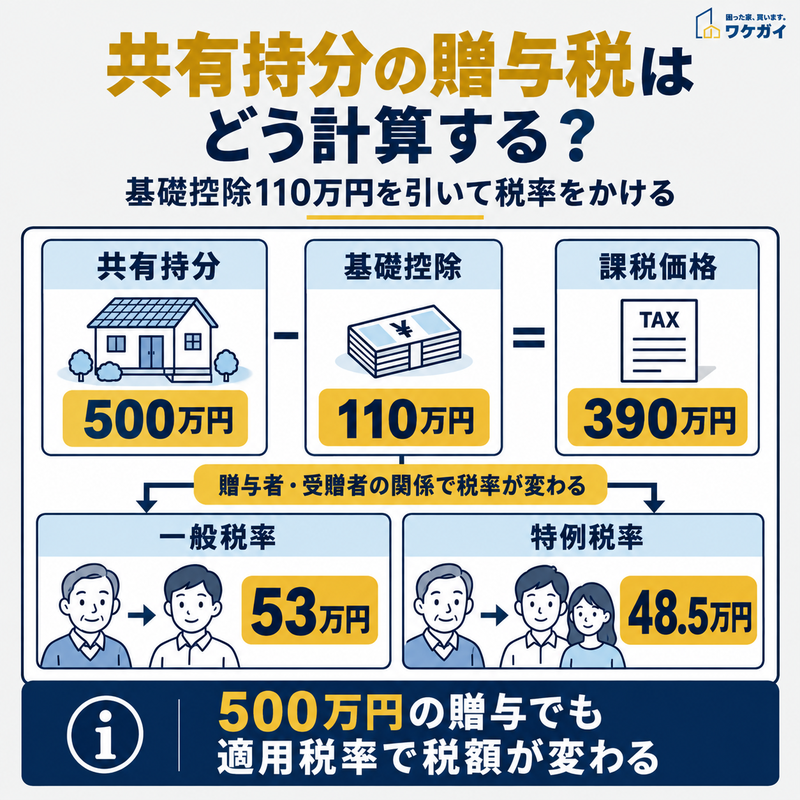
贈与財産500万円の場合、一般税率では53万円、特例税率では48万5,000円の贈与税がかかります。
共有持分を贈与された場合の贈与税は、取得した持分の評価額を基に計算します。暦年課税では、受贈者がその年の1月1日から12月31日までに受け取った贈与財産の合計額から、基礎控除110万円を差し引きます。
基礎控除後の金額に適用する税率は、贈与者と受贈者の関係や受贈者の年齢によって異なります。
贈与税には、主に以下の2種類の税率があります。
- 一般税率:兄弟間、夫婦間、他人からの贈与などに適用
- 特例税率:贈与を受けた年の1月1日時点で18歳以上の人が、父母や祖父母などの直系尊属から贈与を受けた場合に適用
例えば、評価額500万円の共有持分を贈与され、その年にほかの贈与がなかった場合、基礎控除後の課税価格は390万円です。
一般税率の場合
390万円×20%-25万円=53万円
特例税率の場合
390万円×15%-10万円=48万5,000円
このように、同じ500万円の贈与でも適用される税率によって贈与税額が異なります。
また、年間110万円の基礎控除は、贈与者1人につき110万円ではなく、受贈者が1年間に受けた暦年課税の贈与財産の合計額に対して適用されます。複数の人から贈与を受ける場合は、共有持分以外の財産も含めて計算しなければなりません。
(参照:国税庁「No.4408 贈与税の計算と税率(暦年課税)」)
関連記事:共有持分を贈与する際の「贈与税の計算方法」をわかりやすく解説!
共有持分を贈与する場合の節税対策
共有持分を贈与する場合の節税対策は、以下のとおりです。
- 分割贈与を行う
- 共有持分の価値を適正に評価する
次項より、詳しく解説します。
分割贈与を行う
分割贈与は、共有持分を一度に移転せず、複数年に分けて贈与する方法です。
暦年課税の年間110万円の基礎控除を活用することで、一括贈与よりも贈与税を抑えられる場合があります。
例えば、評価額1,000万円相当の持分を一度に贈与するのではなく、毎年100万円相当ずつ10年間に分けて移転する方法が考えられます。
毎年新たに贈与契約を結び、各年に受け取った贈与財産の合計額が110万円以下であれば、原則として暦年課税の贈与税はかかりません。
ただし、最初から「10年間にわたり毎年100万円ずつ贈与する」と約束していた場合は、その契約によって定期的に給付を受ける権利を一括して贈与されたものと判断されることがあります。
重要なのは、単に贈与の時期や金額を変えることではなく、各年に独立した贈与の合意と実行があることです。
また、不動産の共有持分を毎年移転する場合には、その都度、所有権移転登記に伴う登録免許税などの費用が発生します。不動産の評価額が変動すれば、予定していた持分割合と贈与額にも差が生じる可能性があります。
さらに、暦年課税による生前贈与は、贈与者の死亡時期や受贈者の相続財産の取得状況などによって、相続税の計算に加算される場合があります。そのため、分割贈与を検討する際は、各年の贈与税だけでなく、登記費用や将来の相続税まで含めて比較することが重要です。
(参照:国税庁「No.4402 贈与税がかかる場合・毎年、基礎控除額以下の贈与を受けた場合」)
共有持分の価値を適正に評価する
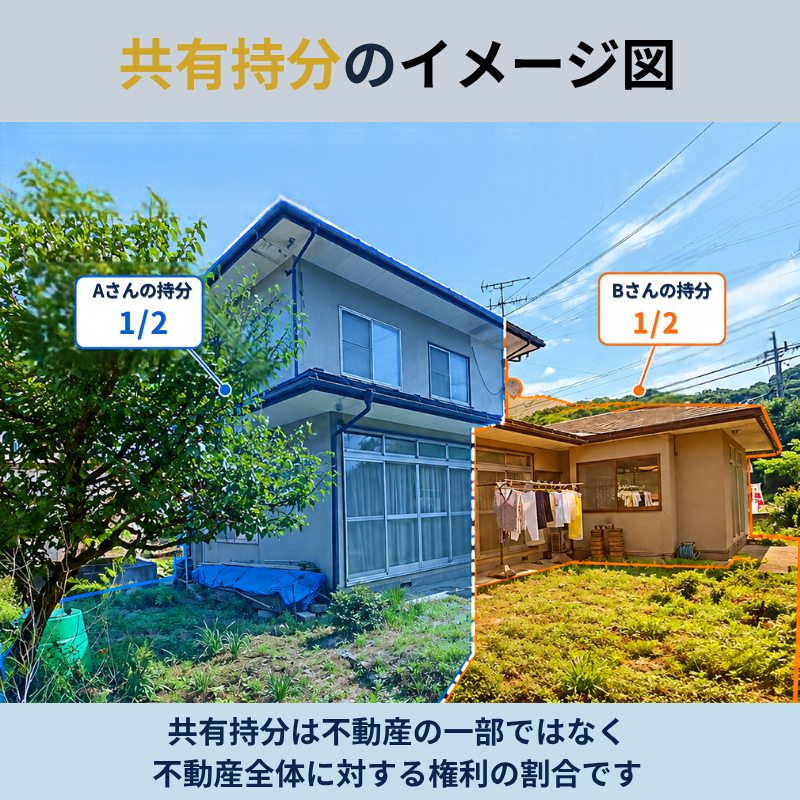
共有持分は、不動産を物理的に分割したものではなく、不動産全体に対する所有権の割合です。図では、2人がそれぞれ2分の1の持分を所有するケースを示しています。
共有持分の贈与税を正しく計算するには、贈与する不動産の評価額と持分割合を確認する必要があります。
土地と建物では評価方法が異なり、原則として以下の方法で評価します。
- 土地:路線価方式または倍率方式によって評価する
- 建物:固定資産税評価額を基礎に評価する
- 共有持分:不動産の評価額を基に、取得する持分に対応する金額を求める
例えば、贈与税評価額が3,000万円の土地について、2分の1の持分を贈与する場合、基本となる評価額は1,500万円です。
ここで注意したいのは、共有者が多いことや持分だけでは売却しにくいことを理由に、贈与税の評価額を自由に引き下げられるわけではない点です。
共有者が3人以上であれば一律30%減額できるといった一般的な税務上の評価減制度は確認できません。共有持分の市場での売却価格と、贈与税を計算するための評価額は区別する必要があります。
一方、土地の形状や接道状況、賃貸借関係などによっては、財産評価上の補正や調整が適用される場合があります。また、負担付贈与など通常の無償贈与とは異なる取引では、評価方法も変わることがあります。
適正な評価を行うためには、路線価図や固定資産税評価額、土地・建物の利用状況などを確認し、適用できる補正の有無を個別に判断することが大切です。
(参照:国税庁「No.4606 倍率方式による土地の評価」)
共有持分贈与における税務上の注意点
共有持分贈与における税務上の注意点は、以下の要素です。
- 名義預金と認定される可能性に注意する
- 相続時精算課税制度を効果的に活用する
それぞれ個別にみていきましょう。
名義預金と認定される可能性に注意する
共有持分を贈与する際は、登記名義を変更するだけでなく、贈与の合意と実際の権利移転が一致していることが重要です。
名義預金とは、預金口座の名義人と実質的な所有者が異なる預金を指します。不動産の共有持分そのものが名義預金になるわけではありませんが、名義だけを移したような取引では、贈与の実態が問題となる場合があります。
例えば、親が子どもへ共有持分を贈与したとされているものの、子どもが贈与の内容を理解していなかったり、実際の権利移転を裏付ける資料がなかったりする場合は注意が必要です。
贈与の事実を明確にするには、以下の対応が考えられます。
- 贈与者と受贈者が贈与内容に合意する
- 贈与する持分割合や時期を契約書に記載する
- 贈与による所有権移転登記を行う
- 賃貸物件の場合は、贈与後の収益の帰属や管理方法を整理する
- 贈与契約書や登記関係書類などを保管する
賃貸物件の持分を贈与した場合には、贈与後の賃料収入が誰に帰属するのかも確認しておきましょう。契約内容や権利関係と実際の収益の扱いが一致していることが重要です。
ただし、贈与者が管理業務を引き続き担当しているという事情だけで、直ちに贈与が無効になるわけではありません。贈与の成立や税務上の取り扱いは、契約内容と実態を踏まえて判断されます。
相続時精算課税制度を効果的に活用する
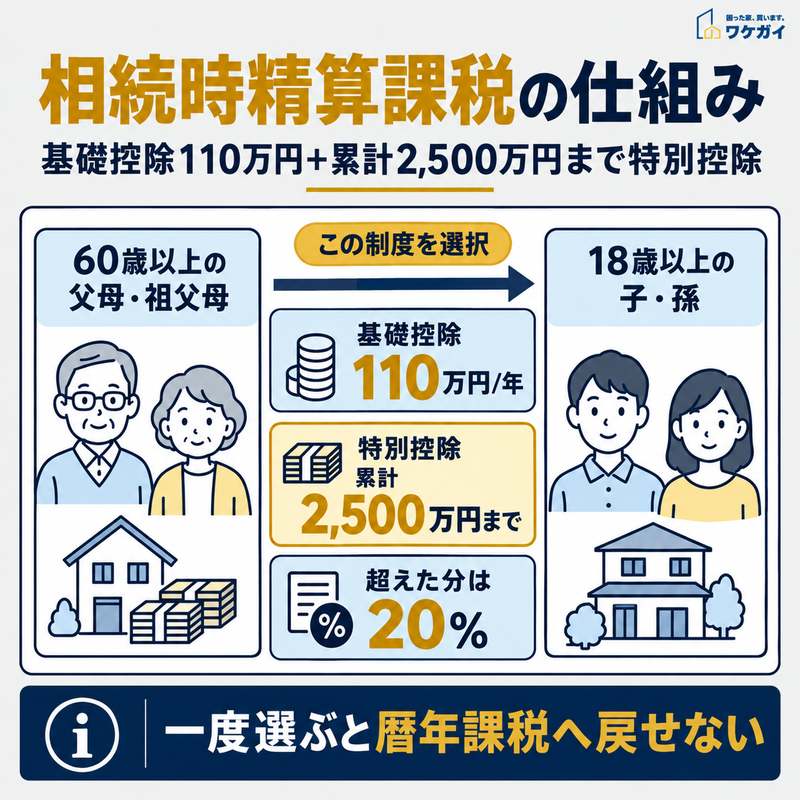
相続時精算課税制度では、年間110万円の基礎控除と累計2,500万円までの特別控除を利用できます。一度選択すると、その贈与者について暦年課税に戻せません。
相続時精算課税制度は、贈与時の税負担を抑えながら財産を移転し、将来の相続時に贈与財産と相続財産を合わせて課税する制度です。
2024年1月1日以後の贈与からは、年間110万円の基礎控除が新たに設けられました。この基礎控除の範囲内の贈与については、原則として贈与税の申告が不要となり、将来の相続税の課税価格にも加算されません。
さらに、年間110万円の基礎控除を超える部分については、累計2,500万円までの特別控除を利用できます。特別控除を超えた部分には、一律20%の税率が適用されます。
ただし、2,500万円の特別控除は、最終的に相続税まで非課税にする制度ではありません。将来の相続税の計算では、原則として基礎控除110万円を差し引いた贈与財産の価額が加算されます。
制度を選択できるのは、原則として、贈与した年の1月1日時点で60歳以上の父母・祖父母などが、同日時点で18歳以上の推定相続人である子など、または18歳以上の孫に贈与する場合です。
制度を初めて選択する際は、贈与税の申告が不要な金額の贈与であっても、原則として翌年の申告期間内に相続時精算課税選択届出書を提出する必要があります。
一度選択すると、その贈与者から受ける翌年以降の贈与について暦年課税へ戻すことはできません。
共有持分の贈与では、将来的に不動産の価値が上昇する場合、贈与時の評価額を基礎として相続税が計算される点がメリットになる可能性があります。一方、価値が下落した場合にも原則として贈与時の価額が基準になるため、必ず有利になるとは限りません。
年間110万円の基礎控除だけで移転できる財産の額、将来の相続税額、登録免許税や不動産取得税などの費用を比較し、制度の利用を判断することが大切です。
(参照:国税庁「No.4103 相続時精算課税の選択」)
【2024年最新版】共有持分贈与に関する最新の税制改正
税制は常に変化しており、共有持分贈与に関する規定も例外ではありません。最新の税制改正を理解し、それに基づいた対策を講じることが、効果的な資産移転には不可欠です。
ここでは、令和6年度(2024年)の税制改正の影響と、今後予想される制度変更について解説します。
令和6年度の税制改正の影響と対応策
2024年1月1日以後の贈与から、令和5年度税制改正による贈与税・相続税の新しい取り扱いが適用されています。
主な変更点は、相続時精算課税制度に年間110万円の基礎控除が設けられたことと、暦年課税による生前贈与の相続財産への加算対象期間が段階的に延長されたことです。
相続時精算課税では、2024年以後の贈与について年間110万円までの基礎控除が適用され、その金額は将来の相続税の計算にも加算されません。
一方、暦年課税では、従来どおり年間110万円の基礎控除が適用されますが、一定期間内に行った贈与については、贈与税が発生していなくても相続税の課税価格に加算される場合があります。
なお、相続時精算課税制度の原則的な年齢要件は撤廃されていません。贈与者は60歳以上、受贈者は18歳以上という要件が引き続き適用されます。
そのため、40代の親が成人した子どもへ共有持分を贈与する場合、通常の相続時精算課税を自由に選択できるわけではありません。
贈与を検討する際は、贈与者と受贈者の年齢、贈与する持分の評価額、将来の相続税の見込みを確認し、暦年課税と相続時精算課税のどちらが適しているかを比較する必要があります。
(参照:国税庁「令和5年度相続税及び贈与税の税制改正のあらまし」)
今後予想される制度変更と
暦年課税による生前贈与の相続財産への加算対象期間は、令和5年度税制改正によって、従来の3年から7年へと段階的に延長されています。
2024年1月1日以後の贈与から新しいルールが適用され、相続開始日に応じて加算対象期間が変わります。
具体的には、以下のとおりです。
- 2026年12月31日までに相続が開始した場合:相続開始前3年以内
- 2027年1月1日から2030年12月31日までに相続が開始した場合:2024年1月1日から相続開始日まで
- 2031年1月1日以後に相続が開始した場合:相続開始前7年以内
また、2027年1月2日以後に相続が開始した場合、加算対象期間のうち相続開始前3年以内を除く期間に受けた贈与については、その贈与財産の価額の合計から100万円を控除した残額を加算します。
この100万円は毎年控除される金額ではなく、延長された期間の贈与に対する合計の控除額です。
ただし、生前贈与加算の対象となるのは、原則として、被相続人から相続や遺贈などによって財産を取得した人が、その被相続人から受けた暦年課税による贈与です。すべての贈与が無条件に加算されるわけではありません。
共有持分を生前贈与する場合は、年間110万円の基礎控除だけでなく、将来の相続時に贈与財産が加算される可能性まで考慮する必要があります。
早く贈与すれば必ず節税につながるというものではないため、贈与者の財産状況や相続人との関係、制度の適用条件を踏まえて計画することが重要です。
(参照:国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」)
共有持分の贈与税を節税する方法についてよくある質問
共有持分の贈与税を節税する方法についてよくある質問は、以下のとおりです。
- 共有持分の贈与税は誰が支払いますか?
- 共有持分を贈与された場合、贈与税はいつまでに申告しますか?
- 共有持分を放棄した場合も贈与税がかかりますか?
それでは、それぞれの質問とその回答を紹介します。
共有持分の贈与税は誰が支払いますか?
共有持分の贈与税は、原則として贈与を受けた人(受贈者)が申告・納付します。例えば、親が子どもに共有持分を無償で譲り渡した場合、贈与税を負担するのは子どもです。暦年課税では、1年間に受け取った贈与財産の合計額が110万円以下であれば、原則として贈与税はかかりません。ただし、贈与税には贈与者と受贈者の連帯納付義務があるため、受贈者が納税しなかった場合には贈与者にも納付義務が及ぶことがあります。
共有持分を贈与された場合、贈与税はいつまでに申告しますか?
共有持分の贈与税は、原則として贈与を受けた年の翌年2月1日から3月15日までに申告・納付します。例えば、2026年中に共有持分を贈与された場合、申告期限は2027年3月15日です。申告書は受贈者の住所地を管轄する税務署へ提出し、e-Taxによる電子申告も利用できます。暦年課税では、年間の贈与財産の合計額が110万円以下であれば、通常は申告不要です。ただし、贈与税の配偶者控除などの特例を利用する場合は、税額が発生しなくても申告が必要になることがあります。
共有持分を放棄した場合も贈与税がかかりますか?
共有持分を放棄した場合、持分を取得したほかの共有者に贈与税がかかることがあります。民法第255条では、共有者の1人が持分を放棄すると、その持分はほかの共有者に帰属すると定めています。税務上は、ほかの共有者が放棄された持分を贈与によって取得したものとして取り扱われます。そのため、贈与契約を結ばずに持分を放棄した場合でも、取得した共有者には贈与税が発生する可能性があります。暦年課税の場合は、放棄によって取得した持分の評価額と、その年に受けたほかの贈与財産を合わせて税額を判断します。共有持分を手放す際は、放棄する人だけでなく、持分を取得する共有者の税負担も確認しておくことが重要です。
まとめ
共有持分の贈与は、適切に行えば効果的な資産移転の手段となりますが、その実施には慎重な検討と専門的な知識が必要です。
特に重要なのは、税務上のリスクを最小限に抑えつつ、法的にも問題のない形で贈与を行うことです。
具体的には、分割贈与や相続時精算課税制度の活用、適正な評価額の算定などが鍵となります。また、常に変化する税制に対応するため、最新の情報収集も欠かせません。
共有持分贈与を検討する際は、自身の状況や目的を明確にし、それに基づいた最適な方法を選択することが大切です。
法律や税制の複雑さを考えると、個人で判断するのは非常に難しいため、必ず専門家に相談しましょう。