お電話
 無料査定

 更新日: 2026.10.16 | 公開日:
こんにちは。ワケガイ編集部です。
共有名義の不動産を売却したいものの、他の共有者の同意を得られず、手続きが進まないケースがあります。共有者同士で売却価格や時期について意見が分かれ、話し合いが長引くこともあるでしょう。
共有名義の不動産は、共有者全員が同意すれば不動産全体を売却できます。一方、自分が所有する共有持分だけであれば、他の共有者の同意を得ずに売却することも可能です。
ただし、売却する範囲によって必要な手続きや買主の探し方が異なります。共有者同士で合意できない場合には、共有状態を解消する方法も検討しなければなりません。
この記事では、共有名義の不動産を売却する5つの方法をはじめ、必要書類、費用・税金、トラブルへの対処法、確定申告の手順まで解説します。


「共有持分の窓口」運営のワケガイ編集部について
共有持分の窓口のコラムは、共有持分・共有不動産にお悩みの方が、売却・処分・離婚・ペアローン・トラブル対応の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが、共有持分、空き家、再建築不可物件などの訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
共有持分の窓口の詳細はこちら共有名義不動産の「基礎知識」をおさらい
共有名義不動産は、相続や共同購入などで複数人が権利を持つ形で成立します。
正しく理解していないと、売却や活用の場面で思わぬトラブルにつながりやすいため、まずは基本的な仕組みを整理しておきましょう。
ここからは「共有持分とは何か」「自分の持分だけを売却できるのか」という点を中心に解説します。
共有持分とは
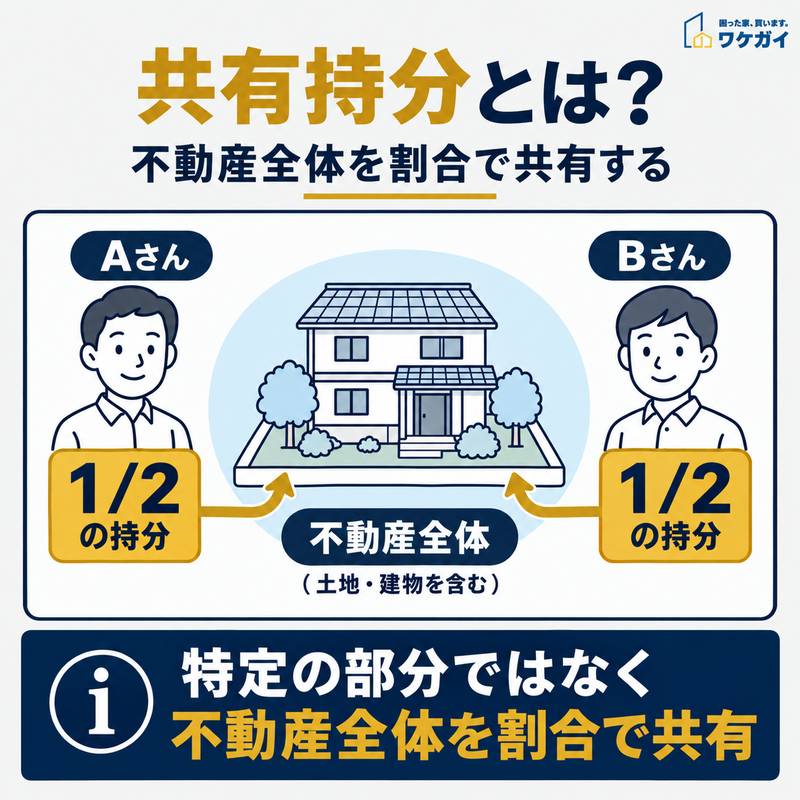
共有持分は、土地や建物の特定部分ではなく、不動産全体に対する所有権の割合を表します。
共有持分とは、不動産を複数人で所有している場合に、それぞれが保有する「所有権の割合」のことを指します。
えば、兄弟2人が土地を相続して「2分の1ずつ」登記した場合、それぞれがその不動産全体について半分の権利を持っているという状態になります。
持分割合は登記簿謄本に明記され、売却や担保設定といった法的行為を行う際の基準になります。持分は「土地の特定部分」ではなく「不動産全体に対する抽象的な割合」である点が特徴です。
このため「自分の持分が庭の一角」などと物理的に切り分けるものではなく、あくまで登記上の権利として扱われます。
関連記事:共有持分の不動産を売却する方法とは?売却費用やよくあるトラブルを紹介!
共有名義の不動産は「自分の持分だけ」なら自由に売却可能
共有名義不動産では、共有者全員の同意がないと物件全体を売却できません。
しかし、自分が持っている「共有持分」だけを第三者に売却することは法律上可能とされています。つまり、他の共有者に承諾を得なくても、自分の権利分だけを売れるのです。
ただし、実務的には注意点が多くあります。持分だけを購入する買主は限られており、通常よりも価格が低くなる傾向があります。また、第三者が新たに共有者として加わることで、利用や管理をめぐるトラブルが発生しやすくなることもあります。
そのため、持分を売却する場合は、他の共有者への持分譲渡を優先的に検討するか、共有持分専門の不動産買取業者を利用するのが現実的な選択肢となります。
共有名義の不動産を売却する5つの方法
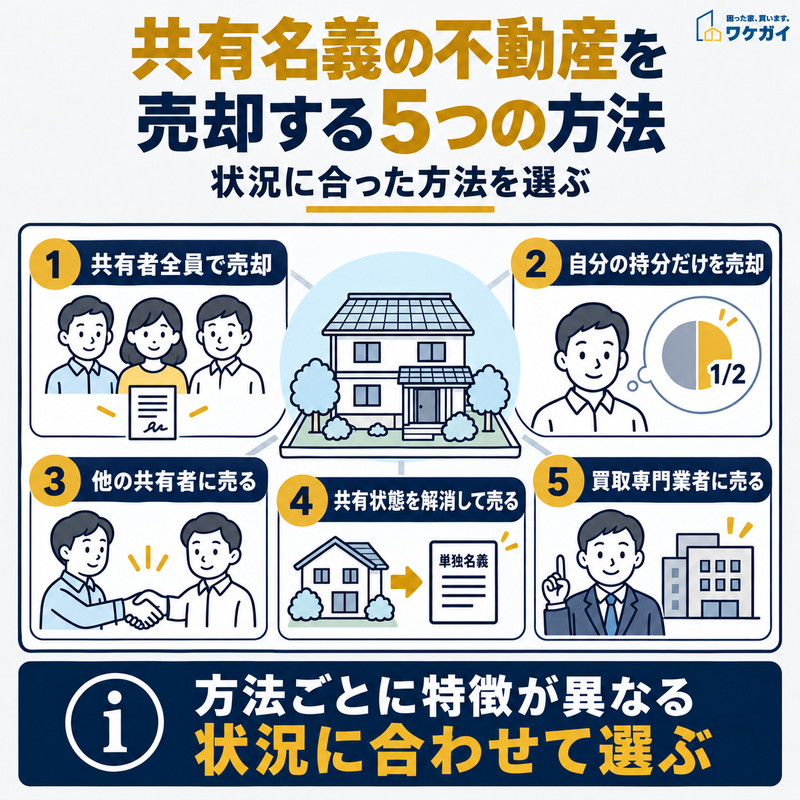
共有名義の不動産には5つの売却方法があり、共有者の同意状況や売却する範囲によって適した方法が異なります。
共有名義の不動産を売却する5つの方法は、以下のとおりです。
- 方法①:共有者全員で売却する
- 方法②:自分の持分だけを売却する
- 方法③:共有持分を他の共有者に売る
- 方法④:共有状態を解消してから売る
- 方法⑤:共有持分の買取専門業者に売る
それぞれ個別にみていきましょう。
方法①:共有者全員で売却する
最も理想的なのが、共有者全員の合意を得て不動産全体を一括で売却する方法です。
この形であれば、通常の単独名義物件と同じように取引できるため、市場での買い手もみつかりやすく、価格も相場に近づきやすいのが大きな利点です。
また、売却後の代金は持分割合に応じて分配されるため、権利関係もシンプルに整理できます。一方でデメリットは、共有者全員の意思統一が必要になる点です。
相続した兄弟姉妹の間で意見が食い違ったり、誰かが売却に反対したりすると、話が進まなくなる恐れがあります。したがって、全員で売却を目指す場合は、事前の十分な話し合いと合意形成が不可欠です。
方法②:自分の持分だけを売却する
共有者全員の同意を得られない場合でも、自分の持分のみを売却することは法律上可能です。
相続人の一人が早期に現金化したい場合や、他の共有者と関係が悪化して協力が見込めない場合には有効な選択肢となります。ただし、自分の持分だけを購入したいと考える一般の買主は限られており、取引相手は投資家や共有持分専門の業者に偏る傾向があります。
そのため、価格は相場よりも下がることが多く、希望どおりの金額で売れない可能性が高いです。また、第三者が新たな共有者として加わることで、利用や管理に関するトラブルがさらに複雑化する懸念もあります。
自分の持分だけを売る場合の価格を知りたいなら、まずは共有持分の簡易査定ができるので以下より試してください。

方法③:共有持分を他の共有者に売る
自分の持分を他の共有者に買い取ってもらう方法です。
第三者が新たに介入しないため、権利関係が複雑にならず、売却後のトラブルも少ないのが大きな特徴です。また、共有者同士の取引であれば市場価格に近い水準で売れる可能性も高いでしょう。
ただし、相手に十分な資金力がなければ成立しない点には注意が必要です。契約を進める際には、贈与と誤解されないように売買契約書や登記の手続きを正しく行うことが求められます。
方法④:共有状態を解消してから売る
共有状態を解消して単独名義にすれば、他の共有者の同意を得ることなく、その不動産を売却できます。
共有者間で権利を整理できる場合は、一般の不動産市場で売却する方法を検討しやすくなります。
共有状態を解消する主な方法は、次のとおりです。
- 他の共有者から持分を買い取り、単独所有にする
- 土地を分筆したうえで、各土地を単独所有にする
- 共有物分割によって、特定の共有者が不動産を取得する
土地を分筆する場合は、土地を複数の筆に分ける登記だけでなく、それぞれの所有権を整理する手続きも必要です。分筆登記を行っただけでは、共有状態が自動的に解消されるわけではありません。
共有者間で分割方法についての協議がまとまらない場合は、裁判所に共有物分割を請求することもできます。民法258条では、現物分割や代償金の支払いによる分割のほか、一定の場合に競売による分割が認められています。
ただし、共有状態の解消には登記費用や測量費用がかかる場合があり、持分を取得する方法によっては税金も発生します。不動産全体の売却で得られる金額と、共有状態を解消するための費用を比較して判断するとよいでしょう。
方法⑤:共有持分の買取専門業者に売る
共有持分の取り扱いに慣れた専門業者に直接売却する方法です。
一般の市場では買い手が限られてしまう共有持分でも、専門業者ならスピーディに現金化でき、最短数日での売却も可能です。
手続きもシンプルで、共有者間で合意が得られない場合や、早期に資金化したい場合に適しています。ただし、市場価格よりは低めの金額になりやすい傾向があるため、スピードや確実性を優先したい人に向いた方法といえます。
共有名義不動産を売却する際の必要書類
共有名義の不動産を売却するには、権利関係を明確にし、契約を正しく進めるための書類が必須です。
必要書類が揃っていないと売却手続きが進まなかったり、思わぬトラブルにつながることもあるため、早めに準備しておく必要があります。ここからは、実際に必要となる書類について個別にみていきましょう。
登記済権利証または登記識別情報
不動産の所有権移転登記では、原則として売主が登記済権利証または登記識別情報を用意します。
登記識別情報は、登記名義人に通知される12桁の英数字からなる情報です。
共有名義の不動産全体を売却する場合は、原則として共有者それぞれの登記済権利証または登記識別情報が必要になります。自分の共有持分のみを売却する場合は、その持分に関する情報を準備します。
登記済権利証や登記識別情報を紛失しても、売却が不可能になるわけではありません。
再発行はできませんが、法務局から登記義務者に通知して本人の意思を確認する「事前通知制度」や、司法書士などの資格者代理人が本人確認情報を提供する方法によって、所有権移転登記を進められる場合があります。
通常の手続きより時間や費用がかかる可能性があるため、書類が見当たらない場合は売買契約前に司法書士へ相談しておくとよいでしょう。
本人確認書類
売主本人であることを確認するために必要な書類です。
一般的には運転免許証やマイナンバーカード、パスポートなどが使われます。
登記簿上の住所や氏名と本人確認書類に記載された内容が一致していない場合は、住民票や戸籍謄本を追加提出することもあります。特に相続や結婚による改姓がある場合は、不一致が起こりやすいため注意が必要です。
印鑑証明書
印鑑証明書は、市区町村に登録した実印が本人のものであることを証明する書類です。
不動産の所有権移転登記では、原則として登記義務者となる売主の印鑑証明書を使用します。
共有名義の不動産全体を売却する場合は、共有者全員が売主となるため、それぞれの印鑑証明書を準備するのが一般的です。
一方、自分の共有持分のみを売却する場合は、その持分を譲渡する本人の印鑑証明書が必要となり、売却しない共有者の印鑑証明書まで一律に求められるわけではありません。登記申請に添付する印鑑証明書は、原則として作成後3か月以内のものを使用します。
売買契約時と所有権移転登記の申請時では必要書類が異なることもあるため、書類を取得する時期は司法書士に確認しておくと、取り直しを防げます。
共有者全員の同意書または委任状
共有名義の不動産全体を売却するには、共有者全員の同意が必要です。
売却価格や引渡し時期などの条件について合意を得たうえで、全員が売主として契約に参加することが基本となります。
ただし、全員が売買契約書に署名・押印する場合などは、売却への同意を証明する書類を別途作成する必要がないこともあります。「共有者全員の同意書」がすべての売買で必須となるわけではありません。
共有者の一部が遠方に住んでいる場合や、契約・登記手続きを代表者に任せる場合には、委任状を作成する方法があります。
委任状には、対象不動産の表示に加え、売買契約の締結、売却代金の受領、所有権移転登記など、代理人に任せる権限の範囲を明確に記載します。特に売却代金の受領を委任する場合は、振込先や分配方法も事前に取り決めておく必要があります。
なお、自分の共有持分のみを売却する場合は、原則として他の共有者の同意書や委任状は必要ありません。
固定資産税納税通知書
固定資産税納税通知書は、毎年、市区町村から固定資産税の納税義務者に送付される書類です。
不動産の評価額や税額を確認する際に役立ち、売却時の固定資産税精算額を計算する資料として使用されます。
売主と買主の間では、引渡日を基準に固定資産税などを日割り精算する取り決めが一般的です。ただし、この精算は売買契約上の取り決めであり、地方税法上の納税義務者が変更されるものではありません。
固定資産税納税通知書を紛失した場合は、自治体に評価証明書や名寄帳などの取得方法を確認します。納税通知書そのものは再発行できない自治体があるため、紛失したからといって同じ書類を再発行してもらえるとは限りません。
また、固定資産税納税通知書は、すべての不動産売買で必ず提出する書類ではありません。売却時に必要な資料は、契約内容や登記手続きによって異なります。
その他必要に応じて求められる書類
不動産の来歴や売却方法によって、追加で求められる書類があります。
たとえば、相続で取得した不動産の場合は「遺産分割協議書」や「戸籍謄本」が必要です。また、代理人を立てて手続きを進める場合は「代理権限証書」や「委任状」が必須となります。
さらに、住宅ローンが残っている物件なら「抵当権抹消に必要な金融機関の書類」が求められるケースもあります。売却する物件の状況に応じて必要書類は変わるため、事前に司法書士や不動産会社へ確認しておくと安心です。
共有名義不動産の売却で発生する費用・税金
共有名義不動産の売却で発生する費用・税金は、以下のものが挙げられます。
- 譲渡所得税・住民税
- 印紙税
- 登記関連費用
- 測量費用
- 仲介手数料
- その他の費用
次項より、個別に解説します。
譲渡所得税・住民税
共有名義の不動産を売却して譲渡所得が生じた場合は、各共有者の譲渡所得に応じて所得税・復興特別所得税・住民税が課されます。
譲渡所得は、次の計算式で求めます。
譲渡所得=譲渡価額-(取得費+譲渡費用)
共有名義の場合は、原則として各共有者の持分に応じた譲渡価額、取得費、譲渡費用を基に計算します。
土地や建物の譲渡所得に適用される一般的な税率は、次のとおりです。
| 区分 | 所得税 | 復興特別所得税 | 住民税 | 合計 |
|---|---|---|---|---|
| 短期譲渡所得 | 30% | 0.63% | 9% | 39.63% |
| 長期譲渡所得 | 15% | 0.315% | 5% | 20.315% |
※復興特別所得税は、基準所得税額の2.1%として計算しています。表は一般税率であり、特例によって異なる場合があります。
短期譲渡所得と長期譲渡所得は、売却した年の1月1日時点での所有期間によって判定します。
- 所有期間が5年以下:短期譲渡所得
- 所有期間が5年を超える:長期譲渡所得
相続によって取得した不動産は、原則として被相続人の取得日を引き継いで所有期間を判定します。
また、売却する物件が自宅として使用していたマイホームであれば、一定の要件を満たすことで3,000万円の特別控除を受けられる場合があります。
共有している家屋とその敷地を売却する場合は、各共有者が適用要件を満たせば、それぞれ最高3,000万円の控除を受けられます。ただし、家屋と敷地の所有者が異なる場合には、控除額の計算に特別な取扱いがあるため注意が必要です。
印紙税
不動産売買契約書を紙で作成する場合は、契約書に記載された金額に応じて印紙税が課されます。
印紙税は契約そのものではなく、課税対象となる文書に対して課される税金です。そのため、売主と買主がそれぞれ署名・押印済みの契約書を1通ずつ保管する場合は、原則として各契約書が課税対象となります。
一方、単に原本をコピーしただけで、契約の成立を証明するための署名・押印などがない写しは、通常、印紙税の対象にはなりません。
また、契約書を電子データのみで作成・締結する場合は、紙の課税文書を作成しないため、通常は収入印紙を貼る必要がありません。紙の契約書を作成する場合は、契約金額に応じた印紙を貼り、印紙と契約書にまたがる形で消印を行います。
印紙税を売主と買主のどちらが負担するかは、契約内容で取り決めるのが一般的です。
登記関連費用
売却に伴う各種登記(所有権移転、抵当権抹消、住所氏名変更、場合によっては分筆等)に要する費用の総称です。
内訳は大きく「登録免許税(国税)」「司法書士報酬(専門家費用)」「③実費(証明書の取得料・郵送費・交通費 等)」に分かれます。
登録免許税
不動産の所有権移転登記や抵当権抹消登記などを行う際には、登録免許税が発生します。
登録免許税は、登記の種類や原因によって税率・計算方法が異なります。所有権に関する主な登記の税率は、次のとおりです。
| 登記の種類 | 原則税率 | 軽減措置 |
|---|---|---|
| 土地の売買による所有権移転 | 2.0% | 1.5%(2029年3月31日まで) |
| 建物の売買による所有権移転 | 2.0% | 一定の住宅用家屋は0.3%など |
| 相続による所有権移転 | 0.4% | 一定の場合は免税措置あり |
| 建物の所有権保存 | 0.4% | 一定の住宅用家屋は0.15%など |
※住宅用家屋の軽減措置には、床面積、居住要件、登記期限などの条件があります。
所有権移転登記の登録免許税は、原則として固定資産税評価額を基に計算します。そのため、売買価格が同じでも、固定資産税評価額や適用税率によって税額は異なります。
また、不動産売買では買主が所有権移転登記の登録免許税を負担することが一般的ですが、誰が負担するかは売買契約で確認する必要があります。売主側では、住宅ローンの完済に伴う抵当権抹消登記や、登記簿上の住所・氏名の変更登記などが必要になる場合があります。
なお、分筆登記は所有権移転登記とは異なる手続きです。登記の種類によって費用の計算方法が異なるため、必要な登記を確認したうえで総額を見積もることが大切です。
司法書士報酬
司法書士に登記申請を依頼する際に支払う報酬です。依頼内容によって数万円〜十数万円程度が相場であり、登記の種類や地域によって差があります。
複雑なケースでは費用が増えることもあるため、複数の事務所に見積もりを依頼するのがおすすめです。
測量費用
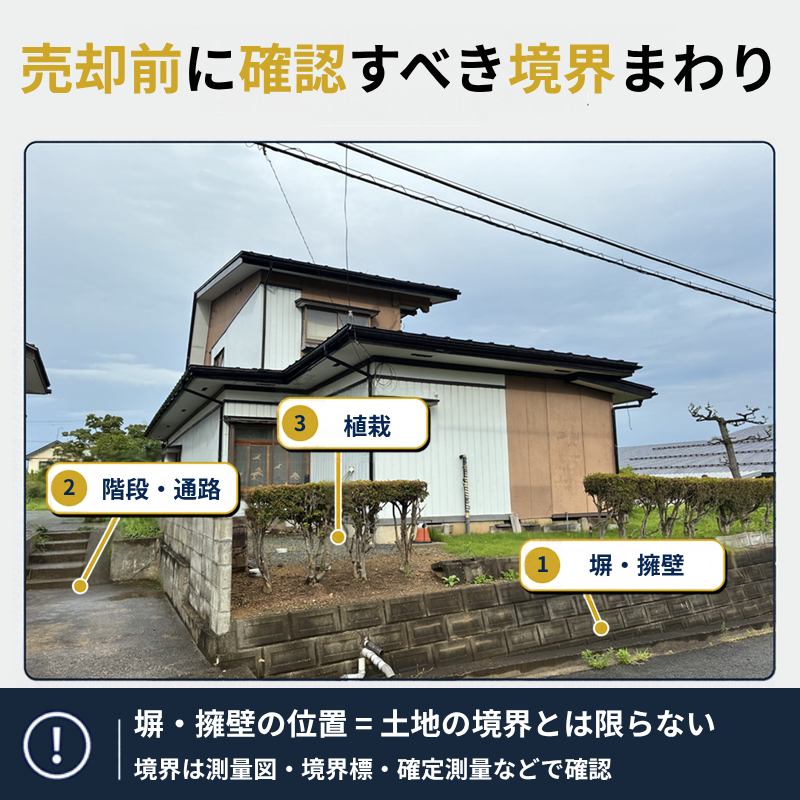
土地の境界は、塀や擁壁の位置と必ずしも一致しません。売却時には測量図や境界標、現地測量などによる確認が必要です。
土地を売却する際、境界が曖昧だと買主が安心して購入できません。
そのため「境界確定測量」や「分筆登記のための測量」が必要になるケースがあります。
測量は土地家屋調査士に依頼し、現地調査・測量図作成・隣地所有者との立会いを経て、法務局に図面を提出します。
費用の目安は数十万円程度ですが、土地の広さや形状、隣地が何筆あるか、過去に境界標が残っているかどうかで大きく変動します。また、売却直前に急いで行うと隣地所有者との日程調整が難しくなるため、余裕をもって依頼することがスムーズな売却につながります。
仲介手数料
不動産会社に仲介を依頼して売却する場合は、売買契約の成立に伴って仲介手数料が発生します。
仲介手数料には法令に基づく上限があり、売買価格が400万円を超える場合は、原則として次の速算式で計算できます。
仲介手数料の上限(税込)=(売買価格×3%+6万円)×1.1
例えば、売買価格が2,000万円の場合は、次のようになります。
- 税抜:2,000万円×3%+6万円=66万円
- 消費税:66万円×10%=6万6,000円
- 税込上限:72万6,000円
ただし、売買価格が800万円以下の宅地・建物については、「低廉な空家等」の媒介に関する特例が設けられています。
この特例では、通常の上限額を超えて仲介手数料を受け取れる場合がありますが、依頼者の一方から受け取れる上限は税込33万円です。
共有名義の不動産全体を売却する場合は、仲介手数料の総額や共有者間の負担割合を事前に取り決めておくと、売却代金の分配時に揉めるリスクを軽減できます。
なお、不動産会社が直接買主となる買取では、通常、売主がその会社に仲介手数料を支払う必要はありません。
その他の費用
不動産の売却に伴い、次のような追加費用が発生する場合があります。
- 修繕費:雨漏りや壁の亀裂など、最低限の補修を求められるケース
- ハウスクリーニング費用:空き家や居住跡を整えるための清掃費
- 残置物撤去費用:家具や家電、ゴミの処分費用(数万円~数十万円)
- 解体費用:老朽化が激しく、現状のままでは売却困難な建物の場合に必要
これらはすべて必須ではなく、物件の状態や買主との交渉次第で負担の有無が変わります。「現況有姿(現状のまま)」での売却契約にすれば売主の負担を抑えられますが、その分価格が下がる可能性があります。
状況を踏まえて、事前にどこまで対応するかを決めておきましょう。
共有名義不動産を売却する際のトラブル例と対処法
共有名義不動産を売却する際のトラブル例と対処法は、次のものが挙げられます。
- 共有者間で意見が対立する
- 持分のみ売却して関係が悪化する
- 契約内容を曖昧にして揉める
- 費用負担を巡って争う
- 税金の見落としで負担が増える
それぞれ詳しく解説します。
共有者間で意見が対立する
共有名義不動産を売却する場合、もっとも多いのが共有者同士の意見対立です。
売却価格や時期、仲介にするか買取にするかといった判断は、それぞれの事情によって希望が異なりやすく、合意に至らないことも珍しくありません。
特に相続で複数の兄弟姉妹が共有者となった場合、感情的な対立が背景にあることもあります。これを防ぐには、口頭だけの話し合いではなく、合意した内容をきちんと文書に残しておく必要があります。明文化によって誤解が避けられ、長期化するリスクを大きく減らせます。
持分のみ売却して関係が悪化する
共有者の一人が自分の持分だけを第三者に売却すると、残りの共有者との関係が悪化するケースは珍しくありません。
新たな共有者が投資目的の業者などであれば、利用や管理の協力が得られず、話し合いが一層困難になる恐れがあります。
たとえ法的には認められた行為でも、人間関係をこじらせやすいのが実情です。こうした事態を避けるには、まず他の共有者に対して持分の買取を打診することが現実的です。既存の共有者間で権利を整理できれば、新たな火種を生まずに済みます。
契約内容を曖昧にして揉める
売却の際に作成する契約書に不備があると、後から解釈を巡って紛争になる危険性があります。
一例を挙げると、雨漏りや設備不良といった瑕疵への対応を「現状有姿」としか書かず具体的に定めなければ、買主が修繕費の負担を求めて争いになることがあります。
契約条件を明確に記載しておけば、後の誤解や責任の押し付け合いを避けられます。専門家に内容を確認してもらうことで、曖昧さのない契約を整えることができ、余計なトラブルを防ぐことにつながります。
費用負担を巡って争う
測量費・修繕費・税金といった付随費用の負担割合を決めないまま売却を進めると、後から「誰がどれだけ払うのか」で争いになりかねません。
特に共有者の経済状況が異なる場合は、負担感の不公平が表面化しやすいです。
売却に着手する前に必要となる費用を洗い出し、持分割合に応じて分担する。あるいは代表者が一時立替するなど、具体的なルールを合意書に残しておくことが安定した取引につながります。
税金の見落としで負担が増える
前述のように、不動産売却では譲渡所得税や住民税、登録免許税など複数の税金が発生するため、事前に把握しておかないと「想定外の税額」に悩まされることがあります。
とりわけ譲渡所得税は、売却価格から取得費や譲渡費用を差し引いた利益に課される仕組みで、事前に計算していないと翌年の確定申告時に大きな負担が判明することもあります。
売却前に税額をシミュレーションし、特例の適用可否を確認することが、こうしたトラブルを避ける上では求められます。
共有名義不動産を売却した後の確定申告の流れ
共有名義不動産を売却した後の確定申告の流れは、主に以下の5ステップに分けられます。
- 手順①:譲渡所得を計算する
- 手順②:必要書類を揃える
- 手順③:申告書を作成する
- 手順④:税務署に提出する
- 手順⑤:税金を納付する
各手順について、個別にみていきましょう。
手順①:譲渡所得を計算する
まず、共有名義の不動産を売却して得た譲渡所得を、共有者ごとに計算します。
譲渡所得は、次の計算式で求めます。
譲渡所得=譲渡価額-(取得費+譲渡費用)
それぞれの項目の意味は、次のとおりです。
- 譲渡価額:不動産の売却によって得た収入金額
- 取得費:不動産の購入代金、購入時の仲介手数料、取得に要した登記費用など
- 譲渡費用:売却時の仲介手数料、売買契約書の印紙税、売却のために直接必要となった測量費や一定の解体費用など
建物の取得費については、所有期間中の減価償却費相当額を差し引いて計算します。
相続によって取得した土地や建物を売却する場合は、原則として被相続人が購入した際の取得費を引き継ぎます。相続税評価額をそのまま取得費として計算するわけではありません。
取得費が分からない場合などには、売却代金の5%相当額を概算取得費として使用できる制度もあります。
例えば、兄弟2人が持分2分の1ずつで所有する不動産を3,000万円で売却した場合、それぞれの譲渡価額は原則として1,500万円です。
そこから各自の取得費と譲渡費用を差し引いて、譲渡所得を計算します。
なお、所有期間による長期・短期の判定は、売却した年の1月1日時点で行います。相続した不動産では、原則として被相続人の取得日からの期間を引き継ぎます。
手順②:必要書類を揃える
譲渡所得の計算ができたら、確定申告に必要な書類を準備します。代表的なものは以下のとおりです。
- 売買契約書(売却価格の証明)
- 登記簿謄本(不動産の権利確認)
- 仲介手数料の領収書(譲渡費用の証明)
- 取得時の契約書や領収書(取得費の証明)
- 共有割合を示す資料(登記簿や遺産分割協議書など)
これらの書類が不足していると、正確に譲渡所得を算出できず、税務署から確認を求められる可能性があります。
特に相続で取得した不動産の場合は、被相続人の購入時の資料を探す必要があるため、時間に余裕を持って準備しておくことが大切です。
手順③:申告書を作成する
譲渡所得の計算と必要書類の準備が整ったら、確定申告書を作成します。
土地や建物の譲渡所得を申告する際は、主に次の書類を使用します。
- 確定申告書第一表・第二表
- 確定申告書第三表(分離課税用)
- 譲渡所得の内訳書(土地・建物用)
2022年分の確定申告から申告書A・Bの区分は廃止され、様式が一本化されました。そのため、現在は「申告書B」を選んで作成する必要はありません。
共有名義の不動産を売却した場合は、売却代金や取得費、譲渡費用などを各共有者の持分割合に応じて計算し、それぞれが自分の確定申告書を作成します。
申告書には、各自の譲渡所得のほか、適用する特別控除なども反映させます。
国税庁の「確定申告書等作成コーナー」を利用すれば、画面の案内に従って必要事項を入力し、申告書の作成からe-Taxでの提出まで行えます。
手順④:税務署に提出する
確定申告書の作成が完了したら、売却した年の翌年に、納税地を管轄する税務署へ申告書を提出します。
所得税の確定申告期間は、原則として翌年2月16日から3月15日までです。ただし、期限が土曜日・日曜日・祝日などに当たる場合は、原則として翌開庁日が期限となります。
例えば、2026年中に不動産を売却した場合の確定申告期限は、2027年3月15日(月)です。
主な提出方法は、次の3つです。
- e-Taxによるオンライン提出
- 税務署の窓口への持参
- 郵送による提出
e-Taxを利用すれば、税務署へ出向かずに申告書を提出できます。
なお、共有者全員分を1通の申告書でまとめて提出するのではなく、原則として各共有者が自身の譲渡所得を申告します。
手順⑤:税金を納付する
確定申告の結果、納付する所得税・復興特別所得税がある場合は、所定の期限までに納税します。
納期限は、原則として確定申告書の提出期限と同じです。2026年分の所得税・復興特別所得税については、2027年3月15日(月)が納期限となります。
主な納付方法には、次のものがあります。
- 金融機関や税務署の窓口での現金納付
- インターネットバンキングによる納付
- クレジットカードによる納付
- QRコードを利用したコンビニ納付
- 振替納税
コンビニ納付には原則30万円以下などの条件があり、振替納税には事前の手続きが必要です。また、振替納税の口座引落日は通常の納期限とは異なります。
売却後に納税資金が不足しないよう、各共有者は自分の税額を見積もり、受け取った売却代金から必要な資金を確保しておくとよいでしょう。
なお、住民税は所得税と納付の時期や方法が異なります。確定申告の内容などを基に自治体が税額を計算し、通常は後日、納税通知書などで案内されます。
売却が難しい共有不動産も「ワケガイ」なら買取可能!
当社(株式会社ネクスウィル)は、共有名義不動産や再建築不可物件、事故物件、空き家やゴミ屋敷といった訳あり不動産の買取に特化したサービス「ワケガイ」を提供しています。
通常の市場では売却が難しく、長期化しやすい物件でも、最短1日での現金化や最大3億円の一括買取といったスピーディな対応が可能です。
全国47都道府県で豊富な実績を持ち、複雑な権利関係や老朽化が進んだ物件であっても、現状のまま買取することができます。
所有者の方が抱える「売れない」「管理負担が大きい」といった悩みに、安心して活用いただける仕組みを整えています。お気軽に無料査定をご活用ください。
共有名義の不動産売却についてよくある質問
共有名義の不動産売却についてよくある質問は、以下のとおりです。
- 不動産の共有名義のデメリットは?
- 不動産を共有名義にするメリットは?
それでは、それぞれの質問とその回答を紹介します。
不動産の共有名義のデメリットは?
共有名義の主なデメリットは、不動産全体を売却する際に共有者全員の同意が必要となり、意見が一致しないと処分が難しくなることです。また、共有者の1人が死亡すると、その持分は原則として相続の対象になります。相続人が複数いる場合は、権利関係が複雑になり、売却に必要な合意を得ることが難しくなる場合もあります。相続した不動産は、所有権の取得を知った日から原則3年以内に相続登記を申請する義務があります。共有者が死亡している場合は、相続人と持分の状況を確認し、必要な登記を進めたうえで売却方法を検討することが大切です。
不動産を共有名義にするメリットは?
共有名義には、複数人が資金を出し合って不動産を取得し、それぞれの所有権を登記に反映できるメリットがあります。夫婦で住宅を購入する場合には、各自が住宅ローン控除の適用要件を満たすことで、それぞれが自身の借入金などに応じて控除を受けられる場合もあります。また、共有しているマイホームを売却するときは、各共有者が要件を満たせば、譲渡所得の3,000万円特別控除をそれぞれ適用できる場合があります。ただし、家屋と敷地の所有関係によっては、控除額の計算に特別な取扱いがあります。共有名義であれば必ず各人が3,000万円ずつ控除できるわけではありません。
まとめ
共有名義不動産を円滑に扱うためには、権利割合や売却条件などの基礎知識を押さえた上で、事前に共有者間の合意形成をきちんと行いましょう。
持分のみの売却は価格低下や関係悪化のリスクがあるため、可能であれば全員で協力して売却を進めるのが望ましいといえます。
また、共有状態を解消して単独名義にすることで、市場での売却や活用の選択肢が広がります。
税金や費用の負担も事前に把握し、契約内容は書面で明確に残しておくことが大切です。こうした準備と理解が、売却の成功とトラブル回避につながります。