更新日: 2026.9.29 | 公開日:
再建築や売却の際に、前面道路が私道だったことで思わぬ支障を受けるケースがあります。
特に、私道が他人と「共有」されている場合には、通行や掘削に制限があったり、共有者の同意が必要となる場面も少なくありません。
そのようなときに正しく把握しておきたいのが、私道の共有にまつわる権利関係です。私道は公道とは異なり、個人または複数人で所有される道路状の土地を指し、自由な利用には法的な前提があります。
本記事では、私道の共有において発生する権利や売却時の注意点について詳しく解説します。


私道の共有持分とは
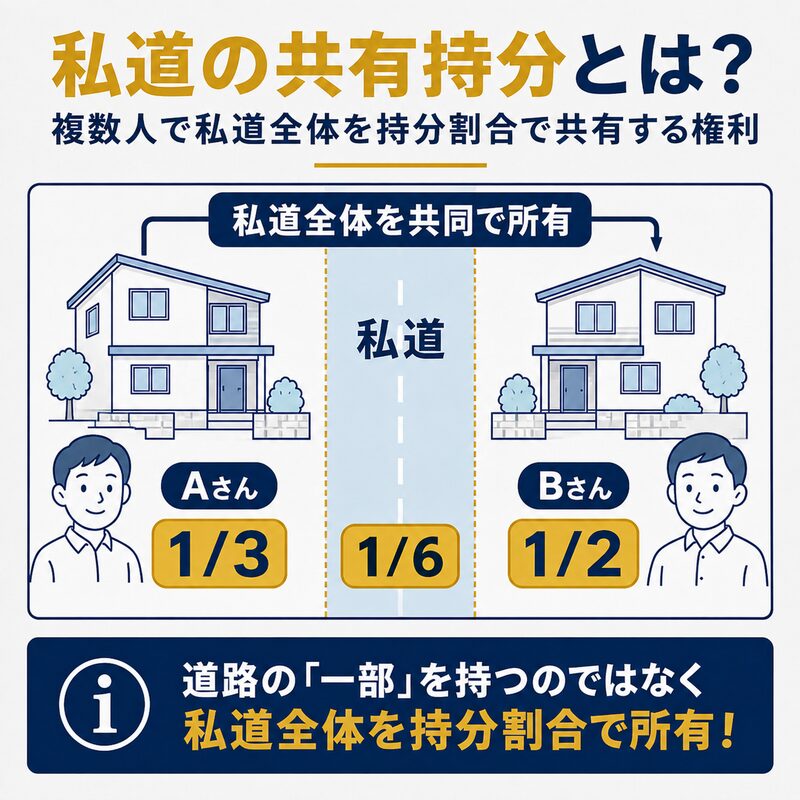
共有持分の私道では、道路の特定部分を所有するのではなく、私道全体を持分割合に応じて共同で所有します。
私道の共有持分とは、複数人が共同で所有する私道(私有地である道路)の権利の一部を指します(「共有道路」と呼ばれるケースも多々あり)。
住宅地では、公道に面していない土地に建物を建てるために、その土地へアクセスするための道路が必要になります。
このような場合は、公的な管理がされていない私道が設けられ、その私道を周囲の複数の土地所有者で共有する形になることが一般的です。私道の共有持分を持つことで、私道を通行する権利や、場合によっては私道の一部を管理・補修する義務が発生します。
しかし、共有状態である以上、他の共有者の同意なく私道に建造物を設けたり、売却・通行制限を加えたりすることはできません。また、私道を通らないと公道に出られない「袋地」では、共有持分がないと接道義務を満たさない可能性があり、建築許可が下りない。あるいは資産価値が下がる原因となることもあります。
そのため、私道の共有持分を持つ不動産を購入・売却する際には、事前に権利関係やトラブルのリスクについてよく確認しましょう。
私道とは
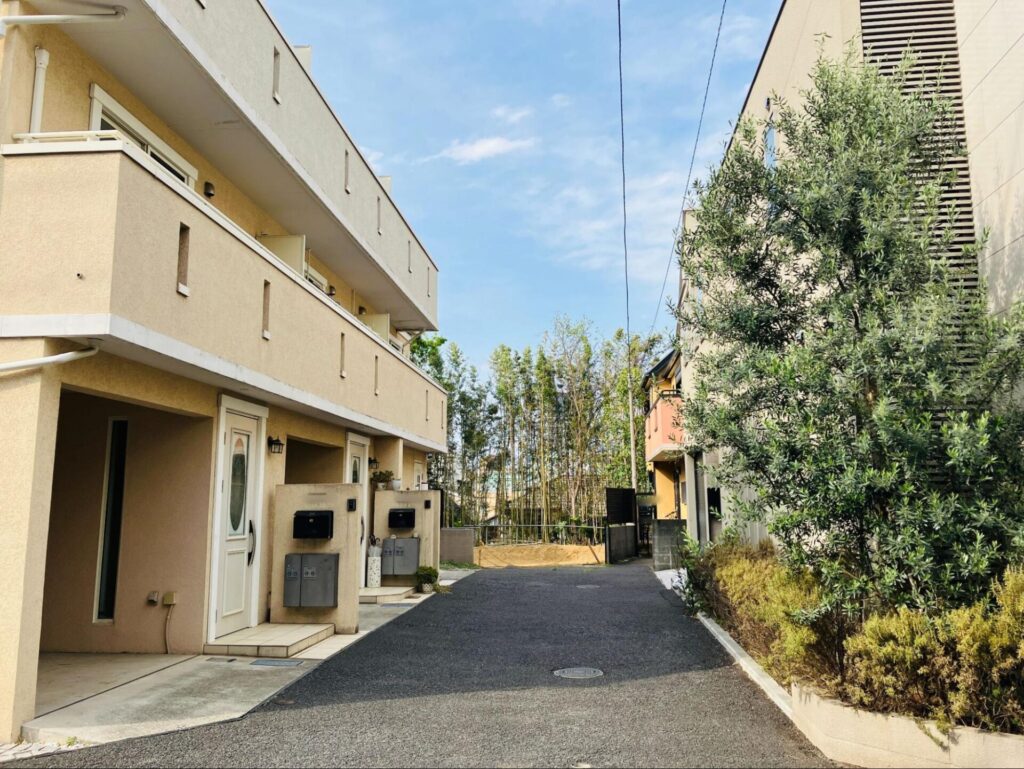
私道とは、公共ではなく個人が所有、または共有している土地で、道路の形で整備され、交通する目的で使用されているものを指します。
建築基準法では、道路の幅は最低4m必要とされています。
(参考:e-Gov 法令検索「建築基準法」)
住宅のような建築物の敷地は、建築基準法の道路に2m以上接していなければいけません。敷地がこの義務を満たしていない場合は、建物の再建築ができなくなります。しかし、この規制が施行される前に存在していた4m以上の道路は「みなし道路」とされ、制限なく使用することが可能です。
私道の所有形態
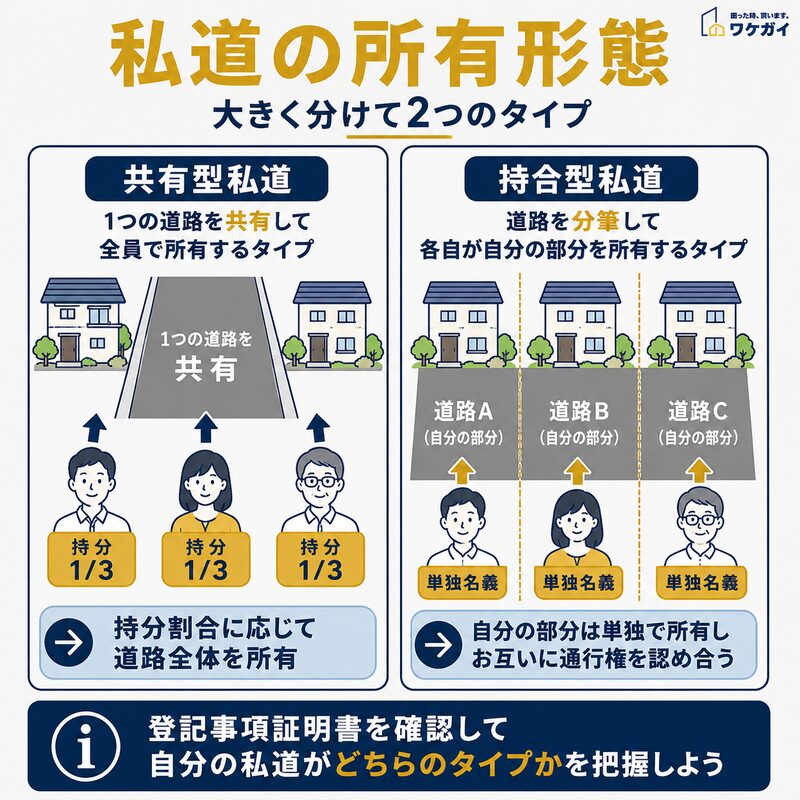
私道の所有形態には、道路全体を持分割合で共有する「共有型私道」と、道路を分筆して各自が単独所有する「持合型私道」があります。
私道については「共有型私道」「持合型私道」の2つの所有形態があります。
それぞれ詳しく解説しますので、私道の権利について見直すための参考情報としてお役立てください。
【共有型私道】1つの道路を「共有」した私道
共有型私道とは、1つの道路を複数人が持分割合に応じて共同所有している私道です。
このように複数人が共同で所有する道路は「共有道路」や「共有私道」と呼ばれることもあります。各共有者は道路の特定部分だけを所有するのではなく、持分に応じて道路全体を使用できる点が特徴です。
自分の持分や他の共有者を確認するときは、道路部分の地番を特定したうえで登記事項証明書を確認しましょう。所有者の氏名や持分割合を把握しておけば、道路の補修や売却などを検討するときにも必要な共有者を判断しやすくなります。共有道路を利用している場合は、見た目だけで所有関係を判断せず、登記上の権利関係まで確認することが大切です。
【持合型私道】道路を「分筆」した私道
持合型私道とは、道路そのものの土地が分筆されている状態を指します。
外見上は1本の道路のように見えますが、実際には別々の土地に分かれていて、それぞれの土地は1人の所有者が所有しています。
不動産登記法上の「共有」には該当しませんが、実際には道路を共有しているのと同じです。所有権が分かれていると、ある人は他人の土地を通らないと公道に出られないことがあります。そのため、通行権や地役権などをそれぞれが所有者と締結し、通行できるようにしておく必要があります。
また、それぞれが「単独所有」なので、自分の所有物として自由に「売却」や「掘削」が可能です。しかし、勝手に売却や掘削すれば、他の土地に影響を与える可能性もあるので、契約書に何らかの制限を設けるケースも少なくありません。
私道の種類
私道は建築基準法の規定によって、以下の3種類に分類されます。
- 1項3号道路(既存道路)
- 1項5号道路(位置指定道路)
- 2項道路(みなし道路)
それぞれの種類について詳しく解説しますので、私道の状況について把握しておきましょう。
1項3号道路(既存道路)
1項3号道路とは、都市計画区域に指定される前から存在していた、幅員4m以上の道路を指します。
市区町村の管理下にある場合も多く、公道と私道のいずれにも該当する可能性があります。建築基準法上の「道路」として問題なく扱われるため、再建築に支障はありません。
1項5号道路(位置指定道路)
1項5号道路とは、特定行政庁の許可を得て「建築基準法上の道路」として指定された私道です。
一定の条件を満たすことで、建築基準法上の道路として認められます。袋小路の場合は幅6m以上、または長さが35m未満などの制限があります。建物の建築が可能である一方で、管理責任は基本的に私有者にあります。
2項道路(みなし道路)
2項道路とは、建築基準法の適用以前から建物が立ち並んでいた幅員1.8m以上4m未満の道路です。
現在では基準を満たさないため、新たに建物を建てる際は「セットバック」が求められます。道路の中心線から2m後退した部分が道路とみなされ、そこには建築ができません。実質的に敷地の一部が制限される点に注意が必要です。
接道義務の例外となる建築基準法43条2項とは(旧:43条但し書き)

建築基準法第43条但し書きを利用できれば、建築基準法上の道路に接していなくても建築が可能になります。
建築基準法では、建物の敷地は原則として道路に2m以上接している必要があります。ただし、建築基準法上の道路に接していない場合でも、同法43条2項に定める要件を満たせば、例外的に建築が認められることがあります。
(参考:e-Gov 法令検索「建築基準法」)
この制度は、2018年9月の法改正によって、従来の「43条1項但し書き」による許可制度が、43条2項1号の「認定」と同項2号の「許可」に再編されたものです。
43条2項1号では、敷地が幅員4m以上の道に2m以上接していることなどの要件を満たし、特定行政庁が交通上、安全上、防火上および衛生上支障がないと認めた場合に、接道義務の例外が認められます。
一方、43条2項2号では、敷地の周囲に広い空地があるなど一定の基準を満たし、特定行政庁が交通上、安全上、防火上および衛生上支障がないと認めたうえで、建築審査会の同意を得て許可した場合に、接道義務の例外が認められます。
そのため、建築基準法上の道路に接していない土地でも建築できる可能性はありますが、土地や周辺の状況によって認定・許可の可否が異なります。売買を検討する際は、対象となる土地で建築や再建築が可能か、事前に自治体の建築担当窓口などで確認しておきましょう。
私道にまつわる2つの権利
私道にまつわる2つの権利である「通行権」と「掘削権」は、非常に大切な権利となります。それぞれ個別に解説しますので、しっかりと把握しておきましょう。
通行権
通行権とは、他人の土地の上を通って移動できる権利のことです。
私道を利用しなければ公道に出られない場合は、通行権があるかどうかがトラブルの争点になります。
通行権にはいくつかの種類があります。それぞれの特徴を理解することで、自分の立場に合った適切な対応がしやすくなるでしょう。以下に代表的な通行権の種類をご紹介します。
囲繞地通行権(袋地通行権)
土地が四方を他人の土地に囲まれており、公道に出るために私道を通らなければならない場合には「囲繞地通行権(いにょうちつうこうけん)」が認められます。
ただし、どの範囲まで通行できるか、どの経路を使うかには合理性が必要です。例えば、他の通路があっても利便性が著しく劣る場合には、囲繞地通行権が認められる可能性があります。
通行地役権
通行地役権とは、契約によって取得した他人の土地を通る権利です。
任意の合意に基づく権利であり、囲繞地でなくても設定できます。
例えば、「公道に面していないがBさんの私道を通ればすぐに出られる」という場合に、通行地役権が設けられるケースが多々あります。また、通行地役権は、契約ではなく「時効」によっても取得可能です。
他人の土地を長年にわたって継続的に通行していた場合、その事実をもとに通行権を主張できるケースがあります。
使用貸借・賃貸借による通行
一般的な方法として、通行の許可を得るために私道の所有者と契約を結ぶケースがあります。
例えば、通行の見返りとして一定の金額を支払う「賃貸借契約」や、無償で通行を許してもらう「使用貸借契約」といった形です。
しかし、これらの契約はあくまで当事者間の取り決めにすぎないため、登記をしていない場合には他の第三者に対して効力を主張できません。契約期間が終了したり、所有者が変わったりすると、通行が認められなくなる可能性もあります。
掘削権
共有私道で水道管やガス管などの工事を行う場合は、工事の内容によって必要な手続きや共有者の同意範囲が異なります。
2023年4月に施行された改正民法では、共有物の管理や軽微な変更について、持分の価格の過半数で決められる範囲が明確になりました。また、他人の土地にライフラインを設置しなければ継続的な供給を受けられない場合には、一定の要件のもとで設備を設置できる権利も明文化されています。
そのため、共有私道を掘削するときに常に共有者全員の同意が必要になるとは限りません。一方で、道路の形状や効用を著しく変更する工事などは全員の同意が必要になる場合があります。工事前には内容を整理し、必要な手続きを確認することが重要です。
私道を共有持分とするメリット
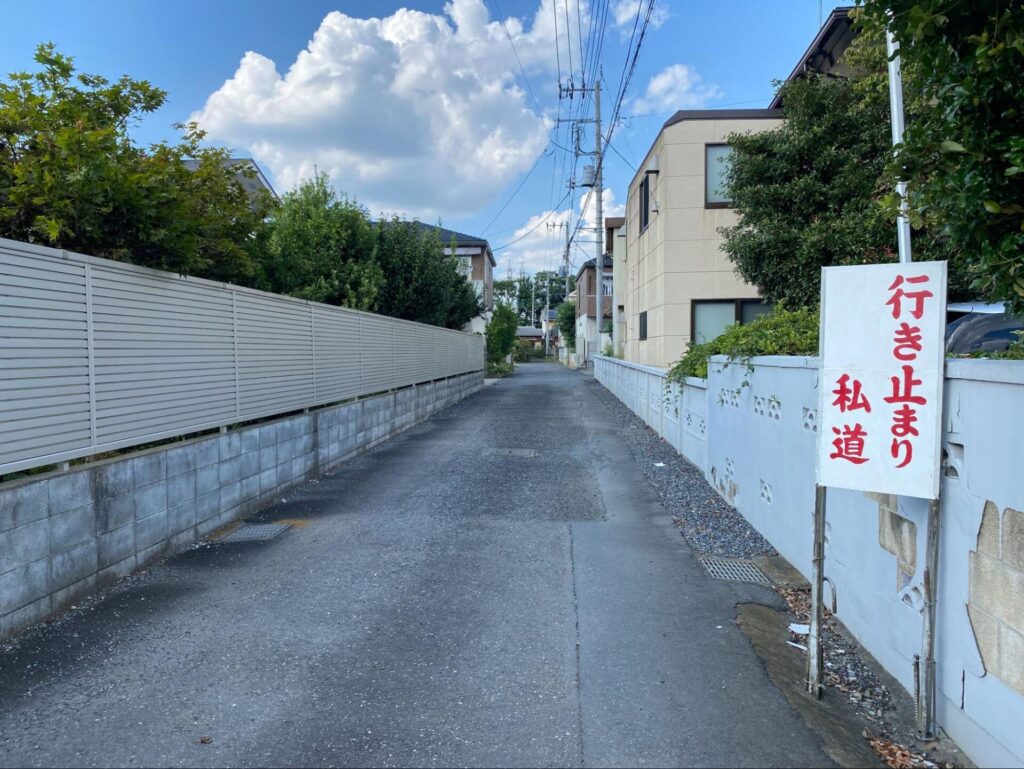
私道を共有持分とするメリットは、以下のとおりです。
- 公道に隣接していなくても建物が建築できる
- 高額で買収してもらえる可能性がある
個別に解説しますので、私道の取り扱いの判断基準として、お役立てください。
公道に隣接していなくても建物が建築できる
私道を共有持分にすると、公道に隣接していなくても建物を建築できる場合があります。
都市計画法や建築基準法では、建物を建築するためには「接道義務」を満さなければなりません。
しかし、土地の前面が公道ではなく私道である場合でも、その私道が「位置指定道路」や「法42条2項道路」に該当し、かつ共有持分を保有していれば、接道義務をクリアできるケースがあります。
公道に面していない土地であっても、私道の共有者になっていれば、建物の建築が認められる可能性も考えられます。私道の共有持分を持つことで、接道義務の条件を満たしやすくなり、資産価値のある土地として活用しやすくなるのはメリットといえるでしょう。
高額で買収してもらえる可能性がある
ケースによっては、私道の共有持分を高く買い取ってくれる人が現れる場合もあります。
共有道路は、戸建てやマンションの建設、再開発などの計画が進むなかで、価値が高まる可能性があります。
共有私道に接している土地をまとめて開発したいと考えるデベロッパーや不動産業者にとっては、私道の持分を持っている人との交渉が避けられません。
私道の共有持分を売却する際に、通常の土地取引よりも高い金額で買収される可能性もあります。共有持分が建築の可否や通行に関わる重要な要素である場合には、交渉次第でさらに高額で買収してもらえるかもしれません。
私道の持分がいくらで売れるのか気になるなら、まずは共有持分の簡易査定ができるので以下より試してください。

私道を共有持分とするデメリット
私道を共有持分とすることには、以下のようなデメリットもあります。
- 固定資産税が発生する
- 維持や管理に費用がかかる
具体的なデメリットについても解説しますので、メリットと合わせて私道の取扱方法を決める際の参考情報にしてください。
固定資産税が発生する
私道の共有持分には、原則として固定資産税が課税されます。
共有者は持分に応じて税負担を確認する必要があります。一方で、不特定多数の人が自由に通行できるなど一定の要件を満たし、「公共の用に供する道路」と認められた私道は、固定資産税が非課税になる場合があります。
非課税となる要件や申告方法は、自治体によって異なるため注意が必要です。東京都23区では、利用上の制約がなく不特定多数の人が利用していることや、道路として認められる形態を備えていることなどが要件となっています。共有道路の固定資産税を確認するときは、所在地の自治体に課税状況や非課税の対象となる条件を確認しましょう。
維持や管理に費用がかかる
私道は原則として公共機関ではないため、所有者が自費で維持・管理を行う必要があります。
共有持分を保有している場合は、管理責任も共有者のひとりとして負うことになります。
私道の管理に伴う作業や費用の負担について、共有者間で合意が取れていない場合はトラブルに発展することも多々あるでしょう。
費用を出さない共有者がいたり、修繕の必要性について意見が分かれたりすることで、私道の状態が悪化してしまうこともあります。私道を共有で保有している状態は、実務上の手間やコストも伴うことを理解しておきましょう。
私道の共有持分に関するよくあるトラブル
私道の共有持分に関するよくあるトラブルは、以下のとおりです。
- 共有者の同意が得られず道路の工事ができない
- 共有者が固定資産税や補修費を負担してくれない
私道の共有持分を保有している方は、ぜひチェックしてください。
共有者の同意が得られず道路の工事ができない
共有私道で道路工事を行うときは、工事の内容に応じて必要な意思決定の方法を確認する必要があります。
損傷した道路を元の状態に戻すような保存行為は各共有者が単独で行うことができます。また、道路の改良などの管理行為や軽微な変更は持分の価格の過半数での決定が可能です。
道路の形状や効用を著しく変更する工事では、共有者全員の同意が必要になります。ただし、共有者の一部と連絡が取れない場合にも利用できる制度があるため、工事の実施可否は共有者全員から同意を得られるかどうかだけでは決まりません。
工事内容を確認し、保存・管理・軽微な変更・それ以外の変更のどれに当たるのかを整理したうえで対応することが大切です。
共有者が固定資産税や補修費を負担してくれない
共有私道では、補修費などの費用負担をめぐって共有者同士でトラブルになることがあります。
民法では、各共有者は持分に応じて共有物の管理費用などを負担すると定められており、共有私道の維持や改良に必要な費用についても持分に応じた負担が基本となります。
ただし、どの工事を行うか、費用をどのように集めるかについて事前の取り決めがないと、一部の共有者が支払いに応じないケースも考えられます。固定資産税についても課税状況や納付方法を確認し、補修費とは分けて整理することが重要です。将来の負担をめぐる争いを防ぐためにも、修繕の実施方法や費用負担について共有者間で書面に残しておくとよいでしょう。
私道に面した不動産を売却する際の注意点
私道に面した不動産を売却する際の注意点は、以下のとおりです。
- 私道の権利関係を事前に整理しておく
- 買主への説明義務と重要事項の開示を行う
- 私道の共有者がいる場合は事前に相談しておく
それぞれ詳しく解説しますので、私道に面した不動産を売却する際はぜひ参考にしてください。
私道の権利関係を事前に整理しておく
私道に面した不動産を売却する際に確認すべきなのが、「その私道にどのような権利を持っているか」です。
自分が私道の一部を所有しているのか、他人の土地を通行する契約があるのか、あるいは通行権が登記されていないのかによって、買主に伝えるべき情報も大きく異なります。
また、共有持分を持っている場合には、共有者が誰か、持分の割合はどうなっているのか、登記内容と現況が一致しているかなども確認しておく必要があります。権利関係が不明確なままでは、売却後にトラブルが生じる恐れがあり、取引自体が頓挫するかもしれません。
私道の共有持分で発生するトラブルとは?対処法もセットで詳しく解説
買主への説明義務と重要事項の開示を行う
売主には、物件の現況や権利関係について正確に買主へ伝える義務があります。
通行権の有無や、共有であるかどうか、掘削に制限があるかといった点は、購入後の生活に直結するため、重要事項説明書での明示が不可欠です。
伝えるべき情報を伝えずに売却を進めた場合、契約後に損害賠償や契約解除といったトラブルに発展する可能性もあるので注意しましょう。
私道持分がない不動産を売る3つの方法とは?売れにくい理由も解説!
私道の共有者がいる場合は事前に相談しておく
私道が共有状態にある場合、自分の敷地の前にある道路でも、単独で自由に売却や掘削を進めることはできません。
通行権があっても、インフラ整備や道路の舗装工事といった利用については、他の共有者の同意が必要となる場合があります。
売却にあたっては、共有者とあらかじめ連絡を取り合い、自分の共有持分の売却について理解を得ておくとスムーズです。共有者との関係性が良好であれば、契約書の準備や手続きも進めやすくなります。
「ワケガイ」なら訳あり物件も短期で買取可能!
当社(株式会社ネクスウィル)は、共有持分などの複雑な不動産にも対応する買取サービス「ワケガイ」を運営しています。
私道の共有持分が絡む物件は、通行権の整理や他の共有者との関係などが障壁となり、一般市場では売却が難しいケースも少なくありません。
持分だけを売りたい場合や、登記があいまいなまま相続されたケースでは、買い手が見つからず長期間放置されることもあります。ワケガイでは、こうした背景を踏まえた専門的な査定と、必要に応じた士業との連携を通じて買取に対応しています。
物件ごとに最適な対応を行うことで、共有状態にある私道でもスムーズな現金化が可能ですので、お気軽に無料査定をご活用ください。
共有道路についてよくある質問
共有道路についてよくある質問は、以下のとおりです。
- 協定道路は私道?
- 共有道路に駐車してもいい?
- 共有道路には固定資産税がかかる?
- 共有道路にはどのようなデメリットがある?
それでは、それぞれの質問とその回答を紹介します。
協定道路は私道?
協定道路とは、複数の土地所有者が話し合いによって道路として利用することを取り決めた道のことで、法的には私道の一種に位置づけられます。建築基準法上の道路種別としては、42条2項道路(いわゆるみなし道路)や位置指定道路として扱われるケースが多く、単なる私有地の通路とは異なり、接道義務を満たす道路として建築確認上も認められる点が特徴です。ただし、協定道路は所有者間の合意に基づく取り決めであるため、内容は道路ごとに異なり、通行や工事の際のルール、維持管理の責任分担なども個別の協定内容を確認する必要があります。
共有道路に駐車してもいい?
共有道路への駐車は、原則として所有者全員の同意なしに行うべきではないとされています。道路は本来、通行のために利用される土地であり、自分の持分があるからといって自由に車を停めてよいわけではなく、他の共有者や利用者の通行を妨げる駐車はトラブルの原因になりやすい行為です。実際に駐車が認められるかどうかは、共有者間の取り決めや協定道路であれば締結されているルールの内容によって異なるため、事前に共有者全員の合意を得るか、既存の管理規約・協定を確認しておくことが大切です。
共有道路には固定資産税がかかる?
私道であっても固定資産税は原則として課税対象ですが、不特定多数の人が自由に通行できる「公共の用に供する道路」に該当すると認められた場合には、自治体の判断により非課税となる措置が設けられていることがあります。共有道路がこの非課税要件を満たすかどうかは、道路の形状や利用実態、行き止まりの有無などをもとに自治体が個別に審査するため、一律に非課税になるわけではありません。課税の有無や手続きについて正確に知りたい場合は、道路が所在する市区町村の資産税担当窓口に相談し、非課税申請の要否を確認することをおすすめします。
共有道路にはどのようなデメリットがある?
共有道路の主なデメリットは、維持管理や意思決定に共有者全員の合意が必要になる点です。舗装の補修や清掃といった管理費用の負担割合、掘削を伴う水道・ガス工事の際の承諾取得などで共有者間の意見が一致せず、トラブルに発展しやすい傾向があります。また、共有持分だけを売却しようとしても買主が見つかりにくく、権利関係が複雑なままだと不動産全体の売却や建て替えの際にも支障が出ることがあります。共有者の一部と連絡が取れない、相続で共有者が増え続けているといった状況では、対応がさらに難しくなる点にも注意が必要です。
私道の共有持分は権利関係を正しく把握した上で売却しよう!
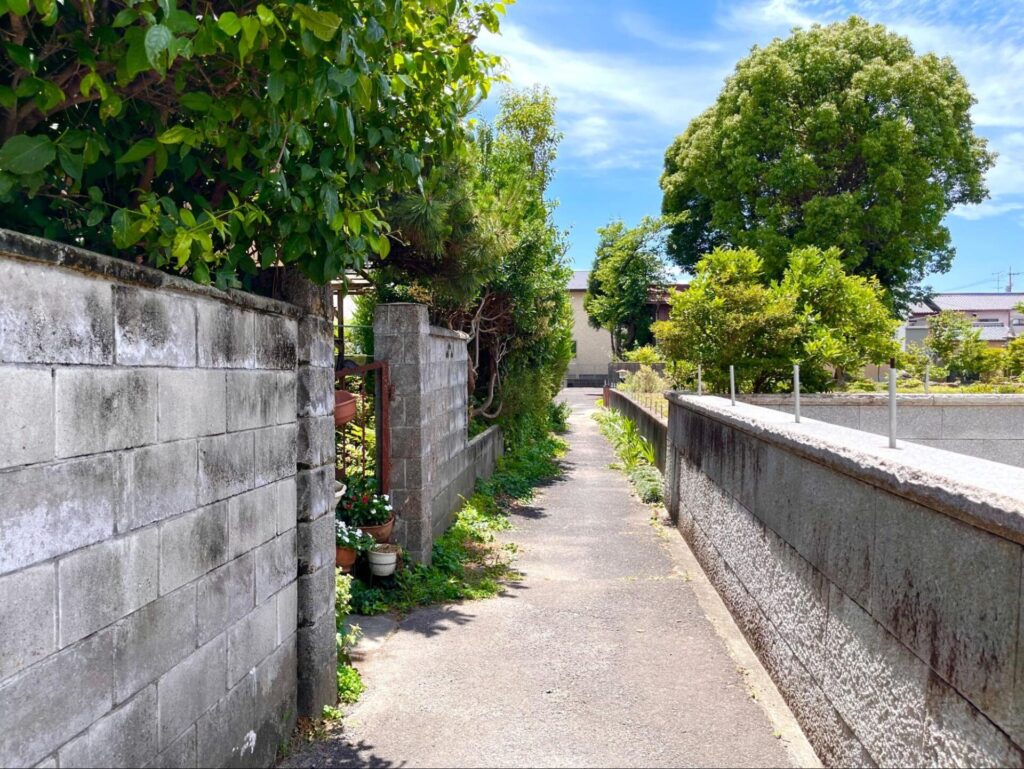
私道が共有されている場合は、自由に取り扱えません。
通行権や掘削権の有無を確認せずに工事や売却を進めると、後から共有者との対立や法的トラブルに発展するリスクもあります。
売却を検討しているなら、私道の権利関係を登記簿や契約書で明確にし、必要に応じて通行・掘削の同意を得ておきましょう。買主にとっても、私道の取り扱いは物件選びの重要な判断材料となるため、丁寧な説明を心がけてください。