更新日: 2026.9.11 | 公開日:
離婚時に共有不動産の扱いを誤ると、将来的なトラブルや予期せぬ税負担といった問題が発生します。
その際に重要となるのが離婚時の共有不動産における税金対策です。
これは、財産分与や名義変更、売却などの際に生じるさまざまな税金を最小限に抑えつつ、円滑に共有名義を解消する方法を指します。適切な税金対策を行わないと、不要な税金を支払ったり、将来的な紛争のリスクを抱えたりする可能性があります。
そこで本記事では、離婚時の共有不動産における税金対策について詳しく解説します。
離婚時の共有不動産を巡る基本的な考え方
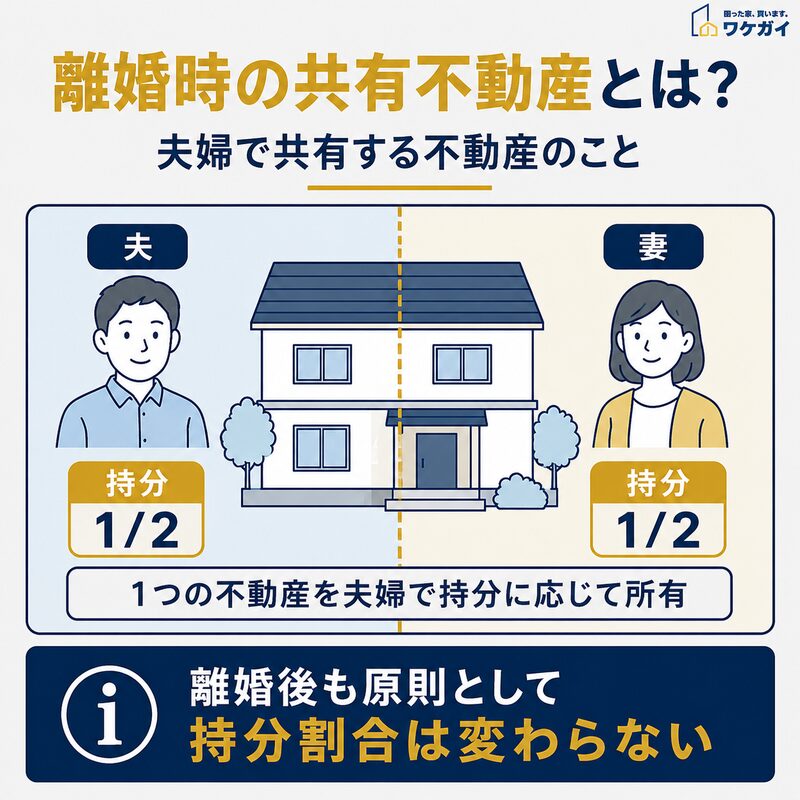
共有不動産は夫婦それぞれが持分を所有しており、離婚しただけで登記上の持分割合が自動的に変わるわけではありません。
離婚時の財産分与において、共有不動産の扱いは特に重要な問題となります。
多くの夫婦にとって、不動産は最大の資産であり、その分配方法によって離婚後の生活に大きな影響を及ぼす可能性があるためです。
この問題に取り組む際には、法律上の原則と実際的なリスクの両面から考察する必要があります。
丸岡 智幸
代表取締役 / 株式会社ネクスウィル
夫婦が離婚する際に共有のマイホームを売却しようとすると、その過程で多くの意見の相違や対立が生じ、円滑な手続きが困難になるケースが頻繁に見られます。これは、財産分与の中でも特に感情的な側面が強く、双方の主張がぶつかりやすいデリケートな問題であるためです。
出典: 丸岡智幸『拝啓売りたいのに家が売れません』
財産分与の原則と共有不動産の扱い
財産分与の基本原則は、婚姻期間中に夫婦が協力して形成した財産を公平に分配することです。
この観点から、共有不動産は通常、その取得経緯や名義に関わらず、分与の対象となります。
一般的には、不動産の価値を2分の1ずつ分けることが多いですが、これは絶対的なルールではありません。具体的には、不動産の評価額から住宅ローンの残債を差し引いた純資産価値を算出し、それを基に分割を検討します。
例えば、3,000万円の不動産に1,000万円のローンが残っている場合、純資産価値は2,000万円となり、この半額である1,000万円を基準に分与を考えます。ただし、実際の分与方法は夫婦の状況によってさまざまです。
子どもの養育を担う親が住居を確保できるよう、不動産を譲渡する代わりに他の財産を受け取るケースもあれば、共有のまま継続し、将来的に売却して利益を分配する取り決めをする場合もあります。重要なのは、双方が納得できる公平な解決策を見出すことです。
共有名義状態を放置するリスク
離婚後も不動産の共有名義状態を放置すると、将来的なトラブルの種を残すります。
例えば、一方が勝手に不動産を賃貸に出したり、リフォームを行ったりすると、法的な紛争に発展する可能性があります。
また、固定資産税の支払いや修繕費用の負担をめぐって意見が対立するケースも少なくありません。仮に、どちらかが再婚した場合、新たな家族関係が加わることで、不動産の管理や処分に関する意思決定が一層複雑になります。
加えて、将来的な売却や相続の際にも問題が生じやすくなります。共有者の一方が売却を望んでも、他方の同意がなければ実行できません。相続時には、共有者それぞれの相続人に権利が分散し、さらに複雑な権利関係が生まれる可能性もあります。
このような事態を避けるためにも、離婚時には可能な限り共有名義状態を解消し、明確な所有関係を確立するのが望ましいといえます。それが難しい場合でも、将来的な取り扱いについて具体的な取り決めを行い、書面化しておくことが重要です。
離婚時の共有不動産に関わる税金とは?
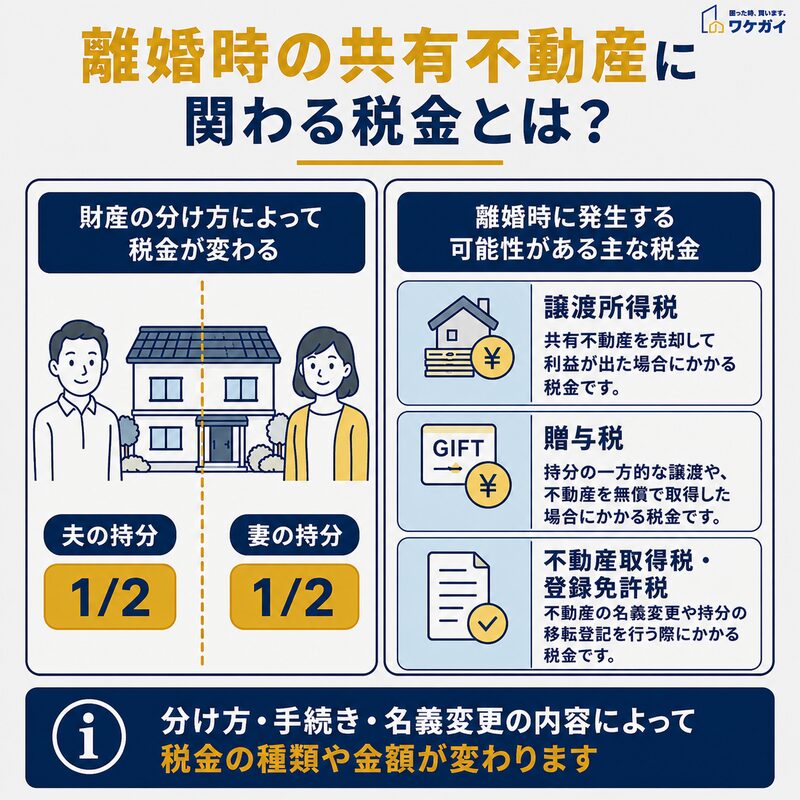
離婚時の共有不動産では、分け方や名義変更の内容によって譲渡所得税や贈与税、不動産取得税などが関係する場合があります。
離婚時の共有不動産に関わる税金は、以下のとおりです。
- ①:登録免許税
- ②:譲渡所得税
- ③:固定資産税・都市計画税
- ④:不動産取得税と贈与税(財産分与の特例)
それぞれ個別にみていきましょう。
①:登録免許税
登録免許税は、不動産の所有権移転や抵当権設定などの登記を行う際に課される国税です。
離婚時の財産分与で共有不動産の名義を変更する場合、この税金が発生します。
税額は、原則として不動産の固定資産税評価額に対して一定の税率を乗じて計算されます。
| 内容 | 税率 |
|---|---|
| 所有権の保存 | 0.4% |
| 売買または競売による所有権の移転 | 2% |
| 相続または法人の合併による所有権の移転 | 0.4% |
| その他の所有権の移転(贈与・交換・収用等) | 2% |
(参考:国税庁「登録免許税のあらまし」)
例えば、所有権移転登記の場合、固定資産税評価額の2%が課税されます。3,000万円の不動産であれば、60万円の登録免許税がかかる計算になります。
ただし、財産分与による所有権移転の場合、通常の売買などと比べて軽減された税率が適用されることがあります。具体的な税額は、不動産の評価額や移転の態様によって異なるため、事前に税理士や司法書士に相談することをおすすめします。
②:譲渡所得税
財産分与で税金が問題になる場面では、不動産を渡す側に譲渡所得税がかかる可能性がある点に注意が必要です。
土地や建物を財産分与した場合は、現金を受け取っていなくても資産を譲渡したものとして扱われます。
譲渡所得の収入金額になるのは、財産分与を行った時点における不動産の時価です。
その時価から取得費や譲渡費用を差し引き、利益が生じていれば譲渡所得税の対象となります。そのため、財産分与の税金を確認するときは、財産を受け取る側だけでなく渡す側の課税関係も確認することが大切です。
分与する不動産がマイホームであれば、要件を満たすことで3,000万円の特別控除を利用できる可能性があります。ただし、夫婦など特別な関係にある人への譲渡は適用対象外です。離婚の成立時期も含めて適用要件を確認したうえで、財産分与の方法を決めましょう。
なお、譲渡所得税の税率は以下のとおりです。
| 所得税 | 住民税 | 復興特別所得税 | 合計 | |
| 短期譲渡所得(5年以内) | 30% | 9% | 0.63% | 39.63% |
| 長期譲渡所得(5年超) | 15% | 5% | 0.32% | 20.32% |
(参考:国税庁「短期譲渡所得の税額の計算」「長期譲渡所得の税額の計算」)
③:固定資産税・都市計画税
固定資産税と都市計画税は、不動産を所有していること自体に対してかかる地方税です。
離婚後も不動産を保有し続ける場合、これらの税金の支払い義務は継続します。
固定資産税は、土地・建物の固定資産税評価額に対して標準税率1.4%で課税されます。都市計画税は、都市計画事業の財源として課される税金で、通常0.3%の税率が適用されます。
(参考:国税庁「固定資産税」「都市計画税」)
離婚時の財産分与で不動産の所有者が変わっても、その年度の固定資産税等は原則として1月1日時点の所有者が納税義務を負います。年の途中で所有者が変わる場合、当事者間で精算する必要があるかもしれません。
④:不動産取得税と贈与税(財産分与の特例)
離婚による財産分与では、贈与税と不動産取得税を分けて考える必要があります。
通常の財産分与は夫婦の財産関係の清算などに基づくため、財産を受け取った側に贈与税は原則としてかかりません。
財産分与の金額が大きいという理由だけで、一定額を超えた部分に自動的に贈与税が課される仕組みでもありません。ただし、婚姻中に形成した財産などを考慮しても分与額が多過ぎる場合は、その過大な部分に贈与税がかかります。贈与税や相続税を免れるための離婚と認められた場合には、受け取った財産全体が課税対象になるため注意が必要です。
一方、不動産取得税は地方税であり、財産分与なら一律に非課税になるとは限りません。婚姻後に夫婦で形成した不動産を清算目的で取得した場合には、課税されない場合や税額が軽減される場合があります。財産分与で不動産を受け取るときは、贈与税だけでなく所在地を管轄する都道府県に不動産取得税の扱いも確認することが大切です。
共有状態を解消する際の税金対策
離婚時に共有名義の不動産を適切に処理することは、将来のトラブルを防ぐ上で極めて重要です。
共有名義を解消する方法には主に三つの選択肢があり、それぞれに税金面での注意点があります。状況に応じて最適な方法を選ぶことが、円滑な離婚手続きと税負担の軽減につながります。
①:単独名義へ変更する場合
共有不動産を一方の単独名義に変更する場合は、財産分与なのか持分の売買なのかによって税金の扱いが変わります。
そのため、単に名義を書き換えるのではなく、所有権を移転する原因を明確にしたうえで手続きを行うことが重要です。
離婚後の財産分与として土地や建物を相手に渡す場合は、渡した側に譲渡所得税がかかる可能性があります。一方、財産分与を受けた側には贈与税が原則としてかかりません。ただし、分与額が過大な場合などは贈与税の対象になることがあります。
また、所有権移転登記を行えば登録免許税も発生します。財産分与だからという理由だけで、登録免許税の軽減税率が一律に適用されるわけではありません。財産分与の税金を抑える目的で不動産の評価額を意図的に低くするのではなく、時価や固定資産税評価額など税目ごとの基準を確認して手続きを進めることが大切です。
②:不動産売却をする場合
共有不動産を売却して現金化し、その売却益を分配する方法も選択肢の1つです。
この場合、譲渡所得税が主な課税対象となります。
税金対策としては、まず前述の居住用財産の特例を最大限に活用することが重要です。加えて、売却のタイミングを工夫することも効果的です。例えば、売却益を複数年に分散させることで、累進課税の影響を抑えられる可能性があります。
また、売却費用を適切に計上することも忘れずに。仲介手数料や広告費、測量費用なども譲渡費用として認められ、課税所得の計算上控除できます。
③:共有持分の買取を依頼する場合
近年注目されているのが、専門業者による共有持分の買取です。
訳あり物件の買取業者への依頼は、相手方との交渉が難しい場合や、迅速な解決が必要な場合に特に有効です。
税金面では、売却した持分に対して譲渡所得税が課税されますが、全体を売却するよりも税負担が小さくなる可能性があります。また、居住用財産の特例も適用できる場合があるため、税理士に相談しながら検討するとよいでしょう。
住宅ローンが残っている場合の税金対策
住宅ローンの残債がある場合、共有名義の解消はより複雑になります。
ローンの取り扱いと税金対策を同時に考慮する必要があるため、慎重な対応が求められます。
ローン契約の変更と税金への影響
住宅ローンが残っている状態で共有名義を解消する場合、ローン契約の変更が必要になります。
一般的には「単独で債務を引き継ぐ」「ローンを一括返済する」のどちらかを選択することになるでしょう。
ローンを引き継ぐ場合、金融機関の承認が必要です。この際、金利の見直しや保証人の変更が求められることがあります。
税金面では、ローン控除(住宅ローン減税)の継続適用が可能かどうかが重要なポイントです。条件によっては控除が受けられなくなる可能性があるため、事前に確認が必要です。
一括返済する場合は、繰上げ返済手数料などのコストが発生する可能性があります。ただし、これらの費用は譲渡費用として認められる可能性があるため、税負担の軽減につながる場合もあります。
ローン残債を考慮した財産分与の方法

住宅ローンの残債額は財産分与時の財産価値に影響を与えるため、金融機関から残高証明書の取得が必須となります。
ローン残債がある場合の財産分与では、不動産の評価額からローン残債を差し引いた純資産価値を基準に分割を考えるのが一般的です。
例えば、3,000万円の不動産に1,000万円のローンが残っている場合、純資産価値は2,000万円となります。
税金対策としては、この純資産価値を基に財産分与の内容を決定することが重要です。過大な財産分与とならないよう注意しつつ、双方にとって公平な分割方法を探ることが求められます。
また、ローンを引き継ぐ側が将来支払う利子分についても考慮に入れると、より公平な分割が可能になります。この際、将来の利子支払いを現在価値に割り引いて計算するなど、専門家のアドバイスを受けることをお勧めします。
住宅ローンが絡む場合の共有名義解消は、金融面と税務面の双方に精通した専門家のサポートを受けることが、スムーズな解決への近道となります。複雑な問題だからこそ、早めの対策と慎重な判断が重要です。
財産分与する際の税金対策
財産分与の方法によって、税金面での影響が大きく異なってきます。
適切な方法を選択することで、不要な税負担を避け、双方にとって有利な結果を導き出せる可能性があります。
ここでは、財産分与の種類による税金面での違いと、時期や金額の調整による対策について詳しく解説します。
「清算的財産分与 vs 扶養的財産分与」の税金面での違い
財産分与の税金は、清算的財産分与か扶養的財産分与かという区分だけで決まるものではありません。
離婚に伴って財産を受け取る場合は、夫婦の財産関係の清算や離婚後の生活保障に基づく給付であれば、通常は受け取る側に贈与税がかからないためです。
ただし、婚姻中に形成した財産などから見て分与額が多過ぎれば、その過大な部分に贈与税が課されます。また、土地や建物を財産分与した場合は、清算的財産分与であっても渡した側に譲渡所得税がかかる可能性があります。清算的財産分与だから譲渡所得税もかからないと判断しないよう注意が必要です。
不動産取得税については、財産分与の性質によって扱いが変わる場合があります。婚姻中に形成した不動産を清算する目的の財産分与と、扶養や慰謝を目的とする移転では課税関係が異なることがあるため、財産の種類と分与の目的を整理して確認しましょう。
財産分与の時期と金額の調整による税金対策
財産分与の税金対策では、分与を複数年に分けることよりも、財産の種類や時価と適用できる税制を先に確認することが重要です。
通常の財産分与には、年間110万円を超えると贈与税がかかるという一般的な贈与の考え方をそのまま当てはめません。財産分与を数年に分けただけで、贈与税を回避できるわけではないためです。
また、土地や建物を財産分与した場合は、渡した側に譲渡所得税が生じる可能性があります。不動産の譲渡所得は給与所得などとは分けて計算されるため、単に所得が少ない年を選べば税負担を抑えられるとは限りません。
一方、マイホームの3,000万円特別控除には、夫婦など特別な関係にある人への譲渡では利用できないという要件があります。そのため、不動産を財産分与する場合は離婚の成立時期も確認が必要です。財産分与の金額を形式的に調整するのではなく、資産の時価や含み益と特例の適用条件を確認したうえで税負担を比較しましょう。
離婚時の共有不動産問題はどこに相談すればいい?
離婚時の共有不動産問題は、法律、税金、不動産評価など多岐にわたる専門知識が必要となります。
そのため、1つの専門家に頼るだけでなく、複数の専門家の知見を総合的に活用することが望ましいでしょう。
ここでは、主に税理士と弁護士への相談について詳しく見ていきます。
税理士への相談のメリットと費用
税理士は税務に関する専門家です。共有不動産の財産分与に伴うさまざまな税金について、詳細なアドバイスを提供してくれます。
税理士に相談することの主なメリットは以下のとおりです。
- 具体的な税額の試算と最適な分与方法の提案
- 各種税制優遇措置の適用可能性の検討
- 将来的な税負担も考慮した長期的な視点からのアドバイス
税理士への相談費用は、案件の複雑さや相談時間によって異なりますが、一般的には1時間あたり1万円から3万円程度です。
ただし、継続的に依頼する場合は、月額制や成功報酬制を採用している税理士もいます。費用対効果の面では、適切な税務アドバイスにより大幅な税金の節約ができる可能性があるため、十分にペイする場合が多いといえるでしょう。
弁護士との連携による総合的な対策立案
弁護士は、離婚全般に関する法的アドバイスを提供できる専門家です。
共有不動産問題に関しては、以下のような面でサポートが期待できます。
- 財産分与の法的妥当性の確認
- 交渉や調停、裁判等の手続きの代理
- 契約書や合意書の作成
特に、税理士と弁護士が連携することで、法的にも税務的にも適切な解決策を見出すことができます。
例えば、弁護士が作成した財産分与の合意内容について、税理士がその税務上の影響を確認し、必要に応じて修正を加えるといった協力体制が可能です。
弁護士への相談費用は、初回相談料が無料の場合もありますが、一般的には30分から1時間で5,000円から1万円程度です。ただし、具体的な作業を依頼する場合は、着手金や報酬金などが別途必要となります。
財産分与時の税金についてよくある質問
財産分与時の税金についてよくある質問は、以下のとおりです。
- 財産分与はいくらから税金がかかる?
- 家をタダであげますって言ったら贈与税はかかる?
- 財産分与で2000万円をもらった場合、税金はいくらかかる?
- 財産分与を受けた場合、確定申告は必要?
それでは、それぞれの質問とその回答を紹介します。
財産分与はいくらから税金がかかる?
財産分与は婚姻中に築いた財産の清算にあたるため、金額の大小にかかわらず原則として贈与税はかかりません。特定の金額を超えたら課税されるという基準は設けられていません。ただし、分与額が婚姻中の財産形成の状況に照らして不相当に過大と認められる場合や、税金を免れる目的の離婚と判断される場合には、その部分について贈与税が課される可能性があります。
家をタダであげますって言ったら贈与税はかかる?
対価を受け取らずに不動産を渡す場合は贈与にあたり、受け取った側に贈与税が課される可能性があります。課税されるかどうかは、その年に受けた贈与の合計額が基礎控除額110万円を超えるかどうかで判断され、不動産は時価ではなく相続税評価額をもとに計算されます。あわせて登録免許税と不動産取得税もかかります。離婚に伴う財産分与であれば、原則として贈与税はかかりません。
財産分与で2000万円をもらった場合、税金はいくらかかる?
現金2,000万円を受け取る場合でも、それが婚姻中に築いた財産を公平に分けた範囲内であれば、原則として贈与税はかかりません。ただし、分与額が財産形成の状況や社会通念に照らして不相当に高額だと判断されると、その超過分について課税される可能性があります。具体的にいくらから課税対象になるかは個別事情によるため、金額が大きい場合は税理士に相談しておくと安心です。
財産分与を受けた場合、確定申告は必要?
現金や預貯金を受け取っただけであれば、原則として贈与税がかからないため確定申告は不要な場合がほとんどです。一方、不動産や株式などを渡した側は、値上がり分について譲渡所得の申告が必要になることがあります。特別控除を適用して税額がゼロになる場合でも、申告自体は必要です。受け取る側も、内容によっては税務署から確認を求められることがあるため、資料の保管が大切です。
まとめ
離婚時の共有不動産における税金対策は、単なる節税策ではありません。
将来的なトラブルを防ぎ、双方にとって公平で有利な解決策を見出すための重要なプロセスです。
適切な対策を講じることで、不要な税負担を避けるだけでなく、離婚後の新生活をスムーズにスタートさせることができます。ただし、税法や不動産法は複雑で、頻繁に改正されます。
また、個々のケースによって最適な解決策は異なります。したがって、共有不動産の問題に直面した際は、必ず税理士や弁護士などの専門家に相談しましょう。