 更新日: 2026.10.18 | 公開日:
について今すぐご相談できます。

そもそも底地売却には借地人との関係、共有名義の問題、税金の処理など、考慮すべき点が多く存在します。
そこで当記事では、底地売却の際の留意点、借地人への対応方法など、実用的な情報を紹介します。
訳アリ物件専門のワケガイ編集部について
「ワケガイ」のコラムは、相続した空き家、共有持分、再建築不可物件、借地・底地など、いわゆる“訳あり不動産”にお悩みの方が、売却・処分・活用の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
編集ポリシー・コンテンツ制作方針の詳細底地とは
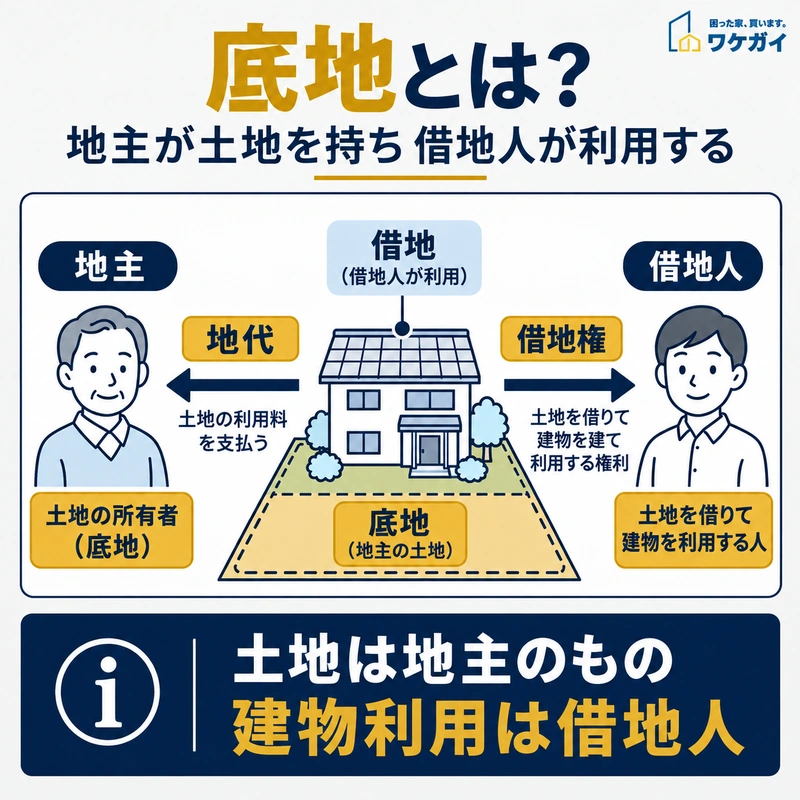
底地は地主が所有し、借地人は借地権に基づいて土地を利用します。借地人から地主へ地代が支払われる関係を示しています。
底地とは、土地所有者が他者にその使用権を賃貸し、その過程で収益を上げている土地のことをいいます。
この概念には、借地権という重要な法的枠組みが関連しています。借地権とは、土地を借りる権利を具体的に指し、土地の使用者が土地所有者に対して一定の条件下で土地を利用することを可能にします。
住宅用地として借地権を有する場合、その上に建てられる建物は借地人の所有物となりますが、土地自体は地主の所有物であり続けるため、使用権の対価として地主に対し定期的な支払いを行う必要があります。
このように、土地の使用権を借りることで、借地人は自身の住宅や事業のための基盤を築けるでしょう。ただし、土地の所有権は地主が保持することにもなります。
土地を貸し出している側、すなわち地主の視点では「底地」と表現されます。一方、土地を借りている側、つまり借地人からの視点では「借地」と呼ばれます。これは、同一の土地に対して、関わる人々の関係性や立場に応じて異なる名称が用いられることを示しています。
丸岡 智幸
代表取締役 / 株式会社ネクスウィル
権利を「借地権」、借地権を持っている人を「借地人」といいます。一方、借地権が設定された土地は「底地」といって、底地を持っている人が「地主」です。
出典: 丸岡智幸『拝啓売りたいのに家が売れません』
底地の売却が難しい理由
以上のような特徴を持つ底地の売却が難しい理由としては、以下のものが挙げられます。
- 利活用が難しい
- ローンの審査が通りづらい
- 収益性があまりない
- 借地人とトラブルになるリスクがある
それぞれ個別に解説します。
利活用が難しい
底地は借地人が土地を利用しているため、地主が自由に建物を建てたり、別の用途に転用したりすることが難しい不動産です。
土地の所有権を持っていても、借地人の権利を無視して利用方法を変更することはできません。
一般的な普通借地権では、借地借家法第3条により、当初の存続期間は原則30年以上とされています。ただし、事業用定期借地権などには異なる期間の定めがあり、1992年8月1日より前に設定された借地権には旧法の経過規定が関係します。
また、普通借地権では、契約期間が終了したという理由だけで地主が必ず土地を返してもらえるわけではありません。契約更新を拒絶するには、借地借家法に基づく正当事由が求められます。
借地人による土地の利用を終了させるには、契約内容や権利関係を確認したうえで交渉する必要があり、状況によっては立退料などの金銭的負担が生じます。購入後すぐに土地を自由に使いたい買主にとって、こうした制約が購入をためらう理由になります。
(参考:e-Gov 法令検索「借地借家法」)
ローンの審査が通りづらい
底地の売却を考えた場合、買い手が金融機関からの融資を受けづらいこともネックです。
底地はその使用が借地人の存在によって制限されるため、その価値は更地の一部にしかならず、その結果、融資の担保価値が低く評価されがち。
このため、多くの金融機関は底地購入に対する融資に消極的な姿勢をとるケースが多々あるのです。
収益性があまりない
さらに、底地の収益性が低いことも売却を難しくする要因です。
地代収入は一見すると収益源に見えます。しかし、固定資産税や都市計画税などの定期的な費用、場合によっては管理費用も発生します。
物価上昇や土地価値の増加による税負担の増大は、地代収入の増加に即時対応できないため、収益性を損ねる原因となるでしょう。
関連記事:底地投資は失敗しやすい?収益源や注意点を詳しく紹介
借地人とトラブルになるリスクがある
底地を所有することに伴う別の問題は、借地人とのトラブルリスクです。
契約更新の際や地代の交渉など、借地人との間で生じる様々なトラブルは、底地の売却や利活用の障害となり得ます。
特に、土地の価値上昇による税負担の増加は、地代の再交渉を必要とする場合があり、金銭的なトラブルの原因となりかねません。
底地を売却するメリット
底地を売却するメリットは、以下のとおりです。
- 税金負担の軽減
- 相続問題の解消
- 相続税評価額への影響
それぞれ詳しく解説します。
税金負担の軽減
底地を売却するメリットの一つは、土地を所有することで継続的に発生する固定資産税や都市計画税の負担をなくせることです。
地代収入があっても、税金や管理費用がかさむ場合には、手元に残る収益が少なくなります。
固定資産税などの負担が増えた場合、地主は地代の増額を検討できます。借地借家法第11条では、土地に対する税負担や地価の変動、近隣の地代との比較などによって地代が不相当になったとき、将来に向かって地代の増減を請求できると定めています。
ただし、増額請求を行えば必ず希望額が認められるわけではありません。協議がまとまらなければ、裁判による判断が必要になることもあります。
現在の地代収入から固定資産税・都市計画税・管理費用を差し引き、保有を続ける場合の収益と売却後に得られる資金を比較すると、売却の必要性を判断しやすくなります。
(参照:e-Gov法令検索「借地借家法第11条」)
関連記事:底地を所有するメリット・デメリットとは? 売却方法と買い取り相場もあわせて解説
相続問題の解消
底地を売却して現金化すれば、将来の相続時に財産を分けやすくなるメリットがあります。
底地をそのまま相続した場合、相続人は地代の受け取りだけでなく、借地人への対応や土地にかかる税金の負担も引き継ぐことになります。複数人で共有することになれば、売却や借地契約に関する判断で意見が分かれる可能性もあるでしょう。
特に、相続人の中に底地を管理したい人と売却したい人がいる場合、遺産分割が難しくなることがあります。生前に底地を売却しておけば、売却代金を現金として残せるため、不動産を共有する場合よりも財産の分配方法を決めやすくなります。
もっとも、売却によって相続人間の問題が必ずなくなるわけではありません。売却後の資金をどのように保有・分配するかについても、あらかじめ整理しておくことが大切です。
相続税評価額への影響
底地を生前に売却する場合は、相続税評価額がどのように変わるかを確認する必要があります。
売却によって相続財産を整理できる一方、必ずしも相続税の負担が軽くなるとは限りません。
借地権が設定された一般的な貸宅地の相続税評価額は、原則として次の計算式で求めます。
貸宅地の相続税評価額=自用地としての価額×(1-借地権割合)
例えば、自用地としての評価額が3,000万円、借地権割合が60%の場合、貸宅地の評価額は1,200万円です。
この底地を売却すると、売却代金から税金や諸費用を差し引いた資金が手元に残ります。相続税への影響は、売却前の貸宅地評価額と、売却後に保有する預貯金などの財産評価額を比較して判断することになります。
売却価格が貸宅地の相続税評価額を上回る場合には、相続財産の評価額が増える可能性もあります。また、定期借地権などでは評価方法が異なります。
したがって、相続税対策として底地を売却する場合は、売却による譲渡所得税も考慮し、相続税評価額と売却後の手取り額を試算することが重要です。
(参照:国税庁「No.4613 貸宅地の評価」)
底地を売却するデメリット
底地の売却は、その性質上、非常に売りにくいという大きなデメリットがあります。
借地人との交渉や、建物の所有権問題、借地権との同時売却など、さまざまな複雑な問題を解決しなければならないため、一般的な不動産取引と比較して売却プロセスが複雑化します。
利用に制限がある底地は、市場価格が大幅に低下する傾向にあります。期待していたような収入を得られない可能性が高く、これが底地を売却する際の顕著なデメリットとなります。市場価値の低さは、底地の売却を考える際に重要な考慮事項です。
底地を売却する方法
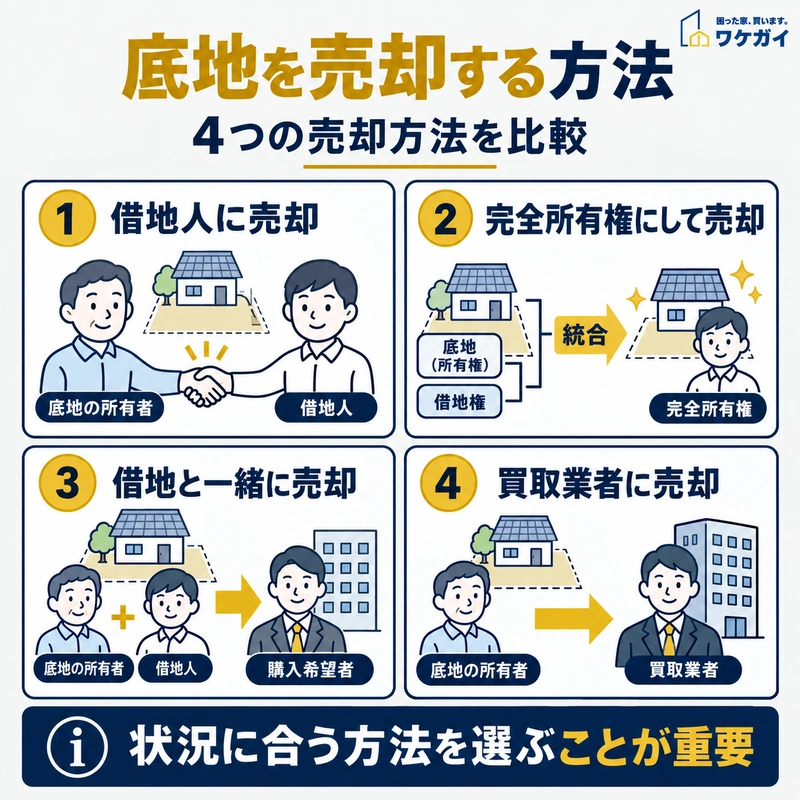
底地売却前に確認したい3つの事項。土地全体を共有名義で売却する場合は共有者全員の同意が原則必要であり、売却益には税金が発生する場合があります。
底地を売却する際には、以下のいずれかの手法が有効です。
- ①:借地人に売却する
- ②:完全所有権にしてから第3者に売却する
- ③:借地を一緒に売却する
- ④:訳あり物件の買取業者に売却する
それぞれ、個別にみていきましょう。
①:借地人に売却する
底地の売却先として、まず検討したいのが現在の借地人です。
借地人が底地を購入すれば、原則として土地の所有権と借地権が一体になり、地代の支払いや地主との契約更新に伴う負担をなくせます。
借地人には土地と建物を一体で所有できるメリットがあるため、専門の買取業者などに売却する場合と比べて高い価格で取引できる可能性があります。
ただし、借地人への売却価格が必ず更地価格と同程度になるわけではありません。土地の市場価値や借地権の内容、借地人の購入意欲などを踏まえ、双方が納得できる価格を決める必要があります。
実際に交渉する際は、借地人に購入の意思があるかを確認し、購入資金の準備や引き渡し時期について話し合います。借地人に購入意思があっても、資金を用意できなければ売買契約の成立は難しくなるでしょう。
②:完全所有権にしてから第3者に売却する
借地人との権利関係を整理し、土地を自由に利用できる状態にしてから第三者へ売却する方法もあります。
例えば、地主が借地人から借地権を買い取ったり、双方の合意によって借地契約を終了させたりする方法です。条件が整えば、借地権による利用制限が解消され、一般の住宅用地や事業用地として売却しやすくなります。
また、土地に十分な広さがある場合には、地主と借地人が合意して土地を分割するなど、権利関係を整理する方法も考えられます。
ただし、借地権の買い取りには費用がかかり、契約終了に伴って建物の取り扱いを決める必要もあります。借地人が権利の譲渡や契約終了に応じなければ、予定どおりに進めることは難しくなります。
売却価格だけでなく、借地権の取得費用、建物の処理費用、測量や登記にかかる費用なども見積もり、最終的な手取り額を確認することが大切です。
③:借地と一緒に売却する
底地と借地権を同時に第三者へ売却する方法では、地主と借地人が協力し、土地の所有権と借地権をまとめて買主に移転します。
借地人が土地上の建物を所有している場合は、その建物も含めて売却することがあります。買主は土地と建物を一体で取得できるため、底地だけを売る場合よりも購入を検討する人の範囲が広がり、売却価格が高くなる可能性があります。
一方、地主と借地人の双方が売却に同意する必要があり、次の事項について事前に協議することが欠かせません。
- 底地と借地権を合わせた売却価格
- 地主と借地人それぞれへの売却代金の配分
- 建物を売却対象に含めるかどうか
- 売却時期と引き渡し条件
特に売却代金の配分は、双方の利益に直接関係します。借地権割合だけで機械的に決めるのではなく、それぞれの権利の価値や契約条件を踏まえた調整が必要です。
借地人も土地や建物を売却したいと考えている場合には、有力な売却方法になります。
④:訳あり物件の買取業者に売却する
借地人が底地の購入を希望していない場合や、できるだけ早く売却したい場合には、底地の取り扱い実績がある買取業者への売却が考えられます。
専門の買取業者は、借地権が設定された状態を前提に査定を行います。そのため、地主があらかじめ借地権を買い取ったり、借地契約を終了させたりしなくても、売却できる場合があります。
また、業者が直接買主となる取引では、一般の購入希望者を探す必要がなく、条件が合えば比較的短期間で売買を進められます。
ただし、買取業者は購入後の管理費用や借地人との交渉、将来的な再販売のリスクなどを考慮して価格を提示します。借地人へ直接売却する場合よりも売却価格が低くなる可能性がある点には注意が必要です。
査定を依頼する際は、価格だけでなく、借地人との交渉をどこまで業者が担当するのか、地代の滞納がある場合にも対応できるのかなど、売却条件を確認するとよいでしょう。
底地を売却する際の注意点
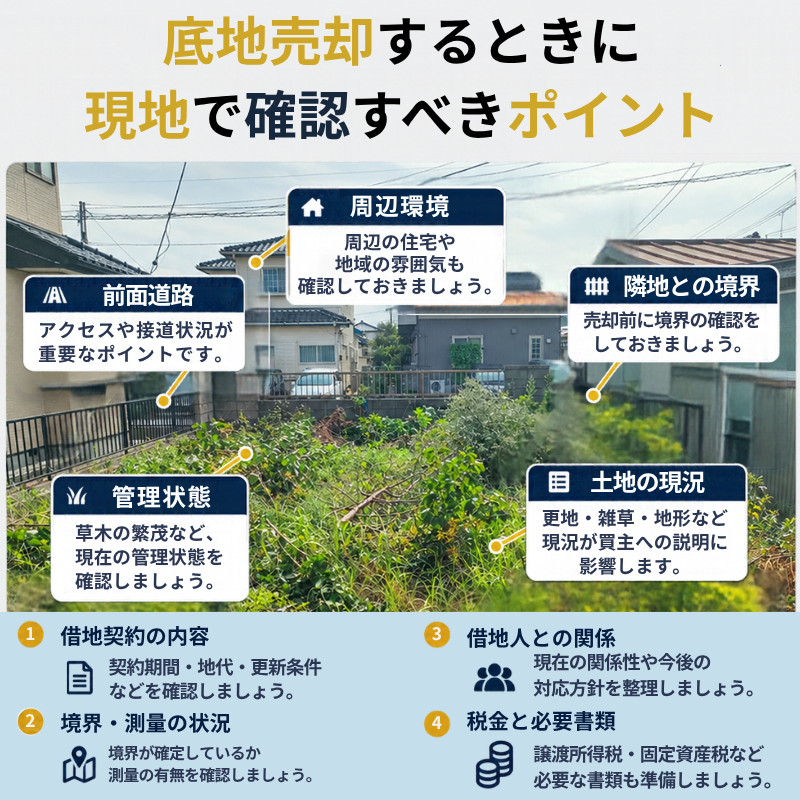
底地を売却する際は、土地の現況や周辺環境に加え、境界・測量の状況、借地契約の内容、借地人との関係、税金などを整理しておくことが大切です。
底地を売却する際には、以下の点に留意しましょう。
- 借地人への事前連絡の要否
- 底地を共有しているなら同意が必要
- 売却後には譲渡所得税が課税される
それぞれ個別に解説します。
借地人への事前連絡の要否
底地を第三者へ売却する場合、原則として借地人の承諾を得る必要はなく、売却前の通知も法律上の一律の義務ではありません。
ただし、借地人との関係を良好に保ち、売却後の混乱を防ぐためには、事前に売却の意向を伝えておくことが望ましいでしょう。
底地が売却されると土地の所有者が変わり、借地人は新しい地主との間で地代の支払いや契約更新などに対応することになります。
そのため、売却後の地代の支払先、所有者が変わる時期、借地契約の取り扱いなどを整理し、借地人に必要な情報を伝えることが大切です。
なお、借地人への事前連絡と、借地権を消滅させるための合意は別の問題です。底地を売却しただけで既存の借地権が当然になくなるわけではありません。
底地を共有しているなら同意が必要
底地が複数人の共有名義になっている場合は、土地全体を売却するのか、自分の共有持分だけを売却するのかによって必要な手続きが異なります。
共有名義の底地全体を第三者へ売却する場合には、原則として共有者全員の同意が必要です。一人でも売却に反対する共有者がいると、通常の方法で土地全体を売却することは難しくなります。
一方、自分が所有する共有持分だけであれば、原則としてほかの共有者の同意を得ずに売却できます。
例えば、兄弟2人で底地を2分の1ずつ共有している場合、一方の共有者は自分の2分の1の持分を第三者へ売却できます。ただし、買主はほかの共有者と土地を共有することになるため、購入希望者が限られたり、売却価格が低くなったりする可能性があります。
また、共有持分を売却しても、土地全体の共有関係が解消されるわけではありません。
共有者全員で売却する場合と、自分の持分だけを売却する場合では、買主が取得する権利も売却条件も異なります。共有者の意向と売却対象を整理したうえで進める必要があります。
(参照:e-Gov法令検索「民法」)
売却後には譲渡所得税が課税される
底地を売却して利益が生じた場合、その譲渡所得に対して所得税・住民税などが課税されます。売却代金の全額に課税されるのではなく、取得費や譲渡費用などを差し引いて計算するのが基本です。
課税対象となる譲渡所得は、原則として次の計算式で求めます。
課税譲渡所得=売却代金-(取得費+譲渡費用)-適用できる特別控除額
取得費には土地の購入代金や購入時の仲介手数料などが、譲渡費用には売却時の仲介手数料や測量費などが含まれます。取得費が不明な場合などには、売却代金の5%を概算取得費として計算できることもあります。
また、税率は売却した年の1月1日時点における所有期間によって異なります。
| 所有期間 | 所得税 | 住民税 | 復興特別所得税を含む合計税率 |
|---|---|---|---|
| 5年超(長期譲渡所得) | 15% | 5% | 20.315% |
| 5年以下(短期譲渡所得) | 30% | 9% | 39.63% |
※2026年の一般的な土地譲渡に適用される税率です。復興特別所得税は所得税額の2.1%として計算しています。
例えば、課税譲渡所得が1,000万円の場合、長期譲渡所得であれば税額は約203万1,500円、短期譲渡所得であれば約396万3,000円です。
なお、相続によって取得した底地は、原則として被相続人が取得した日を引き継いで所有期間を判定します。相続してから5年以内に売却した場合でも、必ず短期譲渡所得になるわけではありません。
売却時には、土地の取得時期や取得費を確認し、税金を差し引いた手取り額を把握することが大切です。
(参照:国税庁「No.3202 譲渡所得の計算のしかた(分離課税)」)
「ワケガイ」は底地も買い取ります!
本ブログで情報発信を行っている「ワケガイ」は、特殊な状況を抱えた不動産の買取に特化した業者です。
当サービスを提供している株式会社ネクスウィルは、財務コンサルティング業務を手掛ける企業のため、お問い合わせから迅速な買取実行が大きな特徴となっています。
最短での対応時間は1日とし、最高で3億円までの一括支払いが可能です。弁護士や司法書士等の法律専門家との協力により、複雑な法的手続きにも柔軟に対応していますので、お気軽にお問い合わせください。
底地売却についてよくある質問
底地売却についてよくある質問は、以下のとおりです。
- 底地の売却の相場はいくらですか?
- 底地の地代の相場はいくらですか?
それでは、それぞれの質問とその回答を紹介します。
底地の売却の相場はいくらですか?
借地人以外の買取業者や投資家へ底地を売却する場合、売却価格の一つの目安として更地価格の1〜3割程度が紹介されています。ただし、全国一律の相場ではなく、実際の価格には大きな幅があります。借地人に売却する場合は、土地と建物を一体で所有できる価値があるため、第三者への売却より高い価格になることもあります。売却価格を左右する主な要因は、借地権の種類、契約の残存期間、地代の水準、土地の立地、借地人との関係などです。底地だけを売却する場合と、借地人と協力して土地・借地権を一緒に売却する場合でも価格は異なります。複数の売却方法について査定額を比較することで、売却条件に合った方法を判断しやすくなります。
底地の地代の相場はいくらですか?
住宅用の普通借地権では、固定資産税・都市計画税の年間合計額の3〜5倍程度が、年間地代を試算する際の一つの目安とされています。例えば、これらの税金の合計が年間10万円の場合、地代は年間30万〜50万円、月額では約2万5,000〜4万1,700円という計算になります。ただし、この倍率は法律で定められた基準ではありません。実際の地代は契約の経緯や土地の用途、周辺の地代水準などによって異なります。借地借家法第11条では、税負担や土地価格の変動などによって地代が不相当になった場合、地代の増減を請求できるとされています。現在の地代が適正か判断する際は、納税額だけでなく、契約条件や近隣の地代も確認する必要があります。
まとめ
底地を売却する際には、事前に把握しておくべき事柄は多く存在します。
方法としては「借地人への売却」「権利関係を整理した上での第3者への売却」などがありますが、いずれにせよ専門的な知識が求められます。
売却に際しては、プロフェッショナルのアドバイスを積極的に求め、最適な売却戦略を立てることが重要。売却プロセスをスムーズに進め、望む結果を得るためにも、積極的に専門家へ相談しましょう。
運営団体 2019年1月29日設立。訳あり不動産の買取を行う不動産会社。相続やペアローンによる共有持分、空き家、再建築不可物件、借地、底地など、権利関係が複雑な不動産を買い取り、法的知識や専門知識を以って、再度市場に流通させている。 訳あり不動産の買取サービス「ワケガイ」、空き家、訳あり不動産CtoCプラットフォーム「空き家のURI・KAI」を展開。 経済界(2022年)、日刊ゲンダイ(2022年)、TBSラジオ「BOOST!」(2023年)、夕刊フジ(2023年)などで訳あり不動産について解説している。2024年度ベストベンチャー100選出。 これまでの買取の経験をもとに、訳あり不動産の解説をする著書『拝啓 売りたいのに家が売れません』(代表取締役 丸岡・著)を2024年5月2日に出版。 |