
 更新日: 2026.9.22 | 公開日:
について今すぐご相談できます。

築古物件は老朽化が進み、火災リスクが高くなっているため、適切な火災保険への加入が欠かせません。
しかし、火災保険の種類や特約は多岐にわたり、どのような内容で加入すべきか判断が難しいものです。また、保険料を抑えるための工夫や、リフォーム後の保険見直しの必要性など、知っておくべき情報も数多くあります。
火災保険の選択を誤ると、万が一の際の補償が不十分になるだけでなく、無駄な保険料の支払いにもつながりかねません。そこで本記事では、築古戸建てに特化した火災保険の選び方と注意点、保険料を抑えるコツ、リフォーム後の対応などを詳しく解説します。
訳アリ物件専門のワケガイ編集部について
「ワケガイ」のコラムは、相続した空き家、共有持分、再建築不可物件、借地・底地など、いわゆる“訳あり不動産”にお悩みの方が、売却・処分・活用の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
編集ポリシー・コンテンツ制作方針の詳細築古戸建てに火災保険は必要?火災保険の重要性
築古戸建てでは、配線や電気設備を長期間使用しているケースがあるため、劣化や損傷の状態を確認しておく必要があります。古くなった電気コードや接続部の劣化・損傷は、短絡や異常発熱を通じて火災につながることがあります。
築古戸建ての火災リスクが高い理由
築古戸建てで火災リスクを確認する際は、築年数だけで判断せず、電気配線や電源コード、コンセントなどの状態に目を向けることが大切です。
長期間使用した電源コードは硬化やひび割れが起こりやすく、接触不良や短絡、異常発熱が火災につながることがあります。
古い住宅では、設備が建築当初から使われているとは限りません。交換や改修の履歴も含めて確認し、劣化が見られる設備は修理や交換を検討するとよいでしょう。
築古戸建ての火災保険加入のメリット
火災保険は火災だけでなく、契約内容に応じて落雷・風災・雹災・雪災・水災などによる建物や家財の損害にも備えられます。
築古戸建てでは、大きな損害が発生した際の修繕費用や再建費用を自己資金だけで負担するリスクを抑えられる点がメリットです。
一方、仮住まい費用や臨時費用などがすべての契約で一律に補償されるわけではありません。建物・家財の補償範囲に加え、事故後に発生する費用をどこまで補償できるかも契約前に確認することが大切です。
築古戸建ての火災保険の選び方
築古戸建ての火災保険の選び方は、以下のとおりです。
- 再調達価額(新価)で補償額を設定する
- 実損払い方式の火災保険を選ぶ
- 類焼損害補償特約の付帯を検討する
- 地震保険の必要性を考える
- 電気的・機械的事故特約で設備の故障に備える
次項より、詳しく解説します。
再調達価額(新価)で補償額を設定する
築古戸建てに火災保険を付ける際は、補償額を再調達価額(新価)で設定することが重要です。
再調達価額とは、現在の価値ではなく、同等の建物を新しく建てるために必要な金額のことです。時価ではなく再調達価額で補償されることで、十分な補償を受けられます。
実損払い方式の火災保険を選ぶ
火災保険には、実損払い方式と比例払い方式の2種類があります。
築古戸建ての場合は、実損払い方式の火災保険を選ぶことをおすすめします。
実損払い方式では、損害額に対して保険金額を限度に実際の損害額が補償されます。一方、比例払い方式では、保険金額が不足していると、損害額に対して一定の割合でしか保険金が支払われません。
類焼損害補償特約の付帯を検討する
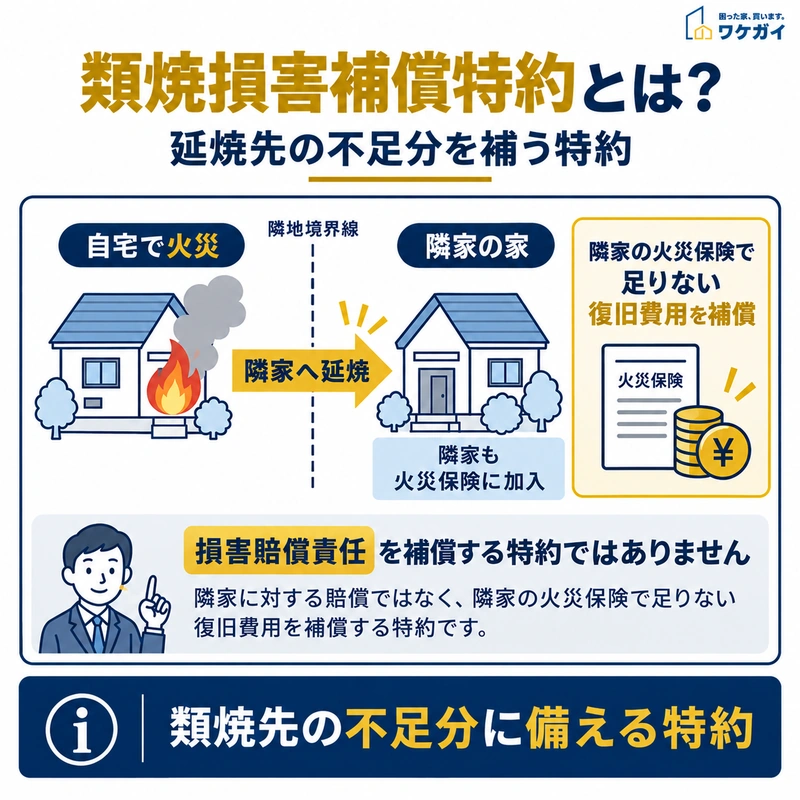
類焼損害補償特約は、隣家の火災保険だけでは足りない復旧費用を補うための特約です。
類焼損害補償特約は、隣家に対する法律上の損害賠償責任を補償するための特約ではありません。
自宅からの出火によって近隣の住宅や家財が類焼し、類焼先の火災保険だけでは復旧費用をまかなえない場合などに、不足する費用を補償する特約です。
失火では、重大な過失がなければ隣家に対する不法行為上の損害賠償責任を負わない場合があります。それでも近隣への補償を手厚くしたい場合は、類焼損害補償特約の内容を確認してみてください。
地震保険の必要性を考える
火災保険では、地震による火災の損害は補償されません。地震火災のリスクに備えるためには、別途、地震保険に加入する必要があります。築古戸建ては、耐震性能が低い場合があるため、地震保険の必要性は高いといえます。ただし、保険料は高額になるため、予算と相談して加入を検討しましょう。
電気的・機械的事故特約で設備の故障に備える
電気的・機械的事故特約は、給湯器などの設備に生じた突発的な電気的・機械的事故を補償する特約です。
自然の消耗や経年劣化によって発生した故障そのものは、補償対象外となる商品があります。
また、築年数によって新たに特約を付けられない商品もあります。築古戸建てでは「設備が古いから付ける」と判断するのではなく、対象設備・補償される事故原因・築年数の条件を確認することが大切です。
築古戸建ての火災保険料を抑えるコツ
なるべく火災保険量を抑える上では、以下のコツを意識しましょう。
- 割引制度を活用する
- 必要のない特約を外す
- 保険期間を長くして保険料を節約する
それぞれ詳しく解説します。
割引制度を活用する
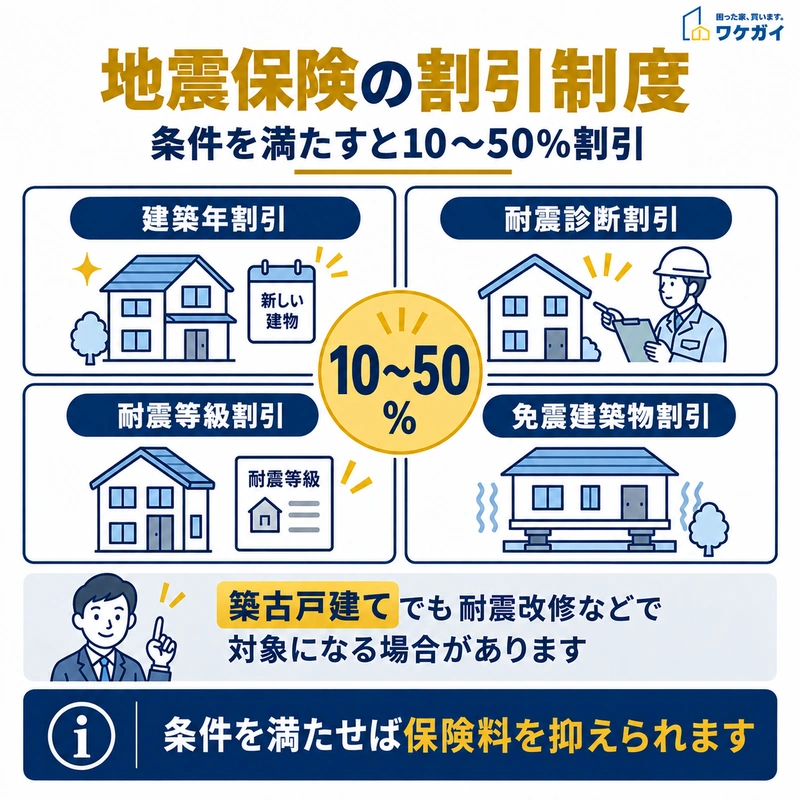
地震保険では、建築年や耐震性能などの条件を満たすと10〜50%の割引を受けられます。
火災保険本体の割引や保険料の条件は、保険会社や商品によって異なります。
耐震性能が高いだけで、すべての火災保険が同じように割引されるわけではありません。
地震保険をセットする場合は、建築年割引・耐震診断割引・耐震等級割引・免震建築物割引があり、条件を満たすと10〜50%の割引を受けられます。築古戸建てでも耐震改修などによって要件を満たす場合があるため、利用できる割引を契約先に確認すると保険料の負担を抑えられます。
必要のない特約を外す
火災保険には、さまざまな特約がありますが、中には不要な特約もあります。
例えば、築古戸建ての場合、家財の補償額を抑えたり、ゴルフ用品の補償を外したりすることで、保険料を抑えることができます。
ただし、必要な補償までカットしてしまうと、万が一の際に十分な補償を受けられなくなるため、バランスを考えて特約を選ぶ必要があります。
保険期間を長くして保険料を節約する

火災保険の契約期間は現在1〜5年で、商品や築年数などによって選べる期間が異なります。
2022年10月1日以降に始期を迎える住宅向け火災保険では、契約期間の上限は最長5年となっています。
商品によっては築年数や契約条件により5年契約を選べない場合もあるため、築古戸建てでは契約できる期間を先に確認する必要があります。
長期契約を選べる商品では、1年契約を繰り返す場合より1年あたりの保険料を抑えられることがあります。所有予定期間だけで判断せず、中途解約時の返戻金なども確認して契約期間を決めることが大切です。
築古戸建てを購入・リフォーム後も火災保険の見直しを検討しよう
築古戸建てを購入してリフォームを行った場合は、火災保険の再設定が必要です。
リフォームによって、建物の価値が上がったり、設備が更新されたりするため、それに合わせて保険金額を見直す必要があります。また、リフォームによって、建物の構造や面積が変わった場合は、保険料が変更になる場合もあります。リフォーム後は、必ず火災保険の再設定を行いましょう。
火災保険は、定期的に見直しを行うことが大切です。建物の価値は、時間の経過とともに変化します。また、保険会社によって、保険料や補償内容が異なるため、定期的に見直しを行うことで、よりよい条件の保険に切り替えることができます。
築古戸建ての場合は、建物の老朽化が進むため、特に定期的な見直しが必要です。2〜3年に一度は、火災保険の見直しを行うことをおすすめします。
「ワケガイ」なら訳あり物件も短期で買取可能!
築古戸建ての売却には、さまざまな悩みがつきものです。老朽化や再建築不可、共有名義など、通常の不動産市場では売却が難しいケースも多いでしょう。
当社が提供するワケガイは、訳あり物件の買取に特化したサービスで、全国対応の豊富な実績を持っています。
空き家やゴミ屋敷、事故物件など、どんな物件でも最短1日、最大3億円の一括払いで買い取り可能です。老朽化で火災保険の加入が難しかったり、リフォーム後の保険見直しが必要だったりと、築古戸建ては火災保険でも悩みが尽きません。しかし、ワケガイなら現状のまま買い取りいたしますので、面倒な手続きは不要。
築古戸建ての悩みを抱えている方は、ぜひご相談ください。
古い家の火災保険についてよくある質問
古い家の火災保険についてよくある質問は、以下のとおりです。
- 築40年・50年・60年以上の家でも火災保険に入れますか?
- 古い家でも火災保険に入らないといけないですか?
それでは、それぞれの質問とその回答を紹介します。
築40年・50年・60年以上の家でも火災保険に入れますか?
加入できる場合があります。ただし、築年数だけで一律に決まるわけではなく、保険会社や商品、建物の使用状況、維持管理の状態などによって引受条件が異なります。築年数にかかわらず一定の条件を満たせば契約できる商品がある一方、築40年以上を申込対象外とする商品や、築50年以上の建物に所定の免責金額を設定する商品も確認できます。築50年・60年を超える場合も年数だけで諦めず、複数の商品で引受条件を確認するとよいでしょう。
古い家でも火災保険に入らないといけないですか?
住宅ローンを利用していない持ち家について、火災保険への加入が一律に求められているわけではありません。一方、住宅ローンでは金融機関が融資条件として火災保険への加入を求めることがあります。例えば、住宅金融支援機構のフラット35関連商品では、返済終了まで対象住宅への火災保険加入が必要です。ローンを利用していない場合も、火災・落雷・風災などによって建物へ大きな損害が生じた際の自己負担を踏まえ、必要な補償を検討するとよいでしょう。
まとめ
築古戸建ての火災保険選びは、専門知識が求められる難しい課題です。再調達価額での補償設定や実損払い方式の選択など、適切な火災保険の内容を選ぶことが重要。
しかし、自己判断では見落としがちな類焼損害補償特約や地震保険の必要性、電気的・機械的事故特約の重要性など、考慮すべき点は多岐にわたります。
築古戸建てを購入してリフォームした場合は、火災保険の再設定が不可欠です。築古戸建てにまつわる火災保険の悩みを抱えているなら、プロに相談してみましょう。
運営団体 2019年1月29日設立。訳あり不動産の買取を行う不動産会社。相続やペアローンによる共有持分、空き家、再建築不可物件、借地、底地など、権利関係が複雑な不動産を買い取り、法的知識や専門知識を以って、再度市場に流通させている。 訳あり不動産の買取サービス「ワケガイ」、空き家、訳あり不動産CtoCプラットフォーム「空き家のURI・KAI」を展開。 経済界(2022年)、日刊ゲンダイ(2022年)、TBSラジオ「BOOST!」(2023年)、夕刊フジ(2023年)などで訳あり不動産について解説している。2024年度ベストベンチャー100選出。 これまでの買取の経験をもとに、訳あり不動産の解説をする著書『拝啓 売りたいのに家が売れません』(代表取締役 丸岡・著)を2024年5月2日に出版。 |