 更新日: 2026.10.29 | 公開日:
京都市では、2030年度から「空き家税(非居住住宅利活用促進税)」の課税が開始される予定です。
空き家税は、京都市内の一定の区域にある、居住者のいない住宅を対象とした税金です。長期間放置された空き家だけでなく、適切に管理されている住宅や別荘なども課税対象になる可能性があります。
ただし、すべての空き家に課税されるわけではなく、条件によっては免除・減免を受けられる場合もあります。そのため、課税対象や税額の計算方法を理解し、早めに対策を検討することが大切です。
本記事では、京都市の空き家税の仕組みや課税対象、税額の計算方法、税負担を回避・軽減するための具体的な方法について解説します。
について今すぐご相談できます。

訳アリ物件専門のワケガイ編集部について
「ワケガイ」のコラムは、相続した空き家、共有持分、再建築不可物件、借地・底地など、いわゆる“訳あり不動産”にお悩みの方が、売却・処分・活用の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
編集ポリシー・コンテンツ制作方針の詳細京都市が創設する空き家税とは
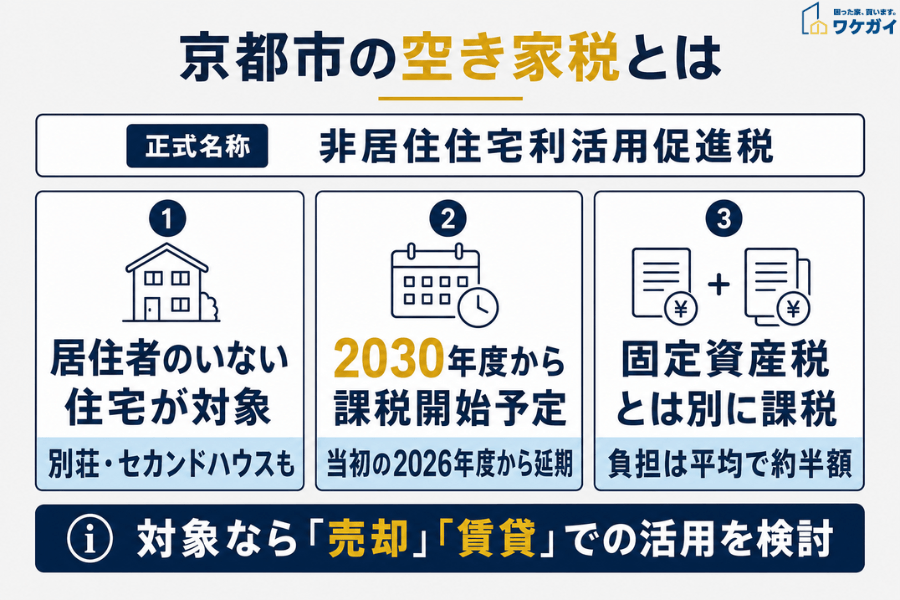
京都市の「空き家税」とは、空き家や別荘など、居住者がいない住宅の所有者に課税する制度です。
正式名称は「非居住住宅利活用促進税」といい、2030年度から課税が開始される予定です。
制度の概要と導入の背景
京都市の空き家税は、居住者がいない住宅の活用を促し、住宅供給の増加や地域の活性化につなげることを目的としています。
課税対象となるのは、京都市の市街化区域内にある、生活の本拠として利用している人がいない住宅です。
そのため、長期間放置された空き家だけでなく、別荘やセカンドハウスも対象になる可能性があります。
住民票の有無だけでなく、実際の居住状況によって判断される点も特徴です。
ただし、制度開始から5年間は、家屋の固定資産評価額が100万円未満の住宅は課税されません。
一定の条件を満たす賃貸・売却予定の住宅や、転勤などで一時的に居住していない住宅には、課税免除や減免されることがあります。
課税開始は当初2026年度が予定されていましたが、システム開発などの影響で延期され、現在は2030年度からの開始が予定されています。
(参考:京都市「非居住住宅利活用促進税について」)
固定資産税との違い
空き家税と固定資産税の大きな違いは、課税対象と導入目的です。
固定資産税は、原則として土地や建物などの所有者に課される税金です。
一方、京都市の空き家税は、居住者がいない住宅を対象に、固定資産税とは別に課税されます。
| 項目 | 固定資産税 | 京都市の空き家税 |
|---|---|---|
| 課税対象 | 土地・建物など | 市街化区域内の非居住住宅 |
| 課税目的 | 自治体の行政サービスなどに必要な財源の確保 | 住宅の活用促進や地域の活性化 |
| 税率 | 標準税率1.4% | 家屋価値割0.7%+立地床面積割0.15〜0.6% |
| 課税開始 | 現行制度 | 2030年度からの予定 |
※空き家税の2つの税率は、それぞれ異なる課税標準に適用されます。
空き家税の税額は、建物の固定資産評価額に基づく「家屋価値割」と、土地の評価額や建物の延べ床面積に基づく「立地床面積割」を合算して求めます。
京都市によると、空き家税の負担額は、平均的には土地と建物の固定資産税額の半額程度ですが、実際の税額は建物の評価額や立地条件によって異なります。
京都市内に空き家を所有している場合は、課税対象となるかを確認し、必要に応じて売却や賃貸などの活用方法を検討しましょう。
空き家税の課税対象と条件
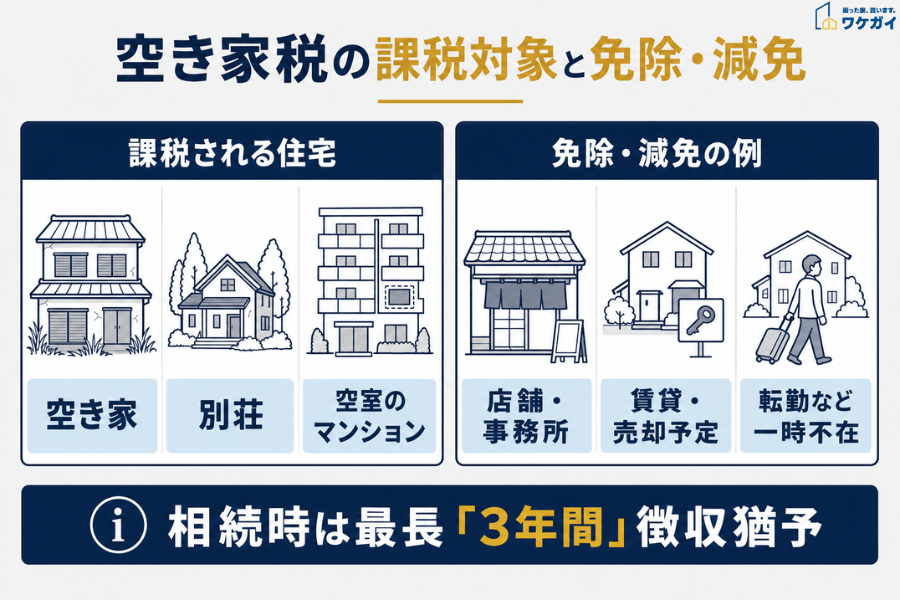
京都市の空き家税は、すべての空き家に課税されるわけではありません。
住宅の所在地や居住状況によって課税対象が決まり、一定の条件を満たす場合は課税免除や減免などを受けられます。
課税対象となる住宅の条件
京都市の空き家税は、市街化区域内にあり、生活の本拠として利用している人がいない住宅が対象です。
具体的には、以下のような住宅が該当します。
- 長期間誰も住んでいない空き家
- 居住者がいない相続した実家
- 別荘やセカンドハウス
- 居住者がいない分譲マンションの一室
なお、課税対象かどうかは住民票の有無だけでありません。
実際の居住状況によって判断されるため、定期的に清掃や草刈りを行っていても、居住者がいなければ課税対象となる可能性があります。
ただし、次に紹介する課税免除などの条件を満たす場合は、税負担が生じないこともあります。
課税免除・減免されるケース
京都市の空き家税には、住宅の利用状況や所有者の事情に応じた課税免除・減免制度が設けられています。
主な対象は以下のとおりです。
- 事業に利用している住宅: 店舗や事務所などに活用している場合
- 賃貸・売却予定の住宅: 一定の条件を満たし、賃借人や買主を募集している場合
- 一時的に居住できない住宅: 転勤や入院、介護施設への入所、改修工事などの事情がある場合
- 評価額が低い住宅: 制度開始から5年間は、家屋の固定資産評価額が100万円未満の場合
ただし、課税免除や減免には申告・申請などの手続きが必要となる場合があります。
また、相続などによって所有者や居住者が亡くなった場合は、申告により最長3年間、税金の徴収が猶予される制度もあります。
猶予期間中に居住や賃貸、売却などによって住宅が活用されれば、猶予された税金の支払いが免除されます。
京都市内に空き家を所有している場合は、課税対象となるかだけでなく、利用できる免除・減免制度についても確認しておきましょう。
(参考:京都市「非居住住宅利活用促進税について」)
空き家税の税額と計算方法
京都市の空き家税は、建物の価値と土地の立地条件に応じて税額が決まる仕組みです。
税額は「家屋価値割」と「立地床面積割」の2つを合計して計算します。
課税標準と税率の仕組み
京都市の空き家税は、家屋価値割と立地床面積割を合計した金額が年間の税額となります。
それぞれの計算方法は以下のとおりです。
| 区分 | 計算方法 | 税率 |
|---|---|---|
| 家屋価値割 | 建物の固定資産評価額 × 税率 | 0.7% |
| 立地床面積割 | 土地1㎡あたりの固定資産評価額 × 建物の延べ床面積 × 税率 | 0.15〜0.6% |
なお、立地床面積割の税率は、建物の固定資産評価額によって以下のように異なります。
| 建物の固定資産評価額 | 立地床面積割の税率 |
|---|---|
| 700万円未満 | 0.15% |
| 700万円以上900万円未満 | 0.3% |
| 900万円以上 | 0.6% |
このように、建物の評価額が高くなると、立地床面積割の税率も高くなる仕組みです。
京都市によると、空き家税の負担額は、平均的には土地と建物の固定資産税額の半額程度と見込まれています。
ただし、実際の税額は物件ごとに異なります。
空き家税の計算例と税額が変わる要因
例えば、以下の条件で空き家税を計算してみましょう。
| 項目 | 設定条件 |
|---|---|
| 建物の固定資産評価額 | 500万円 |
| 土地の固定資産評価額 | 1,000万円 |
| 土地の面積 | 100㎡ |
| 建物の延べ床面積 | 80㎡ |
この場合、家屋価値割は次のように計算できます。
500万円 × 0.7% = 35,000円
一方、立地床面積割は、建物の評価額が700万円未満なので税率0.15%を適用します。
(1,000万円 ÷ 100㎡)× 80㎡ × 0.15% = 12,000円
したがって、年間の空き家税は以下の金額です。
35,000円 + 12,000円 = 47,000円
※課税対象となり、課税免除・減免などを受けない場合の簡易的な計算例です。
このように、空き家税は建物の評価額だけでなく、土地の評価額や建物の延べ床面積によっても変わります。
そのため、同じ広さの空き家でも、建物の価値や立地条件によって税負担が異なる点に注意が必要です。
京都市では、公式サイトで税額シミュレーションを公開しています。所有する空き家の税額を確認したい場合は、固定資産税の課税明細書を用意して試算しましょう。
(参考:京都市「非居住住宅利活用促進税について」)
空き家税を回避・軽減する5つの方法
京都市の空き家税を回避・軽減するには、空き家を売却・賃貸するなど、具体的な活用方法を検討することが大切です。
定期的に管理しているだけでは課税対象外にならないため、次の5つの方法を確認しておきましょう。
- 方法①:空き家を売却する
- 方法②:空き家を賃貸に出す
- 方法③:空き家をリフォームして居住する
- 方法④:空き家を解体して更地にする
- 方法⑤:相続放棄をする
丸岡 智幸
代表取締役 / 株式会社ネクスウィル
空き家に関する問題の解決策と同様に、その予防策も限られているのが現状です。特に、両親が他界し、地方にある実家に誰も住まない状況が明確になった際には、相続人全員で早急に話し合い、売却するのか、建物を活用して賃貸に出すのか、あるいは建物を解体して土地を売却するのかといった具体的な方針を決定しておくことが重要です。
出典: 丸岡智幸『拝啓売りたいのに家が売れません』
方法①:空き家を売却する
今後も利用する予定がない空き家は、売却することで将来的な空き家税の負担を避けられます。
京都市では2030年度から課税が始まる予定のため、それまでに売却を検討するのも一つの方法です。
空き家の売却方法には、不動産会社が買主を探す「仲介」と、不動産会社などに直接売る「買取」があります。
| 売却方法 | 特徴 | 向いているケース |
|---|---|---|
| 仲介 | 市場価格に近い価格で売れる可能性があるが、売却まで時間がかかる場合がある | できるだけ高く売却したい |
| 買取 | 比較的短期間で売却しやすいが、仲介より売却価格が低くなる傾向がある | 早期に空き家を手放したい |
また、一定の条件を満たして売却活動を行っている住宅は、課税免除の対象となる場合があります。
建物の状態や希望する売却時期を踏まえ、適切な売却方法を選びましょう。
空き家の売却を検討されている方は、以下から簡易査定をお試しください。

関連記事:空き家を売却する方法とは?売却の流れや費用を徹底解説!
方法②:空き家を賃貸に出す
空き家を第三者に貸し出し、入居者が生活の本拠として利用すれば、空き家税の課税対象から外れます。
また、入居者を募集している段階でも、一定の条件を満たせば課税免除を受けられる場合があります。
ただし、老朽化した建物では修繕費用がかかるほか、入居者の募集や建物の管理も必要です。
家賃収入から修繕費や管理費などを差し引き、無理なく賃貸経営を続けられるか検討しましょう。
方法③:空き家をリフォームして居住する
空き家をリフォームし、自分や家族が実際に居住すれば、空き家税の課税対象外となります。
ただし、リフォームして住める状態にするだけでは、課税を回避できません。
一方、改修工事によって一時的に居住できない場合は、条件に応じて税金の減免を受けられる可能性があります。
リフォームにはまとまった費用がかかるため、今後の居住予定や建物の状態を踏まえて判断することが大切です。
関連記事:家のリフォームには費用はどのくらいかかる?利用できる補助制度もセットで紹介!
方法④:空き家を解体して更地にする
空き家を解体して更地にすれば、住宅がなくなるため、空き家税の課税対象から外れます。
ただし、住宅を解体すると、土地の固定資産税や都市計画税の負担が増える可能性があります。
住宅が建っている土地に適用される「住宅用地特例」が、原則として適用されなくなるためです。
また、解体にはまとまった費用がかかり、建物の構造や大きさによって金額も異なります。
空き家税だけでなく、解体費用や解体後の固定資産税なども比較したうえで判断しましょう。
方法⑤:相続放棄をする
相続によって空き家を取得する予定がある場合は、相続放棄によって所有権を引き継がない方法もあります。
相続放棄とは、不動産や預貯金などの財産だけでなく、借金などの負債も含めて相続しない手続きです。
原則として、自分が相続人になったことを知ったときから3か月以内に、家庭裁判所で手続きを行う必要があります。
ただし、空き家だけを選んで放棄することはできず、遺産の処分などによって相続放棄が認められなくなる場合もあります。
放棄時に空き家を占有している場合は引き渡すまで保存義務が残るため、慎重に判断しましょう。
負担の大きい空き家は「ワケガイ」にご相談ください!
当社(株式会社ネクスウィル)は、訳あり不動産の買取に特化したサービス「ワケガイ」を提供しています。共有持分や再建築不可の土地、長年放置された空き家やゴミ屋敷、さらには事故物件など、一般的な市場では売却が難しい物件でも迅速に対応可能です。
通常の仲介では買い手が見つからず時間やコストがかかるケースも少なくありませんが、ワケガイでは最短即日で現金化まで進められる体制を整えています。
全国対応の実績があり、他社で断られた物件でもご相談いただけますので、処分に困っている不動産をお持ちの方はお気軽に無料査定をご活用ください。
処分に迷っている空き家があるなら、まずは空き家の簡易査定ができるので以下より試してください。
空き家税に関するよくある質問
空き家税はいつ導入されますか?
京都市の空き家税(非居住住宅利活用促進税)は、2030年度から課税が開始される予定です。課税対象となるかどうかは、2030年1月1日時点の住宅の利用状況によって判断されます。当初は2026年度からの導入が予定されていましたが、開始時期が延期されました。京都市は課税対象となる見込みの所有者に対し、事前に個別通知を行う予定です。
京都の空き家税の対象となる物件は?
京都市の市街化区域内にあり、生活の本拠として利用されていない住宅が課税対象です。長期間誰も住んでいない空き家のほか、別荘やセカンドハウス、居住者のいない分譲マンションの一室なども含まれます。課税対象かどうかは住民票の有無だけでなく、実際の居住状況によって判断されるため、定期的に管理していても課税される可能性があります。
空き家税の対象外となるケースは?
制度開始から5年間は、家屋の固定資産評価額が100万円未満の住宅は課税対象外です。また、事業に利用している住宅や、一定の条件を満たして売却・賃貸活動を行っている住宅も、申告によって課税免除を受けられる場合があります。転勤や入院、介護施設への入所、改修工事などで一時的に居住できない場合は、申請により減免の対象となる可能性があります。ただし、定期的に清掃や管理をしているだけでは、課税免除の対象になりません。
空き家税は固定資産税や都市計画税と同時に課税されることはある?
京都市の空き家税は、固定資産税や都市計画税とは別に課税される税金です。そのため、空き家税の課税対象となった場合は、従来の税金に加えて新たな負担が発生します。京都市によると、空き家税の税額は平均的に土地と建物の固定資産税額の半額程度と見込まれていますが、実際の金額は物件の評価額や立地条件によって異なります。
まとめ:空き家税に備えて早めに対策を検討しよう
京都市の空き家税は、2030年度から居住者のいない住宅などを対象に課税される予定です。
適切に管理している空き家でも課税対象となる可能性があるため、まずは所有する物件が対象になるか、免除・減免の条件を確認します。
今後利用する予定がない場合は、売却や賃貸、解体などの方法を比較し、税金や維持費を含めた負担を把握することが大切です。
空き家税による負担を抑えるためにも、課税開始前から計画的に対策を進めましょう。
運営団体 2019年1月29日設立。訳あり不動産の買取を行う不動産会社。相続やペアローンによる共有持分、空き家、再建築不可物件、借地、底地など、権利関係が複雑な不動産を買い取り、法的知識や専門知識を以って、再度市場に流通させている。 訳あり不動産の買取サービス「ワケガイ」、空き家、訳あり不動産CtoCプラットフォーム「空き家のURI・KAI」を展開。 経済界(2022年)、日刊ゲンダイ(2022年)、TBSラジオ「BOOST!」(2023年)、夕刊フジ(2023年)などで訳あり不動産について解説している。2024年度ベストベンチャー100選出。 これまでの買取の経験をもとに、訳あり不動産の解説をする著書『拝啓 売りたいのに家が売れません』(代表取締役 丸岡・著)を2024年5月2日に出版。 |