
 更新日: 2026.9.28 | 公開日:

について今すぐご相談できます。

住宅ローンを抱える中で、まとまった資金が発生したケースや、将来の返済負担を軽減したいケースでは、毎月の返済額や返済総額に関する不安が生じることでしょう。
その際に検討すべきなのが住宅ローンの繰り上げ返済です。
繰り上げ返済とは、契約で定められた返済とは別に、住宅ローン残高の一部または全部を前倒しで返済する方法。しかし、繰り上げ返済には住宅ローン控除への影響や、手元資金の減少リスクなど、慎重な判断が必要な要素が含まれています。
本記事では、繰り上げ返済のメリット・デメリットから具体的な実施手順まで、賢い判断のために必要な知識をわかりやすく解説します。
訳アリ物件専門のワケガイ編集部について
「ワケガイ」のコラムは、相続した空き家、共有持分、再建築不可物件、借地・底地など、いわゆる“訳あり不動産”にお悩みの方が、売却・処分・活用の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
編集ポリシー・コンテンツ制作方針の詳細ローンの繰り上げ返済とは
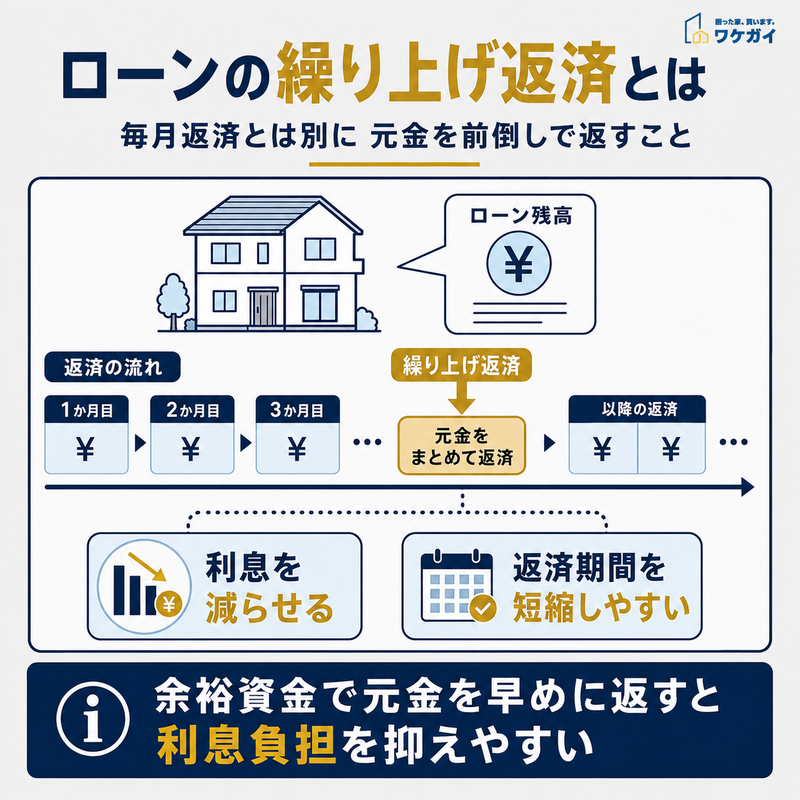
繰り上げ返済は、毎月の返済とは別に元金を前倒しで返済し、利息負担の軽減や返済期間の短縮につなげる方法です。
住宅ローンの繰り上げ返済は、毎月の決まった返済とは別に、住宅ローン残高の一部または全部を前倒しで返済する方法です。
たとえば3,000万円の住宅ローンを組んで5年が経過し、退職金や相続資金など500万円の余裕資金が発生した場合、この資金を繰り上げ返済に充てることで、将来の返済負担を大きく軽減できます。
期間短縮型と返済額軽減型の違い

住宅ローンの繰上返済は返済方式によって節約効果が変わるため金融機関に相談して進めましょう。
繰り上げ返済には、「期間短縮型」と「返済額軽減型」という2つの方式があります。
それぞれの特徴を具体的な数字で見てみましょう。
<前提条件>
- 借入額3,000万円、金利1.5%、返済期間35年の住宅ローンで、5年経過後に500万円を繰り上げ返済した場合
| 期間短縮型 |
|
| 返済額軽減型 |
|
期間短縮型は返済総額の削減効果が大きく、定年前の完済を目指す方に適しています。一方、返済額軽減型は毎月の支出を抑えられるため、教育費増加期の子育て世帯や、収入が不安定な自営業の方に向いています。
選択の際は、ご家族の今後のライフプランに合わせて検討することが大切です。
ローンの繰り上げ返済のメリット
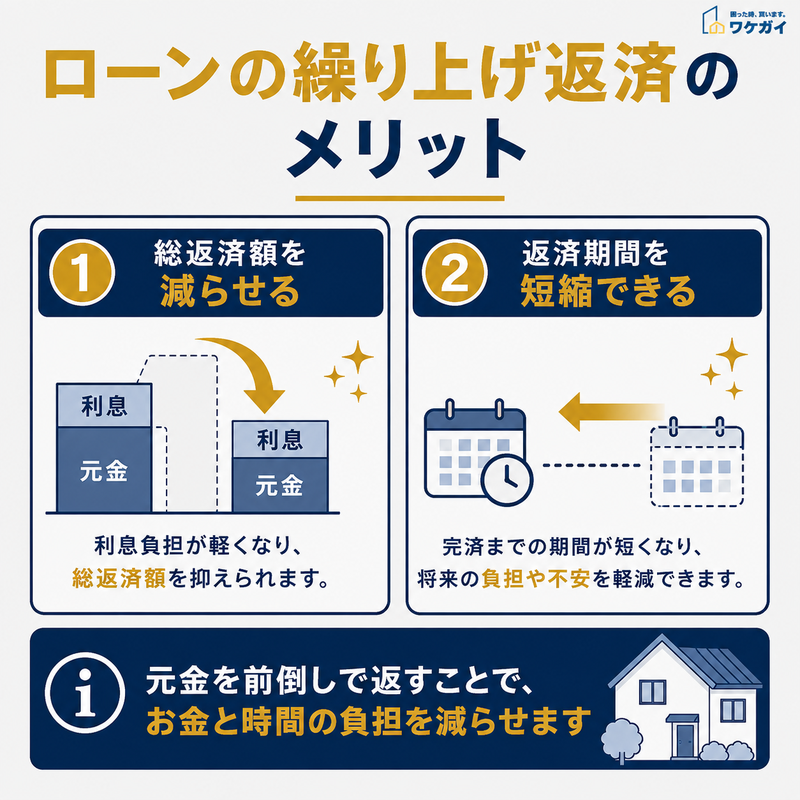
ローンを繰り上げ返済すると、利息負担を抑えて総返済額を減らしたり、完済までの期間を短縮したりできます。
住宅ローンを借り入れている人にとって、以下のようなメリットがあります。
- 支払い総額を大幅に削減できる
- 返済期間を短くできる
- 将来の金利上昇リスクを減らせる
それぞれ個別にみていきましょう。
支払い総額を大幅に削減できる
ローンの繰り上げ返済を利用すれば、支払い総額を削減できます。
例えば、3,000万円を35年返済、金利1.5%で借り入れた場合、支払総額は約3,850万円になります。このうち850万円が利息となります。
ここで借入から5年後に500万円の繰り上げ返済を行うと、支払総額は約3,670万円まで減少。約180万円もの支払いを軽減できます。
これは将来支払う予定だった利息分が不要になるためです。特に借入れ初期は返済額に占める利息の割合が高いため、早い段階での繰り上げ返済ほど大きな効果を発揮します。
返済期間を短くできる
ローンの繰り上げ返済を利用すれば、返済期間を短くできます。
先ほどの例で500万円を繰り上げ返済すると、返済期間は約6年短縮されます。
当初は65歳まで続くはずだった返済が59歳で完了することになり、定年後の生活設計が大きく変わってきます。住宅ローンから解放されることで、その分を老後の生活資金や趣味の活動に回せるようになります。子どもの教育費がかさむ時期に返済が終わっていれば、より充実した教育機会を提供することも可能でしょう。
将来の金利上昇リスクを減らせる
ローンの繰り上げ返済を利用すれば、金利上昇リスクを抑えられます。
元金を減らせば将来利息がかかる残高を小さくできるため、金利上昇による負担増を抑えやすくなるからです。
ただし、元利均等返済では5年ルールや125%ルールが適用される商品もあり、繰り上げ返済の効果が毎月返済額や返済期間にすぐ表れない場合があります。返済方式と金融機関の条件を確認し、手元資金を確保できる範囲で実施時期を決めることが重要です。
変動金利の繰り上げ返済は、金利だけでなく契約条件まで含めて判断すると、返済後の効果を把握しやすくなります。
ローンの繰り上げ返済の課題
ローンの繰り上げ返済の課題は、以下のとおりです。
- 手元資金が減少するリスクがある
- 住宅ローン控除が受けられなくなる可能性がある
- 手数料負担が発生しかねない
以下より、詳しく解説します。
手元資金が減少するリスクがある
余裕資金をすべて繰り上げ返済に回すことは危険です。
例えば、3,000万円の住宅ローンを抱える40代の世帯で、貯蓄1,000万円のうち800万円を繰り上げ返済に充てたとします。
確かに毎月の返済額は3万円ほど減少しますが、手元に残る200万円では急な出費に対応できません。特に子育て世代は教育費の増加や住居の修繕費用など、予期せぬ支出が発生しやすい時期です。人生の転機となる独立や転職のチャンスを逃さないためにも、最低でも年収の半分程度は手元に残しておくことを推奨します。
住宅ローン控除が受けられなくなる可能性がある
ローンの繰り上げ返済の方法によっては、住宅ローン控除が受けられなくなります。
住宅ローン控除は、年末のローン残高に応じて税負担を軽減する制度です。
2022年以降に入居した場合、13年間にわたって年末残高の0.7%が税額から控除されます。
繰り上げ返済によってローン残高が減ると、控除額も減少します。年収800万円の世帯が3,000万円を借り入れ、5年目に1,000万円の繰り上げ返済を行った場合、控除額は年間約7万円減少します。返済期間が10年未満になると、控除自体が受けられなくなる点にも注意が必要です。
手数料負担が発生しかねない
金融機関によって手数料体系は異なりますが、店頭での手続きでは一般的に1万円以上の手数料が発生します。
これに保証会社の手数料が加わると、20万円の繰り上げ返済では手数料だけで1割以上を占めることも。
インターネットでの手続きなら無料の場合が多いものの、システムの都合で大型連休や年末年始は利用できないケースがあります。事前に手数料と期日を確認し、効率的な返済計画を立てましょう。
【タイミング別】ローンの繰り上げ返済が適しているかどうかの判断基準
ローンの繰り上げ返済が適しているかどうかの判断基準は、以下のとおりです。
- 借入れ開始から5年以内がベストタイミング
- 住宅ローン控除期間の満了後が有利
- 十分な手元資金が確保できたとき
- 大きな支出が落ち着いた時期
これらが判断基準になる理由について解説します。
借入れ開始から5年以内がベストタイミング
借入れ開始から5年以内は、利息軽減を重視する場合に有力な繰り上げ返済のタイミングです。
住宅ローンは返済初期ほど残高が大きく、同じ金額を繰り上げ返済しても早い時期ほど将来支払う利息を減らしやすくなります。
ただし、5年以内であれば誰にとっても最適になるわけではありません。住宅ローン控除を利用している場合は、実際に受けられる控除額と利息軽減額を比較することが必要です。教育費や住宅修繕費など、近い将来に必要となる資金も残しておきます。
住宅ローンの繰り上げ返済のタイミングは、返済開始からの年数だけで決めず、早期返済の効果と家計への影響を比べて判断しましょう。
住宅ローン控除期間の満了後が有利
住宅ローン控除を受けている場合は、控除期間の満了後が繰り上げ返済の有力なタイミングになります。
控除額は年末の住宅ローン残高などをもとに計算されるため、期間中に元金を大きく減らすと控除額が小さくなる場合があるからです。
一方で、控除期間中でも借入金利や実際に受けられる控除額によっては、早めに返済したほうが総負担を抑えられるケースがあります。さらに、期間短縮型の繰り上げ返済によって償還期間が10年未満になると、その年分以後は住宅ローン控除を受けられません。
控除期間の終了まで待つかは一律に決めず、住宅ローン控除による軽減額と繰り上げ返済による利息軽減額を比較して判断することが重要です。
十分な手元資金が確保できたとき
十分な手元資金を確保できた時点は、繰り上げ返済を実行しやすいタイミングです。
返済した資金は自由に引き出せなくなるため、預貯金を減らしすぎると急な出費や収入減に対応しにくくなります。
繰り上げ返済に回す金額は、年収の一定割合だけで決めるより、毎月の生活費や今後予定する教育費などを先に確保して考えるほうが適切です。住宅の修繕費や老後資金も確認し、数年以内に必要となる資金を差し引いても余裕が残るかを確認します。
繰り上げ返済のタイミングは、現在返済できる金額ではなく、返済後も家計を安定させられる余裕資金を基準に判断しましょう。
大きな支出が落ち着いた時期
教育費や住宅の修繕費など、大きな支出が落ち着いた時期は繰り上げ返済を検討しやすいタイミングです。
まとまった支出の前に元金を減らしすぎると、必要な現金が不足し、新たな借入れが必要になる可能性もあります。
大学進学やリフォーム、車の買い替えなど数年以内に予定している支出がある場合は、必要額を確保してから繰り上げ返済に回す金額を決めます。特定の年代だから適していると考えるのではなく、家計の大きな支出が一段落したかで判断するほうが実態に合う判断です。
大きな支出を終えた後も余裕資金が残る時期を選ぶことで、繰り上げ返済による利息軽減と家計の安定を両立しやすくなります。
繰り上げ返済の具体的な手順
繰り上げ返済の具体的な手順は、以下のとおりです。
- 手順①:シミュレーションで効果を確認
- 手順②:申込方法の選択と必要書類の準備
- 手順③:手続き方法の決定と手数料の確認
- 手順④:申込書の記入と提出
- 手順⑤:返済方式の選択
それぞれ個別にみていきましょう。
手順①:シミュレーションで効果を確認
まずは金融機関のホームページにあるシミュレーターで、具体的な効果を試算します。
例えば、借入残高2,500万円、残り25年の住宅ローンで、500万円を繰り上げ返済する場合を考えてみましょう。
返済方式によって効果は大きく異なります。期間短縮型を選択すると返済期間が約5年短縮され、総返済額は約120万円減少。一方、返済額軽減型では毎月の返済額が約2万円減少し、総返済額は約80万円の減少となります。
このように、具体的な数字を把握することで、より適切な判断が可能になります。
手順②:申込方法の選択と必要書類の準備
試算したら、申込方法の選択と必要書類の準備を行います。
申込方法は大きく分けて3つです。
インターネット、テレビ窓口、店頭窓口から選択します。
それぞれの特徴を把握し、自分に合った方法を選びましょう。インターネットなら24時間いつでも申込みが可能で手数料も無料です。必要なのは契約番号とキャッシュカードの情報のみ。
対して、店頭窓口では本人確認書類や届出印が必要ですが、不明点をその場で確認できる利点があります。
手順③:手続き方法の決定と手数料の確認
各申込方法の締切日と手数料を確認します。
インターネットは返済希望日の2営業日前まで、店頭窓口は10営業日前までが一般的です。
手数料はインターネットが無料なのに対し、店頭では16,500円程度が必要になります。金融機関によっては保証会社への手数料として別途11,000円が必要なケースも。事前に総費用を把握し、手続きのスケジュールを立てることが重要です。
手順④:申込書の記入と提出
申込書には返済金額、返済方式、希望日などを正確に記入します。
特に気を付けたいのは返済用口座の残高です。
手続き時に十分な残高がないと、折角の申込みが無効になってしまいます。インターネットの場合は画面の指示に従って入力を進めます。誤入力を防ぐため、確認画面でしっかりとチェックすることが大切です。
手順⑤:返済方式の選択
最後に期間短縮型か返済額軽減型かを選択します。この決定は今後の返済計画に大きな影響を与えます。
期間短縮型は総返済額の削減効果が高く、返済額軽減型は毎月の負担を減らせます。
例えば、教育費の増加が見込まれる子育て世帯なら返済額軽減型、定年前の完済を目指す世帯なら期間短縮型が適しているでしょう。家計の状況や将来設計に合わせて、慎重に選択することをおすすめします。
繰り上げ返済の具体的なシミュレーション事例
実際の家計に即して、繰り上げ返済のシミュレーションを見ていきましょう。
世帯の状況によって最適な選択は異なります。具体的な事例を通じて、自身の状況に合わせた判断材料を考えてみましょう。
世帯年収600万円の40代夫婦のケース
40代夫婦(世帯年収600万円)が35年返済で3,000万円を借り入れ、投資用マンションの売却で得た500万円を7年目に繰り上げ返済するケースを考えてみましょう。
この世帯では子どもが高校生と中学生の2人。教育費の支出が今後も続くことを考慮し、返済額軽減型を選択します。繰り上げ返済前の毎月の返済額87,510円が78,078円に減少。年間で約11万円の支出削減となり、教育費の増加に対応できる余裕が生まれます。
ただし、この時期はまだ住宅ローン控除の適用期間内。返済額の減少により年間の控除額も約3万円減少するため、実質的な家計改善効果は年間8万円程度となります。
退職金での繰り上げ返済を考える50代夫婦のケース
54歳で早期退職する夫が受け取る退職金2,000万円のうち1,000万円を繰り上げ返済に充てるケースです。住宅ローンの残高は2,000万円、残り期間は15年となっています。
期間短縮型を選択した場合、返済期間は15年から8年に短縮。69歳だった完済時期が62歳となり、退職後の返済負担を大幅に軽減できます。ただし、毎月の返済額は変わらないため、退職金残額の1,000万円を老後の生活資金として確保することが重要です。
この世帯の場合、すでに住宅ローン控除の適用期間は終了しているため、税制上の影響を気にする必要はありません。退職後の収入減も見据え、手元資金として残す1,000万円は、年金受給までの生活費に充てることができます。
定年までの返済完了と老後資金の確保を両立させた、賢明な選択といえるでしょう。
「ワケガイ」なら訳あり物件も短期で買取可能!
当社が提供するワケガイは売却が難しい物件を、最短1日・最大3億円で買い取る専門サービスを展開しています。
共有持分や再建築不可の土地、空き家やゴミ屋敷など、一般的な不動産市場では売りづらい物件でも、当社は豊富な買取実績と経験を活かし、スピーディーな解決を図っていただけます。
物件調査から売買契約まで、提携する不動産・相続の専門家とともに、確実な売却をサポートいたします。
他社で断られた物件でも、全国47都道府県どこでも対応しますので、お気軽にご相談ください。
繰り上げ返済のタイミングについてよくある質問
繰り上げ返済のタイミングについてよくある質問は、以下のとおりです。
- 住宅ローンを50万円繰り上げ返済するといくら効果がある?
- 100万円を繰り上げ返済するとどうなる?
それでは、それぞれの質問とその回答を紹介します。
住宅ローンを50万円繰り上げ返済するといくら効果がある?
効果は金利、残りの返済期間、返済方式によって変わります。金利1%、残り25年の条件で期間短縮型により50万円を返済した場合、軽減される利息はおおむね10万円台になることが多いようです。金利が高いほど、また残期間が長いほど効果は大きくなります。多くの金融機関がシミュレーションツールを公開しているため、自分の条件で試算してみることをおすすめします。
100万円を繰り上げ返済するとどうなる?
期間短縮型であれば、返済期間が短くなり、その間に支払うはずだった利息が軽減されます。金利1%で残り25年程度の条件であれば、20万円台の利息削減となることが多いようです。返済額軽減型を選べば期間は変わらず、毎月の返済額が下がります。どちらを選ぶかは、総支払額を抑えたいのか、毎月の負担を軽くしたいのかという目的によって判断するとよいでしょう。
まとめ
繰り上げ返済は、将来の返済負担を軽減する手段のひとつですが、その効果を最大限に引き出すには適切な判断が求められます。
2024年のマイナス金利政策解除以降、日銀は政策金利を段階的に引き上げており、住宅ローンを取り巻く金利環境も変化しています。
(参考:日本銀行「金融市場調節方針に関する公表文 2026年」)
繰り上げ返済と資産運用のどちらを優先するかは、現在適用されている住宅ローン金利や今後の金利変動、資産運用によって期待できる収益などを比較して判断しましょう。
また、住宅ローン控除の適用状況や、将来の資金需要を見据えた手元資金の確保も考慮する必要があります。判断に迷う場合は、ファイナンシャルプランナーなどの専門家に相談するのもひとつの方法です。
運営団体 2019年1月29日設立。訳あり不動産の買取を行う不動産会社。相続やペアローンによる共有持分、空き家、再建築不可物件、借地、底地など、権利関係が複雑な不動産を買い取り、法的知識や専門知識を以って、再度市場に流通させている。 訳あり不動産の買取サービス「ワケガイ」、空き家、訳あり不動産CtoCプラットフォーム「空き家のURI・KAI」を展開。 経済界(2022年)、日刊ゲンダイ(2022年)、TBSラジオ「BOOST!」(2023年)、夕刊フジ(2023年)などで訳あり不動産について解説している。2024年度ベストベンチャー100選出。 これまでの買取の経験をもとに、訳あり不動産の解説をする著書『拝啓 売りたいのに家が売れません』(代表取締役 丸岡・著)を2024年5月2日に出版。 |