
 更新日: 2026.11.8 | 公開日:

について今すぐご相談できます。

不動産を売却して利益が出た場合、その利益に対して課税される譲渡所得税の存在を知らないまま取引を進めてしまい、予想以上の税負担に直面するケースが少なくありません。
取得時の書類を紛失していたり、確定申告の期限を過ぎてしまったりすると、本来受けられるはずの特例が使えなくなるなどの問題も発生します。そのため、不動産売却時の税金について正しい知識を持っておくことが重要です。
そこで本記事では、譲渡所得税の計算方法や特例制度の活用法、申告時の注意点などについて、具体例を交えながら詳しく解説します。
訳アリ物件専門のワケガイ編集部について
「ワケガイ」のコラムは、相続した空き家、共有持分、再建築不可物件、借地・底地など、いわゆる“訳あり不動産”にお悩みの方が、売却・処分・活用の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
編集ポリシー・コンテンツ制作方針の詳細不動産の譲渡所得税とは?
不動産譲渡税とは、一般に土地や建物を売却して生じた利益にかかる税金を指す言葉です。
正式な独立した税目ではなく、主に譲渡所得に対する所得税・住民税と、所得税に付加される税金をまとめて表す際に使われます。
課税対象となるのは売却価格の全額ではありません。売却による収入から取得費や譲渡費用を差し引き、適用できる特別控除も反映した金額を基に税額を計算します。土地・建物の譲渡所得は、原則として給与所得などと分けて税額を算定する申告分離課税の対象です。
(参照:国税庁「No.1440 譲渡所得(土地や建物を譲渡したとき)」)
不動産売却時にかかる税金の種類
不動産を売却する際には複数の税金が関係してきます。
売買契約書に貼付する印紙代としての「印紙税」、住宅ローンの抵当権を抹消する際にかかる「登録免許税」、そして売却益に対する「譲渡所得税」です。
このうち、最も金額が大きくなる可能性が高いのが譲渡所得税です。例えば3,000万円の不動産を売却する場合、印紙税は1万円程度ですが、譲渡所得税は売却益の20%以上になることもあります。
税率と適用条件の違い
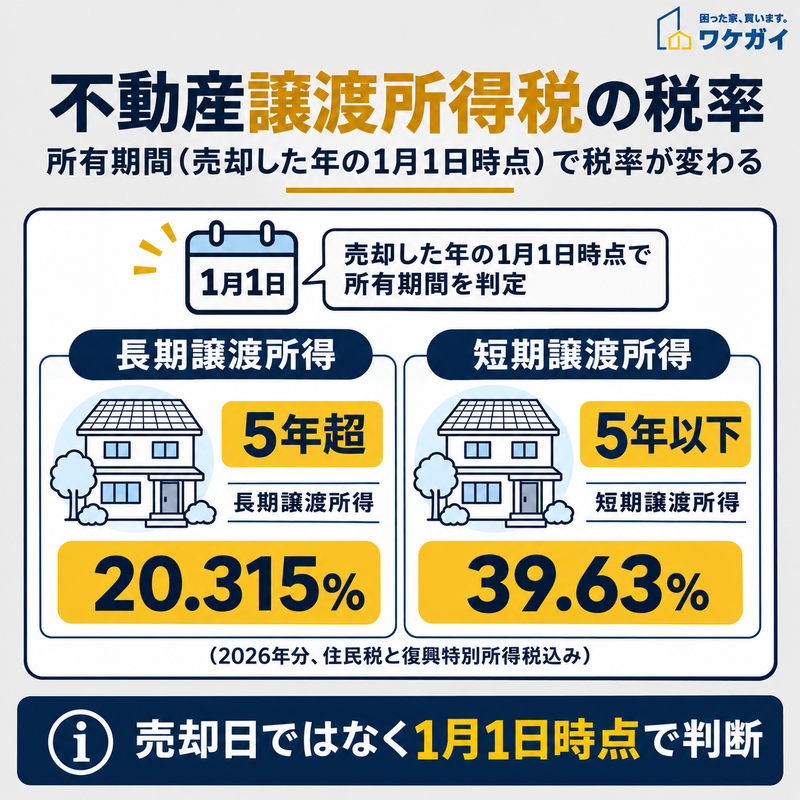
不動産譲渡所得税の税率は、売却した年の1月1日時点の所有期間によって異なります。
不動産譲渡税の税率は、売却した年の1月1日時点での所有期間によって変わります。
所有期間が5年を超えていれば長期譲渡所得、5年以下であれば短期譲渡所得です。売却日までに5年が経過しているかどうかだけでは判定できません。
2026年分の一般的な税率は、次のとおりです。
| 区分 | 所得税 | 住民税 | 復興特別所得税を含む合計 |
|---|---|---|---|
| 長期譲渡所得(5年超) | 15% | 5% | 20.315% |
| 短期譲渡所得(5年以下) | 30% | 9% | 39.63% |
例えば、2019年4月に取得した不動産を2024年4月に売却すると、売却時点では5年が経過していても、2024年1月1日時点での所有期間は5年以下です。そのため、短期譲渡所得に該当します。一方、2018年4月取得の不動産を2024年4月に売却した場合は長期譲渡所得です。
なお、2027年分から復興特別所得税の税率は基準所得税額の2.1%から1.1%に引き下げられ、新たに防衛特別所得税1%が加わります。付加税の合計割合は変わらないため、上記の合計税率は維持されます。ただし、所有期間10年超のマイホームに適用される軽減税率など、別の特例がある場合は税額が異なります。
(参照:国税庁「No.3208 長期譲渡所得の税額の計算」「No.3211 短期譲渡所得の税額の計算」)
譲渡所得税の具体的な計算方法
不動産の譲渡所得税は、売却による収入から取得費と譲渡費用を差し引き、特別控除が適用される場合はその金額も差し引いて計算します。
基本となる計算式は次のとおりです。
- 譲渡所得=収入金額-(取得費+譲渡費用)
- 課税譲渡所得=譲渡所得-適用できる特別控除額
- 税額=課税譲渡所得×該当する税率
取得費には購入代金や取得時の諸費用などが含まれ、建物については減価償却費相当額を差し引きます。譲渡費用は、売却のために直接必要となった仲介手数料や測量費用などです。
また、買主から受け取る固定資産税・都市計画税の精算金も、譲渡所得の計算では収入金額に加算されます。売買契約書に記載された売却代金だけを使うと、収入金額を少なく計算してしまう場合があります。
(参照:国税庁「No.3208 長期譲渡所得の税額の計算」「No.3214 土地建物を売ったときの収入金額に含める金額」)
取得費と譲渡費用の範囲
取得費には、不動産の購入価格に加えて、購入時に支払ったさまざまな費用も含まれます。
具体的には、不動産取得税、登録免許税、仲介手数料などが該当します。建物の場合は、購入価格から減価償却費を差し引いた金額が取得費となります。
この取得費が明確でない場合は、売却価格の5%をみなし取得費として計算することも認められています。
一方、譲渡費用は売却時に発生する経費のことで、仲介手数料や測量費用、建物の取り壊し費用などが含まれます。これらの費用は適切に計上することで、課税対象となる譲渡所得を減らすことにつながります。
計算例で理解する譲渡所得税額
2018年4月に取得した土地を2026年4月に売却したケースを考えます。
取得費は購入時の諸費用150万円を含めて3,000万円、売却価格は4,000万円、譲渡費用は120万円とします。
2026年1月1日時点で所有期間は5年を超えているため、長期譲渡所得の税率が適用されます。特別控除を適用しないものとして計算すると、次のとおりです。
- 譲渡所得:4,000万円-(3,000万円+120万円)=880万円
- 所得税・住民税等の合計:880万円×20.315%=178万7,720円
この例では、譲渡所得880万円に対する税負担は178万7,720円です。マイホームの3,000万円特別控除などの要件を満たす場合は、課税譲渡所得がさらに減り、税額がゼロになることもあります。
なお、建物を含む売却では減価償却費相当額を反映する必要があり、同じ売却価格と購入価格でも計算結果が異なります。
(参照:国税庁「No.3208 長期譲渡所得の税額の計算」)
譲渡所得税の節税に繋がるケース
譲渡所得税の節税に繋がるケースは、以下のとおりです。
- 長期所有で税率を下げられる
- 特別控除を適用して税負担を減らせる
- 概算取得費の活用で税金を抑えられる
それぞれ個別にみていきましょう。
長期所有で税率を下げられる
不動産を5年超保有してから売却すると、税率が大幅に下がります。
短期譲渡の39.63%から長期譲渡の20.315%へと、実に半分近い税率になります。
例えば、1,000万円の譲渡所得が発生した場合、短期譲渡では396万3,000円の税金が発生するのに対し、長期譲渡なら203万1,500円で済みます。この差額は193万1,500円にも上ります。
(参考:国税庁「短期譲渡所得の税額の計算」「長期譲渡所得の税額の計算」)
特別控除を適用して税負担を減らせる
譲渡所得からの特別控除は、条件を満たせば大きな節税効果をもたらします。
なかでも利用できる可能性が大きいのが、居住用財産の3,000万円特別控除制度です。この制度は、自宅として使用していた不動産を売却する際に利用でき、譲渡所得から最大3,000万円を控除できます。
例えば4,000万円の譲渡所得があった場合、この特例を使えば実質的な課税対象は1,000万円まで圧縮されます。マイホームの売却を考えている方にとって、非常に有効な節税手段となるでしょう。
(参考:国税庁「マイホームを売ったときの特例」)
概算取得費の活用で税金を抑えられる
不動産の取得時期が古く、購入価格を証明する書類が見つからない場合でも、売却価格の5%を取得費として認める「概算取得費」という制度を利用できます。
これは、古い物件ほど有利に働く可能性があります。例えば、昭和40年代に購入した土地で実際の取得費が売却価格の3%程度だった場合、概算取得費を選択することで、より多くの経費を計上できます。
取得時の資料が完全に揃っていない場合は、実額の取得費と概算取得費を比較検討し、有利な方を選択することが賢明です。概算取得費は確定申告時に選択できるため、事前に税理士などに相談しながら、最適な方法を見極めることをおすすめします。
マイホーム売却で使える特例制度と活用法
マイホームの売却では、3,000万円特別控除、買換え特例、譲渡損失の損益通算・繰越控除などを利用できる場合があります。
適用できる制度は、売却益が生じたか、売却損が生じたかによっても異なります。
ただし、すべての特例を自由に併用できるわけではありません。例えば、同じ売却について3,000万円特別控除と特定の居住用財産の買換え特例を重ねて適用することはできません。一方、3,000万円特別控除と所有期間10年超のマイホームの軽減税率は、一定の要件を満たせば併用できます。
売却時の課税を減らす制度と、将来に課税を繰り延べる制度では効果が異なるため、適用条件に加えて将来の税負担も比較する必要があります。
3,000万円特別控除で売却益をゼロにできる
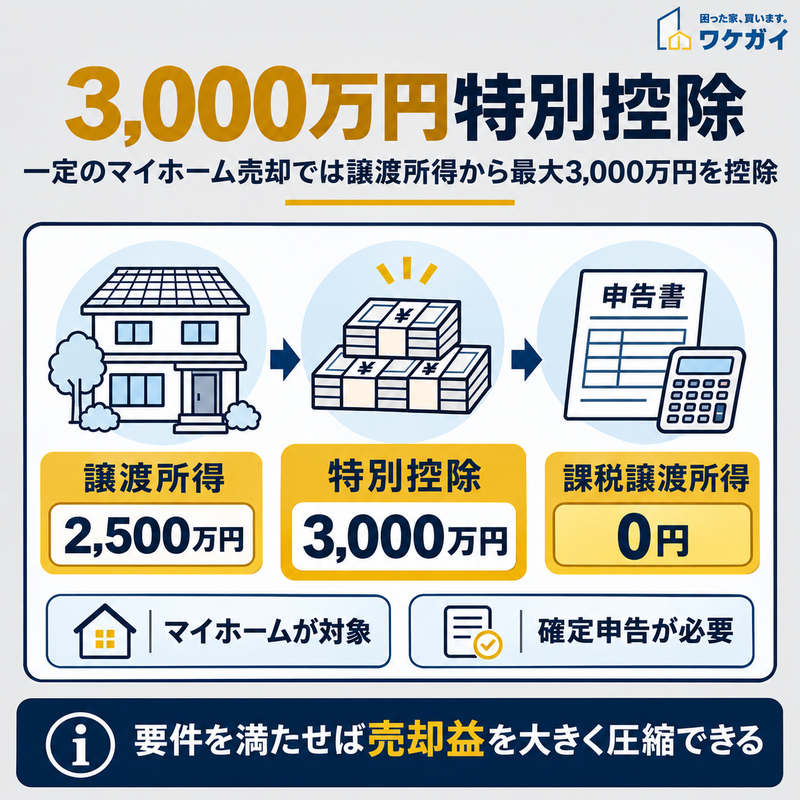
マイホームの3,000万円特別控除は、一定の要件を満たすと譲渡所得から最大3,000万円を差し引ける制度。適用には確定申告が必要となります。
マイホームの3,000万円特別控除は、一定の要件を満たした居住用財産の売却について、譲渡所得から最大3,000万円を差し引ける制度です。
所有期間が5年以下でも適用でき、譲渡所得が3,000万円以内なら、控除後の課税譲渡所得をゼロにできます。
主な適用要件は次のとおりです。
- 現在住んでいる家屋、または以前住んでいた家屋を売却すること
- 以前住んでいた家屋の場合は、住まなくなった日から3年を経過する日の属する年の12月31日までに売却すること
- 売却した年の前年・前々年に、この特例や一定の居住用財産の譲渡損失に関する特例を受けていないこと
- 売却した年、その前年・前々年に、マイホームの買換え特例や交換特例を受けていないこと
- 売却した家屋や敷地について、併用できないほかの特例を適用していないこと
- 親子や夫婦など、特別の関係がある人への売却でないこと
売却時まで住み続けている必要はありません。転居後に賃貸住宅として使用していた場合でも、原則として所定の売却期限内であれば対象になり得ます。ただし、家屋を取り壊して敷地だけを売る場合には、取り壊し後の利用方法や契約期限について別の条件があります。
また、相続や贈与によって取得したことだけを理由に適用対象外になるわけではありません。所有者自身がマイホームとして居住していたかどうかなど、実際の利用状況で判断します。
この特例を利用するには、譲渡所得が控除によってゼロになる場合でも、必要書類を添えた確定申告が必要です。
(参考:国税庁「マイホームを売ったときの特例」)
住み替え時は買換特例で納税を先送りできる
特定の居住用財産の買換え特例は、一定のマイホームを売却して新たなマイホームへ買い換えた場合に、売却益への課税を将来に繰り延べる制度です。
譲渡所得が非課税になるわけではなく、新しい住宅を将来売却した際の取得費の計算に影響します。
この特例は、2027年12月31日までの対象となる売却について適用期限が延長されています。主な条件として、売却したマイホームに10年以上居住していること、売却した年の1月1日時点で家屋と敷地の所有期間がともに10年を超えること、売却代金が1億円以下であることなどが求められます。買い換える住宅にも、取得時期・入居時期・床面積・住宅性能などの条件があります。
3,000万円特別控除とは併用できないため、売却益の額、新居の購入価格、将来の売却予定を踏まえた選択が必要です。買換え特例を使った場合は、新居の購入価格をそのまま将来の取得費にできるとは限りません。
(参考:国税庁「特定のマイホームを買い換えたときの特例」)
売却損が出た場合は他の所得から控除できる
不動産を売却して損失が出ても、通常はその損失を給与所得や事業所得から差し引くことはできません。
ただし、一定のマイホームに生じた譲渡損失には、損益通算と繰越控除の特例があります。
代表的な制度は、マイホームを買い換えて譲渡損失が生じた場合の特例と、住宅ローンの残るマイホームをローン残高より低い価格で売却した場合の特例です。いずれも2027年12月31日までの対象となる譲渡に適用期限が延長されています。
適用には、売却した年の1月1日時点で所有期間が5年を超えていることなど、それぞれの制度に定められた要件を満たす必要があります。条件を満たせば、売却損を給与所得などと損益通算でき、控除しきれなかった損失を翌年以後3年間繰り越せる場合があります。
繰越控除には、必要書類を添えた期限内申告や、その後の連続した確定申告などの条件も設けられています。単に売却価格が購入価格を下回っただけで、これらの特例が使えるわけではありません。
(参考:国税庁「住宅ローンが残っているマイホームを売却して譲渡損失が生じたとき(特定のマイホームの譲渡損失の損益通算及び繰越控除の特例)」)
譲渡所得税のリスクと課題
譲渡所得税のリスクと課題は、以下のとおりです。
- 取得費が不明な場合は概算取得費による計算になることがある
- 特例適用の要件を満たさないと高額課税になる
- 申告期限を過ぎると加算税が発生する場合がある
それぞれ個別にみていきましょう。
取得費が不明な場合は概算取得費による計算になることがある
購入時の売買契約書などが見つからなくても、取得費が必ず売却価格の5%に制限されるわけではありません。
購入代金や取得時の費用を裏付ける資料があれば、実際の取得費を基に計算できる可能性があります。
例えば、2,000万円で取得した土地を3,000万円で売却した場合、取得費2,000万円を確認できれば、譲渡費用を差し引く前の利益は1,000万円です。一方、実際の取得費が分からず、売却価格の5%に当たる150万円を概算取得費として使用すると、譲渡費用控除前の利益は2,850万円となります。
概算取得費は、取得費が不明な場合だけでなく、実際の取得費が売却価格の5%を下回る場合にも利用できます。
取得時の契約書がない場合でも、購入代金の支払記録や取得当時の関係資料などを調べ、実額を確認できないか検討する価値があります。取得費をどこまで裏付けられるかによって、税負担が大きく変わるためです。
(参照:国税庁「No.3258 取得費が分からないとき」)
特例適用の要件を満たさないと高額課税になる
マイホーム売却の3,000万円特別控除などは、適用要件を満たさなければ利用できません。
特に誤解されやすいのが、転居後の売却期限です。
以前住んでいた家屋については、住まなくなった日から3年を経過する日の属する年の12月31日までに売却すれば、3,000万円特別控除の対象になり得ます。転居から単純に3年以内という期限ではありません。
また、転居後に家屋を賃貸していたことだけで、直ちに対象外になるわけではありません。ただし、家屋を取り壊して土地だけを売却する場合は、取り壊し後に貸駐車場などとして利用していないことや、取り壊しから1年以内に売買契約を締結することなどの追加要件があります。
このほか、親族など特別の関係がある人への売却、過去の特例の利用状況、ほかの特例との併用関係によっても適用可否が変わります。これらの条件を満たさない場合、想定していた控除を利用できず、課税譲渡所得が大きくなる可能性があります。
(参照:国税庁「No.3302 マイホームを売ったときの特例」)
申告期限を過ぎると加算税が発生する場合がある
不動産の譲渡所得について確定申告が必要な場合、申告期間は原則として売却した年の翌年2月16日から3月15日までです。
期限を過ぎた場合でも申告はできますが、状況に応じて無申告加算税や延滞税が発生します。
2026年時点の無申告加算税は、税務署の調査の事前通知前に自主的に期限後申告した場合、原則として納付すべき税額の5%です。事前通知後で調査による決定を予知する前の申告では、税額の50万円以下の部分が10%、50万円超300万円以下の部分が15%、300万円超の部分が25%となります。調査による決定を予知した後の申告などでは、それぞれ15%、20%、30%です。
ただし、一定の条件を満たして期限から1か月以内に自主申告した場合など、無申告加算税が課されない例外もあります。また、過去の無申告加算税の賦課状況などによって加重措置が適用される場合もあります。
特例についても、期限後申告になっただけですべて利用できなくなるわけではありません。マイホームの3,000万円特別控除は、必要な申告手続と適用要件を満たせば、期限後申告でも適用できる場合があります。一方、譲渡損失の繰越控除などには期限内申告を要件とする制度があります。
そのため、申告期限に遅れた場合は、加算税の有無と利用予定の特例の申告要件を分けて判断する必要があります。
(参照:国税庁「No.2024 確定申告を忘れたとき」「No.3302 マイホームを売ったときの特例」「No.3370 マイホームを買い換えた場合に譲渡損失が生じたとき」)
不動産売却で確定申告が必要なケース
不動産を売却したからといって、必ず確定申告が必要になるわけではありません。
取得費や譲渡費用を差し引いて課税対象となる譲渡所得が生じ、所得税の申告義務がある場合には、原則として確定申告が必要です。
一方、譲渡損失が生じた場合など、課税される所得がなければ、通常はその売却だけを理由とする確定申告は不要です。ただし、3,000万円特別控除を受けて税額をゼロにする場合や、譲渡損失の損益通算・繰越控除の特例を利用する場合には、必要な申告手続を行わなければなりません。
会社員で年末調整を受けていても、不動産の課税譲渡所得を年末調整で精算することはできません。売却益の計算と特例の適用判定を行ったうえで、申告の要否を判断します。
(参照:国税庁「No.1440 譲渡所得(土地や建物を譲渡したとき)」「No.3302 マイホームを売ったときの特例」)
申告期限と提出書類
不動産を売却した場合の所得税の確定申告期間は、原則として売却した年の翌年2月16日から3月15日までです。期限日が土日祝日に当たる場合は、翌開庁日が期限となります。
例えば、2026年中に売却した不動産については、原則として2027年2月16日から3月15日までに確定申告を行います。
土地・建物の譲渡所得を申告する際には、主に次の書類を使用します。
- 所得税の確定申告書(第一表・第二表)
- 申告書第三表(分離課税用)
- 譲渡所得の内訳書(土地・建物用)
- 売却時および取得時の売買契約書など、収入金額や取得費を確認する資料
- 仲介手数料や測量費など、譲渡費用の支払額を確認する資料
- 適用する特例ごとに定められた添付書類
土地・建物の譲渡所得については、通常の確定申告書と第三表などを組み合わせて作成します。
3,000万円特別控除を適用する場合には、譲渡所得の内訳書が必要です。また、売買契約日前日の住民票上の住所と売却したマイホームの所在地が異なる場合などには、以前居住していたことを示す戸籍の附票の写し等が追加で必要となります。居住用財産の特例を利用する人全員に、住民票の写しが一律に必要となるわけではありません。
税理士への相談タイミング
税理士への相談は、売却を検討し始めた段階で行うのが望ましいでしょう。売却前の相談により、適用可能な特例の確認や必要書類の準備、さらには売却時期の調整まで、総合的なアドバイスを得ることができます。
特に、複数の物件を所有している場合や、相続した不動産の売却を考えている場合は、税務の専門家に早めに相談することで、最適な売却計画を立てることが可能になります。
よくある申告ミス
不動産の譲渡所得の確定申告では、取得費の計上漏れや、建物の減価償却費相当額の計算漏れが起こりやすくなります。
購入代金だけでなく、取得時の仲介手数料なども取得費に含まれる一方、建物については所有期間中の減価償却費相当額を差し引く必要があります。
マイホームの3,000万円特別控除について、売却時に住んでいなければ適用できないと誤解することも、申告時の判断を誤る原因です。以前住んでいた家屋でも、所定の期限内に売却していれば対象となる場合があります。反対に、実際には住んでいなかった相続物件を、自分のマイホームとして売却したものと扱うことはできません。
譲渡費用の範囲にも注意が必要です。売却のための仲介手数料や売買契約書の印紙税などは対象になり得ますが、住宅ローンの繰上返済手数料は、通常、譲渡費用には含まれません。
取得費、譲渡費用、特例要件のいずれかを誤ると、税額を過大または過少に計算するおそれがあります。計算資料と適用条件を区別して整理することで、申告ミスを減らせます。
(参照:国税庁「No.3252 取得費となるもの」「No.3255 譲渡費用となるもの」「No.3302 マイホームを売ったときの特例」)
譲渡所得税以外に不動産売却で発生する税金や費用
譲渡所得税以外に不動産売却で発生する税金や費用は、以下のとおりです。
- 印紙税
- 不動産会社への仲介手数料
- 【住宅ローンが残っている場合】繰上返済にかかる諸費用
- その他費用
次項より、詳しく解説します。
印紙税
不動産売買契約書を紙で作成する場合、契約金額に応じた印紙税が課されます。
不動産の譲渡に関する契約書については、2027年3月31日までに作成され、契約金額が10万円を超えるものに軽減措置が適用されます。
軽減措置適用期間中の印紙税額は次のとおりです。
| 契約書に記載された金額 | 印紙税額 |
|---|---|
| 1万円未満 | 非課税 |
| 1万円以上10万円以下 | 200円 |
| 10万円超50万円以下 | 200円 |
| 50万円超100万円以下 | 500円 |
| 100万円超500万円以下 | 1,000円 |
| 500万円超1,000万円以下 | 5,000円 |
| 1,000万円超5,000万円以下 | 1万円 |
| 5,000万円超1億円以下 | 3万円 |
| 1億円超5億円以下 | 6万円 |
| 5億円超10億円以下 | 16万円 |
| 10億円超50億円以下 | 32万円 |
| 50億円超 | 48万円 |
| 契約金額の記載がないもの | 200円 |
例えば、売買契約金額が3,000万円の場合、軽減措置適用期間中の印紙税額は1万円です。
また、同じ売買契約について契約書を2通作成し、双方が契約成立の証拠となる原本を1通ずつ保有する場合は、原則として2通とも課税対象になります。「写し」や「副本」と記載していても、双方の署名・押印などがあり、契約成立を証明する文書であれば印紙税が必要です。
一方、署名や証明を加えず原本を単純にコピーした文書は、通常、課税対象にはなりません。電子契約で契約内容を電磁的記録として作成・保存し、課税文書となる紙の契約書を作成しない場合も、印紙税は課されません。
(参照:国税庁「No.7108 不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置」「No.7120 契約書の写し、副本、謄本等」)
不動産会社への仲介手数料
不動産会社に仲介を依頼して売買契約が成立した場合、仲介手数料が発生します。仲介手数料には法令に基づく上限があり、通常の売買仲介では物件価格に応じて計算します。
売却価格が400万円を超える場合、原則的な仲介手数料の上限は次の速算式で求められます。
仲介手数料の上限額=(売却価格×3%+6万円)×1.1
例えば、売却価格が3,000万円の場合、仲介手数料の上限は税込105万6,000円です。
ただし、2024年7月1日以降、売買価格800万円以下の宅地・建物については「低廉な空家等の媒介の特例」が設けられています。この特例に該当する場合、不動産会社は仲介に要する費用を考慮し、売主または買主それぞれから税込33万円を上限として仲介手数料を受け取れます。
この特例は、実際に空き家になっている物件に限りません。売買価格800万円以下であれば、使用状況を問わず対象となります。通常の速算式による上限額を超える手数料を請求する場合は、媒介契約時にあらかじめ合意しておく必要があります。
(参照:国土交通省「不動産取引に関するお知らせ」)
【住宅ローンが残っている場合】繰上返済にかかる諸費用
住宅ローンが残っている不動産を売却する場合、一般に売却代金などを使って残債を完済し、金融機関の抵当権を抹消します。
その際に発生する主な費用は、金融機関に支払う一括繰上返済手数料、抵当権抹消登記の登録免許税、司法書士に手続きを依頼する場合の報酬です。
抵当権抹消登記の登録免許税は、不動産1個につき1,000円です。例えば、土地1筆と建物1棟について抵当権を抹消する場合、登録免許税は合計2,000円となります。
繰上返済手数料は金融機関や住宅ローンの商品、返済方法によって異なり、無料の場合もあります。司法書士報酬も依頼内容や不動産の個数などによって変わるため、一律の金額では算定できません。
なお、住宅ローンの返済元金や通常の繰上返済手数料は、譲渡所得の計算における譲渡費用とは区別されます。手元に残る売却代金の計算と、譲渡所得税の計算は別々に行う必要があります。
(参照:e-Gov法令検索「登録免許税法」)
その他費用
不動産の売却では、物件の状況や契約条件によって、測量費用、建物の解体費用、賃借人への立退料などが発生する場合があります。
これらの費用は、すべての売却で必要になるわけではありません。また、売却のために直接支出した費用に該当するかどうかによって、譲渡所得の計算に含められる範囲も変わります。
固定資産税・都市計画税については、1月1日時点の所有者にその年度の納税義務があります。不動産取引では、引渡日を基準として売主と買主の間で税額相当分を精算することがありますが、これは当事者間の契約による取り決めです。
売主が買主から受け取った固定資産税・都市計画税の精算金は、譲渡所得の計算では売却代金に加える収入金額として扱います。したがって、売主が受け取る精算金を売却費用として差し引くことはできません。
不動産譲渡税についてよくある質問
不動産譲渡税についてよくある質問は、以下のとおりです。
- 不動産を売買する際にかかる税金には何がありますか?
- 不動産の譲渡所得にかかる税率はどのくらいですか?
- 譲渡所得はどのように計算しますか?
- 不動産売却で税金がかからないケースはありますか?
- 譲渡所得税はいつ、どのように支払いますか?
それでは、それぞれの質問とその回答を紹介します。
不動産を売買する際にかかる税金には何がありますか?
不動産の売主には、売却によって課税対象となる利益が生じた場合の所得税・住民税などが関係します。紙の売買契約書を作成すると印紙税が発生し、抵当権を抹消する場合には登録免許税も必要です。買主側では、不動産取得税や所有権移転登記などにかかる登録免許税が主な税金となります。建物の売主が課税事業者であるなど、取引条件によっては建物部分に消費税がかかる場合もあります。なお、不動産を保有している期間には固定資産税・都市計画税が関係します。売却時の税金と、取得時・保有時の税金は区別して考える必要があります。
不動産の譲渡所得にかかる税率はどのくらいですか?
一般的な不動産の譲渡所得にかかる合計税率は、長期譲渡所得が20.315%、短期譲渡所得が39.63%です。所得税・住民税と所得税に付加される税金を含む割合であり、売却価格ではなく課税譲渡所得に適用します。長期・短期の区分は、売却した年の1月1日時点で所有期間が5年を超えているかどうかで判定します。ただし、所有期間10年超のマイホームの軽減税率などを適用できる場合には、税率が異なります。
譲渡所得はどのように計算しますか?
譲渡所得は、不動産の売却による収入から取得費と譲渡費用を差し引いて計算します。さらに、3,000万円特別控除などの特例を適用できる場合は、譲渡所得から控除額を差し引いて課税譲渡所得を求めます。取得費には購入代金や取得時の諸費用などが含まれますが、建物については減価償却費相当額を差し引きます。取得費が不明な場合や、実際の取得費が売却価格の5%より少ない場合は、概算取得費を利用できます。最終的な税額は、こうして求めた課税譲渡所得に、所有期間や適用する特例に応じた税率を掛けて計算します。
不動産売却で税金がかからないケースはありますか?
不動産を売却しても、取得費や譲渡費用を差し引いた結果、譲渡所得が生じなければ、通常はその売却益に対する所得税・住民税はかかりません。また、マイホームの3,000万円特別控除の要件を満たし、譲渡所得が控除額以内に収まれば、売却益に対する所得税・住民税がゼロになる場合があります。ただし、この特例を利用するには確定申告が必要です。譲渡所得に対する税金がゼロでも、紙の売買契約書にかかる印紙税や、抵当権抹消登記の登録免許税などが別途発生する場合はあります。
譲渡所得税はいつ、どのように支払いますか?
不動産の譲渡所得にかかる所得税は、原則として売却した年の翌年に確定申告を行い、申告期限までに納付します。例えば2026年中に売却した場合、通常の申告・納付期限は2027年3月15日です。納付方法には、金融機関等での納付、振替納税、インターネットバンキングやダイレクト納付などのキャッシュレス納付があります。振替納税を利用する場合、実際の引落日は通常の納期限より後に設定されます。住民税は所得税とは納付時期が異なり、原則として売却した翌年の6月以降に、自治体の通知や給与からの特別徴収などによって納付します。所得税と住民税の支払い時期を分けて資金を確保しておく必要があります。
まとめ
不動産の譲渡所得税は、適切な対応をすれば大幅な節税が可能である一方で、知識不足や準備不足によって予想以上の税負担を強いられるリスクもあります。
特に重要なのは、取得時の書類の保管と、特例制度の適用要件の確認、そして申告期限の厳守です。
これらを疎かにすると、本来なら受けられるはずの税制優遇を受けられなくなる可能性があります。不動産の売却を検討する際は、税理士などの専門家に早めに相談し、最適な売却計画を立てることをおすすめします。
本ブログで情報発信を行っている当社(株式会社ネクスウィル)は、訳あり物件の買取に特化したサービス「ワケガイ」を提供しています。
最短1日の買取が可能で、法的な手続きについては丸投げしていただけます。訳あり物件にお悩みの方は、ぜひ下記よりご相談ください。
運営団体 2019年1月29日設立。訳あり不動産の買取を行う不動産会社。相続やペアローンによる共有持分、空き家、再建築不可物件、借地、底地など、権利関係が複雑な不動産を買い取り、法的知識や専門知識を以って、再度市場に流通させている。 訳あり不動産の買取サービス「ワケガイ」、空き家、訳あり不動産CtoCプラットフォーム「空き家のURI・KAI」を展開。 経済界(2022年)、日刊ゲンダイ(2022年)、TBSラジオ「BOOST!」(2023年)、夕刊フジ(2023年)などで訳あり不動産について解説している。2024年度ベストベンチャー100選出。 これまでの買取の経験をもとに、訳あり不動産の解説をする著書『拝啓 売りたいのに家が売れません』(代表取締役 丸岡・著)を2024年5月2日に出版。 |