
 更新日: 2026.11.14 | 公開日:

について今すぐご相談できます。

不動産を購入したり、相続したり、住宅ローンを組んだりする際には、法務局での登記手続きが必要となります。その際に納める税金が登録免許税です。
登録免許税の税率は登記の種類によって異なり、計算方法も複雑なため、多くの人が戸惑いを感じています。
とくに軽減措置の適用を受けるためには、床面積や建築時期といった要件を満たす必要があり、必要書類の準備も重要です。
そこで本記事では、登録免許税の基本から計算方法、軽減措置の活用方法まで、実務的な観点から詳しく解説します。
訳アリ物件専門のワケガイ編集部について
「ワケガイ」のコラムは、相続した空き家、共有持分、再建築不可物件、借地・底地など、いわゆる“訳あり不動産”にお悩みの方が、売却・処分・活用の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
編集ポリシー・コンテンツ制作方針の詳細登録免許税とは
登録免許税は、不動産登記の際に国に納める税金です。
法務局で登記簿に所有者の名前を記載したり、権利関係を示したりする際に必要な税金ななっています。
(参考:国税庁「登録免許税のあらまし」)
登記の種類による税率の違い
登録免許税の税率は、所有権保存登記、所有権移転登記、抵当権設定登記など、登記の種類や原因によって異なります。
建物の所有権保存登記の本則税率は0.4%、売買による所有権移転登記は2.0%です。相続による所有権移転登記には、土地・建物ともに0.4%の税率が適用されます。
土地の売買による所有権移転登記の本則税率は2.0%ですが、2026年度の税制改正によって軽減措置が延長され、2029年3月31日までは1.5%となっています。この軽減税率は売買による移転登記が対象であり、贈与などの登記原因に一律で適用されるものではありません。
住宅ローンなどに伴う抵当権設定登記の本則税率は0.4%です。一定の要件を満たす住宅取得資金の借入れでは、2027年3月31日までの軽減措置によって0.1%が適用されます。
所有権に関する登記では、原則として固定資産課税台帳に登録された価格を基に税額を計算します。一方、抵当権設定登記では、担保する債権額が計算の基準となります。
(参照:国税庁「マイホームを持ったとき」)
登録免許税が課税される主な3つのケース
登録免許税が課税される主なケースは、以下の3つです。
- ①:住宅を購入したときの所有権移転登記
- ②:住宅を新築したときの所有権保存登記
- ③:住宅ローンを組むときの抵当権設定登記
それぞれ個別に解説します。
①:住宅を購入したときの所有権移転登記
土地や中古住宅を購入した場合は、売主から買主へ所有権を移すための所有権移転登記を行います。
登録免許税の本則税率は、土地・建物ともに2.0%です。
ただし、土地の売買による所有権移転登記は、2029年3月31日まで1.5%に軽減されています。また、自己の居住用に取得した建物が一定の要件を満たす場合は、2027年3月31日までの住宅用家屋に関する軽減措置によって、建物の所有権移転登記の税率が0.3%になります。
税額の計算に使用するのは、原則として固定資産課税台帳に登録された価格です。実際の売買価格に一定の割合を掛けて算出する仕組みではないため、固定資産税評価証明書などで対象不動産の評価額を確認する必要があります。
(参照:財務省「登録免許税に関する資料」)
②:住宅を新築したときの所有権保存登記
新築住宅の建築後、最初に行う登記が所有権保存登記です。これは建物の初めての登記であり、税率は0.4%となります。
土地については、既に所有している場合は登記不要ですが、土地と建物を同時に購入する場合は、前述の所有権移転登記も必要となります。評価額の算定方法は後ほど詳しく解説します。
③:住宅ローンを組むときの抵当権設定登記
住宅ローン利用時は、融資の担保として不動産に抵当権を設定します。
この登記にかかる税率は0.4%で、計算の基準となるのは借入金額。
ローンが完済されたときには抵当権の抹消登記が必要となりますが、これは不動産1件につき1,000円の定額です。軽減措置の活用方法については後述します。
登録免許税の計算例
登録免許税は、登記の種類ごとに定められた課税標準額と税率を用いて計算します。
登録免許税額=課税標準額×税率
所有権の保存・移転登記では不動産の価額を、抵当権設定登記では原則として担保する債権額を課税標準とします。不動産の価額は、固定資産課税台帳に登録された価格が原則ですが、評価額が登録されていない新築建物などでは、登記官の認定価額を使用します。
税額の計算では、課税標準額の1,000円未満を切り捨てた後、所定の税率を掛けます。算出した税額に100円未満の端数が生じた場合は、その端数を切り捨てるのが原則です。また、定率課税で計算した税額が1,000円未満の場合は、原則として1,000円となります。
複数の不動産を同じ申請書で登記する場合は、課税標準額の合算や税率別の計算が必要になるため、物件ごとの金額を単純に端数処理して合計した結果とは異なる場合があります。
(参照:国税庁「No.7191 登録免許税の税額表」)
新築住宅を購入する場合の計算例
4,000万円の新築一戸建てを、3,000万円の住宅ローンで購入するケースを考えます。
税額計算に用いる土地の評価額を2,000万円、建物の課税標準額を1,500万円と仮定します。
建物の課税標準額は、新築で固定資産課税台帳に価格が登録されていない場合、登記官の認定価額を用います。
<登録免許税の計算(軽減税率適用時)>
- 土地の所有権移転登記:2,000万円×1.5%=30万円
- 建物の所有権保存登記:1,500万円×0.15%=2万2,500円
- 抵当権設定登記:3,000万円×0.1%=3万円
- 合計:35万2,500円
この計算例では、土地の売買による所有権移転登記について2029年3月31日までの軽減税率を使用しています。また、建物の所有権保存登記と住宅取得資金に係る抵当権設定登記には、2027年3月31日までの軽減措置を適用しています。
建物の登記と抵当権設定登記の軽減税率は、住宅の床面積や使用目的、登記時期などの要件を満たすことが前提です。
(参照:国税庁「土地の売買や住宅用家屋の所有権の保存登記等に係る登録免許税の税率の軽減措置に関するお知らせ」)
中古住宅を購入する場合の計算例
3,500万円の中古一戸建てを、2,500万円の住宅ローンで購入するケースでは、土地の固定資産税評価額を2,000万円、建物の固定資産税評価額を1,000万円と仮定します。
<登録免許税の計算(軽減税率適用時)>
- 土地の所有権移転登記:2,000万円×1.5%=30万円
- 建物の所有権移転登記:1,000万円×0.3%=3万円
- 抵当権設定登記:2,500万円×0.1%=2万5,000円
- 合計:35万5,000円
中古住宅は建物の所有権移転登記を行うため、新築住宅の所有権保存登記とは適用する税率が異なります。
計算例の土地部分には2029年3月31日までの軽減措置、建物と抵当権の登記には2027年3月31日までの住宅用家屋に関する軽減措置を適用しています。中古住宅の軽減税率を利用するには、床面積や建築時期、耐震性能などの要件も満たさなければなりません。
(参照:国税庁「マイホームを持ったとき」)
登録免許税の軽減措置を活用しよう
登録免許税には、土地の売買による所有権移転登記や、一定の住宅用家屋に関する登記を対象とした軽減措置があります。
住宅用家屋の所有権保存登記・移転登記と、住宅取得資金に係る抵当権設定登記の軽減措置は、2024年度の税制改正によって適用期限が2027年3月31日まで延長されました。
一方、土地の売買による所有権移転登記については、2026年度の税制改正によって適用期限がさらに3年間延長され、2029年3月31日までとなっています。
土地と住宅用家屋では軽減税率の適用期限や要件が異なります。住宅購入に伴う登録免許税を計算する際は、土地・建物・抵当権の登記を分けて軽減措置の適用可否を判断する必要があります。
(参照:財務省「登録免許税に関する資料」)
軽減措置の種類と概要
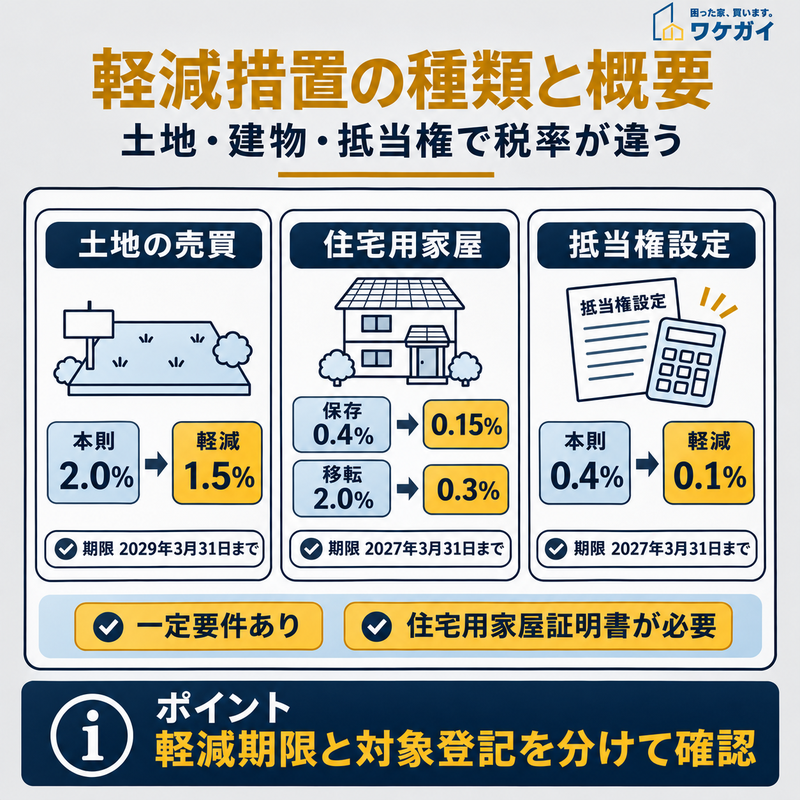
土地の売買登記は2029年3月31日まで、住宅用家屋に関する登記は2027年3月31日までの軽減措置が設けられており、対象や適用要件が異なります。
土地の売買による所有権移転登記では、本則税率2.0%が1.5%に軽減されます。
この措置の適用期限は2029年3月31日です。
住宅用家屋については、一定の要件を満たす場合に、以下の軽減税率が適用されます。
- 所有権保存登記:0.4%から0.15%
- 所有権移転登記:2.0%から0.3%
- 住宅取得資金に係る抵当権設定登記:0.4%から0.1%
これらの住宅用家屋に関する軽減措置は、2027年3月31日までに新築または取得した住宅について、原則として新築・取得後1年以内に対象の登記を受ける場合に適用されます。
なお、認定長期優良住宅や認定低炭素住宅などでは、さらに低い税率が適用される特例もあります。住宅の種類や取得条件によって適用税率が異なるため、一般住宅の軽減税率と区別する必要があります。
(参照:国税庁「マイホームを持ったとき」)
条件や適用要件を理解する
軽減措置の適用には、いくつかの要件を満たす必要があります。
まず住宅の床面積が50平方メートル以上であることが求められます。この面積はマンションの場合、一般的な広告表示の専有面積とは異なり、登記簿上の床面積を基準とします。
中古住宅の場合は、1982年1月1日以降に建築された物件であることも条件となります。それ以前の建物では、耐震基準適合証明書などの提出が必要。住宅の取得から1年以内に登記を行うことも、軽減措置適用の重要な要件です。
手続きの方法と必要書類
住宅用家屋に関する登録免許税の軽減措置を受けるには、登記申請時に住宅用家屋証明書を添付する必要があります。
証明書は建物が所在する市区町村で発行され、床面積や建築時期など、対象となる住宅が所定の条件を満たすことを証明する書類です。
発行に必要な書類や所要日数は、自治体と申請方法によって異なります。窓口申請では当日交付される自治体もありますが、郵送やオンライン申請では審査や配送に日数を要する場合があります。
住宅用家屋証明書は、登記を受けた後に提出しても軽減措置を適用できません。そのため、登記申請日までに証明書を取得できるよう、申請先の手続きと交付予定日を把握しておく必要があります。
(参照:国税庁「マイホームを持ったとき」)
(参照:神戸市「住宅用家屋証明書の交付申請」)
登録免許税の軽減措置を活用する恩恵
登録免許税の軽減措置を活用する恩恵は、以下のとおりです。
- 住宅取得時の負担を軽くできる
- 住宅ローンと組み合わせて計画的に対応できる
それぞれ個別にみていきましょう。
住宅取得時の負担を軽くできる
登録免許税の軽減措置を利用すると、住宅取得時に必要な登記費用を抑えられます。
例えば、前述の新築住宅の計算例で、土地の評価額を2,000万円、建物の課税標準額を1,500万円、住宅ローンの借入額を3,000万円とした場合、軽減措置を適用しない税額は次のとおりです。
- 土地の所有権移転登記:2,000万円×2.0%=40万円
- 建物の所有権保存登記:1,500万円×0.4%=6万円
- 抵当権設定登記:3,000万円×0.4%=12万円
- 合計:58万円
同じ条件で軽減税率を適用すると、登録免許税は35万2,500円となるため、軽減前後の差額は22万7,500円です。
この差額には土地・建物の登記だけでなく、住宅ローンに伴う抵当権設定登記の税額も含まれています。軽減措置によって支出を抑えられた分は、引越し費用や家具・家電の購入費用など、住宅取得時のほかの支出に充てることが可能です。
(参照:財務省「登録免許税に関する資料」)
住宅ローンと組み合わせて計画的に対応できる
登録免許税の軽減措置は、住宅ローンの諸費用にも適用されます。
住宅ローン借入時の抵当権設定登記の税率は、通常の0.4%から0.1%まで引き下げられます。
3,000万円の住宅ローンを組む場合、12万円の税負担が3万円まで軽減されるため、借入時の諸費用を抑えることができます。この軽減分を頭金に回すことで、より有利な条件での住宅ローン借入が可能となります。
登録免許税の軽減措置を利用する際の注意点
登録免許税の軽減措置を利用する際の注意点は、以下のとおりです。
- 軽減措置には期限切れがある
- 床面積などの要件を満たせない場合がある
次項より、詳しく解説します。
軽減措置には期限切れがある
登録免許税の軽減措置には、それぞれ適用期限が設けられています。
土地の売買による所有権移転登記の軽減措置は、2026年度の税制改正によって2029年3月31日まで延長されました。本則税率は2.0%ですが、この期限までに対象の登記を受ける場合は1.5%が適用されます。
住宅用家屋の所有権保存登記・移転登記と、住宅取得資金に係る抵当権設定登記の軽減措置は、2027年3月31日までに住宅を新築または取得することが適用条件の一つです。加えて、原則として新築・取得後1年以内に登記を受ける必要があります。
土地と住宅用家屋では適用期限の基準となる手続きや時期が異なるため、同じ日付で判断することはできません。期限を過ぎた場合は、制度の再延長などが行われない限り、軽減税率を適用できなくなります。
(参照:国税庁「土地の売買や住宅用家屋の所有権の保存登記等に係る登録免許税の税率の軽減措置に関するお知らせ」)
床面積などの要件を満たせない場合がある
軽減措置の適用には、いくつかの要件を満たす必要があります。
<主な要件>
- 床面積が50平方メートル以上
- 自己の居住用であること
- 取得から1年以内の登記
- 中古住宅の場合は1982年1月1日以降の建築(それ以前は耐震基準適合証明が必要)
特に注意が必要なのは床面積要件です。マンションの場合、一般的な広告表示の専有面積とは異なり、登記簿上の床面積で判断されます。
要件を満たさないと判明した場合、予想以上の税負担が生じる可能性があるため、物件選びの段階で十分な確認が必要です。
登録免許税の軽減措置を利用するための流れ
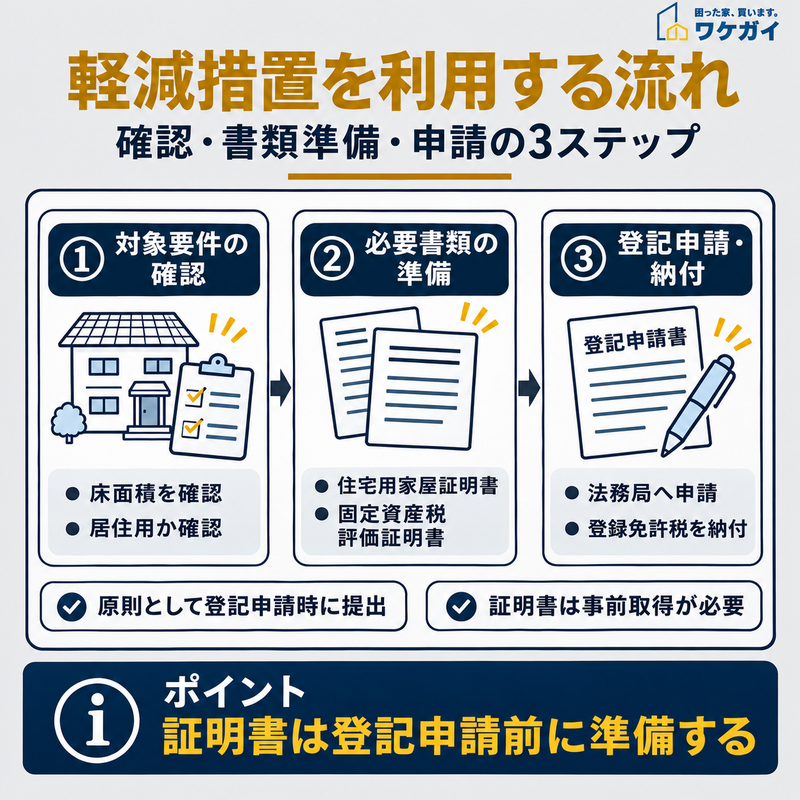
登録免許税の軽減措置を利用する際は、対象要件の確認から必要書類の取得、登記申請・納付まで順序に沿った準備が必要です。
登録免許税の軽減措置を利用するための流れは、以下のとおりです。
- 手順1:対象要件の確認とチェック
- 手順2:必要書類の準備と取得
- 手順3:登記申請と納付手続き
それぞれ個別にみていきましょう。
手順1:対象要件の確認とチェック
軽減措置の適用を受けるための第一歩は、購入予定の物件が要件を満たしているかどうかの確認です。
新築・中古を問わず、住宅の床面積が50平方メートル以上あることが基本条件となります。
マンションの場合は、広告やパンフレットに記載された面積ではなく、登記簿上の床面積で判断されます。
中古住宅では、1982年1月1日以降に建築された物件であることも要件となりますが、それ以前の物件でも耐震基準適合証明書があれば対象となります。住宅の取得から1年以内に登記を行うことも必須要件です。
これらの要件は、不動産会社や住宅メーカーに事前に確認を依頼するとよいでしょう。
手順2:必要書類の準備と取得
住宅用家屋に関する軽減措置の対象になることを確認したら、登記申請に必要な住宅用家屋証明書を取得します。
証明書は建物が所在する市区町村で発行され、申請時には建物の登記事項や取得の事実を確認できる書類などが求められます。
中古住宅の場合は、建築時期を確認できる資料や、必要に応じて耐震性能を証明する書類も用意します。住宅の種類や居住状況によって必要書類が異なるため、自治体ごとの申請要件を踏まえた準備が必要です。
証明書の交付にかかる時間は自治体や申請方法によって異なり、窓口では即日交付される場合もあります。一方、郵送申請などでは数日以上かかることがあるため、登記日から逆算して取得時期を決めることになります。
また、登録免許税の計算に使用する固定資産税評価額を確認するため、固定資産税評価証明書なども準備します。評価証明書の取得先や提出書類は自治体によって異なります。
(参照:大阪市「住宅用家屋証明書」)
手順3:登記申請と納付手続き
必要書類が揃ったら、いよいよ登記申請です。通常は司法書士に依頼することになります。
司法書士は、住宅用家屋証明書などの必要書類を確認し、軽減税率で計算した登録免許税額を算出します。
納付は、税務署や金融機関で行います。納付書を受け取り、金融機関の窓口で現金を支払うのが一般的。
登録免許税が3万円以下の場合は、収入印紙での納付も可能です。オンラインでの電子納付を利用することもできます。納付後は、領収証書を登記申請書に添付して法務局に提出します。軽減措置の適用には、この一連の手続きを漏れなく行うことが重要です。
なお、登記申請後に住宅用家屋証明書を提出しても軽減措置は適用されませんので、必ず申請時に添付することを忘れないようにしましょう。
登録免許税の計算方法についてよくある質問
登録免許税の計算方法についてよくある質問は、以下のとおりです。
- 不動産の登録免許税は何%ですか?
- 登録免許税の計算方法は?
- 課税標準額はどうやって計算しますか?
- 相続登記の登録免許税はどのくらいかかりますか?
- 相続登記の印紙には税金がかかりますか?
それでは、それぞれの質問とその回答を紹介します。
不動産の登録免許税は何%ですか?
不動産の登録免許税は、登記の種類や原因によって税率が異なります。土地の売買による所有権移転登記の税率は、2029年3月31日まで1.5%です。建物の売買による所有権移転登記の本則税率は2.0%ですが、一定の住宅用家屋では0.3%に軽減されます。また、相続による所有権移転登記は土地・建物ともに0.4%、建物の所有権保存登記は原則0.4%です。住宅用家屋に関する軽減措置の適用要件を満たすと、保存登記は0.15%、住宅取得資金に係る抵当権設定登記は0.1%となります。
登録免許税の計算方法は?
登録免許税は、原則として「課税標準額×税率」で計算します。例えば、固定資産税評価額が1,234万5,678円の不動産について、0.4%の税率で所有権移転登記を行う場合、課税標準額の1,000円未満を切り捨てると1,234万5,000円です。この金額に0.4%を掛けると4万9,380円となり、税額の100円未満を切り捨てた4万9,300円が登録免許税となります。なお、定率課税で算出した税額が1,000円に満たない場合は、原則として1,000円が最低税額となります。
課税標準額はどうやって計算しますか?
土地・建物の所有権移転登記では、原則として固定資産課税台帳に登録された価格が課税標準額の基礎になります。固定資産税評価証明書などを利用すれば、対象不動産の評価額を確認できます。新築建物など、固定資産課税台帳に価格が登録されていない場合は、登記官の認定価額を使用します。また、共有持分を移転する場合には、不動産全体の価額に移転する持分割合を掛けて計算するのが基本です。課税標準額は、原則として1,000円未満の端数を切り捨てて計算します。ただし、同一申請で複数の不動産を扱う場合には、合算方法や登記の種類に応じた計算が必要です。
相続登記の登録免許税はどのくらいかかりますか?
相続による所有権移転登記の登録免許税は、原則として不動産の価額の0.4%です。例えば、固定資産税評価額が1,000万円の不動産を相続する場合、登録免許税は4万円となります。ただし、土地の相続登記には免税措置があります。課税標準となる土地の価額が100万円以下の場合や、土地を相続した人が相続登記をしないまま亡くなり、その人を登記名義人とする相続登記を行う場合などが対象です。これらの免税措置は2027年3月31日まで設けられており、適用を受けるには登記申請書に該当する租税特別措置法の条項を記載する必要があります。
相続登記の印紙には税金がかかりますか?
相続登記で使用する収入印紙は、登録免許税を納付するための手段です。収入印紙を使って登録免許税を納付する場合、印紙の購入代金とは別に、同じ登録免許税を重ねて納めるわけではありません。登録免許税は原則として現金で納付しますが、税額が3万円以下の場合などには収入印紙による納付も認められています。なお、不動産売買契約書などに課される印紙税は、登記の際に納める登録免許税とは別の税金です。相続登記で収入印紙を使うことと、契約書に印紙税が課されることは区別する必要があります。
まとめ
登録免許税は不動産取得時の大きな支出の1つですが、適切な知識と準備があれば、軽減措置を活用して税負担を抑えることが可能です。
重要なのは、物件探しの段階から床面積などの要件を確認し、取得後1年以内の登記を計画的に進めること。
住宅用家屋証明書は登記申請時に必須となるため、市区町村での発行手続きも早めに済ませましょう。
いずれにせよ、不動産購入の予算計画を立てる際は、登録免許税も含めた登記にかかる諸費用を考慮に入れることが大切です。