
 更新日: 2026.10.1 | 公開日:

について今すぐご相談できます。

適切な火災保険に加入しないと、万が一の火災で大きな損害になりかねません。そのため、再建築不可物件に適した火災保険の選び方について知っておくことが大切です。
本記事では、再建築不可物件の所有者が知っておくべき火災保険の基本から、地震保険の補償内容、保険会社の選定ポイントまで詳しく解説します。
訳アリ物件専門のワケガイ編集部について
「ワケガイ」のコラムは、相続した空き家、共有持分、再建築不可物件、借地・底地など、いわゆる“訳あり不動産”にお悩みの方が、売却・処分・活用の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
編集ポリシー・コンテンツ制作方針の詳細再建築不可物件は火災リスクが非常に高い
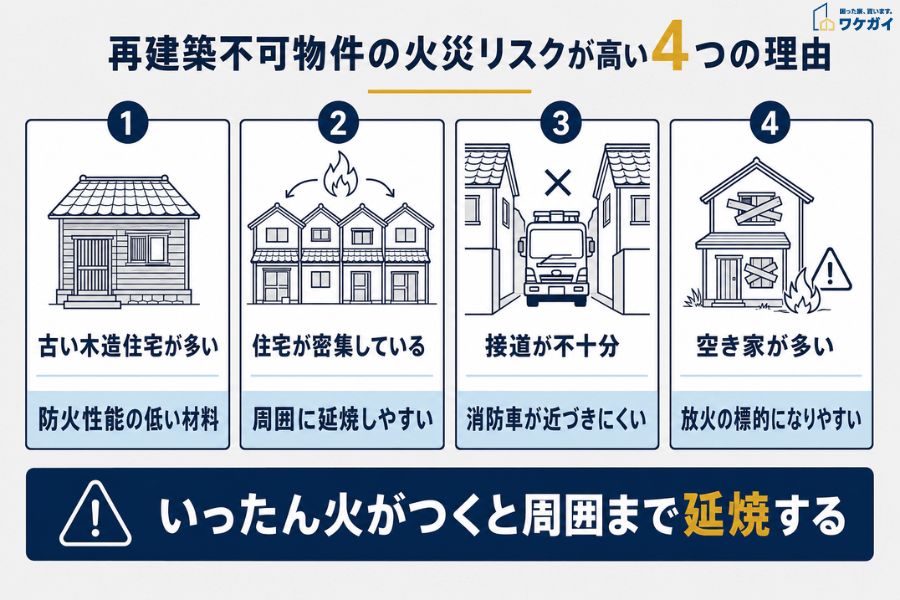
多くの再建築不可物件は、昭和25年の建築基準法改正前に建てられた古い木造住宅です。当時の建築基準は現在ほど厳しくなく、防火性能の低い材料が使われたり密集して建てられたため、火災の発生リスクが高くなっています。
道路が狭く消防車が近づきにくい再建築不可物件は、接道義務も満たしていないことが少なくありません。中には放火リスクの高い空き家になっていることもあり、いったん火がつくと周囲に延焼してしまいます。
「古い木造建築が多い」「密集して建てられている」「接道が不十分で消防活動がしにくい」「空き家の放火リスクが高い」といった理由から、再建築不可物件は火災リスクが非常に高い物件だといえます。
再建築不可物件でも火災保険には加入できる
火災保険の加入審査では、「再建築不可かどうか」は加入審査の基準に含まれていません。「建物の構造(木造か鉄骨かなど)」「築年数」「現在の建物の状態(使用中か空き家かなど)」といった点がチェックされます。
1981年以前に建てられた旧耐震基準の建物でも、構造に大きな問題がなければ通常通り火災保険に加入できます。再建築不可物件が対象となるプランを用意した火災保険会社もあり、いくら古い建物でも「再建築不可だから」という理由だけで保険会社が加入を拒否するわけではありません。
(参考:国土交通省「住宅・建築物の耐震化について」)
保険未加入だと火災被害で取り返しのつかない損失になりかねない
火災保険に未加入の状態で火災が発生した場合、再建築不可物件の所有者は大きな損失を被ります。再建築が認められないため、焼けた建物をそのまま建て直すことができません。
新しい家を建てるなら、別の土地を購入する必要があります。焼け跡をそのまま更地にしたとしても、固定資産税や都市計画税などの納税義務は発生し続けます。
近隣に延焼した場合は、多額の損害賠償請求を受ける可能性もあります。火災で発生した煙や臭い、水濡れなどを除染するため、場合によっては1,000万円以上の請求になるケースも少なくありません。
再建築不可物件が火災で全焼したケースでは、「新しい土地を買って家を建て直す費用」「焼け跡の更地にかかる固定資産税等」「近隣への延焼による損害賠償」など、多くの費用が発生することになります。
火災保険の補償内容を徹底解説
ここからは、火災保険の基本的な知識について解説します。
基本的な補償内容
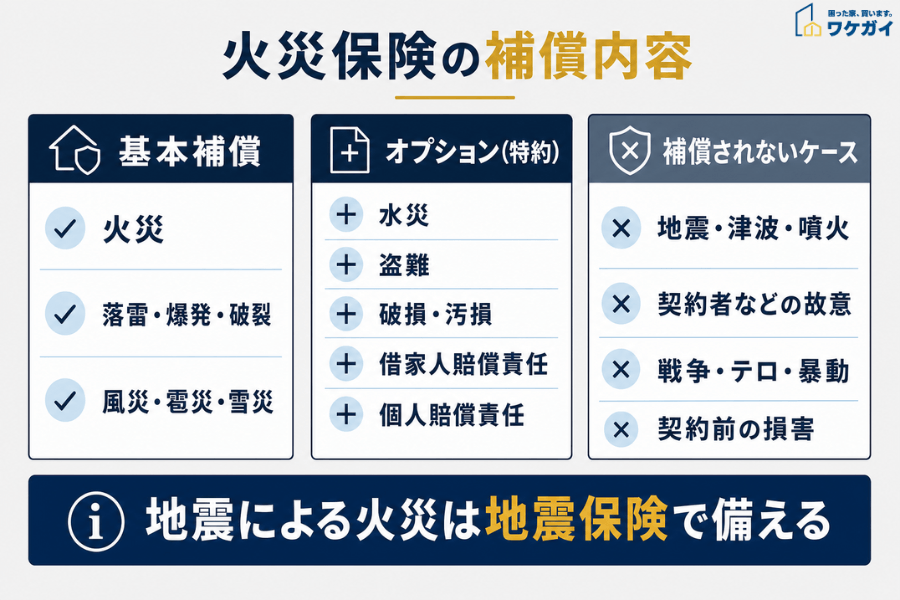
火災保険の基本的な補償内容は、以下の3つです。
- 火災による建物・家財の損害
- 落雷、爆発、破裂(ガス漏れなど)による損害
- 風災(台風など)、雹災、雪災による損害
これらは一般的に火災保険の基本補償となっており、建物と家財(家具や衣類など)の損害額に応じた保険金が支払われます。
ただし、保険会社や商品によって、補償内容や補償割合は異なります。
たとえば全焼して住めなくなった場合、「家賃相当額を1年分まで補償」「臨時費用(移転費用など)を100万円まで補償」といったプランがあります。
オプションで補償を広げることも可能
火災保険の多くは、オプション(特約)をつけることで、補償の範囲を広げられます。例えば、以下のような特約が一般的です。
- 水災補償:大雨や洪水、土砂崩れによる水濡れ損害を補償
- 盗難補償:空き巣など、盗難による家財の損害を補償
- 破損・汚損損害補償:第三者による器物破損や落書きなどの損害を補償
- 借家人賠償責任補償:火災で大家さんの建物を焼いてしまった場合などの損害賠償を補償
- 個人賠償責任補償:自宅の火災が原因で他人にケガをさせたり、他人の物を壊したりした場合の損害賠償を補償
オプションをつけると保険料は高くなりますが、いざというときの補償は厚くなります。
補償されないケースにも注意
火災保険には補償の対象外となるケースもあるので注意が必要です。
例えば、以下のようなケースは、基本的に火災保険では補償されません。
- 地震・津波・噴火による火災・倒壊・流失などの損害(地震保険で別途補償)
- 保険契約者や同居の親族の故意による損害(放火など)
- 戦争やテロ、暴動など、通常の生活とは異なる非常事態による損害
- 保険開始前にすでに発生していた損害(契約のタイミングに注意)
特に地震による火災は補償外なので、別途地震保険に加入しておく必要があります。
地震保険の重要性と補償内容
次に、地震保険の重要性と保証内容についてみていきましょう。
地震大国日本で地震保険は欠かせない
地震と地震火災のリスクに備えるためには、地震保険への加入が欠かせません。火災保険では、地震を原因とする火災による損害は補償対象外だからです。
日本は世界有数の地震大国であり、全国どこでも地震による被害が発生する可能性があります。阪神・淡路大震災(1995年)や東日本大震災(2011年)でも、地震による建物倒壊とそれに伴う火災で甚大な被害が発生しました。
地震保険の主な補償内容
地震保険の主な補償内容は、以下のように建物と家財に発生した損害です。
- 地震や噴火、これらによる津波を直接の原因とする火災、損壊、埋没、流失
- 地震や噴火で発生した火災(延焼・拡大を含む)による損害
- 地震や噴火で発生した火災や倒壊に伴う家財の損害
住宅ローン返済中の物件であれば、ローン契約の際に地震保険への加入を求められるケースがほとんどです。
地震保険の保険金支払いの仕組み
地震保険の保険金は、損害の程度に応じて支払われます。具体的には以下の4区分です。
| 全損 | 建物の損害額が時価の50%以上、または焼失・流失した床面積が70%以上の場合。保険金額の100%を支払い。 |
| 大半損 | 建物の損害額が時価の40〜50%、または焼失・流失した床面積が50〜70%の場合。保険金額の60%を支払い。 |
| 小半損 | 建物の損害額が時価の20〜40%、または焼失・流失した床面積が20〜50%の場合。保険金額の30%を支払い。 |
| 一部損 | 建物の損害額が時価の3〜20%の場合。保険金額の5%を支払い。 |
地震保険は損害の程度が大きいほど、多くの保険金が支払われる仕組みです。ただし、支払限度額は火災保険の場合と異なり、地震保険の保険金額が限度となります。
建物と家財のどちらも補償対象にしたい場合は、それぞれ別枠で保険金額を設定する必要があります。
再建築不可物件向けの火災保険の選び方
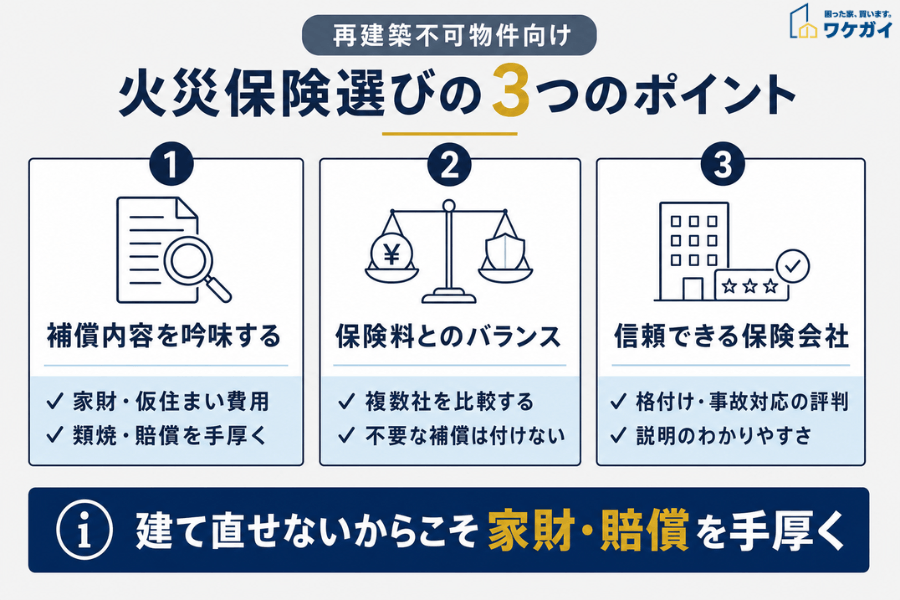
再建築不可物件の火災保険は以下の3点に注意して選びましょう。
- 補償内容をしっかり吟味する
- 保険料と補償内容のバランスを比較
- 信頼できる保険会社を選ぶ
補償内容をしっかり吟味する
再建築不可物件に適した火災保険を選ぶには、補償内容を見極めることが重要です。再建築不可物件は火災リスクが高い一方で、いざ火災が起きても建て直しができません。そのため、「建物の新築・修理費用」よりも「家財や避難費用、仮住まいの家賃」などの補償を厚くするのがおすすめです。
また、自宅の火災が原因で近隣に損害を与えるリスクも高いため、「類焼損害補償」や「個人賠償責任補償」など、賠償を手厚くカバーできるプランを選ぶと安心です。
保険料と補償内容のバランスを比較
火災保険の保険料は、建物の構造や築年数、契約プランなどによって大きく異なります。再建築不可物件の場合、木造で築年数が経過している物件が多いため保険料が高くなる傾向にあります。
しかし、保険料が安すぎると肝心なときに補償が不十分というケースも少なくありません。必要のない補償まで付けて保険料を上げる必要はありませんが、複数の保険会社の火災保険を比較して、補償内容と保険料のバランスが取れた商品を選びましょう。インターネットの保険まとめサイトなどを活用することで効率的に火災保険を比較できます。
信頼できる保険会社を選ぶ
保険金の支払いは、保険会社の経営状態に左右されます。万が一、保険会社が破綻してしまっては、いくら手厚い補償内容の契約をしていても意味がありません。
火災保険を選ぶ際は以下のような点に注目し、保険会社の健全性もチェックしましょう。
- 保険会社の格付け:第三者機関による経営状態の評価を参考にする
- 事故対応の評判:インターネットの口コミなどで調査する
- 補償内容の説明のわかりやすさ:約款や重要事項説明書をチェックする
- 保険料の払込方法の選択肢:自分に合った方法で払い込めるか確認する
保険会社との相談時、担当者の対応力も重要なチェックポイントです。いざというときに保険会社とスムーズなやり取りが必要なため、相性をよく確認しておきましょう。
火災リスクを減らす日頃の備えも重要
再建築不可物件を空き家にしないことが、火災リスクを下げる1つの方法です。空き家は放火のリスクが高いだけでなく、火災を早期発見できないため、被害が拡大する危険性があります。
人が住まなくなった古い家を維持し続けるのが困難な場合は、時々でも家を訪れて換気や通水、掃除などをして火災のリスクを下げましょう。
常に誰かが住んでいるように見せるのも効果的です。たとえば、家の前にプランターを置いて植物を育てたり、夜に玄関先の明かりをつけておく方法があります。郵便受けに新聞やチラシがたまりすぎないよう、定期的に取りに行くのも忘れないようにしましょう。
火災が起きたときにやるべきことと保険金請求
万が一火災が起きてしまったときの対処方法を解説します。
生命の安全の確保が最優先
火災が発生したら、何よりもまず、人命の安全を最優先に考えましょう。大声で周囲に知らせ、消防(119)に通報するのが先決です。
火がまだ小さいうちは消火器などで対応できますが、もし天井に火が燃え移ったら即座に避難します。逃げ遅れた人がいないか近隣へ声をかけ、お年寄りや体の不自由な方がいるご家庭があれば避難の手伝いをしてあげましょう。
現場検証と損害状況の記録が保険金請求に重要
次に現場の状況を記録に残しておきます。保険金請求の際に必要になるので、焼け跡の写真や動画を撮影しておくのも重要です。
建物のどの部分がどの程度損傷したのか、家財がどれくらい焼けたのかなど、できるだけ詳細に記録を残しておきましょう。火災現場を片付ける際も、保険会社の調査が終わるまでは、焼けた物を処分せずに残しておく必要があります。
保険会社との交渉の進め方
火災から一定期間経過したら、保険会社に連絡をして保険金の請求手続きに入ります。保険金請求の際に必要な書類は以下のとおりです。
- 保険金請求書
- 罹災証明書(消防署が発行)
- 火災の原因がわかる書類(警察署や消防署の報告書など)
- 損害状況を示す写真や修理見積書 など
これらの書類を保険会社に提出し損害額を算出しますが、保険会社が提示した損害額に納得がいかない場合は交渉することも可能です。
たとえば、保険会社が見落としている損傷個所を指摘したり、修理見積書を複数取って比較する方法があります。感情的にならず客観的な証拠に基づいて交渉を進めることが大切です。
どうしても折り合いがつかない場合は弁護士に相談しましょう。保険金の交渉がまとまれば、保険会社から指定の口座に保険金が振り込まれます。
再建築不可物件の火災保険に関するよくある質問
再建築不可物件は火災保険に入れる?
再建築不可であること自体は、火災保険の加入や補償内容に直接影響しません。通常の火災保険と同様に、火災・落雷・風災・水災などの損害に対して保険金を受け取ることができます。ただし、全焼した場合に同じ場所へ建て替えができないため、保険金を受け取っても住まいを再建できない点には注意が必要です。保険会社によっては、再建築不可物件向けに修繕費用に特化したプランが用意されていることもあります。
火災保険がおりないケースは?
経年劣化による自然な傷みは補償の対象外とされるのが一般的です。また、地震による火災や損壊は、火災保険単体では補償されず、別途地震保険への加入が必要です。故意による損害、免責金額に満たない少額の損害、契約時に告知した内容と実態が異なる場合なども保険金が支払われないことがあります。契約内容や補償範囲を事前に確認しておくことが重要です。
「ワケガイ」なら訳あり物件も短期で買取可能!
当社が提供するワケガイでは、再建築不可物件はもちろん、空き家やゴミ屋敷、事故物件など、通常の不動産市場では売却が難しい物件も積極的に買い取っています。
全国47都道府県すべてに対応し、これまでにさまざまな物件の買取実績を持っているため、専門知識に基づいて迅速な売却を実現してくれます。
買取の流れは、まず無料の査定から。オーナー様から物件情報を伺い、専門家が概算の買取価格を算出します。その後、現地調査を経て具体的な買取価格を提示いたします。合意に至れば最短で翌営業日に買取が完了する、スピーディな対応が可能です。
再建築不可物件の維持に悩んでいる方は、ぜひ一度ワケガイにご相談ください。
まとめ
再建築不可物件は火災リスクが高く、火災保険の加入は必須です。ただし、補償内容や特約、保険会社の選び方によって保障内容は大きく変わります。
単に保険料が安いからという理由で選ぶのではなく、再建築不可物件の特性を踏まえた上で、必要な補償を備えた保険を選ぶことが大切です。
また、日頃からの防火対策や、万が一火災が起きた際の適切な対応も重要になります。
再建築不可物件の火災保険について少しでも不安があるなら、まずは保険や不動産の専門家に相談しましょう。
運営団体 2019年1月29日設立。訳あり不動産の買取を行う不動産会社。相続やペアローンによる共有持分、空き家、再建築不可物件、借地、底地など、権利関係が複雑な不動産を買い取り、法的知識や専門知識を以って、再度市場に流通させている。 訳あり不動産の買取サービス「ワケガイ」、空き家、訳あり不動産CtoCプラットフォーム「空き家のURI・KAI」を展開。 経済界(2022年)、日刊ゲンダイ(2022年)、TBSラジオ「BOOST!」(2023年)、夕刊フジ(2023年)などで訳あり不動産について解説している。2024年度ベストベンチャー100選出。 これまでの買取の経験をもとに、訳あり不動産の解説をする著書『拝啓 売りたいのに家が売れません』(代表取締役 丸岡・著)を2024年5月2日に出版。 |