 更新日: 2026.11.18 | 公開日:

こんにちは。ワケガイ編集部です。
不動産が含まれる相続では、「誰が不動産を相続するか」「どう分けるか」「どう管理・処分するか」といった点で対立が起きるケースがあります。その際に特に問題になりやすいのが、不動産関連のトラブルです。
不動産相続トラブルとは、不動産特有の分けにくさや名義の複雑さ、相続税などが原因で、相続人間に生じる法的・感情的な対立のことです。
本記事では、不動産相続におけるトラブルのパターン例に加え、その解決策を詳しく解説します。相続を「争続」にしないために、トラブルの全体像とその対応策を正しく把握しておきましょう。
について今すぐご相談できます。

訳アリ物件専門のワケガイ編集部について
「ワケガイ」のコラムは、相続した空き家、共有持分、再建築不可物件、借地・底地など、いわゆる“訳あり不動産”にお悩みの方が、売却・処分・活用の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
編集ポリシー・コンテンツ制作方針の詳細不動産相続トラブルが起こりやすい理由とは
不動産相続トラブルが起こりやすい理由は、以下のとおりです。
- 理由①:不動産は資産価値が大きいことが多いから
- 理由②:公平な分配が難しいため
- 理由③:遺言がないと分割の判断基準があいまいになるから
それぞれ個別にみていきましょう。
理由①:不動産は資産価値が大きいことが多いから
不動産は相続財産の中でも評価額が高くなる場合があり、誰が取得するかによって相続人ごとの財産額に大きな差が生じます。
特に、遺産の大部分を自宅や土地が占める場合は、預貯金などのほかの財産だけで取得額を調整できないことがあります。
また、不動産には売却を想定した市場価格と、相続税を計算するための評価額があり、必ずしも一致しません。土地の相続税評価には路線価方式または倍率方式が用いられ、家屋は原則として固定資産税評価額を基に評価されます。
例えば、市場で3,000万円の売却価格が見込まれる不動産でも、相続税評価額が同額になるとは限りません。相続人が異なる評価額を基準に取得割合を主張すると、公平な分け方について意見が対立する原因になります。
(参照:国税庁「No.4602 土地家屋の評価」)
理由②:公平な分配が難しいため
不動産は現金のように「ぴったり割る」ということができません。
具体例を挙げると、3人の相続人がいる場合に土地を3等分しようとしても、立地や形状によって価値は均一にならず、誰かが得をした、損をしたという認識が生まれがちです。その結果、「誰がどこを取るか」で意見が食い違い、話し合いが長引く原因になります。
理屈で「平等に」と言っても、実際には人間関係や感情が絡み合い、簡単には線を引けません。だからこそ、公平な分配をめぐって対立が生じやすいのが、不動産相続の特徴といえます。
理由③:遺言がないと分割の判断基準があいまいになるから
遺言書がない場合、不動産を誰が取得するかは、原則として相続人全員による遺産分割協議で決めます。
法定相続分は法律上の取得割合の基準ですが、相続人全員が合意すれば、その割合と異なる分け方も可能です。
一方、親と同居していた相続人が家の取得を希望し、ほかの相続人が売却代金の分配を求めるなど、希望が一致しない場合があります。介護や財産管理への貢献をどこまで考慮するかも、対立の原因となり得ます。
遺言書があれば被相続人の意思を明確にできますが、遺言の有効性や遺留分など、別の法的問題が生じる場合もあります。遺言がなく協議もまとまらないときは、家庭裁判所の遺産分割調停・審判による解決を図ることになります。
(参照:裁判所「遺産分割調停」)
不動産相続でよくあるトラブル例
不動産相続でよくあるトラブル例は、次の6つが挙げられます。
- トラブル例①:誰が不動産を相続するかで揉める
- トラブル例②:不動産の評価額に納得できず争いになる
- トラブル例③:現物分割・換価分割など「分け方」で対立する
- トラブル例④:名義変更や共有状態が原因で処分できない
- トラブル例⑤:空き家の管理・修繕を誰が負担するかで揉める
- トラブル例⑥:相続税・固定資産税の負担に対する意見が食い違う
以下より、個別に解説します。
トラブル例①:誰が不動産を相続するかで揉める
相続人が複数いる場合、「誰が資産価値のある不動産を相続するか」をめぐって対立することがあります。
特に問題になるのは、相続人の一人が親と同居していたり、長年介護を担っていたケースです。「自分は世話をしてきたから多くもらって当然」と考える人と、「法律通りに均等に分けるべき」と主張する人がぶつかることになります。
法定相続分はあくまで基準であって、現実の貢献度や関係性とは一致しません。また、「親は家を自分に残すつもりだった」といった口頭でのやり取りが、他の相続人にとっては証拠にならないため、不信感を生む要因にもなります。
関連記事:相続した不動産は3年以内に売却した方がお得!「相続税の取得費加算」の特例を詳しく紹介
トラブル例②:不動産の評価額に納得できず争いになる
不動産の評価額をめぐるトラブルは、相続人が異なる目的の価格を比較することで起こります。
遺産分割で取得額を調整するための市場価格と、相続税を算定するための評価額は、用途も算定方法も異なります。
相続税評価では、土地は路線価方式または倍率方式、家屋は原則として固定資産税評価額を使用します。ただし、居住用の区分所有マンションなど、別の評価上の調整が必要となる場合もあります。
一方、売却を前提とした価格は、立地、建物の状態、取引事例、需要などに左右されます。不動産会社によって査定結果が異なることもあるため、相続人の一人が提示した価格だけで遺産分割を進めると、不公平感につながりかねません。まず評価の目的をそろえ、その目的に合った資料を比較することが重要です。
(参照:国税庁「No.4602 土地家屋の評価」)
関連記事:相続した不動産の評価方法とは?不動産の形態別に詳しく紹介
トラブル例③:現物分割・換価分割など「分け方」で対立する
不動産を相続人で分ける場合、最も悩ましいのが「どう分けるか」という問題です。
ひとつの不動産をそのまま分けて使うことは難しく、分割方法としては「現物分割」「代償分割」「換価分割」などがあります。これらの方法にはそれぞれ長短があり、相続人の希望が一致しないと簡単には決まりません。
たとえば、ある相続人は「家を売って現金で分けるべき」と考えていても、別の相続人は「住み続けたいから売却には反対」と主張することがあります。また、代償分割で一人が不動産を取得して他の相続人に金銭を支払う案も、支払能力や金額の妥当性で揉めることが少なくありません。
トラブル例④:名義変更や共有状態が原因で処分できない
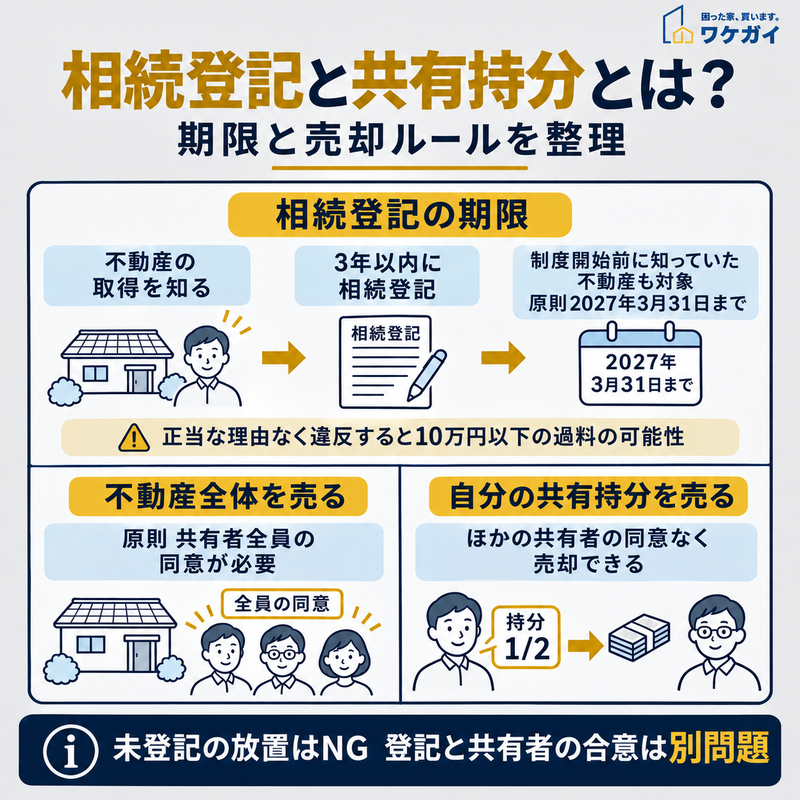
相続登記は原則3年以内に申請する義務がある。不動産全体の売却と自分の共有持分の売却では、必要な同意が異なります。
相続登記をしないまま不動産を放置すると、登記簿上の所有者と実際の権利関係が一致せず、売却や担保設定の手続きを進める際に支障が生じます。
ただし、相続登記が未了だからといって、リフォーム工事の契約まで一律にできなくなるわけではありません。
2024年4月1日から、相続によって不動産を取得したことを知った日から3年以内の相続登記が義務化されました。制度開始前に取得を知っていた未登記の不動産も対象となり、原則として2027年3月31日までの登記が必要です。正当な理由なく義務に違反した場合は、10万円以下の過料が科される可能性があります。
また、不動産が共有名義になっている場合、不動産全体の売却には原則として共有者全員の同意が必要です。一方、自分の共有持分だけであれば、ほかの共有者の同意なく売却できます。登記の問題と共有者間の合意の問題を分けて整理する必要があります。
(参照:法務省「相続登記の申請義務化について」)
(参照:e-Gov法令検索「民法」)
関連記事:相続不動産の名義変更を自分でするのはあり?必要書類や手続きの流れを解説
トラブル例⑤:空き家の管理・修繕を誰が負担するかで揉める
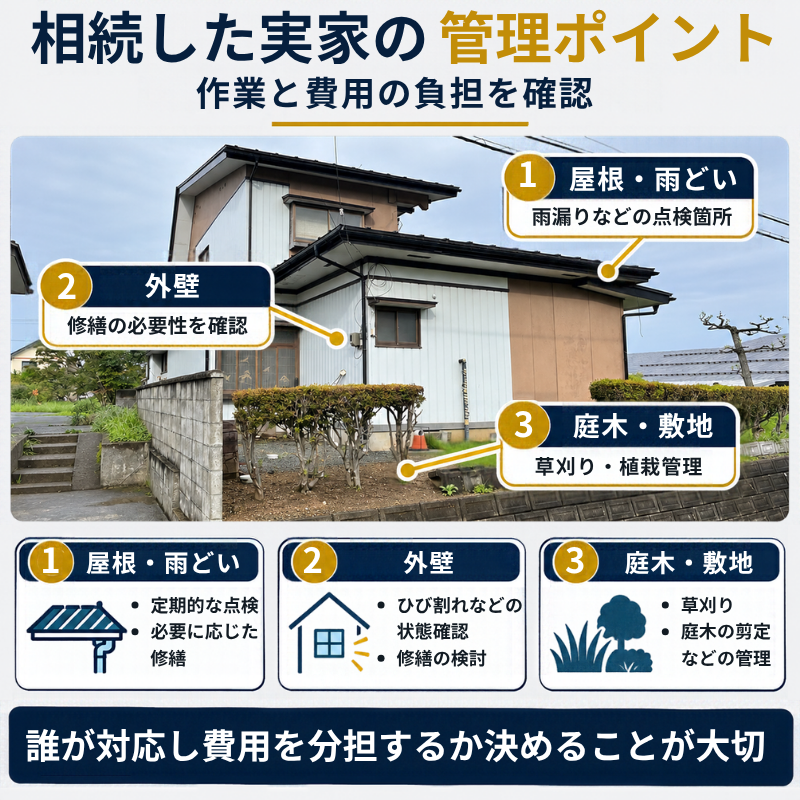
相続した実家の管理では、屋根や外壁の点検・修繕、庭木の手入れなどが必要になる。相続人間で作業の担当者と費用の負担割合を決めておくことが大切です。
親が亡くなったあと、実家が空き家になることは珍しくないでしょう。
この場合、誰が草刈りや修繕、雨漏りの対応などをするのかで相続人間に争いが生じかねません。
特に遠方に住んでいる相続人は、管理に関わる時間的・物理的な負担が大きいため、不公平感を訴えることが多いのです。一方で、近隣に住んでいる相続人が単独で管理を続けていると、「管理してやっている」という気持ちが強まり、他の相続人との温度差が広がってしまうでしょう。
また、費用負担に関しても、「自分は使っていないから払いたくない」といった主張が出やすく、話がこじれます。放置すれば固定資産税だけでなく、老朽化による近隣トラブルや行政指導のリスクも出てきます。
トラブル例⑥:相続税・固定資産税の負担に対する意見が食い違う
相続した不動産には固定資産税などの維持負担が生じますが、相続税は必ず課されるわけではありません。
相続税は、債務控除や生前贈与の加算などを反映した正味の遺産額が、原則として「3,000万円+600万円×法定相続人の数」の基礎控除額を超える場合に課税対象となります。
税負担をめぐる対立は、相続税の納税資金が不足する場合だけでなく、共有不動産の固定資産税や修繕費を誰が負担するか決まっていない場合にも発生します。共有名義の固定資産税には共有者全員の連帯納税義務があるため、納税通知書を受け取る代表者だけの責任ではありません。
相続税の申告・納税が必要な場合、期限は原則として被相続人の死亡を知った日の翌日から10か月以内です。不動産の売却を予定していても、遺産分割協議や売却手続きが長引けば期限に間に合わない可能性があるため、納税額の見込みと資金調達方法を早期に整理する必要があります。
(参照:国税庁「No.4102 相続税がかかる場合」「No.4205 相続税の申告と納税」)
関連記事:相続税の計算方法とは?基礎控除と4ステップの計算手順を解説
関連記事:不動産の「固定資産税」の計算方法とは?所有物件の課税額はいくらになる?
不動産相続トラブルが起きた場合の解決策
ここからは、前述したトラブル例に対応する実際の解決策を、問題の性質ごとに整理して解説します。
「①:相続に関するトラブル」の解決方法
不動産を誰が相続するかでもめた場合、相続人の意見や立場はしばしば平行線をたどります。こうした場面では、合意形成のプロセスそのものを見直す対策が有効です。
遺産分割協議をやり直す
遺産分割協議がまだ成立していない段階であれば、相続人全員で話し合いを続け、取得する財産や代償金の額などを再検討できます。
不動産の評価額に新たな資料が見つかった場合も、その内容を踏まえて分割案を見直すことが可能です。
一方、遺産分割協議がすでに成立している場合は扱いが異なります。相続人全員の合意によって分割内容を変更できる場合はありますが、最初の協議が有効に成立していたにもかかわらず、財産を再配分すると、税務上は新たな贈与などと判断される可能性があります。
また、相続人同士の権利主張が対立している場合は、行政書士や司法書士が紛争当事者の代理人として交渉できるとは限りません。法的な対立があるときは弁護士への相談が適しており、当事者間で解決できなければ家庭裁判所の調停も選択肢となります。
(参照:国税不服審判所「(平17.12.15裁決、裁決事例集No.70 259頁)」)
(参照:裁判所「遺産分割調停」)
関連記事:遺産分割協議の進め方とは?話し合いを綺麗にまとめるための必要知識
家庭裁判所に調停や審判を申し立てる
協議による解決が難しいと判断された場合には、家庭裁判所に調停または審判を申し立てるという選択肢も出てきます。
調停は、家庭裁判所に設置された調停委員会のもとで相続人同士が話し合いを行う制度で、第三者の視点から冷静な対話が促される点に意味があります。
一方、調停でもまとまらない場合には、裁判所が最終的に分割方法を決定する「審判」に移行します。これは裁判官による判断であり、強制力がある一方で、当事者の意向が完全には反映されないこともあるため、協議の段階での合意形成が望ましいとはいえます。
ただし「関係がすでに悪化している」「連絡が取れない相続人がいる」場合には、審判が現実的な解決手段となることもあります。
「②:不動産の評価に関するトラブル」の解決方法
不動産の価値に対する見解が食い違うと、遺産の配分にも支障が生じます。ここからは、そのようなトラブルを避けるため、納得感のある評価を下す方法を紹介します。
複数の不動産業者・鑑定士に査定を依頼する
1社だけの査定に依存すると、金額の妥当性に疑問を抱かれることがあります。
特に相続では、誰もが納得できる公平な基準が必要になるため、複数の不動産会社や、不動産鑑定士に依頼して複数の査定結果を比較することが有効です。
不動産鑑定士は国家資格者であり、特に遺産分割や調停などで正式な評価書が必要な場面では信頼性が高く、資料としての価値も認められます。複数の視点から評価額を照らし合わせることで、相続人全員が「この金額であれば納得できる」と感じやすくなる点が利点です。
評価方法ごとの違いを把握する
不動産の評価額を比較する際は、売却価格を見積もるための評価なのか、相続税を計算するための評価なのかを区別する必要があります。
相続税評価では、路線価が設定された土地は路線価方式、設定されていない土地は倍率方式を用います。家屋は原則として固定資産税評価額を基に評価しますが、居住用の区分所有マンションには一定の評価補正が適用される場合もあります。
一方、相続人間で売却代金相当額を基準に分割を考えるなら、実際の市場で見込まれる価格が重要です。相続税評価額が低いことだけを理由に、その金額で遺産分割を行わなければならないわけではありません。
各相続人が同じ目的の評価資料を比較できれば、価格への認識の違いを整理しやすくなります。
(参照:国税庁「No.4602 土地家屋の評価」)
「③:分割方法に関するトラブル」の解決方法
不動産を複数の相続人でどう分けるかという問題は、制度上の選択肢があるとはいえ、実際の利害や事情を踏まえると簡単に割り切れないことも少なくありません。そのため、まずは基本的な分割方法を正しく理解し、そのうえで現実的な調整を模索しましょう。
不動産の分割による分配
不動産を含む遺産の分割方法には、主に現物分割、代償分割、換価分割、共有分割があります。
それぞれ取得する財産の形や、必要となる資金が異なります。
- 現物分割:財産を現物のまま相続人に割り当てる方法。例えば、土地を長男、預貯金を次男が取得するケースが該当します。不動産を物理的に分けることだけを意味するわけではありません。
- 代償分割:相続人の一人が不動産を取得し、ほかの相続人へ代償金を支払う方法。取得する人に支払資金が必要となります。
- 換価分割:不動産などを売却し、得られた代金を相続人で分ける方法。財産を金銭で分配できますが、不動産を残すことはできません。
- 共有分割:不動産を複数の相続人による共有名義で取得する方法。取得時の調整はしやすいものの、将来の売却や管理で再び協議が必要になる場合があります。
不動産を残したい相続人がいるなら代償分割、全員が売却に同意しているなら換価分割など、希望と資金状況によって適切な方法は変わります。共有分割は、相続時の対立を一時的に収めても、将来の共有トラブルを残す可能性がある点に注意が必要です。
(参照:裁判所「遺産分割調停」)
分筆して物理的に分ける
一筆の土地を複数の土地に分ける「分筆」を行い、分筆後の土地をそれぞれ別の相続人が取得する方法もあります。
土地を現物のまま分配したい場合に検討できる選択肢です。
ただし、分筆登記ができることと、分筆後の各土地に建物を建てられることは別の問題です。分けた結果、接道条件を満たさない土地が生じたり、建築や利用に制約が生じたりする可能性があります。
分筆には筆界の確認や測量、登記申請が関わります。これらの調査・測量や分筆登記を専門とするのは土地家屋調査士です。所有権移転登記などは司法書士の業務となるため、手続きの内容に応じて専門家を分けて考える必要があります。
土地の面積を均等に分けても、道路への接し方や形状によって資産価値が異なることがあります。分筆後の利用条件と評価額を確認したうえで、必要に応じてほかの遺産や代償金で調整する方法が考えられます。
(参照:法務省「土地家屋調査士の業務」)
関連記事:土地の分筆とは?登記手続きの流れや費用、書類について詳しく紹介
「④:名義に関するトラブル」の解決方法
相続人が複数いる場合、不動産が共有名義になるケースは多くあります。ただし、この状態は自由に売却したり建て替えたりする際に全員の同意が必要となるため、いざというときに動きが取れなくなるリスクがあります。
共有名義をそのままにしておくと、管理の負担や税金の支払いが曖昧になり、放置や揉め事の原因になりかねません。早めの整理が望まれますので、その方法をみていきましょう。
共有者間で持分を整理する(買取・交換など)
共有名義になっている不動産については、相続人同士で持分の買取や交換を行うことで、名義を一本化する方法が考えられます。
たとえば、家に住み続けたい相続人が他の相続人から持分を買い取ることで、単独名義に切り替えることができます。
この場合、買取価格をどう設定するかが焦点となります。実勢価格の査定や不動産鑑定士の意見を参考にすることで、当事者間の納得感を得やすくなります。
また、現金での支払いが難しい場合には、代物弁済や将来的な売却益の分配を契約に盛り込むなど、柔軟な交渉も可能です。重要なのは、「将来また揉める余地を残さないよう、合意内容を文書にして登記まで行うこと」と認識しましょう。
関連記事:不動産査定の方法とは?価格の決まり方から高く評価されるポイントまで解説
共有持分を第三者に売却する
共有者間で不動産全体の売却について合意できない場合でも、自分が所有する共有持分だけを第三者へ売却する方法があります。
共有持分の売却は、原則としてほかの共有者の同意を必要としません。
ただし、持分だけを取得した買主は、その不動産全体を自由に処分できるわけではありません。ほかの共有者との権利関係が続くため、買い手が限られたり、不動産全体を売却する場合よりも価格面で不利になったりする可能性があります。
売却後は、第三者が新たな共有者になります。管理方法や不動産の利用をめぐり、残った共有者と買主との間で協議が必要になる場合もあるため、売却価格だけでなく、共有関係への影響も踏まえた判断が必要です。
(参照:e-Gov法令検索「民法」)
「⑤:管理に関するトラブル」の解決方法
相続不動産の管理に関するトラブルは、早い段階で明文化しておくことで予防が可能です。こちらについても、具体的な方法を解説します。
管理ルールを文書化して共有する
相続人の間で、日常的な管理・修繕・清掃といった役割分担や費用負担のルールを明文化しておくと、誤解や不公平感を防ぎやすくなります。
口約束に頼るのではなく、簡単な協議書として残しておくことで、将来的なトラブルの芽を摘むことができます。
特に、定期的な草刈りや固定資産税の支払いなど、発生が予測される管理項目については、金額の目安や分担比率を具体的に記載しておくとよいでしょう。
相続人が納得した上で署名・押印を行い、各自がコピーを保管しておく形でも実務上の効果はあります。状況に応じて、弁護士や司法書士にチェックを依頼することで、より法的安定性のある文書にすることも可能です。
信託契約を活用して管理権限を一本化する
不動産の共有者が複数いる場合でも、すべての管理行為に全員の同意が必要なわけではありません。
日常的な管理に関する事項は原則として持分価格の過半数で決められ、保存行為は各共有者が単独で行えます。
それでも管理方針がまとまらない場合には、共有者が合意して不動産や共有持分を信託し、受託者に管理・処分の権限を集約する方法が考えられます。
信託した不動産は受託者に帰属する信託財産となり、管理や売却などを行える範囲は信託の目的や契約内容によって定まります。共有者の一部だけが持分を信託しても、ほかの共有者の持分まで自由に管理・処分できるようになるわけではありません。
信託の設定では、委託者・受託者・受益者の関係や、不動産の管理方法、売却権限、信託終了時の取扱いを明確にする必要があります。不動産については所有権移転登記や信託登記も関係するため、契約内容と登記手続きを一体として検討することが重要です。
(参照:e-Gov法令検索「信託法」「不動産登記法」)
「⑥:税金に関するトラブル」の解決方法
相続に伴う税金には、相続税だけでなく、毎年発生する固定資産税の負担も含まれます。
問題は、こうした負担が発生するタイミングや責任の所在について、相続人間で明確に共有されていない場合が多いことです。税負担をめぐる対立は感情面とも結びつきやすいため、最初からルールを整えておくことが望まれます。
固定資産税などの負担割合を決めておく
不動産を共有名義で所有している場合、固定資産税は共有者全員が連帯して納付する義務を負います。
納税通知書は代表者に送付されますが、代表者だけが税金を負担する仕組みではありません。
そのため、共有者間では、持分割合に応じて負担するのか、実際に居住・使用している人の負担を増やすのかなど、内部的な費用分担を決めておくことが有効です。支払期限や立替払いが発生した場合の精算方法も定めておけば、負担の偏りを防ぎやすくなります。
ただし、共有者同士で負担割合を取り決めても、自治体に対する連帯納税義務そのものが変更されるわけではありません。内部の精算ルールと、法律上の納税義務を区別しておく必要があります。
納税資金の確保を目的に不動産の売却を検討する
相続税の納税が必要で、預貯金だけでは資金が不足する場合、不動産の売却によって納税資金を確保する方法があります。
相続税は原則として期限内に金銭で納付する必要があり、申告・納税期限は通常、被相続人の死亡を知った日の翌日から10か月以内です。
不動産全体が共有名義になっている場合、その全体を売却するには原則として共有者全員の同意が必要です。一方、遺産分割によって単独で取得した不動産は、その所有者が売却を判断できます。誰の所有になっているかによって、必要な手続きは異なります。
売却代金を期限までに受け取れない場合もあるため、相続税の見込額、手元資金、不動産の売却可能性を早めに確認することが重要です。金銭で一度に納付することが困難な場合には、要件を満たせば延納が認められる制度もあります。ただし、申請期限や担保などの条件があり、当然に利用できるものではありません。
(参照:国税庁「No.4205 相続税の申告と納税」「No.4211 相続税の延納」)
不動産相続トラブルについて相談できる専門家
不動産相続には、相続人間の調整や税務対応、登記手続き、不動産の処分など、幅広い専門知識が求められます。
そのため、トラブルを未然に防ぎ、スムーズに手続きを進めるには最適な専門家に相談する必要があります。
ここから、相談内容ごとに頼るべき専門家の役割を紹介します。
法的なアドバイスを受けるなら弁護士
相続トラブルが発生した際、法的な解決手段を検討する段階においては、弁護士の助言が求められます。
遺産分割協議がまとまらない場合や、一部の相続人が協議に応じないといった状況では、家庭裁判所への調停申し立てや訴訟を視野に入れる必要が出てくるためです。
こうした法的手続きは、専門的な知識と的確な判断が求められるため、当事者だけで対応するのは現実的ではありません。
登記や相続手続きの実務には司法書士
相続が発生した後、不動産の名義変更や相続登記といった手続きが必要になります。
これらは法的な義務であり、特に2024年からは相続登記の申請が義務化されたことで、対応を先延ばしにするリスクが高まりました。こうした実務に対応できるのが司法書士です。
司法書士は、登記申請の代理や相続人の調査、必要書類の収集、遺産分割協議書の作成補助など、手続き面を幅広くサポートしてくれます。特に、共有名義での相続や、被相続人が長期間登記を変更していなかったケースなど、登記内容が複雑な場合にも的確に対応してもらえます。
(参考:東京法務局「相続登記が義務化されました(令和6年4月1日制度開始)~なくそう 所有者不明土地 !~」)
関連記事:相続登記の費用はいくらかかる?司法書士への依頼費用や必要経費を金額例で徹底解説!
不動産の売却や評価は不動産業者・税理士に相談
「相続した不動産を売却したい」「現金化によって遺産分割を進めたい」と考える場合には、不動産業者のサポートが不可欠です。
複数の業者に査定を依頼することで、実勢価格の妥当性を判断する材料がそろいます。
また、古家付き土地や再建築不可物件など、一般市場での評価が難しい物件については、専門業者による個別の提案が期待できます。
一方、相続税の申告や納税計画を立てる際には、税理士への依頼も必要です。不動産の評価は、相続税の算定に直接影響を及ぼすため、適切な評価方法を選択する必要があります。実勢価格、路線価、固定資産税評価額といった複数の基準があるなかで、どの指標をもとに評価を行うかは、税務上の判断を伴うため、早い段階から相談しておきましょう。
不動産相続のトラブルを未然に防ぐための対応策
不動産相続のトラブルを未然に防ぐための対応策は、以下のものが挙げられます。
- 公正証書遺言を作成して相続方針を明確にしておく
- 家族で事前に不動産の活用・分割方針を話し合っておく
- 評価・税金・管理に関わるコストをあらかじめ共有しておく
- 家族信託や贈与を活用して権利関係を整理しておく
次項より、詳しく解説します。

丸岡 智幸
代表取締役 / 株式会社ネクスウィル
トラブルの予防策●まずは親が元気なうちに話し合いを二世帯住宅を建てるということ自体、将来の相続においてトラブルになる可能性を秘めています。
出典: 丸岡智幸『拝啓売りたいのに家が売れません』
公正証書遺言を作成して相続方針を明確にしておく
不動産の相続先を生前に明確にしておく方法の一つが、公正証書遺言の作成です。
公正証書遺言は、公証人が法律に定められた方式に従って作成する遺言であり、原則として証人2人の立会いが必要です。
例えば、自宅を特定の子に相続させることや、不動産を売却して代金を分配する方針などを明示しておけば、相続人が被相続人の意思を確認しやすくなります。遺言の内容によっては、その不動産について改めて遺産分割協議を行う必要がなくなる場合もあります。
ただし、遺言書を作成すれば必ず争いを防げるわけではありません。相続人の遺留分や、記載した不動産を正確に特定できるかなどにも配慮が必要です。財産の内容と家族関係に合った遺言を作成することが、将来の対立を減らすことにつながります。
(参照:e-Gov法令検索「民法」)
関連記事:遺言書で不動産を指定するにはどうすればいい?適切な指定方法と必要書類を紹介
関連記事:公正証書とは?普通の契約書との違いや効力を解説
家族で事前に不動産の活用・分割方針を話し合っておく
「被相続人の意向がわからない」「家族で話し合ってこなかった」ことに起因する相続トラブルも多々あります。
特に不動産は分けにくい財産であるため、漠然としたまま放置していると、分け方を巡って深刻な対立に発展することがあります。
例えば、長男が実家に住み続けたいと考えている一方で、他の兄弟姉妹は現金化を望んでいるというケースは典型です。このような状況では、事前に家族で不動産の活用方針や分割の考え方について率直に話し合っておくことが、最も有効な予防策となります。
話し合いの中では、「誰が住むのか」「いずれ売却するのか」「老朽化した場合の修繕費はどうするのか」といった具体的な論点を洗い出し、それに対する家族それぞれの意見を整理しておくことが重要です。
評価・税金・管理に関わるコストをあらかじめ共有しておく
不動産相続の現場では、評価額への不満や税金負担の不公平感、さらには管理業務の押し付け合いなど、財産そのものよりも「それにまつわるコストや労力」の分配が問題になることもあります。
こうしたトラブルを防ぐ上では、事前にコスト面を家族で共有しておくことが有効です。
具体的には、不動産を相続した場合にどの程度の固定資産税がかかるのか、売却や維持にどれだけの費用が必要なのか、管理業務は誰が担うのかといった情報を、あらかじめ資料にまとめておくのがよいでしょう。
家族信託や贈与を活用して権利関係を整理しておく
高齢の親が不動産を所有しており、将来の判断能力の低下に備えたい場合には、家族信託や生前贈与による権利関係の整理が考えられます。ただし、両者は財産の管理方法や権利の移転先が異なります。
家族信託は、委託者が受託者に財産を信託し、受託者が信託の目的に従って管理・処分する仕組みです。親が所有する不動産を子に信託する一般的な契約では、信託による所有権移転登記と信託登記を行い、登記名義は受託者へ移ります。親の名義を維持したまま、管理権限だけを子へ移す制度ではありません。
親を受益者とする信託であれば、信託財産から生じる利益を親が受け取る設計も可能です。ただし、受託者が行える売却や修繕などの範囲は契約内容に左右され、信託によって税負担が必ず軽くなるわけでもありません。
一方、生前贈与は、不動産の所有権そのものを贈与によって移転する方法です。贈与税や不動産取得税、登記費用などが生じる可能性があるほか、相続税の生前贈与加算の対象になる場合もあります。管理を任せたいのか、所有権を移したいのかを明確にしたうえで制度を選ぶ必要があります。
(参照:e-Gov法令検索「信託法」「不動産登記法」)
(参照:国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」)
関連記事:不動産を生前贈与するのはあり?贈与税の計算方法やメリットを詳しく解説
不動産相続トラブルに関する注意点
不動産相続トラブルに関する注意点は、以下のとおりです。
- 法律上の相続分と実際の貢献度は一致しないことが多い
- 相続人の数が多いほど協議は難航しやすい
- 一部の人が単独で判断・処分することはできない
- 専門家に相談せずに進めると将来のトラブルにつながる
それぞれ個別に解説します。
法律上の相続分と実際の貢献度は一致しないことが多い
法定相続分は、法律で定められた相続人の取得割合です。
しかし、被相続人と長年同居していた人や、療養看護などに尽力した人が、その割合では公平でないと感じることがあります。
ただし、介護をしていたという理由だけで、法定相続分より多く取得できるわけではありません。共同相続人のうち、被相続人の財産の維持または増加に特別の寄与をした人については、法律上の要件を満たせば「寄与分」が認められる場合があります。
寄与分について相続人同士の協議がまとまらない場合は、家庭裁判所の調停・審判を利用できます。単なる感情的な不公平感と、法律上評価される特別の寄与を区別することが、相続人間の主張を整理するうえで重要です。
(参照:裁判所「寄与分を定める処分調停」)
相続人の数が多いほど協議は難航しやすい
前述のとおり、相続人が複数いると意見の対立が起きやすくなりますが、特に人数が多くなると、その合意形成には想像以上の手間と時間がかかります。
不動産は「簡単に分けられない財産」であるため、誰が取得するのか、どう活用するのかといった点で話し合いが難航しがちです。
たとえば、兄弟姉妹であっても、生活環境や経済状況が異なれば、「早く現金化したい」人と「家を残したい」人とで、根本的に意見が噛み合わないこともあります。さらに、関係が疎遠な相続人や、連絡が取りにくい親族が含まれる場合には、協議の場を設けるだけでも一苦労でしょう。
このように、人数の多さはそのまま調整の難易度や管理負担の増加につながります。相続トラブルのリスクを高める要因として、あらかじめ意識しておく必要があります。
一部の人が単独で判断・処分することはできない
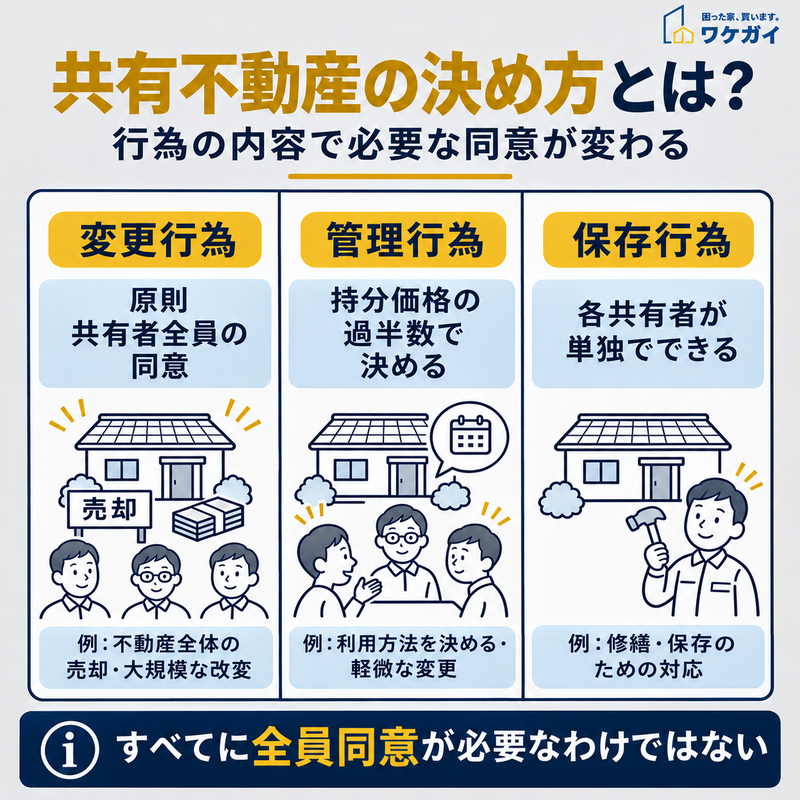
共有不動産は行為の種類によって必要な同意が異なります。
共有名義の不動産では、共有者の一人が不動産全体を自由に売却したり、建物の形状や効用を著しく変えたりすることは、原則として認められません。一方で、共有物に関する行為のすべてに、共有者全員の同意が必要なわけでもありません。
共有不動産については、行為の内容によって必要な同意が異なります。
- 変更行為:建物の大規模な改変など、形状や効用の著しい変更を伴う行為は、原則として共有者全員の同意が必要です。
- 管理行為:共有物の利用方法を決める行為や、形状・効用の著しい変更を伴わない軽微な変更は、原則として持分価格の過半数で決定します。
- 保存行為:共有物を維持するための保存行為は、各共有者が単独で行えます。
賃貸借の設定についても、契約期間や内容に応じて必要な同意が変わるため、一律に全員の同意が必要とはいえません。また、自分自身の共有持分の売却は、ほかの共有者の同意なく行えます。
工事や賃貸借を進める際には、その行為が変更・管理・保存のどれに該当するかを確認する必要があります。判断を誤ると、共有者間の紛争や契約上の問題につながる可能性があります。
(参照:e-Gov法令検索「民法」)
専門家に相談せずに進めると将来のトラブルにつながる
不動産相続では、遺産分割の合意内容が不明確だったり、必要な登記を行わなかったりすると、後から権利関係を整理する際に支障が生じることがあります。
例えば、遺産分割協議書に不動産の表示や取得者を正確に記載していない場合、登記申請に必要な書類の補正や作り直しが必要になる可能性があります。
また、成立済みの遺産分割を後から変更すると、その財産移転について贈与税などの問題が生じる場合もあります。
さらに、共有不動産全体の売却や大きな変更を、必要な同意を得ずに進めれば、共有者間の紛争につながりかねません。相続人間の権利争いは弁護士、所有権の登記は司法書士、土地の分筆登記は土地家屋調査士、相続税や贈与税の判断は税理士というように、問題に応じて相談先を分けることが有効です。
不動産相続のトラブルでお困りなら「ワケガイ」にご相談ください!
当社(株式会社ネクスウィル)は、共有名義不動産や再建築不可物件、空き家、事故物件など、売却が難しい物件を専門に取り扱う買取サービス「ワケガイ」を提供しています。
不動産相続において、「兄弟間での協議がまとまらない」「管理が煩雑で放置してしまっている」といったケースでは、通常の仲介では売却が難航しがちです。
ワケガイでは、こうした訳あり物件でも、現状のままスムーズに買取が可能です。相続した不動産の処分に悩まれている方は、まずはお気軽に無料査定をご活用ください。
不動産相続トラブルについてよくある質問
不動産相続トラブルについてよくある質問は、以下のとおりです。
- 不動産の相続でよくあるトラブルにはどんなものがありますか?
- 3000万円の不動産を相続した場合、相続税はいくらくらいかかりますか?
- 相続税の「7年ルール」とは何ですか?
- 相続は現金と不動産、どちらがお得ですか?
- 相続トラブルを防ぐためには、どんな準備をしておくとよいですか?
それでは、それぞれの質問とその回答を紹介します。
不動産の相続でよくあるトラブルにはどんなものがありますか?
不動産相続でよくあるトラブルには、誰が不動産を取得するか決まらないこと、評価額に納得できないこと、売却するか住み続けるかで意見が対立すること、共有名義のまま管理が進まないこと、税金や修繕費の負担で争うことなどがあります。不動産は預貯金のように金額で分けにくく、住居として利用したい相続人と現金化したい相続人の希望も一致するとは限りません。遺産分割協議がまとまらない場合には、家庭裁判所の調停・審判による解決が選択肢となります。
3000万円の不動産を相続した場合、相続税はいくらくらいかかりますか?
不動産の相続税評価額が3,000万円でも、それだけで相続税額は決まりません。相続税には「3,000万円+600万円×法定相続人の数」の基礎控除があり、課税対象となる正味の遺産額が基礎控除額以下なら、原則として相続税はかかりません。例えば、法定相続人が子2人であれば、基礎控除額は4,200万円です。不動産の相続税評価額が3,000万円で、ほかの財産や生前贈与の加算額などを含めた正味の遺産額が4,200万円以下であれば、基本的に相続税は発生しません。ただし、不動産会社の査定額3,000万円と相続税評価額3,000万円は同じ意味ではありません。預貯金、借入金、生前贈与、特例の適用なども計算に影響するため、正確な税額は遺産全体を基に判断します。
相続税の「7年ルール」とは何ですか?
相続税の「7年ルール」とは、被相続人から生前に受けた暦年課税による贈与について、一定期間内の贈与財産を相続税の課税価格に加算する制度です。2024年1月1日以後の贈与から、加算対象期間が従来の3年以内から段階的に7年以内へ延長されています。ただし、2026年時点ですべての相続に7年間の加算が適用されるわけではありません。相続開始日によって対象期間が異なります。
- 2026年12月31日までの相続:相続開始前3年以内
- 2027年1月1日~2030年12月31日の相続:2024年1月1日から相続開始日まで
- 2031年1月1日以後の相続:相続開始前7年以内
加算の対象となるのは、原則として被相続人から相続や遺贈などによって財産を取得した人が受けた一定の贈与です。また、相続開始前3年以内の贈与を除く延長期間分については、2027年1月2日以後に相続が開始した場合、合計100万円まで加算しない取扱いがあります。なお、相続時精算課税を選択して行った贈与は別の取扱いとなるため、暦年課税の7年ルールと区別する必要があります。
相続は現金と不動産、どちらがお得ですか?
現金と不動産のどちらが有利かは、相続税だけでは判断できません。不動産は市場価格と相続税評価額が異なり、一定の要件を満たす宅地には小規模宅地等の特例が適用される場合もあるため、相続税の計算上、有利になることがあります。一方、不動産には固定資産税や修繕費などの維持負担があり、相続人間で均等に分けにくいという問題もあります。売却して現金化する場合には、売却費用や譲渡所得税が発生する可能性もあります。現金は金額で分けやすく、納税資金としても利用しやすい財産です。どちらが適しているかは、税額だけでなく、相続人の人数、不動産を利用する予定、維持費、売却の必要性を含めて比較することが重要です。
相続トラブルを防ぐためには、どんな準備をしておくとよいですか?
相続トラブルを防ぐには、生前に不動産の内容と権利関係を把握し、誰が取得するか、売却するか、管理費用を誰が負担するかについて家族で話し合っておくことが有効です。特に、不動産の取得を希望する人がいる場合は、ほかの相続人に渡す財産や代償金を準備できるかまで検討しておく必要があります。固定資産税や修繕費など、相続後も継続する費用を整理しておけば、取得後の負担についても判断しやすくなります。遺言書を作成して不動産の承継先を明確にする方法もあります。ただし、遺留分や財産の特定方法などに問題があると、かえって争いにつながる場合があるため、遺言内容と家族の状況を踏まえた準備が重要です。
まとめ
不動産の相続は、単に権利を受け継ぐだけでなく、その後の管理・維持・処分に関する協議が避けて通れません。
法律上の相続分と実際の貢献度のズレ、共有名義による意思決定の複雑さ、感情的な対立などが、トラブルを招く要因となります。
こうしたリスクを回避するためには、早い段階から家族間で意思疎通を図り、不動産の活用方針や費用負担のルールを共有しておくことが大切です。
必要に応じて弁護士や司法書士などの専門家を交えながら、法的・実務的にスムーズな相続の体制を整えておきましょう。
運営団体 2019年1月29日設立。訳あり不動産の買取を行う不動産会社。相続やペアローンによる共有持分、空き家、再建築不可物件、借地、底地など、権利関係が複雑な不動産を買い取り、法的知識や専門知識を以って、再度市場に流通させている。 訳あり不動産の買取サービス「ワケガイ」、空き家、訳あり不動産CtoCプラットフォーム「空き家のURI・KAI」を展開。 経済界(2022年)、日刊ゲンダイ(2022年)、TBSラジオ「BOOST!」(2023年)、夕刊フジ(2023年)などで訳あり不動産について解説している。2024年度ベストベンチャー100選出。 これまでの買取の経験をもとに、訳あり不動産の解説をする著書『拝啓 売りたいのに家が売れません』(代表取締役 丸岡・著)を2024年5月2日に出版。 |