お電話
 無料査定

 更新日: 2026.10.2 | 公開日:
こんにちは。ワケガイ編集部です。
共有名義の不動産を相続や贈与で取得したものの、「維持費や関係性の問題から早く手放したい」と考える方は少なくありません。そのなかで選択肢となるのが「共有持分の放棄」です。
共有持分を放棄すると、放棄された持分は他の共有者に帰属します。さらに税務上は、その持分を他の共有者が贈与によって取得したものとして扱うため、取得する側に贈与税が発生することがあります。不動産を取得することになるため、不動産取得税も確認が必要です。
一方、放棄する側にも税負担がまったくないとは限りません。持分移転登記では登録免許税の納税義務が生じるほか、1月1日時点の登記状況によっては固定資産税の納税義務が残ります。また、持分を取得した共有者が贈与税を納付しない場合には、放棄者が一定の範囲で連帯して納付する責任を負うこともあります。
そこで本記事では、共有持分を放棄した場合の贈与税を中心に、登録免許税や固定資産税などの税負担、贈与・売却との違いについて解説します。放棄する側と持分を取得する側のどちらに何が発生するのかを整理し、手続きを進める前に確認すべきポイントを把握しておきましょう。


「共有持分の窓口」運営のワケガイ編集部について
共有持分の窓口のコラムは、共有持分・共有不動産にお悩みの方が、売却・処分・離婚・ペアローン・トラブル対応の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが、共有持分、空き家、再建築不可物件などの訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
共有持分の窓口の詳細はこちら共有持分とは
共有持分とは、一つの不動産を複数人で共有している場合に、それぞれの人が持っている所有権の割合を指します。
たとえば、兄弟2人で1軒の家を相続した場合、それぞれが不動産全体の「2分の1ずつ」を所有している状態になります。これが「共有持分」です。
民法第249条でも以下のように定められており、共有者は不動産全体に対して“割合的な権利”を持っているのであって、物理的に一部分だけを単独で管理・処分できるわけではありません。
“数人が所有権その他の財産権を共有するときは、その持分に応じてその物を使用し、収益を得ることができる”
引用:民法第249条
共有状態は、遺産相続・夫婦の共同購入・親族間贈与・法人による投資など、さまざまな場面で発生します。一方で、共有不動産は管理や処分の際に全員の合意が必要になるケースが多く、トラブルの火種にもなりやすい性質を持ちます。
共有持分の放棄ってどんな行為?
「共有持分の放棄」とは、自分が所有している不動産の持分を無償で手放す行為を指します。
一例を挙げると、親から相続した実家を兄弟と共有している場合、そのうちの一人が「自分の持分はいらない」と判断し、その権利を放棄する行為がこれにあたります。
放棄は売却や贈与と異なり、他の共有者との合意を必要としない一方的な意思表示によって成立します。民法第255条では、共有者の一人が持分を放棄した場合、その持分は他の共有者に帰属すると定められています。
ただし、持分の帰属が変わっても、登記簿の名義が自動的に書き換わるわけではありません。実際の権利関係を登記に反映するには持分移転登記が必要であり、原則として放棄者と持分を取得する共有者が共同で申請します。そのため、持分放棄そのものに他の共有者の同意は不要でも、登記手続きでは相手方の協力が必要になります。
放棄したくても相手の協力が得られなければ、登記が完了せず“登記上の共有状態”が残るおそれがある点には注意が必要です。放棄とは、単に気持ちを切り替えることではなく、法的な手続きと実務負担が伴う行為なのです。
関連記事:共有持分は放棄できる?具体的な手順や発生する費用をチェック!
共有持分の放棄は誰が行える?
共有持分の放棄は、当該持分の所有者本人であれば、誰でも行えます。
相続によって持分を得た人でも、購入や贈与で得た人でも構いません。法人であっても持分の所有者であれば、放棄の主体になれます。
ただし、成年後見人の管理下にある人や、意思能力に制限のある人が放棄を行う場合には、家庭裁判所の許可などが必要になるケースもあります。特殊な状況に該当する場合は、事前に専門家へ確認するのが安全です。
関連記事:共有持分の放棄は「早い者勝ち」って本当?損をしないために知っておくべき注意点とは
共有持分の放棄で必要な書類
共有持分の放棄で必要な書類は、以下のとおりです。
- 登記申請書
- 登記原因証明情報(放棄の事実を証明する書類)
- 登記識別情報または登記済証(いわゆる「権利証」)
- 固定資産評価証明書(対象不動産の評価額を示すもの)
- 放棄者の印鑑登録証明書
- 取得者の住民票
なお、放棄された側(他の共有者)から登記への協力が得られない場合には、登記申請ができず、登記上は放棄が完了していない状態となります。この場合、法務局上では依然として共有状態が続いているため、固定資産税などの請求も放棄者に届くおそれがあります。
他の共有者から登記への協力を得られない場合、通常の共同申請では持分移転登記を完了できません。ただし、登記ができていないことと、持分放棄そのものが成立していないことは別の問題です。
登記名義が放棄者のまま残ると、固定資産税の納税通知など実務上の問題が続く可能性があります。共同申請への協力を得られない場合は、持分移転登記を求める訴訟によって登記を進める方法も検討されます。具体的な手順や必要書類については、関連記事で詳しく確認するとよいでしょう。
関連記事:持分移転登記とは?手続き方法や費用、リスクについて解説
共有持分の放棄と贈与の違い
共有持分を「放棄する」と聞くと、それだけで関係がすべて切れるような印象を受けるかもしれません。
しかし、法律上は「放棄」と「贈与」はまったく異なる行為です。
放棄とは、一方的な意思表示により自らの権利を手放す行為を指します。受け取る側の同意は不要であり、放棄者の単独行為として成立します。一方、贈与は当事者双方の合意が必要な契約行為です。贈与者の「与える意思」と受贈者の「受け取る意思」が合致して初めて成り立ちます。
このように、形式的には放棄と贈与は別物といえますが、実務上は両者が混同されやすく、税務処理にも影響を及ぼします。
税務上「放棄=贈与」とみなされるケース
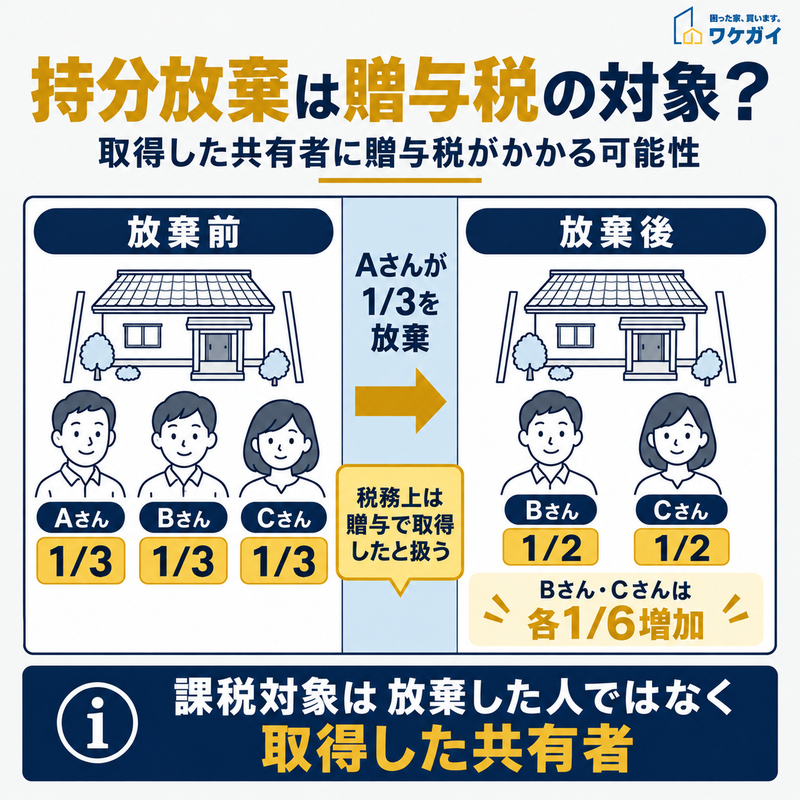
共有持分を放棄すると、他の共有者が増加した持分を贈与で取得したものとして扱われます。
共有持分の放棄は民法上の「贈与」とは異なりますが、贈与税の計算では、放棄された持分を他の共有者が贈与によって取得したものとして扱います。
国税庁では、共有者の一人が持分を放棄した場合、その持分は他の共有者が従来の持分割合に応じて贈与により取得したものとして取り扱うと定められています。相続放棄は、この取り扱いから明確に除外されています。
たとえば、A・B・Cが不動産を3分の1ずつ共有しており、Aが持分を放棄したとします。この場合、Aの3分の1はBとCへ均等に帰属するため、BとCはそれぞれ6分の1ずつを贈与により取得したものとして扱われます。
実際に贈与税が発生するかどうかは、取得した持分の評価額や、その年に受けたほかの贈与などによって変わります。「放棄だから贈与税とは無関係」と考えず、持分を取得する共有者側の税額まで確認しておくことが重要です。
贈与税は「放棄する人」には課税されない!
贈与税の本来の納税義務者は、放棄された持分を取得した共有者です。放棄者本人に、その持分の贈与税が直接課されるわけではありません。
暦年課税を利用する場合、1月1日から12月31日までに受けた贈与財産の合計額から基礎控除110万円を差し引き、残額に税率を適用します。
たとえば、一般税率が適用される人が評価額500万円の持分を取得し、その年にほかの贈与を受けていなければ、贈与税額は「(500万円-110万円)×20%-25万円=53万円」です。
不動産の贈与税評価では、土地は原則として路線価方式または倍率方式、家屋は固定資産税評価額を基礎に評価します。共有持分の場合は、不動産全体の評価額だけで判断せず、取得した持分に対応する価額を求める必要があります。
なお、放棄者に税負担が一切及ばないとは限りません。持分を取得した共有者が贈与税を納付しない場合、贈与者に当たる放棄者は、相続税法第34条第4項に基づき、一定の範囲で贈与税を連帯して納付する責任を負います。
関連記事:親子共有名義の不動産は生前贈与するべき?注意点について徹底解説!
関連記事:共有持分になっている土地を贈与する場合に知っておくべき税金関係の基礎知識
【補足】持分放棄と売却・譲渡との違い
共有持分の放棄と売却では、持分を手放す際に対価を受け取るかどうかが大きく異なります。
売却では代金を受け取り、売却価額から取得費や譲渡費用などを差し引いて譲渡所得が生じれば、所得税や住民税の課税対象になります。
一方、通常の個人間における持分放棄では、放棄者が売却代金を受け取るわけではありません。その代わり、持分を取得した他の共有者について贈与税が問題となります。
ただし、「無償なら放棄者側に所得税が発生することはない」と一律には判断できません。個人から法人へ資産を無償で移転する場合など、税法上は時価で譲渡したものとして扱われるケースがあります。また、持分放棄と引き換えに金銭などを受け取っている場合は、実態に応じた税務処理が必要です。
売却・贈与・放棄では課税関係が異なるため、対価の有無だけではなく、誰が持分を取得するのかまで含めて整理する必要があります。
関連記事:共有持分を売却するとどうなる?売却後のトラブルや対策を解説
共有持分を放棄する人に課される税金とは
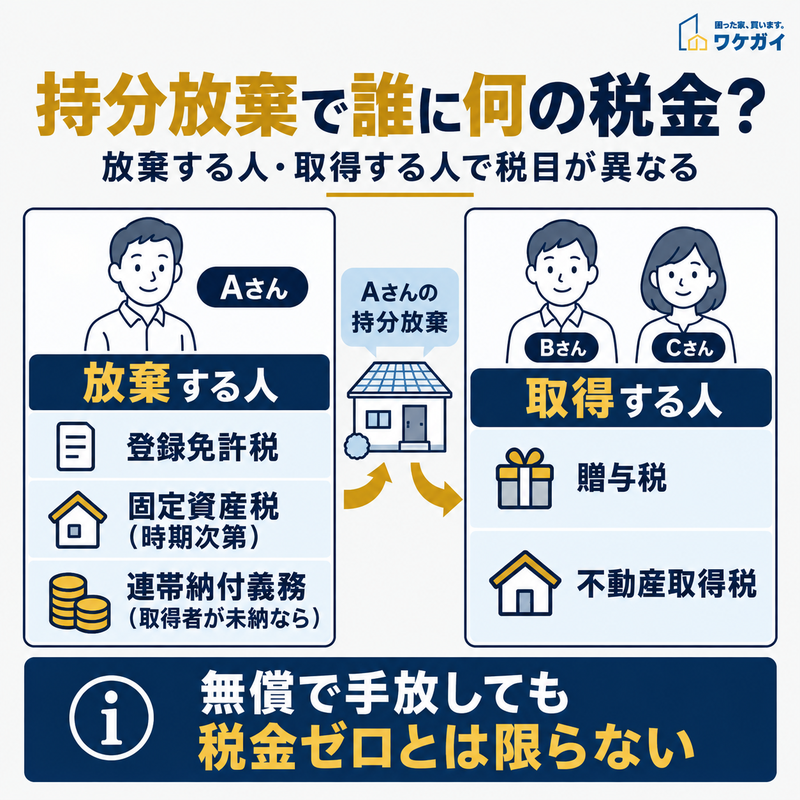
持分放棄で放棄する人にかかる登録免許税・固定資産税などと取得する人にかかる贈与税・不動産取得税を整理した図
共有持分を放棄する人に課される税金は、以下のとおりです。
- 登録免許税
- 固定資産税
それでは、各税金について解説します。
登録免許税(登記時に課税)
共有持分の放棄による権利変動を登記簿に反映する際には、持分移転登記に登録免許税がかかります。
持分放棄による所有権移転登記の税率は、原則として2%です。贈与税上「贈与として扱われるかどうか」によって2%になるのではなく、登録免許税では相続などに該当しない「その他の所有権移転」として2%の税率が適用されます。
課税標準は、原則として固定資産課税台帳に登録された不動産の価格です。共有持分だけを移転する場合は、不動産の価額に放棄する持分割合を掛けた金額を基礎に計算します。
主な所有権移転登記の税率は以下のとおりです。
| 相続人による相続の場合 相続人に対する遺贈 | 0.4% |
|---|---|
| 贈与・持分放棄などその他の所有権移転の場合 | 2% |
| 相続人以外に対する遺贈 | 2% |
| 離婚による財産分与の場合 | 2% |
(参考:国税庁「登録免許税の税額表」)
なお、持分放棄による登記は原則として放棄者と取得者による共同申請となります。登録免許税法上、共同で登記を受ける者は連帯して納税義務を負うため、放棄者も法律上の納税義務者となり得ます。実際にどちらが費用を負担するかは、当事者間で決めることができます。
関連記事:共有持分移転登記費用はいくらかかる?登記の際の注意点についても解説
固定資産税(年度内に放棄した場合)

固定資産税は、年度途中の放棄日ではなく原則として1月1日時点の名義人を基準に課税されます。
固定資産税の納税義務者は、原則として毎年1月1日時点で固定資産課税台帳に所有者として登録されている人です。
そのため、1月1日時点で放棄者が登記名義人であれば、その後に持分移転登記を行っても、その年度の固定資産税の納税義務者は途中で変更されません。反対に、年内に持分放棄の意思表示をしていても、翌年1月1日時点で登記名義が残っていれば、翌年度分についても放棄者側に課税される可能性があります。
売買では年度途中の固定資産税を当事者間で日割り精算することがありますが、これは地方税法上の納税義務を変更するものではありません。持分放棄でも、当事者間で費用負担を調整する場合は、法律上の納税義務者と実際の負担者を分けて考える必要があります。
関連記事:固定資産税を支払わない共有者がいる場合、どのように対処したらいい?
共有持分を放棄する際の注意点
共有持分を放棄する際には、合わせて以下の点にも留意が必要です。
- 売却の方が利益は残りやすい
- 分譲マンションでは敷地利用権の放棄も必要
以下より、個別に解説します。
売却の方が利益は残りやすい
共有持分の放棄は、無償で持分を手放す行為です。
そのため、放棄しても金銭的な対価は一切得られません。また、登記費用や税金の一部を放棄者が負担するケースもあるため、かえって持ち出しが発生する可能性すらあります。
これに対して、共有持分を売却すれば、少額であっても現金化することができます。特に、共有持分の買取を専門に扱う不動産業者に依頼すれば、以下のようなメリットがあります。
- 他の共有者に話を通さずに売却が進められる(※業者が交渉・調整を代行)
- 放棄と同様に持分から解放されるが、代金を受け取れる
- 権利関係の整理や登記も業者側でサポートしてもらえる場合が多い
つまり、手放すという目的は同じでも、「放棄」はゼロ円、「売却」は現金化という大きな違いがあるのです。「関わりたくないから放棄」と考えている方も、まずは専門業者に査定を依頼してみることで、より納得のいく判断ができる可能性があります。
放棄する前に売却額を確かめておきたいなら、まずは共有持分の簡易査定ができるので以下より試してください。

分譲マンションでは敷地利用権の放棄も必要
マンションのような区分所有建物では、1室(専有部分)だけでなく、建物の敷地部分についても共有持分が設定されています。これを「敷地利用権」と呼びます。
マンションの所有権は、以下の2つで成り立っています。
- 部屋(専有部分)の持分
- 敷地利用権(土地)の持分
原則として、専有部分と敷地利用権は分離して処分できません。そのため、分譲マンションの共有持分を放棄する場合も、専有部分だけを切り離して処分するのではなく、敷地利用権を含めて一体として扱う必要があります。
ただし、敷地権として登記されている一般的なマンションでは、「専有部分の放棄登記」と「土地持分の放棄登記」を必ず別々に行うという意味ではありません。登記の状態によって必要な申請内容が変わります。
昭和58年の区分所有法改正以前から存在するマンションなどでは、専有部分と敷地利用権の登記関係が現在の一般的なマンションと異なる場合があります。持分放棄を検討する際は、建物と土地の登記事項証明書を確認し、敷地権化されているかを把握しておくことが重要です。
共有持分でお困りなら「ワケガイ」にご相談ください!
当社(株式会社ネクスウィル)は、共有持分や再建築不可物件など「訳あり不動産」の買取に特化したサービス「ワケガイ」を提供しています。
「共有者との関係が悪化して話し合いが進まない」「持分を手放したいが売却先が見つからない」といったお悩みを抱える方に対し、ワケガイでは共有持分のみの単独売却にも対応しています。
全国対応・最短即日のスピード対応に加え、司法書士などの専門家と連携したサポート体制も整っており、登記手続きや税務対応を含めた一貫対応が可能です。
「放棄」する前に、現金化という選択肢を検討したい方も、まずは査定をご利用いただければと思います。まずはお気軽に無料査定をご活用ください。
持分放棄と贈与税についてよくある質問
持分放棄と贈与税についてよくある質問は、以下のとおりです。
- 共有持分を無償で贈与した場合、贈与税はかかりますか?
- 共有持分を放棄するにはいくらかかりますか?
- 相続放棄をしたら贈与税はかかりますか?
それでは、それぞれの質問とその回答を紹介します。
共有持分を無償で贈与した場合、贈与税はかかりますか?
共有持分を無償で贈与した場合、受け取った側が贈与税の対象になります。暦年課税では、その年に受けた贈与の合計額から基礎控除110万円を差し引き、残額があれば税率を適用して税額を計算します。土地は路線価方式または倍率方式、家屋は原則として固定資産税評価額を基礎に評価します。持分放棄と通常の贈与は民法上の手続きが異なるものの、持分放棄についても税務上は他の共有者が放棄持分を贈与により取得したものとして扱われます。
共有持分を放棄するにはいくらかかりますか?
費用は不動産の評価額や持分割合、司法書士への依頼の有無、他の共有者が登記に協力するかによって変わります。持分移転登記では、原則として「固定資産課税台帳の価格×放棄する持分割合×2%」の登録免許税がかかります。これに必要書類の取得費用や、司法書士へ依頼する場合の報酬などが加わります。相手方が登記に協力せず訴訟が必要になれば、弁護士費用なども別途必要です。また、持分を取得する共有者には贈与税や不動産取得税が発生する場合があります。放棄者側の費用だけでなく、取得者側の税負担まで含めて確認しておくことが重要です。
相続放棄をしたら贈与税はかかりますか?
相続放棄をしたこと自体を理由として、放棄した本人に贈与税が課されることはありません。相続税基本通達9-12でも、共有持分の放棄を贈与として扱う規定から「相続の放棄」は明確に除外されています。相続放棄をすると、その人は原則として初めから相続人ではなかったものとして扱われます。その結果、ほかの相続人が取得する財産が増えても、通常の共有持分放棄とは税務上の扱いが異なります。なお、相続放棄では特定の共有持分だけを選んで放棄することはできません。
まとめ
共有持分の放棄は、他の共有者の同意がなくても意思表示によって成立します。
ただし、持分の帰属変更は登記簿へ自動的に反映されないため、実務上は持分移転登記まで進めることが重要です。
税務上は、放棄された持分を他の共有者が贈与により取得したものとして扱います。取得した側では贈与税や不動産取得税、放棄した側では登録免許税や固定資産税の負担を確認する必要があります。さらに、取得者が贈与税を納付しない場合には、放棄者が一定の範囲で連帯納付責任を負うこともあります。
持分放棄は対価を受け取れない一方、税金や登記費用が発生する可能性があります。売却や贈与を含めた複数の方法を比較し、手元に残る金額や他の共有者への影響まで踏まえて処分方法を検討することが大切です。