更新日: 2026.8.31 | 公開日:

こんにちは。ワケガイ編集部です。
離婚をきっかけに住宅ローンの扱いで迷う人は少なくありません。家を売ってもローンが残ってしまったり、名義や返済の責任をどちらが負うのか決まらないまま時間だけが過ぎたりすると、生活の再建が難しくなるおそれがあります。
特に、住宅の評価よりローン残高が上回る「オーバーローン」状態で離婚すると、財産分与の進め方や家の処分方法、離婚後の返済負担の整理など、多くの判断に影響します。状況を正確に理解しておかないと、競売リスクや信用情報への影響といった問題に発展することもあります。
この記事では、オーバーローンが起きる仕組みに加え、返済が難しいときの具体的な対応策まで、具体的に解説します。


オーバーローンとは?
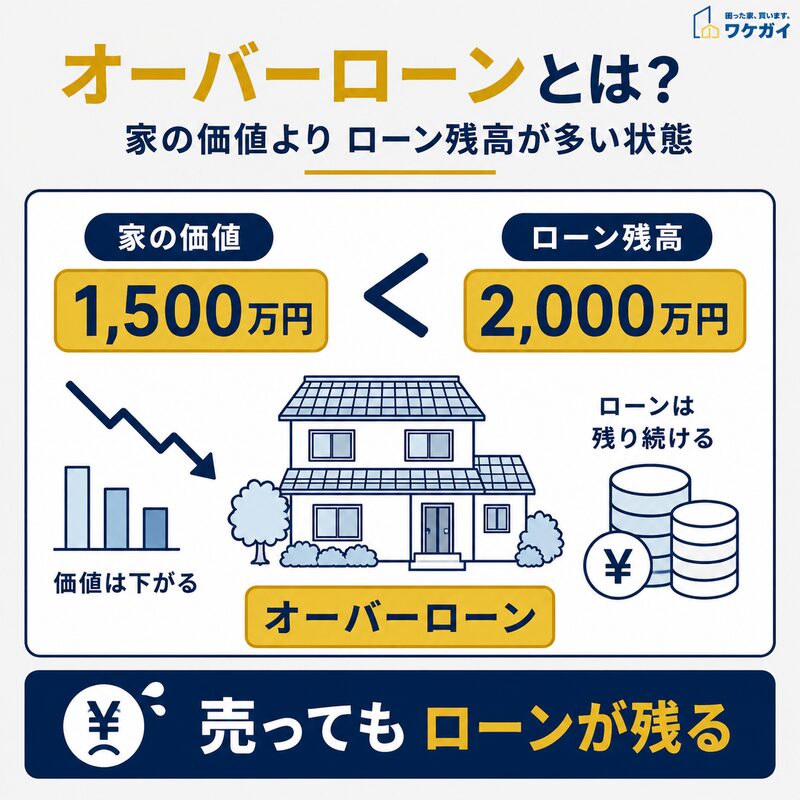
オーバーローンは、家の価値より住宅ローン残高が多く、売却してもローンが残る状態です。
住宅ローンが残っている家を売却しようとしたとき、家の売却価格よりローン残高のほうが大きくなる状態を「オーバーローン」と呼びます。
例えば、ローンが2,000万円残っているのに、売れる価格が1,500万円ほどしか見込めない場合が該当します。ローン残高と不動産の時価は必ずしも連動せず、築年数の経過、周辺相場の下落、物件の状態などによって時価がローン返済のペースを上回ることがあるためです。
離婚問題と結びつく際に厄介さが増すのは、「家を処分しようとしてもローンを完済できないため動きづらくなる」という点です。本来なら夫婦の財産は離婚時に精算できますが、オーバーローンの場合は“家を売って清算する”という一般的な方法が取りづらくなります。
さらに、ローンの名義や連帯保証の有無によって、誰がどのように返済していくのかという問題も表面化しやすく、離婚協議を複雑にします。
丸岡 智幸
代表取締役 / 株式会社ネクスウィル
オーバーローンとは、住宅ローンを借りて買ったマイホームの市場価格が購入時よりも下がってしまい、売却しても住宅ローンが残ってしまう状態になって
出典: 丸岡智幸『拝啓売りたいのに家が売れません』
アンダーローンとの違い
アンダーローンは、住宅の売却価格がローン残高を上回っている状態を指し、家を売却するとローンを完済できる上、手元に現金が残る可能性があります。
例えばローン残高が1,500万円で、売却査定が2,000万円であればアンダーローンになります。
両者の違いは、離婚時の家の扱いに直結します。アンダーローンであれば家を売却してローンを完済し、残金を夫婦間で分けることが可能です。一方、オーバーローンでは売っても借金が残るため、単純に売却して財産分与に回すことができません。
この“残債が残る構造”こそが離婚当事者を悩ませる大きな要因であり、売却・任意売却・返済継続のいずれを選ぶにしても整理すべきことが増えていきます。
ローンの残りがオーバーローンかどうか確認する方法
自宅がオーバーローンに該当するかどうかを知るには、まずローン残高と家の時価を照らし合わせる必要があります。
ローン残高は、毎年届く残高証明書や金融機関の会員ページで確認できます。
一方、家の時価は自分で判断するのが難しいため、不動産会社に査定を依頼する方法が一般的です。複数社に依頼しておくと、相場感がつかめます。
判断の流れはシンプルで、ローン残高から家の売却見込み価格を引き、その差額がプラスかマイナスかを確認します。マイナスであればオーバーローンです。注意したいのは、住宅ローンの返済ペースよりも物件の価値が下がるスピードのほうが早いケースが少なくない点です。
築年数が経過した家や需要の低いエリアでは、数年で大きく相場が落ち込む例もあり、気づかないうちにオーバーローンになっていることも珍しくありません。
オーバーローンは財産分与の対象にならない!
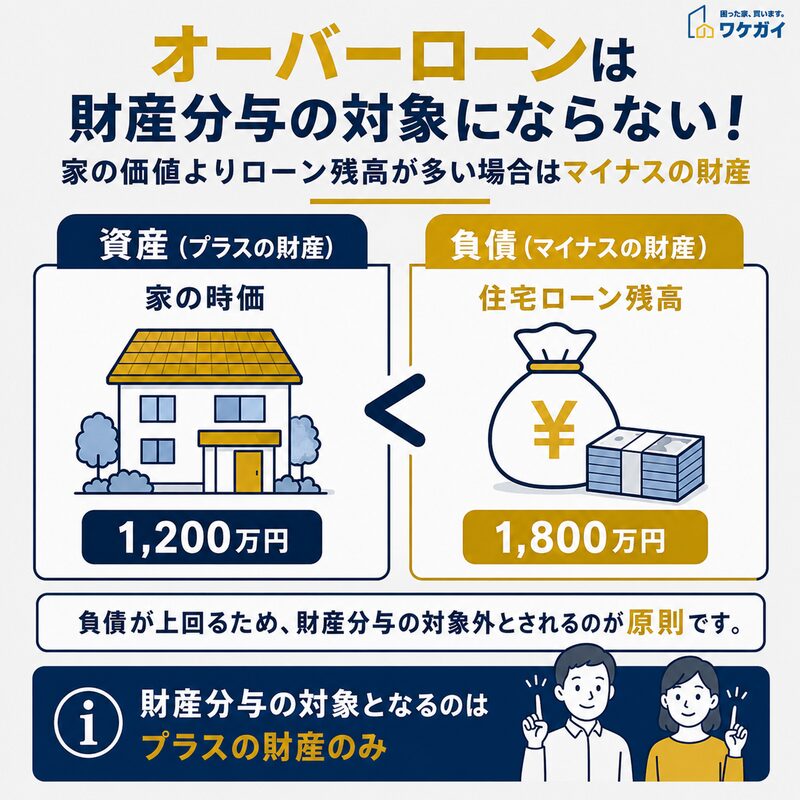
家の価値より住宅ローン残高が多いオーバーローンでは、負債が上回るため原則として財産分与の対象外として扱われます。
自宅が売却してもローンを完済できない状態にある場合、“資産”ではなく“負債”の側面が強まり、財産分与の対象とは見なされません。
ここからは、その理由と例外的な取り扱いについて整理していきます。
オーバーローンは「マイナスの財産」として扱われる
「売却しても赤字になる状況」がオーバーローンであり、裁判例や実務の扱いでも、こうした状態の不動産は財産分与の対象には含めない取り扱いが一般的です。
財産分与の趣旨は、夫婦で築いたプラスの財産を公平に分けるという考え方にあります。ところが、オーバーローンの住宅は分けるべきプラスの価値が存在せず、むしろローンだけが残るため、通常の財産分与の枠組みには当てはまりません。
売却しても手元にお金が残らないどころか、追加の支払いが必要になる以上、分与対象に含めても合理性がありません。こうした理由から、オーバーローン物件は“ゼロ評価”または“マイナス評価”と整理され、財産分与の計算に組み込まれないことが多いのです。
負債があるからといって必ずしも分与できないわけではない
オーバーローンだからといって、必ずしも財産分与の場面で何も決められないわけではありません。
実務では、夫婦間の合意によって「どちらが家に住み続けるのか」「誰がどの程度返済を負担するのか」「売却する場合の判断基準をどうするか」といった整理を行うケースもあります。
オーバーローン物件は財産分与の“対象外”であっても、夫婦間の話し合い次第で扱いを決めることは可能です。「清算的財産分与」という言い方をされることもありますが、これは単純に資産を分けるのではなく、今後の返済負担まで含めて精算しようとする考え方です。
例えば、今後の返済を名義人が一手に引き受ける代わりに、そのほかの財産の取り分を調整するような例が挙げられます。
離婚時にオーバーローンだった場合の家の扱いの選択肢
離婚時にオーバーローンだった場合の家の扱いの選択肢は、以下のとおりです。
- 選択肢①:名義人がそのまま住み続けてローンを支払う
- 選択肢②:家を売却して任意売却を行う
- 選択肢③:家を手放さず賃貸に出す
- 選択肢④:自己破産や個人再生などで債務整理を行う
それぞれ個別にみていきましょう。
選択肢①:名義人がそのまま住み続けてローンを支払う
離婚時にもっとも選ばれやすいのが、この「名義人が住み続ける」という選択肢です。
住宅ローンは契約者本人が返済し続けるものとして作られているため、金融機関にとっても扱いが変わらず、手続き面で最も無理がない方法といえます。
名義人自身が住み続けることで返済のモチベーションが維持されやすく、生活環境の大きな変化も避けられます。ただし、オーバーローンである以上、家の価値よりローン残高が大きい状態は続きます。売却して手放すという選択が現実的でないため、今後も長期的に返済を続ける必要があります。
夫婦間で「住む側が完全に支払うのか」「生活費や養育費とのバランスはどうするか」などを話し合い、公正証書などにまとめておくと後のトラブル防止につながります。
選択肢②:家を売却して任意売却を行う
離婚時にオーバーローンで住宅ローンを払えない場合、家を手放すなら任意売却が選択肢になります。
通常の売却では、売却代金と自己資金で住宅ローンを完済できなければ抵当権を抹消できず、売却を完了するのは困難です。
任意売却では、金融機関の同意を得たうえで住宅を売却し、売却代金を返済に充てます。売却後に残債が生じた場合は、金融機関と返済方法を調整していくことになります。返済を続ける見通しが立たず、自己資金で不足分も補えないなら、競売に進む前に任意売却を検討することが重要です。
売却条件の調整には時間がかかるため、滞納が深刻になる前から相談を進める必要があります。
選択肢③:家を手放さず賃貸に出す
家を手放したくない場合や、売却しても大きな赤字が出る場合、賃貸に出す選択肢があります。
賃貸にすれば家賃収入をローン返済に充てられ、オーバーローンの負担をある程度緩和できます。
現在の収入だけでは返済を維持できない状況でも、家賃が返済の一部をカバーしてくれるため、延滞を避けながらローンを維持する方法として考えられます。
ただし、家賃収入が必ず安定するとは限らず、空室期間や修繕費の発生によって支出が増えることもあります。さらに、賃貸用への転用を金融機関が認めているかどうかも確認が必要です。
選択肢④:自己破産や個人再生などで債務整理を行う
返済がどうにも立て直せない場合に検討されるのが、個人再生や自己破産といった法的な債務整理です。
個人再生では、ローンを含めた債務額を大幅に減額した上で分割返済する方法がとられ、一定条件を満たせば家を手放さずに再建する道が残されることもあります。一方、自己破産では債務の支払い義務そのものが免除されますが、住宅は手放すのが基本になります。
債務整理は生活再建のための最終的な手段に位置づけられます。とはいえ、返済不能の状態を抱えたまま放置するより、早めに現実的な道を選んだほうが精神的・経済的な負担は小さくなります。
離婚時にオーバーローンだった場合に発生するリスク
離婚時にオーバーローンだった場合に発生するリスクは、以下のとおりです。
- 返済を滞納すると競売にかけられるおそれがある
- 信用情報に傷がつき、再ローンが難しくなる
- 連帯保証・連帯債務のままでは相手の滞納の影響を受ける
- 名義を変えずに住み続けるとトラブルが生じやすい
それぞれ個別に解説します。
返済を滞納すると競売にかけられるおそれがある
離婚後にローン返済の負担が重くなり、支払いが遅れがちになると、滞納が続いた時点で金融機関から督促が始まります。
さらに状況が悪化すれば、金融機関は担保権を実行し、住宅を競売にかける手続きに進みます。
競売は通常の売却と異なり、価格が大幅に下がりやすいことが特徴で、家が売れてもローン残高に届かず、結局は「家を失い、借金だけが残る」という結果になりかねません。
競売に至る前には「任意売却」という選択肢がありますが、これはあくまで金融機関との調整が前提です。返済の遅れを放置すると、この任意売却のタイミングも逃しやすくなり、競売によって不利な形で処分されるリスクが高まります。
信用情報に傷がつき、再ローンが難しくなる
返済の遅延や滞納が続くと、「信用情報に傷がつく」状態になり、新たに住宅ローンを組むことはもちろん、車のローンやクレジットカードの審査にも影響が及びます。
延滞が一定期間継続した場合や、任意売却を行った場合も記録が残ることがあり、一般的には数年間は審査にとおりづらくなるとされています。
離婚後は新しい生活を立て直すために、引っ越しや車の買い替えを検討する機会も増えるものです。その際に信用情報の問題が足かせとなると、生活の選択肢が意図せず狭まってしまいます。
関連記事:他の共有者の持分が競売にかけられた場合の対処法は?未然に防ぐ方法はある?
連帯保証・連帯債務のままでは相手の滞納の影響を受ける
主債務者が返済できなくなれば、連帯保証人に請求が及ぶ可能性があります。
連帯債務では双方が契約上の返済義務を負い、ペアローンでもそれぞれが自分の契約したローンを返済する立場です。
夫婦間で「住み続ける側が払う」と決めても、金融機関との契約はそのまま残ります。離婚時にオーバーローンを払えない事態へ備えるなら、返済状況の確認方法や滞納時の対応まで決めておくことが重要です。
名義を変えずに住み続けるとトラブルが生じやすい
離婚後にどちらか一方が家に住み続ける場合、名義と居住者が一致しないことでさまざまな問題が起きやすくなります。
例えば、名義人ではない側が住む場合、住宅の修繕や売却の判断をどちらが行うのか曖昧になり、後の対立を招きやすくなります。固定資産税や修繕費の負担が不明確なまま住み続けると、義務の所在をめぐってトラブルに発展することもあり得ます。
さらに、名義人が返済を滞納してしまうと、住んでいる側が突然立ち退きを迫られる事態も考えられます。名義変更をしたくても、ローンが残っている間は金融機関の同意が不可欠であり、必ずしも希望どおりの形に整えられるとは限りません。
離婚時にオーバー分のローンを払えないときの対処手順
離婚時にオーバー分のローンを払えないときの対処手順は、以下のとおりです。
- STEP①:金融機関に相談し、返済条件の見直しを行う
- STEP②:任意売却を検討し、競売を避ける
- STEP③:債務整理で残債を法的に整理する(※任意売却が難しい場合)
次項より、詳しく解説します。
STEP①:金融機関に相談し、返済条件の見直しを行う
離婚時にオーバーローンで住宅ローンを払えない、または近いうちに返済が難しくなると分かった段階で、最初に金融機関へ相談しましょう。
滞納を始めてからではなく、支払いが厳しくなる前に事情を伝えることで、返済期間の延長など返済条件の見直しに応じてもらえる可能性があるためです。
ただし、条件変更が認められても住宅ローンの残高そのものがなくなるわけではありません。今後の収入で返済を続けられるかを確認し、難しい場合は任意売却や債務整理も併せて検討する必要があります。離婚後の収入と生活費を踏まえて返済継続が難しいと判断したら、滞納を放置せず早い段階で相談することが重要です。
STEP②:任意売却を検討し、競売を避ける
金融機関との調整だけでは返済の見通しが立たない場合、次の現実的な選択肢として任意売却が挙げられます。
任意売却とは、住宅ローンの返済が難しくなった場合に、金融機関の同意を得て抵当権を外し、不動産を売却する方法です。
競売に進んでしまうと売却価格が低くなりがちで、残債がさらに膨らむ傾向がありますが、任意売却であれば市場価格に近い金額で売れる可能性が残ります。
任意売却を選ぶ際には、金融機関と交渉を行うことになります。家の価格査定、売却条件、残債の扱いなどを丁寧に調整しながら進めるため、一定の時間が必要になります。ただし、競売開始の通知が届いてからでは間に合わない可能性があるため、早めの判断が求められます。
STEP③:債務整理で残債を法的に整理する(※任意売却が難しい場合)
任意売却をしても残債を払えない、または売却自体が難しく返済を立て直せない場合は、個人再生や自己破産などの債務整理を検討しましょう。
個人再生では、法律上の要件を満たせば住宅資金特別条項を利用し、自宅を残したまま生活再建を目指せる場合があり、住宅を残したい人にとって選択肢の一つです。
ただし、この制度を使っても住宅ローン自体が免除されるわけではなく、返済を続ける必要があります。一方、自己破産は免責が認められれば住宅ローンを含む多くの債務について返済責任を免れることができますが、自宅は原則として手放すことになります。
離婚時にオーバーローンを払えず返済の見通しが立たないなら、住まいを残したいかも含めて手続きを比較することが重要です。
離婚時にオーバーローンを払えなくても絶対にやってはいけないこと
離婚時にオーバーローンを払えなくても絶対にやってはいけないことは、以下のとおりです。
- 返済を滞納したまま放置する
- 金融機関からの連絡を無視する
- 元配偶者に返済を任せきりにする
- 自己判断で家を売却・譲渡しようとする
- 感情的に自己破産を選ぶ
次項より、詳しく解説します。
返済を滞納したまま放置する
返済が厳しくなったとき、最も避けたいのが「滞納を放置する」という選択です。
支払いが遅れると、まず銀行から電話や書面で督促が届きますが、その段階で対応を先延ばしにすると、延滞は積み重なり、やがて期限の利益を失う(=残債を一括請求される可能性が生じる)状況に進んでしまいます。さらに滞納が続けば担保権が実行され、最終的には競売手続きに入る流れが一般的です。
競売にかけられると、市場価格より低く売却されることが多く、残債が大きく膨らみます。本来であれば任意売却など、競売を避ける手段が取れた可能性があるのに、滞納を放置してしまったことでそのチャンスすら失われるケースも多々あります。
離婚に伴う生活変化で苦しい時期こそ、返済が難しい見通しになった段階で早く動くことが、将来の負担を抑える上で重要になります。
金融機関からの連絡を無視する
返済が滞りそうなときに精神的な負担が大きくなるのは当然ですが、金融機関からの連絡を無視する行為は避けるべきです。
督促の連絡は決して責めるためのものではなく、返済の状況を確認しながら、今後どのように対応すべきかを一緒に調整するためのものです。しかし、電話や書面を無視し続けると、金融機関側は「返済意思が薄い」と判断し、厳しい措置へ移行しやすくなります。
また、延滞が続くと信用情報機関に記録され、新しいローンやクレジットカードの作成が難しくなります。この信用情報の影響は数年間続くため、離婚後の生活再建に大きな支障をきたす可能性があります。
本来なら返済条件の見直しや任意売却など、金融機関と協議することで選べる手段がいくつもあったはずなのに、連絡を断ったことが原因で事態が悪化してしまうことも珍しくありません。
元配偶者に返済を任せきりにする
離婚後、住宅ローンを「相手が払うはずだから」と考え、任せきりにしてしまうケースは珍しくありません。しかし、連帯債務や連帯保証が残っている状態では、元配偶者の返済状況がそのまま自分の生活にも悪影響を及ぼします。
例えば、元配偶者が返済を遅らせれば、その時点で金融機関は連帯保証人へ請求を行えますし、連帯債務であれば「全額返済を求める」ことすら可能です。離婚によって夫婦関係は終わっても、ローン契約は別のルールに従って続くため、この点を見落とすと深刻なトラブルに発展します。
返済を放置した状態が続けば、信用情報にも影響が出ます。自分が支払っていないのに、元配偶者の遅延で自分の信用情報が傷つくという理不尽な状況すら起きかねません。
離婚協議書に「相手が返済を負担する」と記載したとしても、金融機関がそれを契約上の根拠として扱うわけではないため、債務関係を断ちたい場合は、債務者変更や借り換えなどの正式な手続きが不可欠です。
自己判断で家を売却・譲渡しようとする
家は金融機関が担保を設定している状態では、売却に金融機関の承諾が不可欠となり、勝手に手続きした場合は契約違反として扱われる可能性があります。
無断で売却や譲渡を行うと、金融機関は“期限の利益喪失”を通知し、残っているローンの一括返済を求める措置を取る場合があります。
オーバーローンの状態で一括返済を求められれば、状況はさらに悪化し、返済不能に追い込まれかねません。離婚で気持ちが揺れやすい時期ほど、勢いだけで動いてしまいやすいため、こうした強行は避けるようにしましょう。
感情的に自己破産を選ぶ
自己破産は最終手段として位置付けられており、選んだ瞬間に住宅を手放すだけでなく、生活の再構築に必要な選択肢も大きく変わります。
本来であれば、任意売却や個人再生といった段階的な解決策があり、負担を軽くしながら生活を立て直す道も残されています。
特に個人再生は、債務を大幅に圧縮しながら返済を続ける方法で、条件が合えば住宅を残せる可能性があることから、離婚後の住まいや子どもの環境を守りたい場合には、破産よりも柔軟に調整できる場面があります。こうした選択肢を検討する前に自己破産を決めてしまうと、後戻りができません。
オーバーローン状態で離婚する場合に踏まえておくべきポイント
オーバーローン状態で離婚する場合に踏まえておくべきポイントは、以下のとおりです。
- 財産分与では「家の資産価値」と「残債務」を切り分けて考える
- 金融機関の同意なしに名義変更はできない
- 協議書・公正証書で返済負担と住居利用を明確にしておく
それでは、各ポイントを見ていきましょう。
財産分与では「家の資産価値」と「残債務」を切り分けて考える
離婚時に家をどう扱うかを判断する際、まず整理したいのが「時価」と「ローン残高」を分けて考えるという視点です。
オーバーローンの場合、家の時価よりローン残高のほうが大きいため、家を売却しても利益は出ません。そのため、実務では“家自体は財産分与の対象外”として扱われやすく、プラスの財産として分ける性質を持ちません。
ただし、この判断は家の現時点での価値を正確に把握してこそ成立します。離婚時にやるべきなのは、複数の不動産会社に査定を依頼して相場をつかむことです。「資産としてプラスか」「負債がどの程度なのか」を明確にすることで、住み続けるべきか、任意売却を検討すべきか、あるいは返済負担をどちらが担うべきかといった判断につながります。
資産価値と残債務の切り分けは、離婚後の生活設計を考える上で欠かせない作業です。
金融機関の同意なしに名義変更はできない
住宅ローンが残っている間は、金融機関の承諾なしに名義変更や債務者変更を行うことはできません。
家の名義を変更するということは、同時にローンの契約内容を見直すことを意味し、金融機関にとっては「返済能力のある人に債務を持たせる」必要があるためです。
このため、たとえ夫婦が話し合って合意したとしても、金融機関が認めなければ名義変更は成立しません。債務者変更の審査は厳しいことが多く、収入要件を満たさなかったり、信用情報に懸念があると承認されないケースもあります。
離婚協議とは別の枠組みで進む話であるため、「合意すればできるはず」と誤解しないことが大切です。
協議書・公正証書で返済負担と住居利用を明確にしておく
オーバーローンの家をどのように扱うかについて夫婦で合意しても、その内容が曖昧なままでは後々のトラブルの原因になります。
例えば、「どちらが返済をするのか」「売却する時はどう判断するのか」「固定資産税や修繕費は誰が持つのか」といった点は、離婚後に争いになりやすい部分です。
口頭の約束だけでは解釈の違いが発生しやすく、数年後に問題が表面化することもあります。こうした事態を避けるためには、協議書や公正証書として文書化しておくことが効果的です。返済負担の分担、家に住み続ける場合の利用条件、売却時の判断基準などを書面に残すことで、お互いの認識を揃えられます。
特にオーバーローンは長期間返済が続くため、離婚後も貸主との関係が途切れません。後の予期せぬ負担を防ぐためにも、文書化しておくことが実務的な安心につながります。
「ワケガイ」なら離婚後の共有不動産も短期で買取可能!
当社(株式会社ネクスウィル)は、共有持分・再建築不可・空き家などの扱いが難しい不動産を専門に買い取るサービス「ワケガイ」を提供しています。
離婚に伴うオーバーローンを抱え、家を手放したくても通常の売却が難しいケースでは、任意売却や処分のタイミングで行き詰まることが必要です。
ワケガイでは、共有名義の物件や債務整理と絡む売却など、一般の仲介では対応が難しい状況でも、現状のまま買取できる仕組みを整えています。全国対応でスピード査定にも力を入れており、急ぎのご相談にも対応可能ですので、お気軽に無料査定をご活用ください。
FAQ:オーバーローン状態での離婚に関するよくある質問
オーバーローン状態での離婚に関するよくある質問は、以下のとおりです。
- 離婚時にオーバーローンの残債はどのように分けるのが適切?
- 離婚後にオーバーローンの家を売却する際の注意点は?
- 離婚時に住宅ローンを支払う義務者はどちらになる?
- 名義人でない側が支払いを続ける場合、法的なリスクはある?
- 財産分与を一括で払えない場合どうすればいい?
それでは、それぞれの質問とその回答を紹介します。
離婚時にオーバーローンの残債はどのように分けるのが適切?
オーバーローンの場合、家自体は財産分与の対象にならず、残債をどのように負担するかを夫婦間で話し合って決める形になります。一般的には、ローン契約者が返済を続け、他の財産で調整するケースが多いです。
連帯保証や連帯債務が残る場合は影響が大きいため、誰が返済し、どのタイミングで売却を検討するのかを明確にした上で文書化しておくと、離婚後のトラブルを避けやすくなります。
離婚後にオーバーローンの家を売却する際の注意点は?
家の時価が残債より低い場合は、通常の売却ではローンを完済できないため、金融機関の同意を得て進める任意売却が中心になります。任意売却には査定や調整の期間が必要で、競売が始まってしまうと対応が難しくなるため、早めに動くことが大切です。
離婚時に住宅ローンを支払う義務者はどちらになる?
離婚しても、住宅ローンの返済義務は夫婦で自動的に折半されるわけではなく、原則としてローン契約上の債務者が負います。一方の単独債務であれば、その契約者が返済を続け、連帯債務であれば双方が契約に基づく返済義務を負います。ペアローンでは、それぞれが自分名義で契約したローンの債務者です。夫婦間で「家に住み続ける側が払う」と取り決めても、その合意だけで金融機関との契約上の債務者が変わるわけではありません。
名義人でない側が支払いを続ける場合、法的なリスクはある?
名義人でない側が返済を続ける場合、実際の支払いと法的な立場にズレが生じやすい点がリスクになります。名義変更には金融機関の承認が必要で、承認が得られない限り、返済していても住宅の所有権は移りません。
財産分与を一括で払えない場合どうすればいい?
一括での支払いが難しい場合は、分割払いとする方法が一般的です。その際は支払期日や金額、遅れた場合の取り扱いを離婚協議書に明記し、公正証書にしておくと未払い時に強制執行がしやすくなります。現金以外に、不動産や車などの現物で分与する、あるいは住宅ローンの負担を引き受ける代わりに分与額を減らすといった調整も考えられます。なお、オーバーローンの不動産は資産価値がマイナスと評価されることもあり、分与額の算定に影響します。
まとめ
離婚とオーバーローンが重なると、家の処分・名義・返済負担のいずれも判断が難しくなります。
特に、滞納の放置や金融機関との連絡断絶は選択肢を大きく狭める行動であり、競売や信用情報の悪化など深刻な影響を及ぼすことがあるため避けなければなりません。
まずは現在のローン残高と家の時価を把握し、返済が厳しいと感じた段階で早めに金融機関へ相談するようにしましょう。
その上で、任意売却・賃貸活用・債務整理など、現実的な選択肢を順番に検討していくことが大切です。離婚後の生活を安定させるためにも、感情に任せず、必要な手続きを段階的に整理して進めていきましょう。