お電話
 無料査定

 更新日: 2026.10.30 | 公開日:
離婚時の共有名義不動産では、売却して現金を分ける方法や、一方が共有持分を取得して単独名義にする方法があります。ただし、住宅ローンが残っている場合は、金融機関との調整が必要になることも少なくありません。
共有名義のまま放置すると、売却や活用が難しくなるほか、将来の相続によって権利関係が複雑になるおそれがあります。財産分与の申立てには期限もあるため、早めの対応が重要です。
本記事では、離婚時の共有名義不動産について、財産分与の基本ルール・具体的な方法・住宅ローンや税金の注意点を解説します。


「共有持分の窓口」運営のワケガイ編集部について

共有持分の窓口のコラムは、共有持分・共有不動産にお悩みの方が、売却・処分・離婚・ペアローン・トラブル対応の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが、共有持分、空き家、再建築不可物件などの訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
共有持分の窓口の詳細はこちら離婚時の財産分与とは
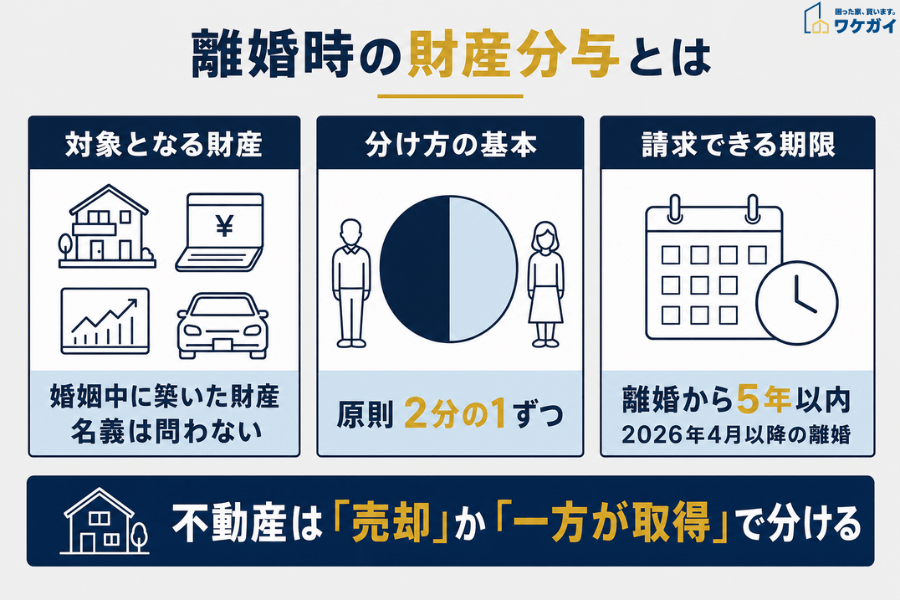
離婚時の財産分与とは、夫婦が婚姻生活中に協力して築いた財産を、離婚に伴って分け合う制度です。
預貯金や株式だけでなく、夫婦で購入した住宅なども対象となるため、共有名義の不動産をどう分けるかが重要になります。
財産分与の対象となる共有財産
財産分与の対象となるのは、原則として婚姻中に夫婦が協力して取得・維持した財産です。
具体的には以下が該当します。
- 不動産
- 預貯金
- 株式
- 自動車 など
これらは名義にかかわらず判断されるため、夫の単独名義で購入した住宅でも、夫婦の協力によって取得したものであれば財産分与の対象となります。
一方、結婚前から所有していた財産や、相続・贈与によって個人的に取得した財産は、原則として対象外です。ただし、婚姻中の夫婦の協力によって財産の価値が維持・増加した場合などは、その貢献が考慮されることもあります。
共有名義の不動産も登記上の持分割合だけでなく、取得の経緯や夫婦それぞれの貢献を踏まえて分与方法を決めます。
財産分与の基本ルール「2分の1の原則」
財産分与では、夫婦が協力して築いた財産を原則として2分の1ずつ分けるのが基本です。
収入の多い・少ないにかかわらず家事や育児による貢献も評価されるので、一方が専業主婦・主夫であっても原則として半分の財産を受け取れます。
ただし、夫婦の貢献度に明らかな差がある場合などは、分配割合が変わることもあります。
なお、共有名義の不動産については、主に次の方法で財産分与を行います。
- 売却して現金で分ける: 売却代金から住宅ローンの返済額や諸費用を差し引き、残額を分配する
- どちらか一方が所有する: 一方が不動産を取得し、もう一方に代償金を支払うなどして調整する
不動産の登記上の持分を必ず半分ずつに変更する必要はありません。
夫婦間で話し合い、それぞれの希望や住宅ローンの状況を踏まえて分与方法を決めましょう。
財産分与を請求できる期限
財産分与について夫婦間で合意できない場合は、家庭裁判所に調停や審判を申し立てることができます。
ただし、2026年4月1日施行の改正民法により、財産分与を請求できる期間が離婚後2年から5年に延長されました。
適用される期限は、離婚した日によって異なります。
| 離婚した日 | 家庭裁判所に申立てができる期間 |
|---|---|
| 2026年3月31日以前 | 離婚から2年 |
| 2026年4月1日以降 | 離婚から5年 |
(参考:法務省「民法等の一部を改正する法律について」)
期限を過ぎると、家庭裁判所に財産分与を申し立てることはできません。ただし、当事者同士が合意して財産を分けることまで禁止されるわけではありません。
時間が経つほど財産の状況を把握しにくくなるため、離婚前後の早い段階から話し合いを進めることが大切です。
離婚時に共有名義不動産を放置するリスク
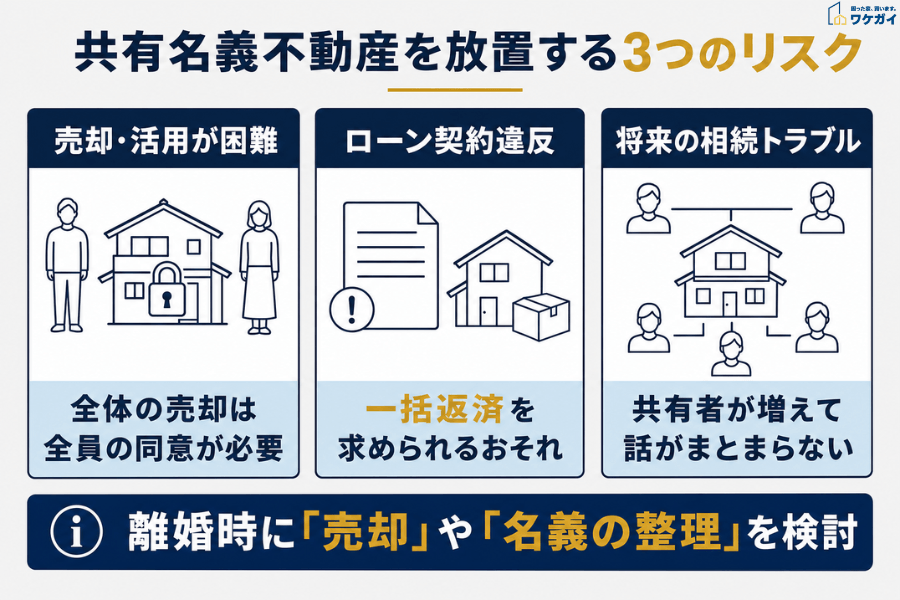
離婚後も不動産を共有名義のままにしておくと、売却や住宅ローン、相続などで問題が生じるおそれがあります。
ここでは、共有名義の不動産を放置する3つのリスクについて解説します。
売却や活用に制限がかかる
共有名義の不動産は、元配偶者の同意が得られないと、売却や活用が難しくなる場合があります。
不動産全体を売却するには、原則として共有者全員の同意が必要です。自分の共有持分だけなら単独で売却できますが、買主が限られるため、売却価格が低くなる傾向があります。
また、大規模な改築には原則として共有者全員の同意が必要です。一方、通常の管理行為や一定期間内の賃貸借は、持分の過半数で決定できる場合があります。
離婚後に元配偶者と連絡が取れなくなったり、意見が対立したりすると、不動産の処分や活用が進まなくなるおそれがあります。
住宅ローンの契約違反となりかねない
住宅ローンが残っている場合、離婚後の居住状況や名義変更によっては、契約違反となる可能性があります。
住宅ローンは、原則として契約者本人やその家族が住むことを前提としています。そのため、離婚によって契約者が転居したり、金融機関の承諾なく不動産の名義を変更したりすると、契約条件に抵触する場合があります。
契約違反が認められると、ローン残債の一括返済を求められるおそれもあります。
また、離婚しても住宅ローンの返済義務が自動的になくなるわけではありません。離婚後の住まい方や返済方法について、事前に金融機関へ相談することが大切です。
将来の相続トラブルにつながる
共有名義を放置すると、元配偶者が亡くなった際に、新たな相続トラブルが生じるおそれがあります。
元配偶者の共有持分は、その相続人に引き継がれます。その結果、元配偶者の子どもや再婚相手などと、不動産を共有することになる場合があります。
共有者が増えるほど意見をまとめるのが難しくなり、売却や管理をめぐって対立する可能性も高まります。
こうしたトラブルを防ぐためにも、離婚時に不動産の売却や名義の整理を検討しておくことが重要です。
共有名義不動産の財産分与の方法
離婚時に共有名義の不動産を財産分与する方法は、主に以下の3つです。
- ①:不動産を売却して現金で分配する
- ②:どちらかの単独名義にして居住を継続する
- ③:共有持分のみを買取業者に売却する
①:不動産を売却して現金で分配する
不動産全体を売却し、得られた現金を夫婦で分配する方法です。双方とも住み続ける予定がない場合に適しています。
売却代金から住宅ローンの残債や諸費用を差し引き、残った金額を分配するため、財産関係を整理しやすい点がメリットです。また、離婚後に不動産の管理をめぐってトラブルになるリスクも避けられます。
ただし、希望する価格で売却できるとは限りません。特に、住宅ローンの残債が売却価格を上回る「オーバーローン」の場合は、不足分を自己資金で補うか、金融機関と対応を相談する必要があります。
②:どちらかの単独名義にして居住を継続する
夫婦の一方が相手の共有持分を取得し、単独名義に変更する方法です。離婚後も同じ家に住み続けられるため、子どもの生活環境を維持したい場合などに適しています。
ただし、持分を取得する側は、相手に相応の金銭を支払うなど、財産分与の内容を調整する必要があります。
住宅ローンが残っている場合、不動産の名義変更だけでは返済義務は移りません。金融機関の承諾やローンの借り換えが必要になる場合があるため、事前の確認が重要です。
③:共有持分のみを買取業者に売却する
自分の共有持分だけを専門の買取業者に売却する方法です。元配偶者との話し合いが難しい場合や、早期に不動産の共有関係を解消したい場合に適しています。
共有持分は、他の共有者の同意を得ずに売却可能です。そのため、不動産全体の売却について合意できなくても、自分の持分だけを現金化できることがあります。
ただし、共有持分は利用や処分に制約があるため、不動産全体を売却する場合よりも価格が低くなる傾向です。
住宅ローンが残っている場合は、持分を売却しても返済義務がなくなるわけではないため、事前に契約内容を確認する必要があります。
自分の持分だけでいくらになるか知りたいなら、まずは共有持分の簡易査定ができるので以下より試してください。

財産分与の具体的な流れ
離婚時の財産分与は、以下の3つのステップで進めます。
- 財産目録の作成
- 住宅ローンがある場合の金融機関との交渉
- 分割方法の協議と離婚協議書の作成
1.財産目録の作成
まずは、夫婦が婚姻中に協力してつくった財産を洗い出し、財産目録を作成します。
財産目録には以下のものを記載します
- 不動産
- 預貯金
- 有価証券
- 自動車
- 住宅ローン など
不動産については、不動産会社に査定を依頼して評価額を把握しましょう。預貯金などは、原則として別居時を基準に財産分与の対象を確認します。ただし、不動産や有価証券の評価時点は、個別の事情によって異なります。
また、結婚前から所有していた財産や、相続・贈与によって取得した財産は、原則として財産分与の対象外です。取得時期や資金源も確認し、対象となる財産を明確にしておきましょう。
2.住宅ローンがある場合の金融機関との交渉
不動産に住宅ローンが残っている場合は、借入残高や契約内容を確認し、必要に応じて金融機関と交渉します。
離婚しても住宅ローンの返済義務は自動的になくなりません。また、夫婦の一方が不動産を引き継ぐ場合、ローンの債務者変更や借り換えが必要になることがあります。
ただし、金融機関の審査によっては、債務者の変更が認められない場合もあります。
離婚後の居住者や返済方法を整理し、早めに金融機関へ相談することが重要です。
3.分割方法の協議と離婚協議書の作成
財産と住宅ローンの状況を確認したら、具体的な分割方法を夫婦で話し合い、合意内容を離婚協議書にまとめます。
不動産については売却して現金を分けるのか、一方が取得するのか下記の項目を明確にしておきましょう。
- 不動産の分割方法や分配割合
- 名義変更の期限と費用負担
- 住宅ローンの返済方法や負担者
離婚協議書には、必要に応じて養育費や慰謝料などの取り決めも記載します。
なお、金銭の支払いを伴う場合は、一定の条件を満たせば強制執行が可能となる公正証書の作成も検討しましょう。
共有持分の財産分与における特殊なケースでの対処法
共有名義不動産の財産分与では、持分割合の違いや第三者への譲渡によって、手続きが複雑になる場合があります。
| ケース | 主な対処法 |
|---|---|
| 共有持分の割合が不均等な場合 | 他の財産で差額を調整する、または不動産を売却して現金を分配する |
| 離婚前に共有持分を第三者に譲渡した場合 | 売却代金や譲渡の経緯を確認し、必要に応じて法的手段を検討する |
共有持分の割合が不均等な場合
夫婦の共有持分割合が異なっていても、財産分与をその割合どおりに行う必要はありません。
財産分与では、夫婦が婚姻中に協力して築いた財産を、原則として2分の1ずつ分ける考え方が基本となります。
例えば、夫の持分が70%、妻が30%でも、必ずしもその割合で分配するわけではありません。ただし、結婚前の預貯金や相続財産を購入資金に充てている場合は、その分を考慮する必要があります。
具体的な分与方法としては、預貯金や有価証券などの他の財産で差額を調整する方法があります。また、不動産を売却し、財産分与の対象額や分配割合を整理したうえで現金を分けることも可能です。
離婚前に共有持分を第三者に譲渡した場合
離婚前に一方が共有持分を第三者へ譲渡した場合、財産分与の対象や金額をめぐってトラブルになるおそれがあります。
共有持分は、原則として他の共有者の同意を得ずに売却可能です。そのため、相手が知らない間に第三者へ譲渡してしまうことも考えられます。
この場合、売却代金や譲渡の経緯を確認し、他の財産も含めて分与方法を検討することが必要です。
財産分与を免れる目的で不当に譲渡された場合は、詐害行為取消権などの法的手段をとれる可能性があります。ただし、譲渡の取り消しには厳しい要件があり、必ず認められるわけではありません。
第三者への譲渡が判明した場合は、早めに弁護士へ相談し対応を検討しましょう。
相手方の共有持分が欲しい場合の対処方法とは?
離婚後に不動産を単独所有したい場合は、相手方の共有持分を取得する必要があります。主な方法は以下の3つです。
- 金銭による買取りの提案と交渉
- 他の財産との交換による取得
- 段階的な持分譲渡の提案
金銭による買取りの提案と交渉
相手方の共有持分を現金で買い取る方法です。買取価格や支払い条件について合意できれば、共有関係を解消できます。
まずは不動産会社に査定を依頼し、不動産の評価額や住宅ローンの残債を確認します。そのうえで、財産分与の内容も考慮しながら、買取金額を交渉しましょう。
ただし、持分の取得にはまとまった資金が必要です。住宅ローンが残っている場合は、金融機関への相談や借り換えが必要になることもあります。
他の財産との交換による取得
預貯金や有価証券など、他の財産を相手方に多く分配する代わりに、共有持分を取得する方法です。
例えば、夫婦の共有財産に不動産と預貯金がある場合、一方が不動産を取得し、もう一方が預貯金を多く受け取ることで調整できます。
まとまった現金を新たに用意する必要がない点がメリットですが、双方が納得できるようそれぞれの財産を適正に評価することが重要です。
また、不動産の移転に伴って税金が発生する場合もあるため、必要に応じて税理士などに相談しましょう。
段階的な持分譲渡の提案
相手方の共有持分を、一度に取得せず段階的に譲り受ける方法です。まとまった買取資金を用意できない場合に検討できます。
例えば、数年間にわたって持分の一部を少しずつ買い取り、最終的に単独名義にする方法が考えられます。
ただし、持分の移転ごとに登記手続きや費用が発生するほか、取得が完了するまで共有関係が続きます。
そのため、譲渡の時期や金額、支払いが滞った場合の対応などを事前に書面で取り決めることが重要です。また、住宅ローンが残っている場合は、持分を変更できるか金融機関に確認する必要があります。
離婚の財産分与に関するよくある質問
離婚した場合、財産分与はどうなる?
離婚時の財産分与では、婚姻中に夫婦で協力して築いた財産を、原則として2分の1ずつ分けます。共有名義の不動産も対象となりますが、個別の事情によって分配割合が変わる場合もあります。話し合いで合意できない場合は、家庭裁判所の調停などを利用できます。
離婚後、家の名義を変更するにはどうすればいい?
離婚後に家の名義を変更するには、財産分与の内容に基づき、法務局で所有権移転登記を行います。手続きには必要書類の準備や登録免許税の支払いが必要です。また、住宅ローンが残っている場合は、金融機関の承諾が必要になることもあります。手続きに不安がある場合は、司法書士などの専門家に相談しましょう。
共有名義で住宅ローンが残っている場合はどうすればいい?
住宅ローンが残っている場合は、売却してローンを完済するか、一方が住み続けて返済を継続する方法などが考えられます。ただし、離婚しても連帯債務や連帯保証などの返済義務は自動的になくなりません。 契約内容やローン残高を確認し、金融機関と相談しながら対応を決めましょう。
財産分与を相手が払ってくれない場合はどうすればいい?
財産分与の支払いに応じてもらえない場合は、まず書面などで支払いを求めましょう。財産分与の内容が決まっていない場合は、家庭裁判所の調停や審判を利用できます。また、調停調書や強制執行認諾文言付きの公正証書などがあれば、財産の差し押さえを検討できる場合もあります。なお、2026年4月1日以降に離婚した場合、家庭裁判所への財産分与の申立期限は原則5年です。それ以前の離婚については2年となるため、早めに対応しましょう。
親から相続した財産は夫婦の共有財産になる?
親から相続した財産は、原則として「特有財産」に該当し、財産分与の対象にはなりません。ただし、相続した財産を夫婦の共有財産と混在させた場合などは、取り扱いが複雑になることがあります。財産の取得経緯や使い道を確認し、判断が難しい場合は弁護士などに相談しましょう。
まとめ
離婚時に共有名義の不動産を放置すると、売却や住宅ローンの返済、将来の相続などでトラブルが生じるおそれがあります。
そのため、不動産を売却して現金を分配するか、一方が共有持分を取得するかなど、離婚時に適切な方法を検討することが重要です。
ただし、財産分与には住宅ローンや税金などの問題も関わります。夫婦間での解決が難しい場合は、弁護士や税理士、不動産の専門家に相談しながら進めましょう。