更新日: 2026.9.22 | 公開日:
共有不動産とは、複数の人が同一の不動産に対して所有権を持つ形態のことです。
相続や夫婦での住宅購入など、さまざまな状況で共有不動産が生じる可能性があります。共有名義の不動産を所有している方は、賃貸収入の分配や管理方法についてお悩みではないでしょうか。
共有者間で適切な取り決めをしないと、賃料の独占や管理費用の負担をめぐる対立など、深刻なトラブルに発展するリスクがあります。そのため、共有不動産の基本的な概念や管理運営のポイントについて知っておくことが必須といえます。
本記事では、共有不動産の定義や特徴、賃貸収入の分配ルール、トラブル防止のための対策、税務上の注意点などを詳しく解説します。
共有不動産とは?基本的な概念を理解しよう
共有不動産とは、複数の人が同一の不動産に対して所有権を持つ形態を指します。
法律上、各共有者は持分に応じた権利を有し、不動産全体を使用・収益する権利を持ちます。例えば、Aさんが1/2、Bさんが1/2の持分を持つ場合、両者は平等に不動産を利用できます。しかし、共有不動産の売却や大規模な変更には、原則として全共有者の同意が必要となります。これは、各共有者の権利を保護するためです。
また、共有不動産の管理については、共有持分の過半数で決定できる事項と、全員の同意が必要な事項があり、その区別を理解することが重要です。
共有不動産が生じるケース
共有不動産は、さまざまな状況で発生します。最も一般的なのは相続によるケースです。
例えば、親が所有していた家屋を子ども複数人で相続する場合、その不動産は共有状態となります。夫婦で住宅ローンを組んで購入した家も、法律上は共有不動産となることがあります。
なお、事業用不動産では、複数の企業が共同で土地や建物を購入する際に共有形態を取るケースも存在します。さらに、隣接する土地所有者同士が協力して一つの建物を建てる場合も、その建物は共有不動産となります。
このように、共有不動産は日常生活や事業活動の中で、意図的に作られることもあれば、状況によって自然と生じることもあるのです。
共有不動産のメリットとデメリット
共有不動産のメリットは、不動産の取得費や管理にかかる費用を複数人で負担できる点です。
民法では、共有物に関する管理費用やその他の負担について、各共有者が持分に応じて負担すると定められています。そのため、高額な不動産でも、単独で所有する場合と比べて一人あたりの負担を抑えられることがあります。
一方、共有状態では、不動産の管理や処分について他の共有者との調整が必要になる場面があります。
共有物の管理に関する事項は持分価格の過半数で決められますが、形状や効用を著しく変える変更には、原則として他の共有者全員の同意が必要です。
また、共有不動産全体を売却する場合は全共有者の同意が必要になる一方、自分の共有持分だけであれば、他の共有者の同意を得ずに売却できます。何を決めるのかによって必要な同意の範囲が異なるため、管理や処分を進める際は行為の内容を確認することが大切です。
共有不動産の賃貸収入分配の基本ルール
共有不動産から得られる賃貸収入の分配は、しばしば共有者間のトラブルの原因となります。
適切な分配を行うためには、法律上の原則や賃貸収入の性質を理解し、具体的な分配方法を明確にしておく必要があります。ここでは、賃貸収入分配に関する重要なポイントを解説します。
法律上の原則-持分に応じた分配
共有不動産から生じる賃料は、原則として各共有者の持分に応じて帰属します。
例えば、AさんとBさんが1/2ずつ共有している不動産から月10万円の賃料が生じた場合、それぞれ5万円ずつの賃料収入が帰属する形です。
管理業務を特定の共有者が担当している場合は、賃料そのものの帰属と、管理業務に対する報酬を区別して取り決めておくと、収支の関係を明確にできます。
税務上も、資産から生じる収益は、その収益を受ける権利を実質的に有する人に帰属するのが原則です。そのため、家賃の振込先を代表者一人の口座にまとめても、それだけで他の共有者に帰属する不動産所得まで代表者一人の所得になるわけではありません。
賃貸収入の性質-法定果実としての位置づけ
不動産の賃料は、民法上の「法定果実」に該当します。
法定果実とは、物の使用の対価として受け取る金銭などを指します。
民法では、法定果実は収取する権利が存続する期間に応じて、日割りで取得すると定められています。共有不動産であれば、各共有者は自分の持分に応じて賃料を受け取る権利を持つことになります。
なお、民法上の賃料の帰属と、所得税で収入を計上する時期は同じ考え方ではありません。所得税では、契約で支払日が定められている家賃について、原則としてその支払日に収入を計上します。権利関係と税務処理を混同せずに管理することが大切です。
分配の具体的な方法と計算例
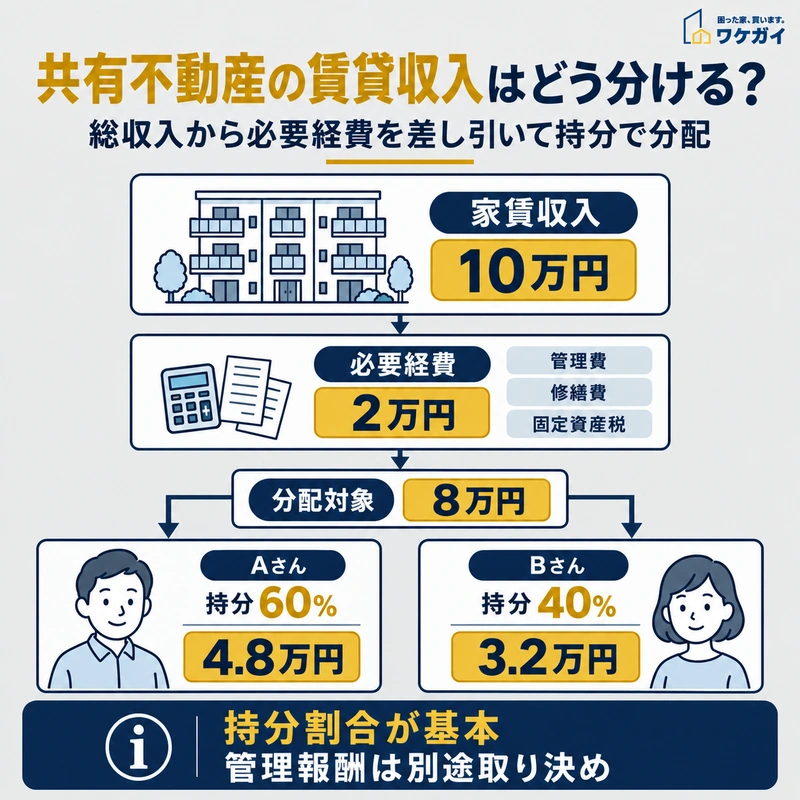
共有不動産の賃貸収入は、必要経費を差し引いた金額を持分割合に応じて分配します。
共有不動産の賃貸収入分配を具体的に行う際は、まずは総賃料収入から必要経費(管理費、修繕費、固定資産税など)を差し引いて、純利益を算出します。
次に、この純利益を各共有者の持分比率に応じて分配します。
例えば、月額賃料が10万円の物件を、AさんとBさんが6対4の割合で共有している場合を考えてみましょう。月々の経費が2万円だとすると、純利益は8万円となります。この8万円を持分比率で分けると、Aさんは4.8万円(8万円×0.6)、Bさんは3.2万円(8万円×0.4)となります。
ただし、実際の運用では、修繕積立金の設定や、管理を担当する共有者への報酬など、さまざまな要素を考慮する必要があります。
これらの細かい取り決めは、共有者間で十分に話し合い、合意形成を図る必要があります。また、定期的に収支報告を行い、透明性を確保することで、トラブルを未然に防げるでしょう。
賃貸収入分配をめぐるトラブルとその対処法
賃貸収入分配をめぐるトラブルとその対処法は、以下のとおりです。
- トラブル例①:共有者の一人が賃料を独占している
- トラブル例②:賃料額が不明で適切な分配ができない
- トラブル例③:管理費用の負担をめぐって対立が生じている
- トラブル例④:賃貸契約の締結に同意しない共有者がいる
次項より、個別にみていきましょう。
トラブル例①:共有者の一人が賃料を独占している
共有不動産の賃貸収入を1人の共有者が独占すると、深刻なトラブルの原因となります。
これは、他の共有者の権利を侵害する行為であり、法的には「不当利得」に該当します。対処法としては、まず話し合いを通じて状況の改善を求めることが重要です。
しかし、話し合いで解決しない場合は、法的手段を検討する必要があります。具体的には、不当利得返還請求訴訟を起こすことで、独占されていた賃料の返還を求めることができます。
また、今後の賃料管理について明確な取り決めを行い、第三者機関を介した管理方法を導入するなど、再発防止策を講じることが重要です。このような状況を未然に防ぐためにも、共有者間で賃料の管理・分配方法について事前に明確な合意を形成し、書面化しておくことが賢明です。
トラブル例②:賃料額が不明で適切な分配ができない
賃料額が不明な状況は、共有者間の信頼関係を損なう大きな要因となります。この問題に対処するためには、まず情報開示を求めることが重要です。
具体的には、「賃貸借契約書の開示」「銀行口座の入出金記録の提示」を要求します。
しかし、他の共有者が非協力的な場合は、法的手段を検討する必要があります。例えば、共有物分割請求訴訟を起こし、その過程で裁判所を通じて情報開示を求めることができます。
また、第三者である不動産管理会社に管理を委託し、透明性を確保する方法も有効です。長期的な解決策としては、定期的な収支報告の仕組みを構築し、全共有者がアクセスできる情報共有システムを導入するなど、透明性を高める取り組みが重要です。これにより、不信感の解消と適切な分配の実現が期待できます。
トラブル例③:管理費用の負担をめぐって対立が生じている
管理費用の負担に関する対立は、共有不動産の円滑な運営を阻害する要因となります。
この問題の根本には、費用の必要性や金額の妥当性に対する認識の違いがあります。
解決策としては、まず客観的な基準に基づいた費用の算定が重要です。例えば、複数の業者から見積もりを取り、最も合理的な選択をするプロセスを共有者間で共有することが有効です。
また、長期的な修繕計画を策定し、計画的な積立金の設定を行うことで、突発的な高額負担を避けることができます。さらに、専門家(不動産管理士や建築士など)の意見を取り入れて、客観性を高めることも有効です。
対立が解消されない場合は、調停や専門家による仲裁を活用するのも一案。最終的には、これらの取り決めを書面化し、全共有者の合意を得ることが重要です。
トラブル例④:賃貸契約の締結に同意しない共有者がいる
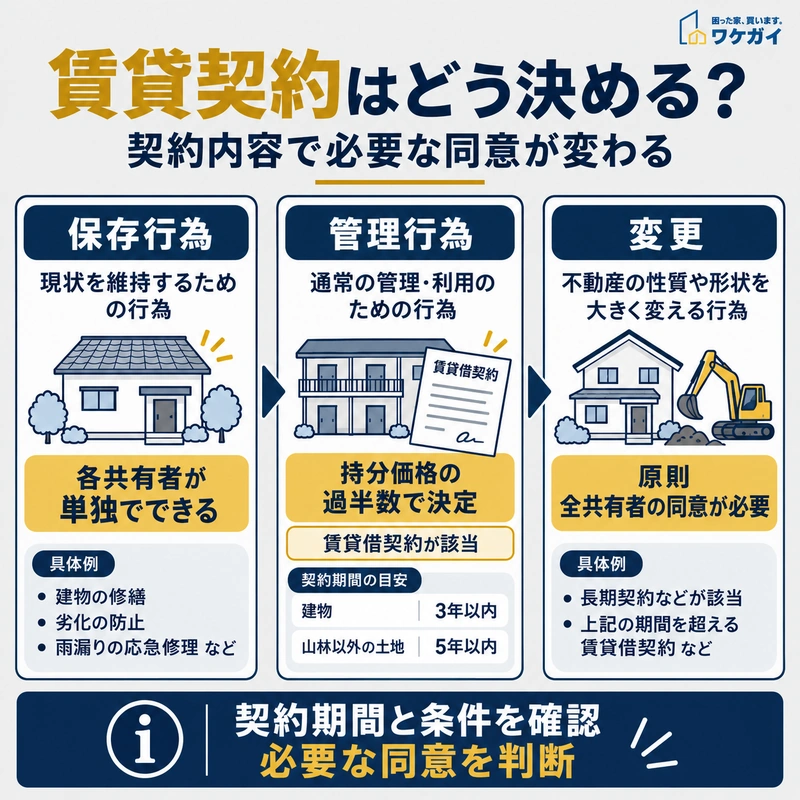
賃貸借契約に必要な同意は、契約期間や行為の内容によって異なります。
共有不動産を賃貸に出す場合、契約内容によって必要となる共有者の同意が異なります。
民法では、共有物の管理に関する事項を持分価格の過半数で決めることができます。
さらに、山林以外の土地は5年以内、建物は3年以内など、民法が定める期間を超えない賃借権等の設定についても、持分価格の過半数による決定が可能です。これらの期間を超える契約は管理行為に当然に含まれるわけではなく、契約内容によっては共有物の変更として全共有者の同意が必要になります。
共有者が明確に反対している場合に、裁判所が単純にその反対を除外して多数決へ切り替えられるわけでもありません。裁判所を利用して他の共有者以外の共有者だけで管理事項を決められる制度は、所在等を知ることができない共有者がいる場合や、相当期間を定めて催告しても賛否を明らかにしない共有者がいる場合などに利用できます。
賃貸を検討するときは、契約期間や契約条件を確認したうえで、必要となる同意の範囲を判断することが大切です。
共有不動産の管理と運営における留意点
共有不動産を適切に管理し、運営していく上では、次の要素に留意する必要があります。
- 管理者の選定と役割を明確にしないまま運営しない
- 意思決定の方法を事前に取り決めないまま進めない
- 修繕費用や固定資産税の負担方法を曖昧にしない
以下より、個別にみていきましょう。
管理者の選定と役割を明確にしないまま運営しない
共有不動産の円滑な管理と運営には、適切な管理者の選定と明確な役割定義が不可欠です。
管理者を明確に定めずに運営を続けると、責任の所在が不明確になり、迅速な意思決定や必要な対応が遅れる恐れがあります。
管理者の選定にあたっては、共有者間で十分な協議を行い、信頼できる人物や専門知識を持つ人を選ぶことが重要です。また、管理者の権限と責任を明確に定義し、書面化することも必要。
具体的には、日常的な管理業務の範囲、緊急時の対応権限、定期報告の義務などを明確にします。さらに、管理者の報酬や任期、解任の条件なども事前に取り決めておくことで、将来的なトラブルを防ぐことができます。
定期的に管理状況を評価し、必要に応じて管理者の交代や役割の見直しを行うことも、長期的な運営の安定性を確保する上で大切です。
意思決定の方法を事前に取り決めないまま進めない
共有不動産では、すべての行為を同じ方法で決めるわけではありません。
管理に関する事項は持分価格の過半数で決める必要があり、共有物の形状や効用を著しく変える変更には原則として他の共有者全員の同意が必要です。
賃貸についても、山林以外の土地は5年以内、建物は3年以内など、一定期間を超えない賃借権等の設定は持分価格の過半数で決められます。
共有者間で手続きや連絡方法をあらかじめ決めておく場合も、法律上必要となる同意を前提にしたうえで、誰が提案し、どのように意思確認を行い、決定内容をどのように記録するかまで書面に残しておくと、認識のずれを抑えられます。
修繕費用や固定資産税の負担方法を曖昧にしない
修繕費用や固定資産税などの経費負担は、共有不動産の管理において頻繁に問題となる事項です。
これらの負担方法を曖昧にしたまま運営を続けると、共有者間の不公平感や不信感が生じ、深刻なトラブルに発展する可能性があります。
負担方法を明確にするためには、まず基本原則を定めることが重要です。通常は、持分比率に応じた負担が基本となりますが、実際の使用状況や受益の度合いに応じて調整することもあります。
また、計画的な修繕のための積立金の設定や、突発的な高額修繕への対応方法も事前に決めておくべきです。固定資産税については、納付方法(一括納付か分割納付か)や、共有者間での精算方法を明確にしておきましょう。
これらの経費に関する情報を定期的に共有し、透明性を確保することも必要です。取り決めを書面化し、全共有者の合意を得ておくことで、将来的な紛争を予防しつつ、円滑な不動産管理を実現できるでしょう。
トラブル防止のための事前対策
トラブル防止のための事前対策は、以下のとおりです。
- 共有者間での取り決め事項を書面化しておく
- 定期的な収支報告と情報共有の仕組みを構築しておく
- 専門家(弁護士・税理士)への相談体制を整えておく
次項より、詳しく解説します。
共有者間での取り決め事項を書面化しておく
共有不動産の円滑な管理と運営には、共有者間での明確な取り決めが不可欠です。
これらの取り決めを書面化することで、将来的なトラブルを効果的に予防できます。書面化すべき主な項目には、以下のようなものがあります。
- 各共有者の持分比率とそれに基づく権利と義務
- 不動産の使用方法
- 賃貸に関する取り決め(賃料の設定方法、入居者の選定基準など)
- 管理費用や修繕費用の負担方法
- 固定資産税の支払い方法
- 意思決定の方法(多数決か全会一致か)
- 共有者の一人が持分を売却する場合の手続き
この書面は、可能であれば公正証書として作成することで、法的な効力が高まります。定期的に内容を見直し、必要に応じて更新することも重要です。
定期的な収支報告と情報共有の仕組みを構築しておく
有不動産の管理において、透明性の確保は非常に重要です。
定期的な収支報告と情報共有の仕組みを構築することで、共有者間の信頼関係を維持し、トラブルを未然に防ぐことができます。
報告書のに記載する内容としては、以下のとおり。
<報告書の内容>
- 賃料収入
- 管理費用
- 修繕費用
- 税金
- 入居者の状況
- 建物の修繕履歴
情報共有の方法としては、オンラインのプラットフォームを活用することも効果的です。クラウドベースの文書共有システムを使用すれば、リアルタイムで情報を更新し、全共有者がいつでもアクセスできる環境を整えられます。
また、定期的な共有者間での会議(オンラインでも可)も開催し、対面でのコミュニケーションの機会を設けることも重要です。これらの取り組みにより、共有者全員が不動産の状況を把握し、適切な意思決定に参加できる環境を整えることができます。
専門家(弁護士・税理士)への相談体制を整えておく
共有不動産の管理には、法律や税務に関する専門的な知識が必要となる場面が多々あります。
そのため、弁護士や税理士などの専門家への相談体制を事前に整えておく必要もあります。まず、共有不動産に精通した弁護士と顧問契約を結ぶことを検討しましょう。
これにより、賃貸契約のチェックや共有者間のトラブル対応、法的な疑問への迅速な回答が可能になります。加えて、不動産税制に詳しい税理士との連携も必須。固定資産税の申告や、賃貸収入に関する確定申告のアドバイスを受けられるのに加え、相続や売却の際の税務対策も事前に相談できます。
これらの専門家とは、定期的な会合を設け、不動産の状況や今後の計画について情報を共有することが望ましいでしょう。
共有不動産の賃貸における税務関連の必要知識
共有不動産の賃貸に関しては、税務面での適切な対応が求められます。
各共有者が正しく確定申告を行い、適切に納税するためには、いくつかの重要な知識が必要です。ここからは、共有不動産の賃貸に関する税務上の注意点について解説します。
確定申告の方法と必要書類
共有不動産から賃貸収入を得ている場合は、各共有者が自分に帰属する不動産所得について個別に確定申告を行います。
主に使用する書類は、次のとおりです。
- 確定申告書(第一表、第二表)
- 収支内訳書(不動産所得用)または所得税青色申告決算書(不動産所得用)
令和4年分の確定申告から、従来の「確定申告書A」「確定申告書B」という区分はなくなり、申告書第一表・第二表へ一本化されています。
賃貸借契約書や帳簿、領収書なども、賃貸収入や必要経費の内容を確認できる資料として保管しておくことが大切です。所得税の確定申告期間は原則として翌年2月16日から3月15日までで、期限日が税務署の閉庁日に当たる場合は翌開庁日が期限となります。e-Taxを利用したオンライン申告も可能です。
共有者ごとの申告と納税の仕組み
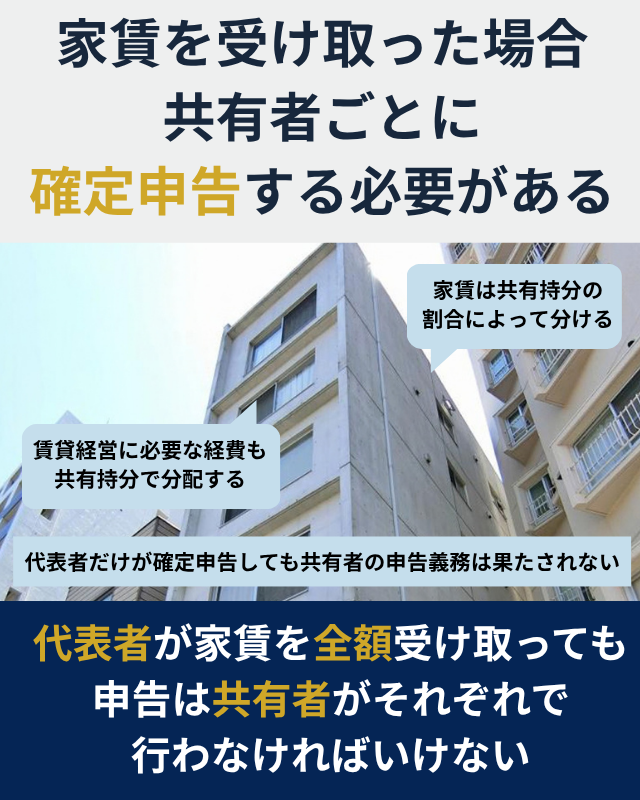
家賃の受取口座を一本化しても、所得の帰属や申告は各共有者の持分を基に整理します。
共有不動産から生じる不動産所得は、原則として各共有者の持分に応じて申告します。
例えば、AさんとBさんが6:4の割合で共有し、不動産所得が100万円であれば、Aさんは60万円、Bさんは40万円をそれぞれの不動産所得として扱います。
家賃を代表者一人の口座で受け取っている場合でも、実際の受取口座だけを理由に全額を代表者の所得として申告するわけではありません。各共有者に帰属する収入と必要経費を整理し、それぞれが申告します。
固定資産税については、共有不動産の共有者が地方自治体に対して連帯して納税義務を負います。一方、共有者間では、共有物に関する負担を原則として持分に応じて負担します。
代表者が固定資産税をまとめて支払ったとしても、他の共有者が負担すべき分まで代表者自身の必要経費になるわけではありません。不動産所得の必要経費へ計上する際は、賃貸事業に関して各共有者が負担する金額を基に整理する必要があります。
税理士への相談のタイミング
共有不動産の賃貸に関する税務処理は複雑であり、税理士への相談は非常に有効です。適切な相談のタイミングとしては、以下のような場面が挙げられます。
<共有不動産の賃貸開始前>
- 税務上の留意点
- 必要な帳簿の種類
- 経費として計上できる項目
<毎年の確定申告の1〜2ヶ月前>
- 必要書類の準備
- 計算方法の詳細指導
<その他の重要な時期>
- 共有者間での収入や経費の分配方法に変更がある場合
- 大規模修繕を行う際
- 将来的な不動産の売却や相続を検討し始めた段階
また、定期的(例えば半年に一度)に税理士との面談の機会を設け、最新の税制改正情報なども含めてアドバイスを受けることで、適切な税務管理が可能になります。これにより、共有不動産の賃貸に関する税務面でのリスクを最小限に抑え、適切な運営を行えます。
権利関係が複雑な共有不動産は早期売却もおすすめ!
共有不動産は、相続が重なることで共有者が増えるなど、時間の経過とともに権利関係が複雑になる場合があります。
共有者が増えるほど、管理や不動産全体の売却について意思をまとめるための調整も増えます。
共有状態の解消を検討する場合は、共有不動産全体を売却する方法と、自分の共有持分だけを売却する方法を区別することが大切です。不動産全体を売却するには全共有者の同意が必要ですが、自分の共有持分だけであれば、他の共有者の同意を得ずに売却できます。
売却方法によって手続きや売却先、価格の考え方も変わるため、共有者との関係や今後の利用予定まで確認したうえで方法を検討するとよいでしょう。
丸岡 智幸
代表取締役 / 株式会社ネクスウィル
共有不動産の売却や処分を進める際には、共有者全員からの同意を得ることが不可欠であり、もし一人でも反対する者がいれば、その売却は実現しません。さらに、売却が決定したとしても、その売却によって得られた代金をどのように分配するかという点で、共有者間で意見の対立が生じやすい傾向にあります。
出典: 丸岡智幸『拝啓売りたいのに家が売れません』
共有名義の賃貸収入と持分放棄についてよくある質問
共有名義の賃貸収入と持分放棄についてよくある質問は、以下のとおりです。
- 賃貸中の共有不動産で持分を放棄すると、家賃収入はどうなる?
- 親名義の賃貸不動産の家賃を子どもの口座で受け取ると、子どもの所得になりますか?
- 共有者が死亡し、遺産分割前の家賃収入は誰が申告しますか?
それでは、それぞれの質問とその回答を紹介します。
賃貸中の共有不動産で持分を放棄すると、家賃収入はどうなる?
共有者が持分を放棄すると、その持分は民法上、他の共有者に帰属します。放棄後は持分関係が変わるため、その後に生じる賃料についても、新しい持分関係を基に帰属を確認する必要があります。税務上は、持分放棄によって他の共有者が取得した持分について、贈与によって取得したものとして取り扱われます。そのため、持分を取得した共有者に贈与税が生じる可能性があります。
親名義の賃貸不動産の家賃を子どもの口座で受け取ると、子どもの所得になりますか?
家賃の振込先を子どもの口座に変更しただけで、直ちに子どもの不動産所得になるわけではありません。資産から生じる収益は、その収益を受ける権利を実質的に有する人に帰属するのが税務上の原則です。親が賃貸不動産の権利者であり続ける場合は、子どもの口座で家賃を受け取っていても、原則として親に帰属する所得として確認する必要があります。
共有者が死亡し、遺産分割前の家賃収入は誰が申告しますか?
賃貸中の共有不動産について共有者が死亡し、その持分の遺産分割がまだ確定していない場合、亡くなった共有者の持分に対応する賃貸収入は、各共同相続人に法定相続分に応じて帰属します。家賃を相続人の一人が代表して受け取っている場合でも、遺産分割が確定するまでは、その代表者だけが全額を申告するのではなく、各共同相続人が法定相続分に応じて申告します。後から遺産分割が成立しても、未分割期間中にすでに生じた所得の帰属まで遡って変更されるわけではありません。
まとめ
共有不動産の管理運営には、共有者間の密接なコミュニケーションと明確な取り決めが不可欠です。
賃貸収入の分配ルールや管理費用の負担方法、意思決定の仕組みなどを事前に書面化し、定期的な収支報告と情報共有の仕組みを構築することが重要。
また、税務面では各共有者が個別に確定申告を行う必要があるため、専門家のアドバイスを受けながら適切に対応することが求められます。共有不動産の権利関係が複雑化する前に、売却も含めた将来的な対応を検討することも一案です。
共有不動産の管理は多岐にわたる知識と経験が必要となるため、不安な点がある場合は早めに弁護士や税理士などの専門家に相談することをおすすめします。専門家のサポートを受けることで、トラブルを未然に防ぎ、共有不動産を適切に管理運営していけるでしょう。