更新日: 2026.9.11 | 公開日:

こんにちは。ワケガイ編集部です。
共有名義の不動産を相続したものの、他の共有者が亡くなっており、その相続人が見当たらない。
こうした状況では、亡くなった方の持分だけが宙に浮いた状態となり、物件全体の管理や売却が進められず、残された共有者にとって深刻な足かせとなることがあります。
背景にあるのは、法律上「相続人が存在しない」と見なされる特殊なケースです。相続人が最初からいない場合だけでなく、放棄や相続権の剥奪によって、結果的に誰も承継しないままになることも少なくありません。
本記事では、こうした共有持分の相続人が不存在となるケースとその対応策、必要な法的手続きについてわかりやすく解説します。


共有持分の相続人が不存在とはどういう状況?
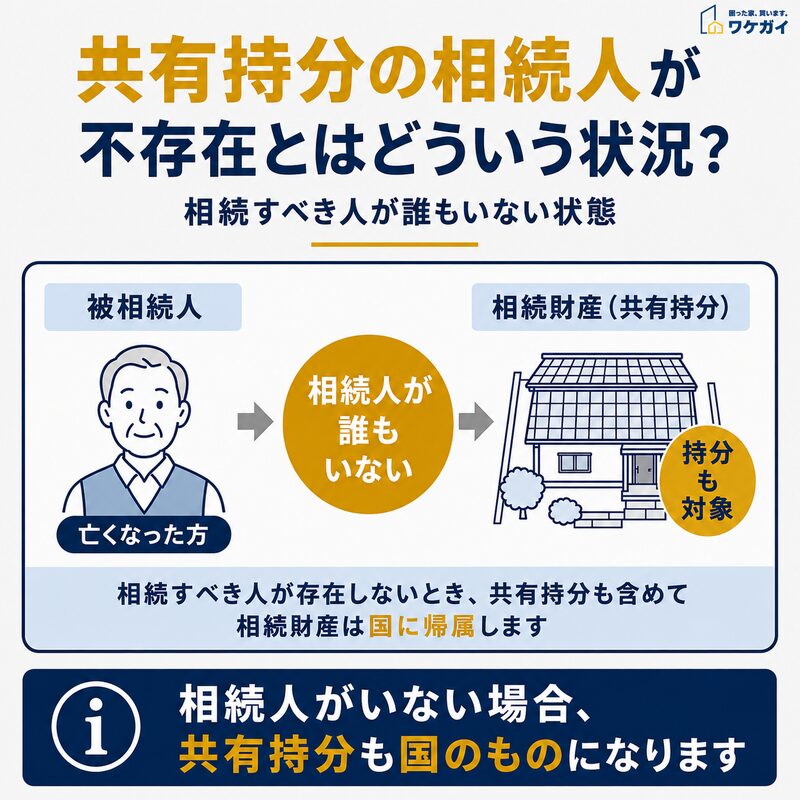
相続すべき人が存在しない「相続人不存在」の状態と、共有持分を含む相続財産の扱いを示した図解です。
共有持分の「相続人不存在」とは、共有不動産の持分を所有していた人が亡くなった際、持分を引き継ぐべき相続人が誰もいない状態を指します。
これは、法定相続人が最初から存在しないケースだけでなく、相続放棄や相続欠格・廃除によって、結果的に承継者がいなくなった場合も含まれます。相続人が存在しなければ、故人の共有持分は名義を引き継ぐことができず、法的にも実務上も手つかずのまま残ることになります。
その結果、不動産全体の活用や処分が難しくなり、残された共有者の判断や行動にも制約が生じるのです。こうした事態を解消するには、相続財産管理人の選任など、特別な手続きを踏む必要があります。
本当に「相続人不存在」と言えるのはどういう状況までか?
「相続人がいない」と思っても、実際には民法上のルールに従い、順を追って確認する必要があります。
感覚的に「誰もいなさそう」と感じても、法的にはまだ“相続人あり”と扱われることもあるのです。
法的に「相続人不存在」とされるには、以下のような条件を満たす必要があります。
- 配偶者、子、親、兄弟姉妹、その代襲者(孫、甥姪など)を含めても該当者がいない
- 相続人がいても、全員が相続放棄をしている
- 欠格や廃除などにより、法的に相続権を失っている
- 遺言による受遺者も存在しない
- 特別縁故者に該当する者もいない、あるいは分与が終わっている
これらを満たした上で、家庭裁判所に「相続人不存在の確認」を得て、相続財産管理人が選任されることではじめて、“法的に確定した”状態となります。
関連記事:実家を共有名義で相続するとトラブルになる?共有不動産の持つリスクについて論考
共有持分の相続人が不存在となるケース
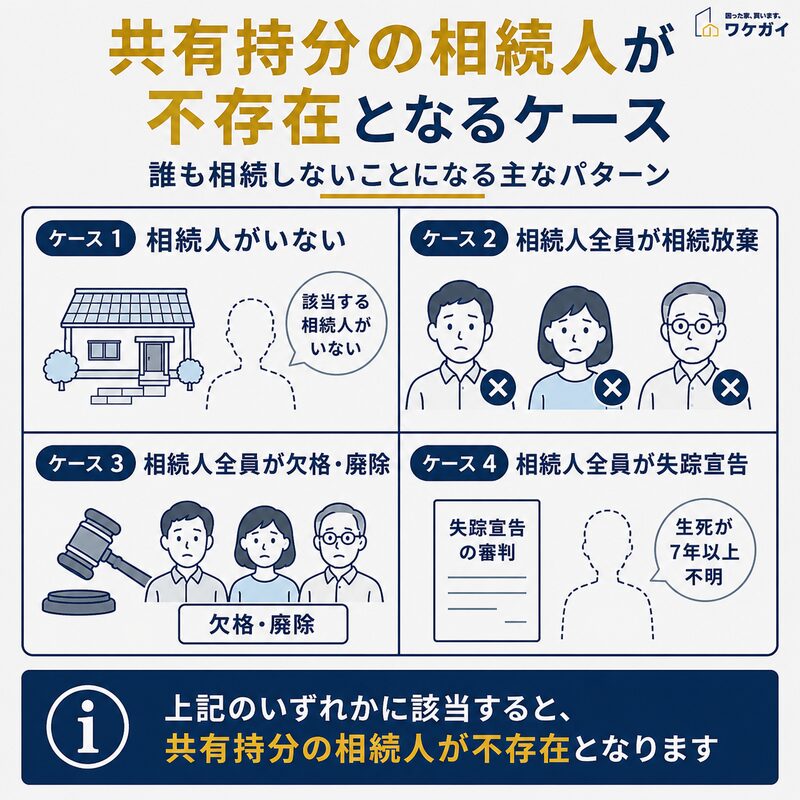
相続人がいない場合や全員が相続放棄した場合など、共有持分の相続人が不存在となる主なケースを示した図解です。
共有持分の相続人が不存在となるケースは、以下のとおりです。
- ケース①:配偶者・子・兄弟姉妹がいない場合(法定相続人が存在しない)
- ケース②:相続放棄により、結果的に誰も引き継がない
- ケース③:不正行為や遺言への干渉で相続権を失った
次項より、個別にみていきましょう。
ケース①:配偶者・子・兄弟姉妹がいない場合(法定相続人が存在しない)
最も単純でわかりやすいのが、法的に「相続できる立場の人が誰もいない」ケースです。
たとえば、配偶者が先立ち、子どももおらず、両親や祖父母もすでに他界。兄弟姉妹もいなければ、民法で定められた相続の順番(直系→兄弟姉妹→甥姪)に該当する人物が一人もいないことになります。
(参考:e-Gov 法令検索「民法」)
このような場合、共有持分を引き継ぐ人がおらず、持分がそのまま行き場を失ってしまいます。たとえ家族付き合いが希薄だったとしても、「誰もいない」という状態に気づかないまま時間が経過し、共有者や管理者が手を打てないまま放置されてしまうケースも少なくありません。
ケース②:相続放棄により、結果的に誰も引き継がない

相続放棄すると財産の相続を放棄できるものの、管理責任までは放棄できません。
法定相続人が存在していても、すべての相続人が「相続放棄」を選んだ場合、結果として相続人が誰もいないという状態が生じます。
たとえば「借金があることがわかっている」「相続してもメリットがないと感じている」「他の家族と関わりたくない」といった理由で放棄が選ばれることがあります。
相続放棄は、相続開始を知った日から3か月以内に家庭裁判所で手続きを行う必要がありますが、形式的な判断だけでなく、心理的な事情も含めて放棄されることが少なくありません。
このようにして誰も財産を引き継がない場合でも、共有持分は自動的に消えるわけではなく、名義が宙に浮いたままとなります。そのため、他の共有者にとっては名義変更も処分もできず、不動産の活用が事実上止まってしまうことになります。
ケース③:不正行為や遺言への干渉で相続権を失った
相続欠格や廃除によって相続権を失う人がいても、それだけで共有者の相続人不存在が決まるわけではありません。
相続できる人がほかに残っていないかまで確認する必要があります。
相続欠格や廃除の対象となった人に子がいる場合は、その子が代襲相続人として共有持分を承継することがあります。また、同順位の相続人がほかにいる場合や、次順位の相続人に相続権が移る場合もあるため、対象者一人の相続権が失われただけでは相続人不存在とはいえません。
したがって、欠格や廃除が発生したケースでは、その後に相続権を取得する人まで調査することが重要です。代襲相続人やほかの法定相続人も存在せず、最終的に持分を相続する人が一人もいない状態になったときに、共有者の相続人不存在として清算手続を検討します。
相続人不存在の共有持分は「誰に」帰属する?
共有持分を持っていた人が亡くなり、その相続人がいないと判断された場合、その持分が誰に帰属するのかは状況によって異なります。
「遺言があるかどうか」「生前にどのような人間関係があったか」などによって、承継先が変わってくるのです。
ここでは、相続人が不存在の場合に共有持分が誰に引き継がれるのかについて、法的なルールに沿って確認していきます。
【遺言がある場合】指定された受遺者に帰属する
まず、故人が生前に遺言書を残していた場合は、その内容が最優先されます。
たとえ法定相続人がいなくても、遺言で「共有持分を○○さんに遺贈する」と明記されていれば、その人が持分を承継できます。このように、遺言による遺贈は「相続」とは別の仕組みであり、法律上の相続人でなくても財産を受け取ることが可能です。
そのため、独身で相続人がいないと自覚していた方でも、生前に信頼できる人への遺贈を準備しておくことで、共有者や関係者が後々困らないようにすることができます。
関連記事:共有持分を遺言書で相続させることは可能?効力や手続きの流れを詳しく紹介
【特別縁故者が認められた場合】その人物に分与する
共有者が死亡して相続人不存在となった場合、相続財産の清算後に残った共有持分は、原則として他の共有者に帰属します。
民法255条では、共有者が相続人なく死亡したとき、その持分が他の共有者に帰属すると定められています。
ただし、共有者の死亡と同時に他の共有者が持分を取得するわけではありません。最高裁判例では、相続人不存在となった共有持分も特別縁故者への財産分与の対象となり、分与されなかった場合にはじめて他の共有者へ帰属するとされています。
そのため、相続財産清算人による債務の弁済などの清算を行い、特別縁故者への財産分与の手続を経ても共有持分が残っていることが必要です。一般的な相続人不存在の財産とは異なり、この段階で残った共有持分は国庫ではなく、民法255条に基づいて他の共有者に帰属します。
【上記どちらでもない場合】国庫に帰属
遺言による受遺者もおらず、特別縁故者として認定される人もいない場合、故人の共有持分は最終的に国のもの(国庫)になります。
この帰属は自動的に発生するもので、誰かが希望して取得できるわけではありません。
一度国庫に帰属してしまうと、その持分は登記上も国の名義となり、他の共有者が不動産を売却・利用する際に大きな障害となることがあります。
そのため、相続人がいないとわかった時点で、できるだけ早く相続財産管理人を選任し、特別縁故者としての申立てを検討することが、残された共有者にとっても重要な対応となります。
共有者が「相続人不存在のまま死亡した」ときに必要な手続き
仮に、相続人が不存在の場合のまま死亡してしまった場合、以下の手続きが必要です。
- 手順①:相続財産管理人の選出
- 手順②:相続人の捜索
- 手順③:特別縁故者の確認
- 手順④:相続人がいない場合は他の共有者に帰属させる
それぞれ個別に解説します。
手順①:相続財産管理人を選出する
共有者が死亡し、相続人不存在となった場合は、家庭裁判所に相続財産清算人の選任を申し立てて清算手続を進めます。
相続財産清算人は、旧制度で「相続財産管理人」と呼ばれていた役割にあたり、現在は相続財産の管理だけでなく清算まで担います。
相続財産清算人が選任されると、家庭裁判所は6か月以上の期間を定めて相続人を捜索するための公告を行います。清算人は並行して債権者や受遺者を確認し、相続財産から必要な弁済などを行う役割です。公告期間内に相続人が現れなければ、相続人がいないことが確定し、その後は特別縁故者による財産分与の申立てが行われる可能性があります。
共有者の相続人不存在を理由として持分の帰属や登記を進める場合も、いきなり他の共有者へ名義を変更することはできません。まず相続財産清算人を選任し、法律で定められた清算手続を進める必要があります。
手順②:相続人を捜索してみる
相続人が明らかであっても住所不明や連絡不通の場合があり、その捜索は遺産分割において不可欠です。
相続人全員の参加が必要な遺産分割協議を実施するためには、まず相続人の現住所を確認することが求められます。
この際、戸籍謄本や附票の確認が有効で、相続人の本籍地を管轄する市区町村役場からこれらの文書を取得します。さらに、連絡先が不明の場合は、最終確認されている住所に手紙を送付することも1つの手段です。手紙が宛先不明で返送されるか、受取拒否されるかによって、相続人が現在その住所に住んでいるかどうかの手掛かりを得られるでしょう。
関連記事:遺産分割協議書とは?共有持分を遺言書なしで相続する場合に必要な理由
手順③:特別縁故者を確認する
相続過程において、被相続人と経済的または情緒的に密接な関係にあった者は、特別縁故者として認識されることがあります。
例えば、以下のような人。
- 生計を共にしていた者: 被相続人と共同生活を営んでいた内縁の配偶者や、実質的な家族関係にあった養子・養親など。
- 療養看護に尽力した者: 被相続人の最期の時期に、日常生活の支援や看護に尽力した個人。
- その他密接な関係者: 被相続人と親密な友人や知人、被相続人から遺産分与の意向が示された者。
職業上の介護者や看護師は、そのサービスが職務によるものであるため、通常、特別縁故者には該当しない点に注意が必要です。
相続人が不存在のとき、登記手続きは相続財産管理人が行う
相続人が不存在の場合、基本的には相続人不存在が確定した後、選任された相続財産管理人が、故人の共有持分に関する名義変更を行います。
この登記は、管理人が代理人として行う形式となり、「相続財産法人」の名義で登記がなされる場合もあります。申請書には、管理人の氏名・住所のほか、選任を証明する審判書の写しなどを添付し、法務局に提出します。
なお、登記簿上の故人の住所と、住民票などの実際の記録が異なる場合は、住所変更登記を先に済ませてから、相続登記を行う必要があります。
登記に必要な書類と登録免許税の目安
相続人不存在となった共有持分の登記では、相続財産法人に関する登記と、民法255条による他の共有者への持分移転登記を分けて考える必要があります。
共有者が死亡した直後から、他の共有者へ直接相続登記をする手続ではありません。
相続財産清算人の選任後は、被相続人名義の持分について相続財産法人に関する登記を行います。その後、特別縁故者への財産分与がなく共有持分が残った場合に、民法255条によって他の共有者への持分移転登記を進めます。最終的な移転登記では、特別縁故者不存在確定証明書などの登記原因を証明する書類や、相続財産清算人の資格を示す書類などが用いられます。
なお、登録免許税についても、通常の相続登記で適用される0.4%と同じではありません。民法255条による共有持分の移転は「その他の所有権移転」に当たり、原則として移転する持分に対応する固定資産税評価額の2.0%で計算します。
相続人不存在の共有者に関する登記は、手続の段階によって登記原因や必要書類が変わります。特に「相続人不存在 共有者 登記」を進める際は、通常の相続登記と同じものとして扱わず、現在どの清算段階にあるのかを確認することが大切です。
関連記事:共有持分の「登記費用」はいくら?計算方法や手続きについて解説
相続人がいない共有持分でお困りなら「ワケガイ」へご相談ください
当社(株式会社ネクスウィル)は、共有持分や訳あり不動産の買取に特化した「ワケガイ」というサービスを提供しています。
「相続人が見つからないために登記が進まない」「放置された共有持分があるせいで不動産全体が動かせない」といったお悩みをお持ちの方から、これまで多くのご相談をいただいてきました。
ワケガイでは、相続財産管理人の選任前後を問わず、共有持分の扱いに困っている不動産にも対応可能です。法務・相続分野に精通した専門家とも連携し、複雑な権利関係の調整にも取り組んでいます。
「この状態では売却できないのでは」とあきらめる前に、まずはお気軽に無料査定をご活用ください。
共有者の相続人不存在についてよくある質問
共有者の相続人不存在についてよくある質問は、以下のとおりです。
- 相続人でない人は相続できる?
- 相続人が所在不明の場合どうすればいい?
- 民法255条とはどのような規定?
- 特別縁故者不存在確定証明書とは?
それでは、それぞれの質問とその回答を紹介します。
相続人でない人は相続できる?
法定相続人でない人が当然に相続することはありませんが、遺言があれば遺贈という形で財産を受け取れます。また、相続人が存在しない場合には、被相続人と生計を同じくしていた人や療養看護に努めた人などが特別縁故者として家庭裁判所に申立てを行い、財産の全部または一部の分与を受けられる可能性があります。申立てには公告期間の満了後3か月以内という期限が設けられています。
相続人が所在不明の場合どうすればいい?
戸籍の附票をたどって住所を調査するのが第一歩です。それでも所在がわからない場合は、家庭裁判所に不在者財産管理人の選任を申し立て、その管理人を交えて遺産分割協議を行います。生死不明の状態が7年以上続いている場合は、失踪宣告を申し立てて死亡したものとみなす方法もあります。いずれも手続きに時間がかかるため、早めに司法書士や弁護士へ相談することをおすすめします。
民法255条とはどのような規定?
共有者の一人が持分を放棄したとき、または相続人なくして死亡したときは、その持分が他の共有者に帰属すると定めた規定です。ただし、相続人不存在の場合については、判例により、まず相続財産清算人による清算と特別縁故者への分与の手続きが優先され、それでも残った持分について本条が適用されるとされています。したがって、共有者が直ちに持分を取得できるわけではありません。
特別縁故者不存在確定証明書とは?
相続人不存在の手続きにおいて、特別縁故者への財産分与の申立期間が満了し、分与を受ける者がいないことが確定したことを家庭裁判所が証明する書面です。共有者が民法255条によって持分を取得し、その旨の登記を申請する際の添付書類として用いられます。この証明書がなければ登記が受理されないため、相続財産清算人の選任から段階を踏んで手続きを進める必要があります。
まとめ
共有持分の一部を所有していた方が亡くなり、その相続人が不存在だった場合、不動産全体の活用や売却が滞るリスクがあります。
放置すれば、権利関係が複雑化し、後々さらに手がつけられなくなるおそれもあります。
そのため、早い段階で「相続人が本当にいないのか」を確認し、必要であれば相続財産管理人の選任や登記変更などの対応を進めておくことが大切です。
共有者間での将来的な処分計画も含めて、専門家と連携しながら現実的な道筋を立てることが、実務上も精神的にも負担を減らすことにつながります。相続手続きを進められないまま時間が経過してしまう前に、可能な選択肢を整理し、具体的な一歩を踏み出しましょう。