更新日: 2026.9.11 | 公開日:

こんにちは。ワケガイ編集部です。
親子で住宅を購入する際、資金面の理由から共有名義にするケースは少なくありません。しかし親が亡くなったときには、相続人間での持分処理が複雑になり、相続登記や税金、売却の同意などで思わぬトラブルが生じることがあります。
その際に重要となるのが「親子共有名義の仕組みと相続への影響」です。親子共有名義とは、親と子がそれぞれ不動産の権利を持ち合う形態のこと。正しく理解していないと、相続時に大きな混乱を招く恐れがあります。
そこで本記事では、親子共有名義のメリット・デメリット、親が死亡した場合の相続手続き、必要な書類や費用、さらには生前にできる対策までを詳しく解説します。


親子共有名義とは?
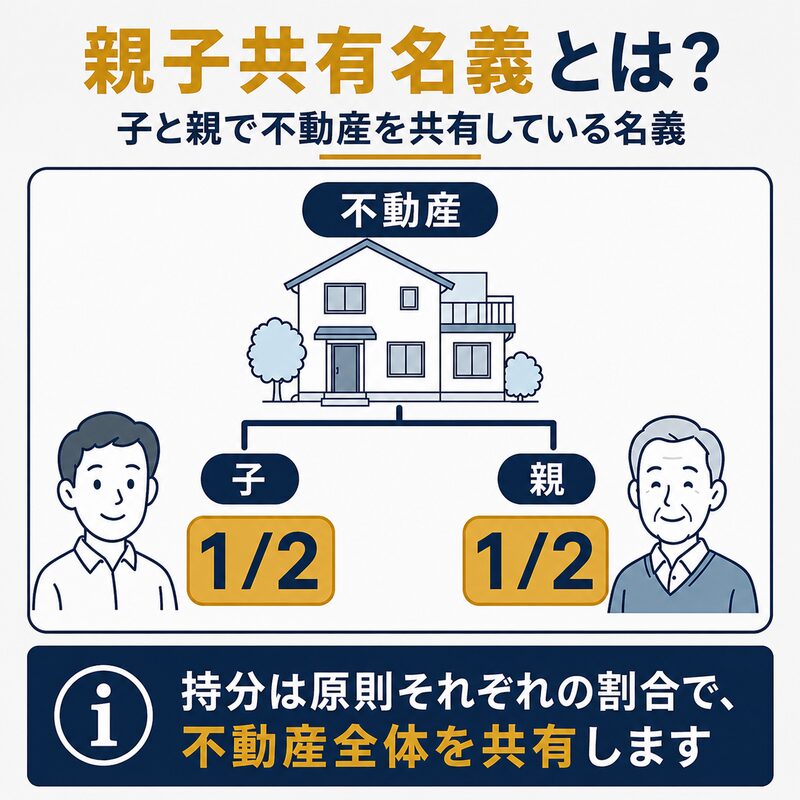
親子共有名義では、親と子がそれぞれの持分割合に応じて不動産全体を共有します。
親子共有名義とは、親と子がそれぞれ持分を持ち、1つの不動産を共同で所有している状態を指します。
親子で不動産を購入する場合、登記の名義をどのようにするかは大きな検討事項です。そのなかでよく利用される形態のひとつが「共有名義」です。
単独所有とは異なり、親子で共同出資した場合や、贈与税の課税を避けたり住宅ローン控除を利用するために持分を分ける場合に、共有名義が選ばれることがあります。
ただし共有名義のままでは「相続の際に持分が細分化して処分が難しくなる」「売却時に共有者全員の同意が必要になる」など、実務上の負担が増えかねません。
そこで、まずは共有名義の仕組みと持分割合の考え方を整理していきましょう。
共有名義の仕組みと持分割合
共有名義では、不動産の権利を「持分」という形で分割し、各人がその割合に応じた権利を持ちます。
購入代金の半分を親が負担し、残りを子が負担した場合には、それぞれ2分の1ずつの持分が登記されるのが一般的です。
(参考:e-Gov 法令検索「民法」)
持分割合は出資額に応じて決められるのが原則であり、登記簿謄本にも明確に記載されます。
この仕組みは公平である一方、持分の扱いには制約が発生します。不動産を売却する際には原則として共有者全員の同意が必要になりますし、リフォームや担保設定なども同様です。
単独所有であれば自由にできる行為も、共有名義では他の持分権者の合意を得なければ進められません。
したがって「誰がどれだけの負担をしたのか」を明確にしておくだけでなく、将来の利用や処分の場面で足並みが揃うかどうかも考えておく必要があります。
関連記事:共有持分の不動産を売却する方法とは?売却費用やよくあるトラブルを紹介!
親子共有名義が選ばれる背景(住宅ローン・贈与税対策など)
親子で共有名義にする大きな理由のひとつは、住宅ローンの利用です。
子どもだけでは借入額が不足する場合に、親と収入を合算してローンを組むペアローン」や「収入合算型ローン」があります。
このとき、融資の条件として親子双方の名義を登記するよう求められるケースも存在します。単独では実現できない住宅取得を可能にする手段として、多くの家庭で採用されています。
もうひとつの要因は「節税」です。
実際、親が全額を負担して子ども名義で登記を行うと、贈与とみなされ高額な贈与税が課される場合があります。そこで、実際に負担した金額に応じて持分を設定することで「不自然な名義移転ではない」と税務署に説明でき、贈与税を避けやすくなるのです。
親が資金援助を行いつつも贈与と判定されないようにする工夫として、共有名義が選ばれるケースは多々あります。
このように、共有名義は住宅ローンや税金の観点から合理的に思える面があるものの、相続や処分の段階では大きな課題を抱えやすいため、事前にデメリットも理解しておきましょう。
関連記事:親子の共有名義で住宅購入はあり?メリットや注意点を解説
親子共有名義で親が死亡した際に必要になる書類
親子共有名義で親が死亡した際に必要になる書類は、以下のとおりです。
- 被相続人(亡くなった親)の戸籍謄本・除籍謄本・改製原戸籍
- 相続人全員の戸籍謄本
- 相続人全員の住民票・印鑑証明書
- 遺産分割協議書(相続人全員の署名・押印付き)
- 不動産の登記事項証明書・固定資産評価証明書
それぞれ個別にみていきましょう。
被相続人(亡くなった親)の戸籍謄本・除籍謄本・改製原戸籍
戸籍謄本は、亡くなった時点での親の身分関係を示す書類で、死亡の事実を証明する資料となります。
しかし、それだけでは不十分であり、親の出生から死亡までの戸籍を一貫して確認できるようにしなければなりません。
本籍地を移した場合や婚姻・転籍をした場合には、古い戸籍が除籍謄本や改製原戸籍として残っています。これらをすべて収集しなければ、相続人を確定することができません。
実務上は、法務局で相続登記を申請する際に「被相続人の出生から死亡までの連続した戸籍一式」が求められます。つまり途中が抜け落ちていると、相続人を網羅できないと判断され、申請が却下される可能性があります。
相続人全員の戸籍謄本
戸籍謄本は「誰が法定相続人なのか」を証明するために不可欠な資料です。
被相続人の戸籍で相続人の候補を確認した上で、それぞれの相続人について戸籍謄本を取得し、親子関係や配偶者関係を裏付けます。
もし、子どもが結婚して別の戸籍に移っているなら、その新しい戸籍謄本を用意する必要があります。
相続人全員の戸籍謄本を揃えることで、法務局や金融機関に対して「相続人の範囲に漏れがない」ことを示せます。これは遺産分割協議を進める際にも重要で、後に「相続人の一人が協議に参加していなかった」と判明すると、協議自体が無効になる恐れがあります。
したがって、最初の段階で戸籍を正確に収集しておくことが、その後の手続きを円滑に進める上では必須です。
相続人全員の住民票・印鑑証明書
住民票は、現在の住所を証明する役割を果たし、登記簿へ記載する際の情報源となります。
法務局では、登記簿に相続人の正確な住所を記載するため、この書類を提出しなければなりません。
一方、印鑑証明書は遺産分割協議書に押印した印鑑が、確かに本人の実印であることを証明するために求められます。
遺産分割協議は相続人全員が参加して成立するものですが、協議書に記載されている合意内容が本当に当人の意思に基づいたものかどうかを、第三者である法務局が形式的に確認する必要があります。その際に活用されるのが印鑑証明書です。
これらの書類は、住民票が市区町村役場で取得できるのに対し、印鑑証明書は事前に印鑑登録をしていないと発行してもらえません。
遺産分割協議書(相続人全員の署名・押印付き)
親子共有名義で親が死亡し、遺産分割協議によって親の持分を取得する人を決める場合は、その合意内容を遺産分割協議書にまとめます。
共有者である子がすでに不動産の持分を所有していても、死亡した親の持分がその子へ自動的に移るわけではありません。
親の配偶者やほかの子なども相続人になる場合は、誰が親の持分を取得するのかを相続人全員で話し合います。共有者である子が親の持分を取得する方法のほか、兄弟姉妹を含む複数人で承継する方法も考えられるでしょう。遺産分割協議で取得者を決めた場合は、合意内容を明確にした協議書を作成して相続登記につなげることが大切です。
不動産の登記事項証明書・固定資産評価証明書
登記事項証明書は法務局で入手できるもので、その不動産の所在地、地番、所有者、持分割合、抵当権の有無などが記載されています。
相続登記を申請する際には、対象となる不動産がどのような状態にあるかを確認するため、提出が求められます。
固定資産評価証明書は、市区町村が発行するもので、その不動産の課税標準額が記載されています。
これは登録免許税を計算する基礎資料として使われるため、登記申請の際に必ず必要となります。課税標準額は固定資産税の算定にも用いられているため、相続後に納税義務を引き継ぐ上でも参考になる情報です。
両者はそれぞれ役割が異なるものの、相続登記ではセットで提出を求められるのが一般的です。
特に共有名義の不動産では、登記事項証明書によって誰がどの程度の権利を持っているかが明らかになり、固定資産評価証明書によってその価値を基準に費用を計算することができます。
親子共有名義で親が死亡した場合の相続の手順
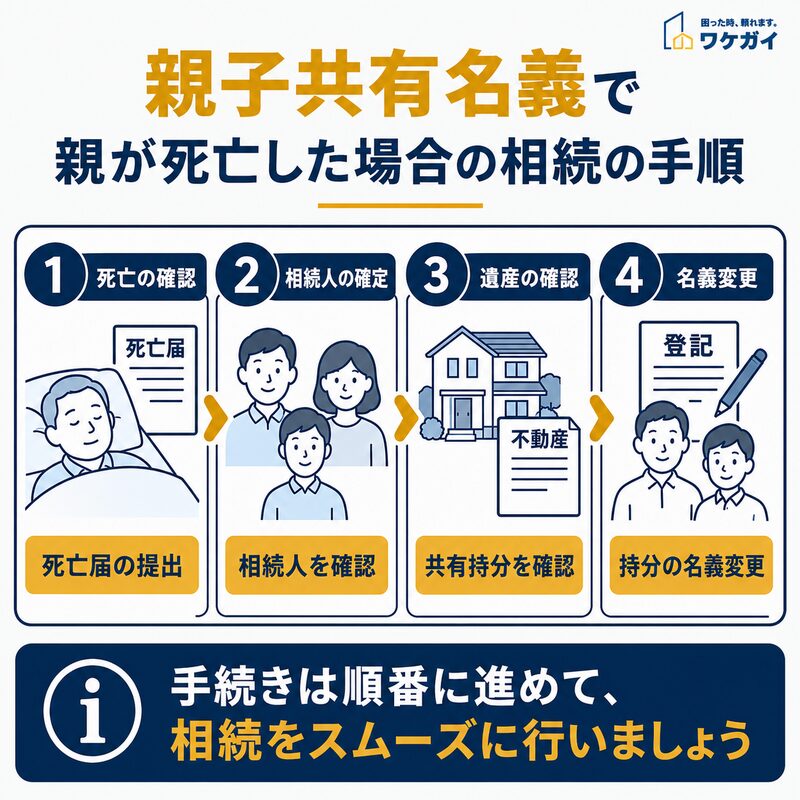
親子共有名義で親が死亡した場合は、相続人や遺産を確認したうえで、親の共有持分について名義変更などの相続手続きを進めます。
親子共有名義で親が死亡した場合の相続の手順は、以下のとおりです。
- 手順①:死亡の事実を証明する戸籍謄本を取得する
- 手順②:相続人を確認する
- 手順③:遺産分割協議を行う
- 手順④:相続登記を申請する
- 手順⑤:税務申告や納税を行う
次項より、個別にみていきましょう。
手順①:死亡の事実を証明する戸籍謄本を取得する
親子共有名義で親が死亡した場合は、相続手続きに必要となる親の戸籍関係書類を早い段階で収集します。
死亡の記載がある戸籍だけでは、親の相続関係をすべて確認できないためです。
転籍や婚姻などがある場合は、戸籍謄本に加えて除籍謄本や改製原戸籍をたどり、出生から死亡までのつながりを確認する必要があります。これらの戸籍は、親が死亡した事実を証明するだけでなく、次の手順で法定相続人を確認するための資料にもなります。
親子共有名義の親が死亡した後は、親の共有持分を誰が相続できるのかを確定する必要があるため、戸籍の収集がその後の遺産分割や相続登記につながります。
手順②:相続人を確認する
戸籍を揃えたら、次に行うのは相続人の確定です。相続人が誰であるかを明らかにしない限り、その後の遺産分割協議や登記は進められません。
民法では、配偶者は常に相続人となり、子ども、直系尊属、兄弟姉妹といった順序で範囲が定められています。
(参考:e-Gov 法令検索「民法」)
相続人を確定する作業では、被相続人の戸籍だけでなく、相続人それぞれの戸籍謄本も必要です。これによって親子関係や婚姻関係が証明され、相続人としての地位が裏付けられます。
注意が必要なのは、過去に認知した子や、前婚の子どもがいる場合です。被相続人の出生から死亡までの戸籍を丁寧に確認することで、そうした存在も明らかになります。
手順③:遺産分割協議を行う
親子共有名義で親が死亡した場合、遺産分割協議では死亡した親の共有持分を誰が取得するのかを決めます。
子がもともと所有している持分はそのまま残り、親が所有していた持分が相続財産として分割の対象になるためです。
共有者である子のほかに兄弟姉妹や親の配偶者が相続人となる場合は、親の持分を一人が取得するのか、複数人で承継するのかを話し合います。共有者である子が親の持分を取得すれば単独所有になるケースもありますが、複数人が取得すると新たな共有関係が生じます。
今後の利用や売却まで考えたうえで親の持分の帰属を決め、合意内容を遺産分割協議書に残すことが重要です。
手順④:相続登記を申請する
親子共有名義で親が死亡した場合の名義変更は、死亡した親の共有持分について相続登記を申請することで行います。
子がすでに所有している持分まで変更するのではなく、親から相続した持分の取得者を登記簿に反映させる手続きです。
遺産分割協議で共有者の子が親の持分を取得した場合は、その持分を子の名義へ移すことで単独名義になるケースもあります。相続登記は2024年4月1日から義務化されており、不動産を相続で取得したことを知った日から3年以内の申請が原則です。
正当な理由なく申請義務に違反すると10万円以下の過料の対象となる可能性があるため、親の持分を誰が取得するか決まった後は名義変更まで進めることが大切です。
手順⑤:税務申告や納税を行う
親子共有名義で親が死亡した場合は、相続登記とあわせて相続税の申告が必要か確認します。
相続税の計算では、子が以前から所有している持分ではなく、死亡した親が所有していた共有持分を含む相続財産が対象になります。
正味の遺産額が「3,000万円+600万円×法定相続人の数」で計算する基礎控除額を超える場合は、原則として相続税の申告と納税が必要です。
申告期限は、相続の開始があったことを知った日の翌日から10か月以内となっています。親子共有名義では不動産全体の価格だけを見るのではなく、親の持分割合やほかの相続財産も含めて申告の要否を判断することが重要です。
名義人の親が死亡した場合の不動産相続で発生する費用
名義人の親が死亡した場合の不動産相続で発生する費用は、以下のとおりです。
- 相続税
- 登録免許税
- 不動産取得税
- 固定資産税・都市計画税
- 司法書士報酬
- 税理士報酬
- 遺産分割協議書の作成費用
- 不動産鑑定費用
- その他の実務費用
特に注意すべきは税金関係で、手続きの順序を間違えると余分なコストが生じかねないため、きちんと把握しておきましょう。
相続税
親の持分が相続財産となるため、その評価額が基礎控除を超える場合には相続税が発生します。
不動産の評価額は「相続税評価額」に基づいて算出され、路線価や固定資産税評価額を参考に決まります。
(参考:国税庁「相続税の税率」)
共有名義のケースでは、被相続人の持分割合に応じた金額が課税対象となります。
仮に、2分の1を親が所有していた場合、その半分の評価額が相続財産として加算されます。相続税は現金一括納付が原則のため、不動産のまま相続すると納税資金の確保が課題となりやすい点に注意が必要です。
延納や物納といった制度もありますが、利用条件は厳格ですので、早めに納税計画を立てておくことが求められます。
登録免許税
相続登記を行う際には登録免許税がかかります。
税額は「不動産の固定資産税評価額×0.4%」が基本です。共有名義の一部を承継する場合でも、亡くなった親の持分に対して課税されるため、登記を避けることはできません。
(参考:国税庁「登録免許税の税額表」)
例えば、固定資産税評価額が2,000万円で、親の持分が2分の1だった場合、その1,000万円に0.4%を掛けた4万円が登録免許税となります。相続人が複数いるときには、相続人の数にかかわらず合計でこの額を負担することになります。
司法書士に依頼する場合は報酬も必要となるため、実際の負担額はさらに大きくなる点を念頭に置いておくべきでしょう。
不動産取得税
相続そのものには不動産取得税はかかりません。
ただし、共有名義を整理する過程で贈与や売買を用いた場合には課税される可能性があります。
「親の持分を生前贈与して子が単独名義にしていた」「相続発生後に兄弟間で売買契約を結んで名義を移した」といったケースなどが該当します。
不動産取得税は固定資産税評価額に原則4%を乗じて計算されます(住宅用の場合は特例で3%)。高額になることもあるため、「相続では非課税だが整理の方法によっては課税される」と認識しておきましょう。
(参考:総務省「不動産取得税」)
結果的にどの手段を取るかで税負担が大きく変わるため、事前にシミュレーションを行いましょう。
固定資産税・都市計画税
不動産を所有している限り、毎年の固定資産税や都市計画税は相続人に引き継がれます。
納税通知書は市区町村から送付され、通常は年4回の分納または一括納付で支払います。相続した不動産が空き家のまま放置されている場合でも課税は続くため、維持管理ができない物件は思わぬ負担になることがあります。
(参考:総務省「固定資産税/都市計画税」)
さらに「特定空き家」と認定されると固定資産税の軽減措置が外れ、税額が数倍に跳ね上がるリスクだって存在します。利用予定がない不動産をそのまま相続すると、将来的な税負担が重くのしかかるため、早い段階で活用方法や処分を検討しておく必要があります。
(参考:国土交通省「管理不全空家等及び特定空家等に対する措置に関する適切な実施を図るために必要な指針(ガイドライン)」)
司法書士報酬
司法書士報酬は、登記や遺産分割協議書の作成を依頼したときにかかる費用です。
案件の難易度や不動産の数によって変動しますが、相続登記1件あたり数万円から十数万円が相場です。
親子共有名義の場合、複数の持分や相続人が絡むため、単独名義の登記よりも手間が増えやすく、費用が高めになることもあります。安心して進めたい場合には、専門家に依頼する費用も含めてあらかじめ予算を考えておくとよいでしょう。
税理士報酬
税金の計算や確定申告書の作成などを税理士に依頼すると、報酬が発生します。
相続税の申告が必要な場合、税理士への依頼が現実的な選択肢になります。相続税の計算は不動産評価や特例の適用可否など判断が難しく、自己判断では過大申告や申告漏れのリスクが高まります。
税理士報酬は申告の有無や遺産の規模によって異なり、数十万円規模になる可能性だってあります。特に不動産を含む相続は評価の方法によって税額が大きく変わるため、専門知識を持つ税理士に任せる価値は高いといえます。
費用はかかりますが、結果的に節税につながるケースもあるため、単なるコストではなくリスク回避の投資として考えるべきでしょう。
遺産分割協議書の作成費用
費用は依頼先や内容の複雑さによって異なりますが、数万円程度が一般的です。
親子共有名義の不動産は持分の扱いを明確にしなければならず、兄弟姉妹が複数いる場合には記載内容が複雑化しやすいのが特徴です。
適切に作成された協議書は後のトラブル防止にも役立つため、必要に応じて専門家の力を借りるのが無難です。
不動産鑑定費用
不動産の正確な評価が必要になる場合には、不動産鑑定士に依頼することがあります。
特に、遺産分割協議で「持分の価値」を現金換算する必要があるときや、税務上の評価額に納得できないときに鑑定が活用されます。
鑑定費用は物件の規模や用途によって幅がありますが、数十万円程度になってしまいます。
親子共有名義では持分の評価が問題となることが多いため、鑑定費用が発生しやすい点が特徴です。公平な分割や円滑な協議のために必要な出費と位置づけられます。
その他の実務費用
相続手続きでは、印紙代や郵送費、各種証明書の発行手数料といった細かな実費もかかります。
戸籍謄本や住民票は1通数百円程度ですが、出生から死亡までの戸籍をすべて揃えると数千円から1万円以上になることもあります。また、固定資産評価証明書や登記事項証明書も取得のたびに手数料が必要です。
こうした費用はひとつひとつは小額ですが、全体として積み重なれば一定の負担になります。大きな税金や専門家報酬に目が行きがちですが、こうした実務的な支出も見込んでおくと、予算の見積もりに狂いが生じにくくなります。
親が存命の内にできる共有名義不動産の相続対策
親が存命の内にできる共有名義不動産の相続対策は、以下のとおりです。
- 遺言書を作成して相続人の意思を明確にしておく
- 生前贈与を活用して共有名義を解消する
- 親子間で売買契約を結んで単独名義にする
それぞれ個別に解説します。
遺言書を作成して相続人の意思を明確にしておく
遺言書を作成して相続人の意思を明確にし、相続時のトラブルを回避しましょう。
不動産は現物を分けにくく、持分割合や利用方法を巡って争いになりやすい財産といえます。こうした事態を避けるには、親が生前に遺言書を作成しておくことが効果的です。
遺言書には「公正証書遺言」と「自筆証書遺言」があります。公正証書遺言は公証役場で作成され、偽造や紛失の心配が少なく、家庭裁判所の検認も不要です。費用はかかりますが、確実性の面で優れています。
一方、自筆証書遺言は自宅で作成できる手軽さがありますが、形式の不備で無効になることもあるため、近年では法務局に保管できる制度が利用されるようになっています。
いずれの形式でも、遺言書に「親の持分を誰に相続させるのか」を明確に記しておけば、相続発生後に遺産分割協議を巡って長期化するリスクを減らせます。
生前贈与を活用して共有名義を解消する

生前贈与で共有名義を解消する場合は、時価で譲渡し贈与税の課税を避ける必要があるなどの注意点もあります。
親子共有名義のデメリットは、親が亡くなった後に不動産の処分や利用で相続人全員の同意が必要になる点です。
この不便さを解消する方法のひとつが、生前贈与による持分の移転です。親の持分を子に贈与すれば、単独名義となり、将来的な相続の手間を大幅に減らせます。
ただし、生前贈与を行うと贈与税の課税対象となるため注意が必要。贈与税には基礎控除(年間110万円)が設けられており、その範囲内であれば非課税となります。
また、「相続時精算課税制度」を利用すれば、2,500万円までの贈与が非課税で認められ、超過分は一律20%で課税されます。制度を使い分けることで、負担を抑えつつスムーズに名義を移せるのです。
(参考:国税庁「相続時精算課税の選択」)
親子間で売買契約を結んで単独名義にする
親が持つ持分を子が購入し、登記を変更することで単独名義にすれば、相続時のトラブルを回避しやすくなりあす。
売買契約を用いると、贈与とみなされにくく、税務上も合理的に処理できるのが利点です。
ただし、売買代金のやり取りを実際に行うことが前提で、形式だけの売買は認められません。さらに、売買契約で名義を移す場合には不動産取得税や登録免許税が発生します。贈与よりも税負担が重くなる場合もあるため、実際に選ぶかどうかは慎重に検討しましょう。
親子共有名義で親が死亡した場合に相談できる専門家
親子共有名義で親が死亡した場合に相談できる専門家は、以下のとおりです。
- 司法書士
- 弁護士
- 税理士
- 不動産会社
- 不動産鑑定士
それぞれがなぜ相談先として適切なのか解説します。
司法書士:相続登記や名義変更の手続き
司法書士は、相続登記や名義変更の手続きに適しています。
司法書士は、相続登記や名義変更を専門とする法律家です。前述のとおり相続登記は2024年から義務化されており、親の持分を相続人へ正しく移転するためには必ず行う必要があります。
(参考:東京法務局「相続登記が義務化されました(令和6年4月1日制度開始)~なくそう 所有者不明土地 !~」)
必要な戸籍や固定資産評価証明書の収集、申請書の作成などは複雑ですが、司法書士に依頼すればスムーズに手続きが進みます。共有名義特有の「複数人への名義移転」にも慣れているため、実務上の負担を大きく減らせます。
弁護士:遺産分割や相続トラブルの対応
相続人間で合意が得られず遺産分割協議がまとまらない場合、弁護士が関与します。
調停や審判に発展したときに代理人となるのは弁護士だけであり、法的な助言を受けながら交渉を進められる点が大きな強みです。
共有不動産を売却するかどうか、誰がどの持分を引き継ぐかといった争点は感情的な対立を招きやすく、弁護士を通じて冷静な話し合いを行うことが解決への近道となります。
税理士:相続税・贈与税の申告と節税対策
相続税の申告が必要な場合には税理士のサポートが不可欠です。
不動産の評価額をどのように算定するかで税額は大きく変動します。共有名義の場合、持分評価を巡って判断が難しいことも多いため、経験豊富な税理士に依頼する意義は大きいといえます。
さらに、生前贈与を含めた節税シミュレーションを行うなど、長期的な視点でのアドバイスも期待できます。
不動産会社:共有不動産の売却や買取相談
不動産会社は、相続した共有不動産を現金化したいときに相談先となります。
共有者が多く利用や管理が難しい場合、売却によって問題を解決するのが現実的な方法です。
ただし、持分のみを売却する場合は市場での流通性が低く、価格が下がりやすい点に注意が必要です。複数の業者に査定を依頼し、最適な条件で売却を進めることが望ましいでしょう。
不動産鑑定士:不動産や持分の評価額算定
相続人の間で公平な分割を行うためには、不動産の正確な評価が必須。
不動産鑑定士は法律に基づいた評価を行う専門家であり、共有持分の価格を算定する際にも活用されます。
鑑定結果は税務申告や遺産分割協議の根拠資料としても用いられるため、相続人の納得を得やすいという利点があります。特に不動産の評価額を巡って意見が割れた場合には、不動産鑑定士の判断が解決の糸口となります。
「ワケガイ」なら共有持分も短期で買い取りいたします!
当社(株式会社ネクスウィル)は、共有名義や事故物件など売却が難しい不動産の買取に特化したサービス「ワケガイ」を提供しています。
一般的な不動産会社では扱いづらい共有持分や再建築不可の土地、空き家、ゴミ屋敷といった物件も、独自のノウハウと全国対応のネットワークにより、スピーディに買取可能です。
これまで最短1日での契約や高額一括決済の実績もあり、時間や手間をかけずに資産整理を進めたい方にご利用いただいています。法的リスクや権利関係が複雑なケースでも、専門家と連携しながら対応いたしますので安心です。
ずはお気軽に無料査定をご活用ください。
FAQ:親子共有名義に関するよくある質問
親子共有名義に関するよくある質問は、以下のとおりです。
- 親子共有名義の変更はどうすればいい?
- 共有名義の人が亡くなったらどうなる?
- 親子共有名義のデメリットは?
- 共有名義で片方が死亡した場合、放置してもいい?
- 親子共有名義で兄弟がいる場合、相続はどうなる?
- 親子共有名義で住宅ローンが残っている場合、親の死亡後はどうなる?
それでは、それぞれの質問とその回答を紹介します。
親子共有名義の変更はどうすればいい?
共有名義の変更は、不動産登記の手続きを通じて行います。具体的には持分を贈与、売買、相続などの方法で移転し、その後に法務局で登記を申請します。親の持分を子へ移す場合は贈与や売買を選ぶことが多いですが、税金や登記費用がかかるため、事前に負担やメリットを比較して決める必要があります。
共有名義の人が亡くなったらどうなる?
共有者の一人が亡くなると、その持分は法定相続人に引き継がれます。例えば父と子で2分の1ずつ所有していた場合、父の持分は母や子どもたちが相続し、新たな共有関係が生じます。このときに遺産分割協議を行い、誰がその持分を取得するのかを決めなければ、名義が複雑になり管理や処分が難しくなります。
親子共有名義のデメリットは?
親子共有名義は、住宅ローンを組みやすい、贈与税を避けやすいといった利点がありますが、相続時には不便が目立ちます。親が亡くなると持分が細分化し、登記や売却に相続人全員の同意が必要になります。そのため利用や処分が難航することがあり、結果的に資産価値を活かしづらくなるのが大きなデメリットです。
共有名義で片方が死亡した場合、放置してもいい?
放置は避けるべきです。相続登記は2024年4月から義務化され、取得を知った日から3年以内に申請しないと10万円以下の過料の対象となる可能性があります。加えて、時間が経つほど相続人が増えて協議が難しくなり、必要な戸籍の収集にも手間がかかります。売却の話が出たときに手続きが間に合わないという事態も起こりやすいため、早い段階で登記まで済ませておくことが望まれます。
親子共有名義で兄弟がいる場合、相続はどうなる?
親の持分が相続財産となり、子全員が法定相続人として権利を持ちます。共有者である子が単独で取得するには、他の兄弟の同意を得て遺産分割協議をまとめる必要があり、代償金を支払って調整することも少なくありません。協議が調わないまま法定相続分で登記すると、兄弟全員の共有となり権利関係がさらに複雑になります。親の生前に遺言で帰属を定めておくと紛争を避けやすくなります。
親子共有名義で住宅ローンが残っている場合、親の死亡後はどうなる?
親が団体信用生命保険に加入していれば、親の債務分は保険金で完済されるのが一般的です。加入していない場合や、親子リレーローンで子のみが団信に加入している場合は、残債を子が引き継いで返済を続けることになります。いずれの場合も、金融機関への連絡と必要書類の提出が必要です。相続放棄を検討する場合は、団信の有無によって判断が変わるため、早めの確認が重要です。
まとめ
親子共有名義は一見便利に思えても、親が亡くなると相続登記や税務処理、売却の同意などで複雑な手続きが待ち受けています。特に複数の相続人が関わる場合、協議が整わずに不動産の利用や売却が停滞することも当然あります。
こうした事態を避けるには、事前に遺言や生前贈与で対応策を講じておくこと、また相続発生後は速やかに相続人を確定し、登記や税務申告を進めることが大切です。
迷ったときは司法書士や弁護士などの専門家へ相談し、状況に応じた最適な解決策を取るようにしましょう。