
 更新日: 2026.9.29 | 公開日:

について今すぐご相談できます。

また、相続した借地権を売却する際には、相続登記や借地契約の継承手続きが必要となり、通常の不動産売却とは異なる複雑なプロセスを踏まなければなりません。
その際に理解しておくべきなのが借地権の売却です。借地権とは、地主の所有地を借りて建物を所有する権利で、売却する際には契約内容の確認や地主との交渉も求められます。特に、譲渡所得税や名義変更料などのコストを正確に把握し、スムーズに売却を進めるための対策を講じることが重要です。
そこで本記事では、借地権の売却を検討する際に必要な知識として、売却の基本的な流れ、税金や費用、相続した借地権の売却時の注意点について詳しく解説します。
借地権とは
借地権とは、他人が所有する土地を借りて建物を建てる権利のことです。
一般的に、個人や企業が地主から土地を借り、その上に自宅や店舗、事務所などを建設します。土地自体は地主の所有物ですが、借地権を持つ人(借地人)は契約期間中、その土地を使用し続けることができます。
借地権には大きく分けて「普通借地権」と「定期借地権」の二種類があります。普通借地権は、更新が可能で長期間にわたって土地を使用できる点が特徴です。一方、定期借地権は契約期間が終了すると更新がなく、借地人は建物を撤去し土地を返還する必要があります。
借地権を売却する際の基本的な流れ
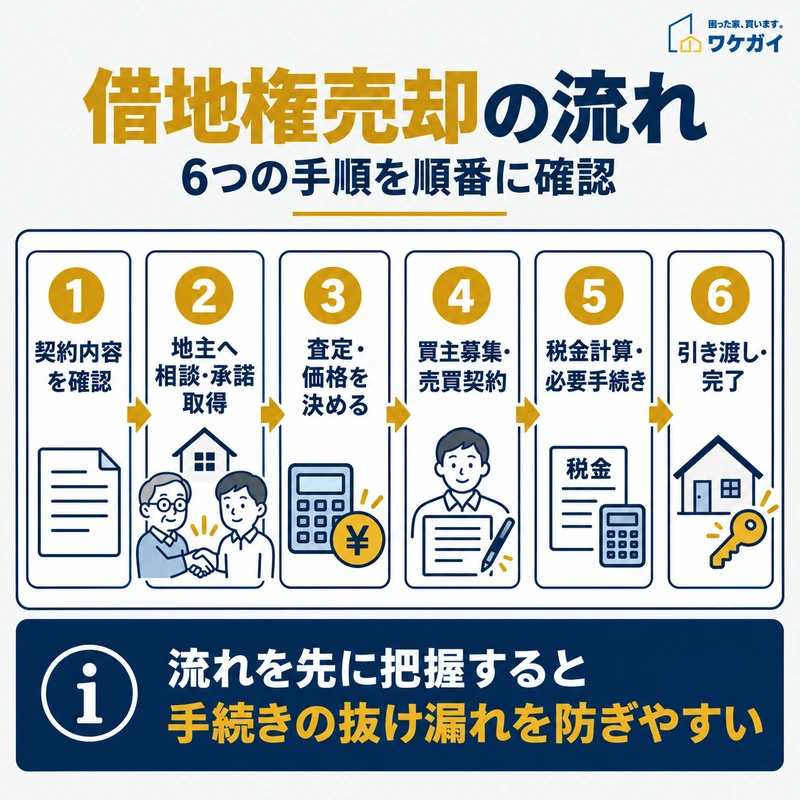
借地権売却では、契約内容の確認から地主の承諾、査定、売買契約、税金計算、引き渡しまで順番に進めます。
借地権を売却する際の基本的な流れは、以下のとおりです。
- 手順①:売却の可否を確認する(契約内容の確認)
- 手順②:地主への相談と承諾の取得
- 手順③:売却価格の決定と査定
- 手順④:買主の募集と売買契約の締結
- 手順⑤:税金の計算と必要な手続き
- 手順⑥:引き渡しと契約完了
それぞれ個別に解説します。
手順①:売却の可否を確認する(契約内容の確認)
借地権を売却する際は、まず借地契約の内容と借地権の種類を確認します。
土地の賃借権を第三者へ譲渡する場合、民法上は原則として地主の承諾が必要です。
ただし、借地上の建物を第三者へ譲渡するケースで、譲受人が賃借権を取得しても地主に不利益となるおそれがないにもかかわらず承諾を得られない場合は、裁判所へ申し立て、地主の承諾に代わる許可を求められることがあります。そのため、契約書の譲渡に関する条項を確認したうえで、地主との協議方法まで検討しておくことが大切です。
(参照:e-Gov法令検索「民法 第612条」)
手順②:地主への相談と承諾の取得
賃借権を第三者へ譲渡する場合は、原則として地主の承諾を得て手続きを進めます。
承諾を得る際には、「譲渡承諾料(名義変更料)」の支払いを求められることもあります。
地主が承諾しない場合でも、一定の要件を満たせば裁判所へ地主の承諾に代わる許可を申し立てられる制度があります。地主の承諾が得られないからといって直ちに売却できなくなるわけではないため、契約内容や買主の条件を確認しながら対応方法を検討します。
(参照:e-Gov法令検索「借地借家法 第19条」)
手順③:売却価格の決定と査定
売却価格を決めるには、借地権の市場価値を把握する必要があります。
借地権の価格は、同じエリアの所有権付き不動産よりも低くなる傾向が見受けられますが、地価や契約条件によって異なります。不動産会社に査定を依頼し、適正な売却価格を見極めましょう。
手順④:買主の募集と売買契約の締結
借地権を売却する買主を見つけるには、不動産会社の仲介を利用するのが一般的です。
借地権の取引に精通した不動産会社を選ぶことで、スムーズに売却を進められます。
買主が見つかった後は、売買契約を締結します。この際、地主の承諾を得ていることを証明する書類や、借地権の契約書を提示する必要があります。
手順⑤:税金の計算と必要な手続き
借地権を売却すると、利益が発生する場合に「譲渡所得税」が課されます。
譲渡所得税は、売却価格から取得費(購入時の価格や手数料)と譲渡費用(仲介手数料など)を差し引いた額に対して課税されます。
手順⑥:引き渡しと契約完了
売買契約が成立し、買主から代金が支払われたら、借地権の引き渡しを行います。
この際、必要な書類として契約書や地主の承諾書、登記関係の書類などが求められるため、不動産会社や司法書士と連携しながら手続きを進めることが大切です。
借地権売却時にかかる税金の種類と計算方法
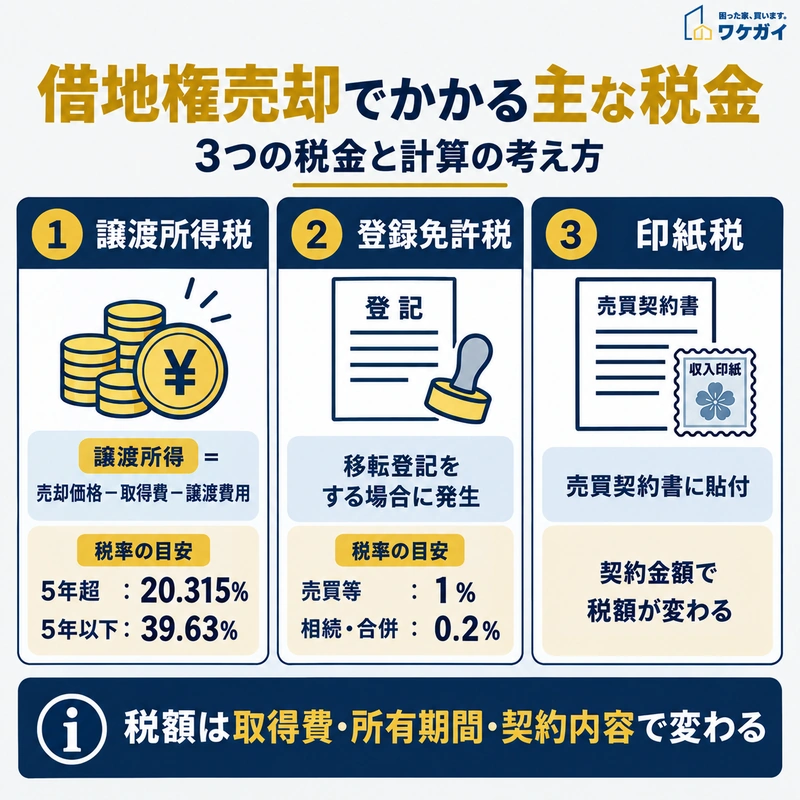
借地権売却では、譲渡所得税を中心に、登記内容によって登録免許税、契約書には印紙税が関係します。
借地権売却時にかかる税金の種類は、以下のとおりです。
- 譲渡所得税
- 登録免許税
- 印紙税
以下では、主な税金について詳しく解説します。
譲渡所得税
借地権を売却して利益が生じた場合は、譲渡所得に対して所得税・住民税などが課されます。
課税譲渡所得は、売却価格から取得費と譲渡費用を差し引き、適用できる特別控除があればさらに控除して計算します。
税率は、売却した年の1月1日時点における所有期間によって異なります。所有期間が5年を超える場合は長期譲渡所得となり、所得税・復興特別所得税・住民税を合わせた税率は20.315%です。5年以下の場合は短期譲渡所得となり、合計税率は39.63%となります。
単純に取得日から売却日までの期間だけで「5年」を判断するわけではない点に注意が必要です。
(参考:国税庁「短期譲渡所得の税額の計算/長期譲渡所得の税額の計算」)
登録免許税
借地権が賃借権として登記されており、その移転登記を行う場合には登録免許税が発生します。
賃借権などの権利を売買等によって移転登記する場合の税率は、原則として不動産の価額の1%です。相続や法人の合併による移転登記では0.2%となります。
一方、借地権の売却では必ず賃借権の移転登記を行うわけではありません。実際に必要となる登記と登録免許税は、借地権の種類や現在の登記状況によって異なるため、売却前に登記事項と契約内容を確認しておくことが重要です。
(参考:国税庁「登録免許税の税額表」)
印紙税
借地権売却時に作成する売買契約書には、印紙税の納付が必要です。印紙税は、契約書に購入した「収入印紙」を貼り付けて納めます。
不動産の譲渡に関する契約書には印紙税の軽減措置が設けられています。2027年3月31日までに作成される一定の契約書では、記載された契約金額が1,000万円超5,000万円以下なら1万円、5,000万円超1億円以下なら3万円です。
契約金額によって税額が変わるため、契約締結時には最新の税額表を確認しまでょう。
(参照:国税庁「No.7108 不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置」)
借地権売却で利用できる譲渡所得税の特別控除とは
借地権付きの自宅を売却する場合、一定の要件を満たせば、居住用財産を譲渡した場合の3,000万円特別控除を利用できる可能性があります。適用できれば、譲渡所得から最高3,000万円を差し引いて税額を計算できます。
対象には、現在住んでいる家屋だけでなく、以前住んでいた家屋を所定の期限までに売却するケースも含まれます。家屋とともに譲渡する敷地や借地権も対象です。
以前住んでいた家屋は、住まなくなった日から3年を経過する日の属する年の12月31日までに売却する必要があります。住まなくなった後にその家屋を別の用途で使用したことだけを理由に、特例の対象外になるわけではありません。
また、配偶者や直系血族など特別な関係にある相手への売却では適用できません。前年・前々年に一定の居住用財産の特例を利用していないことなど、ほかにも要件があります。
家屋を取り壊して借地権などを売却する場合は、家屋を取り壊した日から1年以内に譲渡契約を締結することなど、追加の条件があるため確認が必要です。
(参考:国税庁「マイホームを売ったときの特例」)
借地権売却時に発生するその他の費用
借地権を売却する際には、税金のほかにもさまざまな費用が発生します。具体的には、以下のとおり。
- 譲渡承諾料(名義変更料)
- 建物解体費用
- 測量費用
- 仲介手数料(※仲介による売却の場合)
それぞれ個別にみていきましょう。
譲渡承諾料(名義変更料)
土地の賃借権を第三者へ譲渡する場合は、原則として地主の承諾が必要です。
地主が承諾する際に、譲渡承諾料や名義変更料と呼ばれる金銭の支払いを求めるケースがあります。
承諾料の有無や金額は借地契約や地主との協議によって異なるため、契約書を確認したうえで交渉します。地主から承諾を得られない場合でも、一定の要件を満たせば裁判所の許可を求められる制度があります。
(参照:e-Gov法令検索「借地借家法 第19条」)
建物解体費用
借地権付きの建物を売却する際、買主が建物の取り壊しを条件とすることがあります。
その場合、建物の解体費用は売主が負担するのが一般的です。費用は建物の規模や構造によって異なりますが、木造住宅であれば数百万円程度、鉄筋コンクリート造であればさらに高額になることもあります。
解体費用を見積もりに入れておくことで、売却後の手取り額を正しく把握できます。
測量費用
売却時に土地の境界線が不明確な場合、測量を求められることがあります。
特に、隣地との境界線が曖昧なケースでは、トラブルを避けるためにも測量を行い、正確な土地面積を確定させることが必要です。
測量費用は、土地の広さや立地によって異なりますが、数十万円程度かかるのが一般的。事前に隣地所有者と協議し、測量が必要かどうかを確認しておくとスムーズに進められます。
仲介手数料(※仲介による売却の場合)
不動産会社の仲介で借地権付き物件を売却する場合は、売買契約が成立すると仲介手数料が発生します。
通常の売買では、売却価格が400万円を超える場合、「売却価格×3%+6万円+消費税」が上限額を求める速算式として利用できます。
一方、売買代金が800万円以下の宅地・建物で「低廉な空家等」に該当する取引では、媒介に要する費用を考慮した特例があります。依頼者の一方から受け取れる報酬は、税込33万円が上限です。実際の仲介手数料は売却価格や物件の条件によって異なるため、媒介契約を締結する前に金額を確認しておきましょう。
(参照:国土交通省「空き家等に係る媒介報酬規制の見直し」)
借地権を売却した後の確定申告の手続きと必要書類
借地権を売却し、譲渡所得が発生した場合は確定申告が必要です。
不動産の売却益には譲渡所得税が課税されるため、適切に申告を行わないと税務上の問題が生じる可能性があります。特に、譲渡所得の特別控除(3,000万円控除など)を利用する場合は、確定申告をしなければ控除が適用されません。
確定申告は毎年2月16日~3月15日に行われます。会社員の場合、通常の給与所得は年末調整で処理されますが、不動産売却による所得は個別の確定申告が求められます。申告を行わないと、税務署からの指摘を受けたり、延滞税や加算税が発生することもあるため、忘れずに手続きを進めましょう。
確定申告で必要な書類
確定申告で必要な書類は、主に以下のとおりです。
- 譲渡所得の内訳書(確定申告書付表兼計算明細書)
- 売買契約書など売却価格を確認できる書類
- 取得費を確認できる購入時の契約書や領収書
- 仲介手数料など譲渡費用を確認できる書類
- 適用する特例ごとに指定された添付書類
3,000万円特別控除では、譲渡契約締結日の前日に住民票へ記載されていた住所と売却した居住用財産の所在地が異なる場合、戸籍の附票の写しなどが必要です。そのため、特別控除を使うすべてのケースで住民票の写しを一律に添付するわけではありません。
必要書類は利用する特例や売却状況によって異なるため、申告前に国税庁の添付書類一覧を確認しましょう。
(参照:国税庁「申告書添付書類一覧(所得税及び復興特別所得税(譲渡所得・山林所得関係)申告書添付書類)」)
相続した借地権を売却する場合の注意点
相続した借地権を売却する場合の注意点は、以下のとおりです。
- 相続登記を完了させる
- 相続税の影響を確認する
- 共有名義の場合の合意を得る
- 借地契約の継承手続きを進める
それぞれ個別に解説します。
相続登記を完了させる

借地権を売却するには、相続申告登記ではなく、相続登記が必要となります。現在は、相続登記が義務化されているため、売却する予定がなくても登記を行いましょう。
借地上の建物など不動産を相続し、その不動産を売却する場合は、相続登記を済ませる必要があります。
相続人申告登記だけでは不動産の権利関係を公示する登記にはならないため、売却する際には相続の内容を反映した相続登記が必要です。
また、2024年4月1日から相続登記は義務化されています。不動産を相続したことを知った日から原則3年以内に申請する必要があるため、売却予定がなくても期限を確認しておきましょう。必要書類は相続方法によって異なり、戸籍関係書類や遺産分割協議書などが必要になる場合があります。
(参照:法務省「相続登記の申請義務化について」)
相続税の影響を確認する
借地権を相続すると、場合によっては相続税が発生します。借地権の評価額は、土地の所有権よりも低くなりますが、それでも一定の評価額が設定されるため、相続税の納付義務が生じる可能性があります。
また、相続税は相続発生から10か月以内に申告・納付しなければなりません。
借地権の売却益を相続税の支払いに充てる計画がある場合、売却時期を調整し、相続税の納付期限に間に合うようにスケジュールを立てる必要があります。
共有名義の場合の合意を得る
借地権を複数の相続人で共有している場合、売却には全員の合意が必要です。
誰か一人が売却を希望しても、他の相続人が反対すると売却できません。
また、共有名義のまま売却すると、手続きが複雑になり、買い手が見つかりにくくなることもあります。このような場合、まずは相続人同士で協議し、売却の方針を決めることが重要です。共有状態を解消するために、「共有持分を一人が買い取る」 などの方法も検討できます。
借地契約の継承手続きを進める
借地人が亡くなった場合、借地権を含む被相続人の権利義務は、原則として相続人へ承継されます。
相続は第三者への賃借権の譲渡とは異なるため、借地権を相続すること自体について地主の承諾を得る必要はありません。
ただし、地代の支払いや今後の連絡を円滑にするため、借地権を相続したことは地主へ伝え、契約名義や連絡先など必要な実務上の手続きを確認しておくとよいでしょう。その後、相続人が借地権付き建物を第三者へ売却する段階では、賃借権の譲渡について原則として地主の承諾が必要になります。相続による承継と、相続後の第三者への売却は分けて考えることが重要です。
「ワケガイ」なら借地権付き物件も短期で買取可能!
当社(株式会社ネクスウィル)は、借地権付き不動産の売却に特化したサービス「ワケガイ」を提供しています。
借地権は通常の不動産とは異なり、売却時に地主の承諾が必要になることが多く、一般的な市場では買い手が見つかりにくいケースもあります。
また、譲渡承諾料の負担や名義変更手続きなど、売却をスムーズに進めるためには専門的な知識が求められます。
ワケガイでは、こうした借地権の売却に関する課題を解決するため、最短1日での買取や、地主との交渉サポートを行っていますので、お気軽に無料査定をご活用ください。
借地権売却の税金についてよくある質問
借地権売却の税金についてよくある質問は、以下のとおりです。
- 借地権を地主に返すと税金はかかりますか?
- 借地権を5,000万円で売却した場合、税金はいくらですか?
それでは、それぞれの質問とその回答を紹介します。
借地権を地主に返すと税金はかかりますか?
借地権を地主へ返還しても、対価を受け取らない契約解除で、課税関係が生じないケースがあります。一方、地主から立退料や借地権の買取代金などを受け取る場合、そのうち借地権の価値に相当する部分は譲渡所得の収入金額となる可能性があります。無償返還でも契約内容や当事者の属性によって税務上の扱いが異なる場合があるため、金銭の授受や返還条件がある場合は事前に確認しておくことが大切です。
借地権を5,000万円で売却した場合、税金はいくらですか?
売却価格だけでは税額を確定できません。取得費、譲渡費用、所有期間、適用できる特別控除によって課税譲渡所得が変わるためです。たとえば、5,000万円で売却し、取得費が2,000万円、譲渡費用が200万円、特別控除を利用しない場合、課税譲渡所得は2,800万円です。売却年の1月1日時点で所有期間が5年を超えている場合、20.315%で単純計算すると税額は約568万8,200円です。5年以下の場合は39.63%で、約1,109万6,400円となります。自宅とともに借地権を売却し、3,000万円特別控除の要件を満たす場合などは税額が大きく変わるため、実際の取得費や特例の適用可否を確認して計算しましょう。
まとめ
借地権の売却を成功させるには、契約内容の確認、地主との交渉、税金や費用の把握が欠かせません。
まずは、借地契約の内容をチェックし、地主の承諾が必要かを確認しましょう。譲渡承諾料の交渉や、地主への買取提案といった選択肢も検討しながら、売却のスムーズな進行を図ることが重要です。
また、譲渡所得税や登録免許税などの税金が発生するため、確定申告に必要な書類を揃えておくことが求められます。
特に相続した借地権を売却する場合は、相続登記を完了させることや、相続税の影響を確認する必要があります。借地権の売却には一般の不動産よりも多くの手続きが伴いますが、事前に必要な準備を整え、適切な対応を取ることで、余計なトラブルを避けながらスムーズな取引を実現できます。
運営団体 2019年1月29日設立。訳あり不動産の買取を行う不動産会社。相続やペアローンによる共有持分、空き家、再建築不可物件、借地、底地など、権利関係が複雑な不動産を買い取り、法的知識や専門知識を以って、再度市場に流通させている。 訳あり不動産の買取サービス「ワケガイ」、空き家、訳あり不動産CtoCプラットフォーム「空き家のURI・KAI」を展開。 経済界(2022年)、日刊ゲンダイ(2022年)、TBSラジオ「BOOST!」(2023年)、夕刊フジ(2023年)などで訳あり不動産について解説している。2024年度ベストベンチャー100選出。 これまでの買取の経験をもとに、訳あり不動産の解説をする著書『拝啓 売りたいのに家が売れません』(代表取締役 丸岡・著)を2024年5月2日に出版。 |