
 更新日: 2026.10.29 | 公開日:

について今すぐご相談できます。

再建築不可物件は一般的な住宅よりも住宅ローンの審査が厳しく、金融機関によっては融資を受けられない場合があります。
ただし、再建築不可物件だからといって、すべての金融機関で住宅ローンを組めないわけではありません。
実際に、一般的な住宅ローンとは異なる審査基準を設けた商品や、特殊な不動産の購入に対応する融資商品も存在します。重要なのは、物件の担保評価や接道状況を把握し、利用目的に合った金融機関を探すことです。
本記事では、再建築不可物件の住宅ローン審査が厳しい理由を解説するとともに、融資を受けられる可能性がある金融商品や、銀行の住宅ローンを利用するための対処法を紹介します。
訳アリ物件専門のワケガイ編集部について
「ワケガイ」のコラムは、相続した空き家、共有持分、再建築不可物件、借地・底地など、いわゆる“訳あり不動産”にお悩みの方が、売却・処分・活用の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
編集ポリシー・コンテンツ制作方針の詳細再建築不可物件は住宅ローンが組みづらい
再建築不可物件でも、金融機関の審査条件を満たせば住宅ローンを組める可能性があります。
ただし、一般的な住宅と比較すると、融資を受けるためのハードルは高くなります。
再建築不可物件とは、現在の法令や敷地条件などにより、既存の建物を解体しても原則として新たな建物を建築できない不動産です。建て替えに制約があるため、購入希望者が限られやすく、金融機関の担保評価も低くなる傾向があります。
金融機関は、申込者の年収や返済能力だけでなく、購入する不動産の担保価値も審査します。そのため、十分な収入があっても物件の条件を理由に融資を断られることがあります。
一方で、一般の銀行とは異なる審査基準を設けているノンバンクや、特定の建物を対象とした融資商品も存在します。
例えば、京都信用金庫では、一定の条件を満たす京町家の購入・改修資金を対象とした住宅ローン「のこそう京町家」を取り扱っています。ただし、この商品がすべての再建築不可物件に対応するわけではなく、対象となる京町家の条件や申込者の資格を満たす必要があります。
また、住宅金融支援機構の【フラット35】では、中古住宅の敷地について原則として道路への2m以上の接道が求められ、建物も所定の技術基準に適合する必要があります。再建築不可物件では、これらの条件を満たせず融資対象外となる可能性があります。
したがって、住宅ローンの審査に通る可能性を調べる際は、単に金融機関を比較するだけでなく、対象物件の接道状況や建築基準法上の取り扱いを確認することが大切です。
(参照:京都信用金庫「住宅ローン詳細」)
再建築不可物件が住宅ローンを組みづらい理由
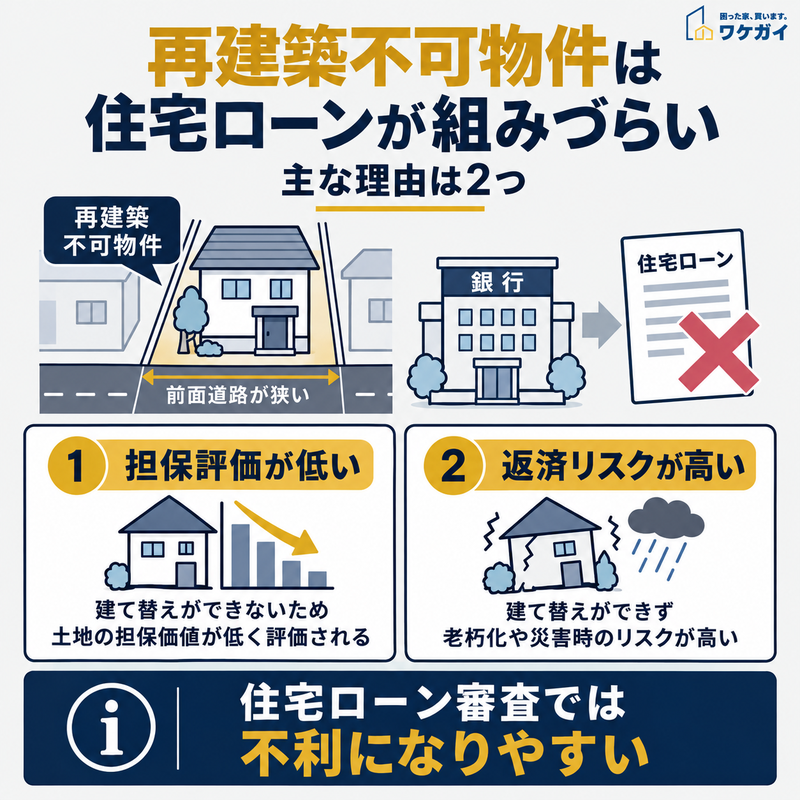
再建築不可物件は、担保評価が低くなりやすいことや、災害などで建物を失った際のリスクから、住宅ローン審査で不利になる場合があります。
再建築不可物件が住宅ローンを組みづらい理由は、以下のとおりです。
- 理由①:担保評価が低いから
- 理由②:返済リスクが高いから
それぞれ詳しく解説します。
理由①:担保評価が低いから
再建築不可物件が住宅ローンの審査に通りにくい主な理由は、金融機関による担保評価が低くなりやすいことです。
住宅ローンでは通常、購入する土地や建物に抵当権を設定します。借主が返済できなくなった場合、金融機関は担保不動産の売却によって貸付金を回収するため、物件の換価可能性が重要になります。
再建築不可物件は、建て替えができないという制約から購入希望者が限られ、一般的な住宅より売却が難しくなる傾向があります。そのため、金融機関が融資可能額を低く設定したり、担保として認めなかったりする場合があるのです。
ただし、担保評価は再建築の可否だけで決まるものではありません。建物の状態や築年数、立地、接道状況なども判断材料となるため、再建築不可物件であっても個別に評価される余地はあります。
購入前に不動産会社を通じて接道状況や建物の資料を整理しておけば、金融機関に融資の可否を相談する際にも役立ちます。
理由②:返済リスクが高いから
再建築不可物件は、火災や地震などで建物が大きく損傷した際、住宅ローンの返済と住まいの確保を両立しなければならなくなるリスクがあります。
例えば、災害で建物が全壊した場合でも、住宅ローンの返済義務が自動的になくなるわけではありません。再建築が認められなければ、新たな住居を購入したり、賃貸住宅へ転居したりする費用も必要になります。
また、建物を失った状態では不動産の売却先がさらに限られ、金融機関が担保から債権を回収することも難しくなる可能性があります。
こうした事情から、再建築不可物件では、申込者の返済能力に加え、建物の状態や担保価値がより慎重に審査されると考えられます。
なお、再建築不可物件であっても、建築基準法第43条第2項に基づく認定・許可などにより建築が認められる場合があります。建て替えが不可能かどうかは、敷地ごとの法的条件によって判断する必要があります。
(参照:横浜市「建築基準法の道路について」)
方法①:ノンバンクの住宅ローン
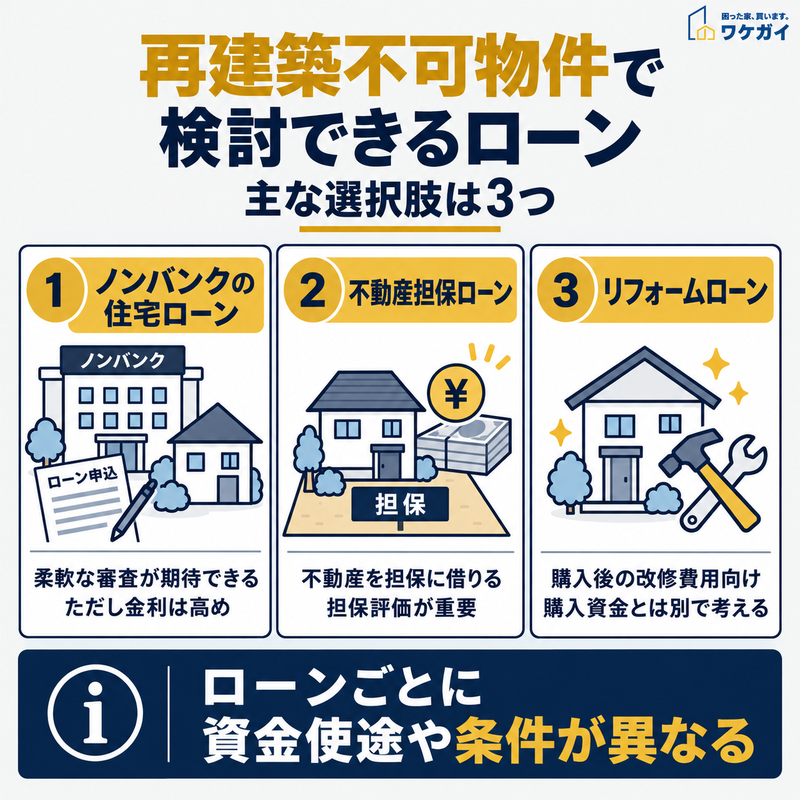
再建築不可物件で検討できるローンには3つの選択肢があります。資金使途や担保条件、金利などの違いを踏まえて比較することが大切です。
銀行の住宅ローンを利用できない場合は、ノンバンクが取り扱う住宅購入向けのローンを検討する方法があります。
ノンバンクとは、銀行や信用金庫のような預金業務を行わず、融資などの金融サービスを提供する事業者です。住宅購入向けの商品を取り扱う会社もあり、銀行とは異なる審査基準で融資を判断する場合があります。
例えば、セゾンファンデックスでは、銀行や【フラット35】で融資を受けられなかった人も相談できる住宅購入向けのローンを取り扱っています。
ただし、こうした商品が再建築不可物件を必ず融資対象とするわけではありません。担保評価や申込者の返済能力、物件の条件によって審査結果は異なります。
また、ノンバンクの住宅ローンと不動産担保ローンは、商品によって資金使途や担保条件が異なります。購入資金として利用できるかを確認したうえで申し込む必要があります。
(参照:セゾンファンデックス「住宅ローン」)
ノンバンクの住宅ローンのメリット
ノンバンクの住宅ローンのメリットは、銀行とは異なる審査基準によって融資を受けられる可能性があることです。
銀行の住宅ローンでは、担保評価や収入、勤続年数などの条件によって融資が難しくなる場合があります。一方、ノンバンクのなかには、銀行で住宅ローンの審査に通らなかった人からの相談を受け付けている事業者もあります。
また、審査にかかる期間が比較的短い商品も存在します。例えば、セゾンファンデックスの住宅購入向けローンでは、仮審査の回答は最短即日、必要書類の提出後の本審査は最短3営業日と案内されています。
ただし、これらは最短の審査期間であり、融資実行までの日数を保証するものではありません。物件調査や必要書類の準備に時間がかかれば、実際の手続き期間は長くなります。
再建築不可物件の購入では、通常の物件以上に担保評価が重要になるため、審査の速さだけでなく、対象物件を取り扱えるかどうかを先に確認することが大切です。
(参照:セゾンファンデックス「住宅ローン」)
ノンバンクの住宅ローンのデメリット
ノンバンクの住宅ローンのデメリットは、一般的な銀行の住宅ローンよりも金利が高くなる場合があることです。
金利は金融機関や商品、借入条件によって異なるため、銀行なら1%前後、ノンバンクなら4%前後と一律に判断することはできません。
例えば、セゾンファンデックスの住宅購入向けローンでは、2026年5月時点の融資利率として、団体信用生命保険なしの場合は変動金利で年4.4〜5.2%、団体信用生命保険ありの場合は年4.9〜5.8%と案内されています。
借入条件による返済額の違いを理解するため、2,000万円を返済期間20年、元利均等返済・ボーナス返済なしで借りた場合を比較してみましょう。
| 条件 | 金利年1.5% | 金利年4.0% |
|---|---|---|
| 借入額 | 2,000万円 | 2,000万円 |
| 返済期間 | 20年 | 20年 |
| 毎月の返済額 | 約9.7万円 | 約12.1万円 |
| 総返済額 | 約2,316万円 | 約2,909万円 |
※金利が返済期間中に変わらないと仮定した試算です。融資手数料などの諸費用は含みません。記載した金利は比較用の仮定であり、特定の金融機関の適用金利を示すものではありません。
この条件では、金利が年1.5%の場合と年4.0%の場合で、20年間の総返済額に約592万円の差が生じます。
さらに、ノンバンクの住宅ローンでは、融資事務手数料や調査料、中途解約手数料などが発生する商品もあります。
借入可能額が希望額を下回り、自己資金を追加で用意しなければならないケースもあるため、金利だけではなく諸費用や借入条件を含めて比較する必要があります。
(参照:セゾンファンデックス「住宅ローン」)
方法②:不動産担保ローン
不動産担保ローンとは、土地や建物などの不動産を担保にして資金を借り入れるローンです。
再建築不可物件の購入に利用できる商品もありますが、すべての不動産担保ローンが住宅購入資金に対応しているわけではありません。
例えば、資金使途が自由な不動産担保ローンでも、担保にできる不動産の種類や申込者の条件が制限されている場合があります。自宅を担保にできるかどうかについても、商品や貸金業法上の取り扱いによって異なります。
一方、住宅購入向けの不動産担保ローンでは、購入予定の物件そのものを担保にできる商品もあります。
そのため、再建築不可物件の購入資金を借りたい場合は、資金使途と担保条件の両方を確認する必要があります。
(参照:セゾンファンデックス「フリーローン(不動産担保)」)
不動産担保ローンのメリット
不動産担保ローンのメリットは、担保となる不動産の評価や申込者の返済能力によって、まとまった金額を借り入れられる可能性があることです。
借入可能額は商品ごとに異なり、担保不動産の価値や既存の借入状況なども審査に影響します。
また、商品によっては購入予定の不動産以外に、本人や親族が所有する別の不動産を共同担保として提供できる場合があります。
再建築不可物件だけでは十分な担保評価を得られなくても、追加の担保を用意することで融資条件を検討できる可能性があるのです。ただし、共同担保を提供すれば必ず融資を受けられるわけではありません。
なお、不動産担保ローンの金利は商品によって大きく異なります。例えば、セゾンファンデックスの個人向けフリーローン(不動産担保)では、固定金利年6.8〜9.9%と案内されており、不動産担保ローンがノンバンクの住宅ローンより必ず低金利になるわけではありません。
融資条件を比較する際は、借入可能額、金利、返済期間、担保条件、諸費用を総合的に確認する必要があります。
(参照:セゾンファンデックス「フリーローン(不動産担保)」)
不動産担保ローンのデメリット
しかし、不動産担保ローンにもいくつかのデメリットが存在します。1つは、銀行の住宅ローンに比べると金利が高い点です。
金利のわずかな差も、大きな融資額で長期間にわたると、総額に大きな違いを生じさせます。そのため、借入前にはシミュレーションを行って慎重に検討することが重要です。
担保となる不動産の評価が必要であり、そのため融資のプロセスに時間がかかることもデメリットとして挙げられます。
さらに、ローンの返済が不能になった場合、担保となる不動産が処分されるリスクがあります。金融機関は担保となる不動産に抵当権や根抵当権を設定し、返済不能時にはこれを売却して貸付金と利息を回収します。
方法③:リフォームローン
再建築不可物件を購入してリフォームする予定がある場合は、リフォーム費用の調達方法としてリフォームローンを検討できます。
リフォームローンは、住宅の修繕や設備交換、改修工事などに必要な費用を借り入れる金融商品です。一般的なリフォーム専用ローンは住宅購入代金そのものを借りる商品ではないため、購入資金と工事費用は区別して考える必要があります。
なお、金融機関によっては住宅購入資金とリフォーム資金を合わせて住宅ローンとして借りられる商品もあります。ただし、再建築不可物件が融資対象になるかどうかは別途審査されます。
また、再建築不可物件だからといって、すべてのリフォーム工事を自由に行えるわけではありません。
2025年4月の建築基準法改正により、2階建て木造住宅などで大規模な修繕・模様替を行う場合は、建築確認手続きが必要となっています。工事内容によっては建築基準法への適合が問題となるため、ローンを申し込む前に予定する工事が実施可能かを確認する必要があります。
(参照:三菱UFJ銀行「リフォーム資金は住宅ローンの借入対象となりますか。」)
リフォームローンのメリット
リフォームローンのメリットは、住宅の購入費用とは別に、修繕や設備更新に必要な資金を調達できることです。
特に無担保型のリフォームローンでは、対象不動産に抵当権を設定せずに借り入れできるため、担保設定に伴う手続きや費用を抑えられる場合があります。
ただし、無担保だからといって審査が必ず緩いわけではありません。収入や既存の借入状況、資金使途などについて金融機関の審査を受ける必要があります。
また、担保型のリフォームローンでは、無担保型より高額な借り入れに対応している商品もあります。大規模な改修費用を調達できる可能性がある一方、対象物件の担保評価や工事内容が条件となります。
再建築不可物件の場合は、ローンの借入可否だけでなく、予定するリフォーム工事の適法性も重要です。工事費用の見積もりに加え、建築確認手続きの要否を事前に整理しておくと、資金計画を立てやすくなります。
(参照:三菱UFJ銀行「ネットDEリフォームローン」)
リフォームローンのデメリット
リフォームローンのデメリットは、借入可能額や資金使途が限定されることに加え、住宅ローンより金利が高くなる場合があることです。
特に無担保型では、担保型より借入上限額や返済期間が制限される商品があります。ただし、借入上限額を一律に500万円程度と考えるのは適切ではありません。
例えば、三菱UFJ銀行の「ネットDEリフォームローン」は、借入金額は50万〜1,000万円、借入期間は6か月以上15年以内となっています。
借入上限額が大きくても、希望する金額を必ず借りられるわけではなく、申込者の返済能力や商品条件によって融資額は決まります。
また、変動金利型の場合は借入後に金利が変動する可能性もあります。毎月の返済額だけではなく、金利上昇時の負担も考慮する必要があります。
担保型のリフォームローンでは、返済不能となった場合に担保不動産を失うリスクがある点にも注意が必要です。
さらに、再建築不可物件では、予定する工事が建築基準法上認められない場合もあります。融資を受けられたとしても、その資金で希望するリフォームが実施できるとは限りません。
(参照:三菱UFJ銀行「ネットDEリフォームローン」)
再建築不可物件でも銀行の住宅ローンを組む方法
再建築不可物件でも銀行の住宅ローンを組む方法は、以下のとおりです。
- 隣地を買い取って住宅ローンを組む
- 粘り強く交渉する
次項より、詳しく解説します。
隣地を買い取って住宅ローンを組む
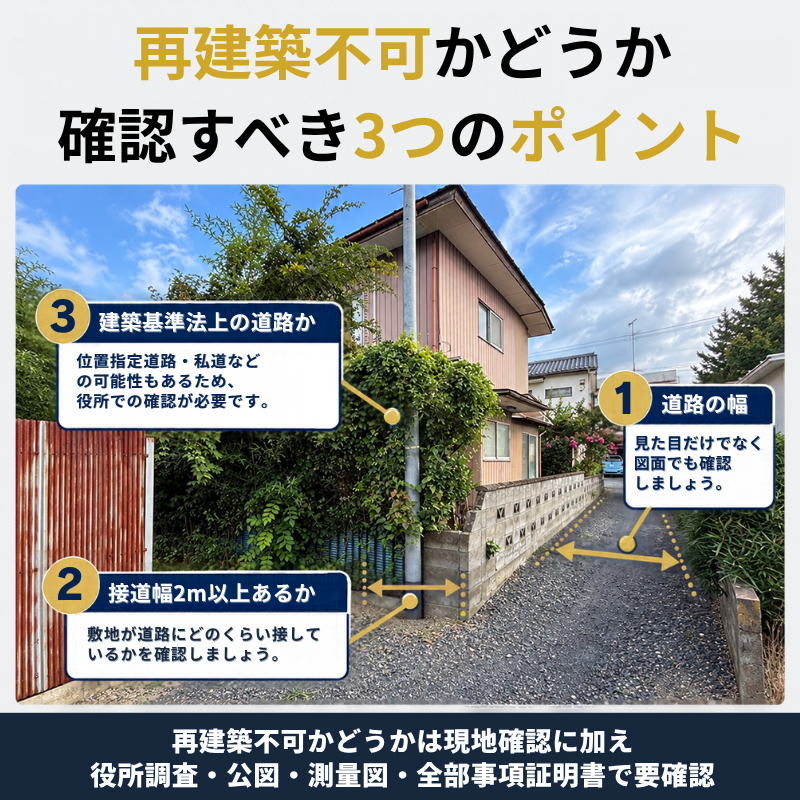
再建築不可物件かどうかを判断するには、道路の幅や接道状況、建築基準法上の道路に該当するかを確認する必要があります。現地の見た目だけで判断せず、自治体への確認や公図・測量図などの調査が重要です。
再建築不可となっている原因が接道条件の不足であれば、隣地の一部を取得することで再建築可能な状態に改善できる場合があります。
建築基準法第43条第1項では、建物の敷地は原則として同法第42条に定める道路に2m以上接する必要があります。
例えば、敷地が建築基準法上の道路に1mしか接していない場合、隣地の一部を取得して接道部分を2m以上確保できれば、接道義務を満たせる可能性があります。
ただし、道路に接する長さを2m以上にするだけで、必ず再建築が認められるわけではありません。
接している通路が建築基準法上の道路に該当しない場合や、条例による追加の接道制限がある場合などは、ほかの条件も満たす必要があります。
また、隣地の取得費用に加え、測量や登記などの費用が発生することも考慮しなければなりません。
そのため、隣地の所有者と売買交渉を進める前に、自治体の建築指導担当部署などで接道条件を確認し、取得によって再建築が可能になる見込みを調べておく必要があります。
なお、再建築が可能な状態になったとしても、住宅ローンの融資が保証されるわけではありません。金融機関による担保評価と申込者の返済能力の審査は引き続き必要です。
(参照:横浜市「建築基準法の道路について」)
粘り強く交渉する
一つの金融機関で住宅ローンを断られても、別の金融機関で融資を受けられる可能性はあります。
金融機関によって取り扱う商品や審査基準が異なるためです。ただし、同じ金融機関に繰り返し申し込んだり、担当者を変更したりすれば審査に通るというわけではありません。
重要なのは、融資を断られた原因を整理することです。
例えば、担保評価が問題であれば、別の不動産を共同担保として利用できる金融商品を調べる方法があります。申込者の返済能力が問題であれば、頭金を増やしたり、借入希望額を見直したりすることも検討できます。
金融機関へ相談する際は、物件の登記事項証明書、公図、接道状況が分かる資料、売買価格、自己資金、年収などの情報を整理しておくと、具体的な融資条件について確認しやすくなります。
また、一般的な住宅ローンでは対応が難しい建物を対象とした商品がないか確認することも有効です。
ただし、特殊な不動産に対応する金融商品が存在していても、再建築不可物件への融資を保証するものではありません。対象となる建物の種類、担保条件、借入可能額などを個別に確認する必要があります。
再建築不可物件の住宅ローン審査についてよくある質問
再建築不可物件の住宅ローン審査についてよくある質問は、以下のとおりです。
- 再建築不可物件はやめたほうがいいですか?
- 住宅ローンの本審査に通ったらもう大丈夫?
- 再建築不可物件はその後どうなりますか?
それでは、それぞれの質問とその回答を紹介します。
再建築不可物件はやめたほうがいいですか?
再建築不可物件は、建て替えや住宅ローンの利用に制約があるため、一般的な住宅より購入するかどうかを慎重に判断する必要があります。特に、災害などで建物を失った場合に再建築できないことや、将来的に買い手が見つかりにくいことは大きなリスクです。一方で、購入費用を抑えられる場合もあり、建物の状態や資金計画によっては選択肢になり得ます。購入前には、住宅ローンの利用可否に加え、必要な修繕費用、接道状況、将来の売却可能性を確認することが重要です。
住宅ローンの本審査に通ったらもう大丈夫?
住宅ローンの本審査に通過しても、融資が実行されるまでは注意が必要です。例えば、本審査の承認後であっても、融資実行前に転職すると再審査の対象となり、結果によっては借り入れできなくなる可能性があります。また、新たな借り入れなどによって返済負担が増えた場合も、金融機関の判断に影響することが考えられます。特に再建築不可物件では、審査時に確認した物件情報と実際の接道状況などが異なる場合、担保評価に影響する可能性があります。本審査の承認後も、融資実行までは申込内容に大きな変更が生じないよう注意し、勤務状況や借入状況などが変わる場合は金融機関へ相談することが大切です。
再建築不可物件はその後どうなりますか?
再建築不可物件を購入した後も、既存の建物を維持しながら住み続けることは可能です。ただし、建物の状態や工事内容によって、修繕や改修に制約が生じる場合があります。また、購入後に隣地の一部を取得するなどして接道条件を改善できれば、再建築可能な状態になるケースもあります。ただし、建築基準法上の道路との関係や条例など、ほかの条件も満たす必要があります。将来的に利用しなくなった場合は、売却することも選択肢です。ただし、再建築不可という制約が解消されていなければ、一般的な住宅より売却先が限られる可能性があります。売却が難しい場合には、再建築不可物件の取り扱いに慣れた専門の買取業者へ相談する方法もあります。
まとめ
再建築不可物件は、担保評価が低くなりやすく、将来の売却・建て替えにも制約があるため、一般的な住宅より住宅ローンを組みにくい傾向があります。
ただし、金融機関によっては独自の審査基準を設けており、再建築不可物件でも融資を受けられる可能性があります。
銀行の住宅ローンが利用できない場合は、ノンバンクの住宅購入向けローンや不動産担保ローンなどが選択肢になります。リフォームローンも工事費用の調達に利用できますが、物件の購入資金とは区別して考える必要があります。
融資を検討する際は、金利だけでなく、借入可能額、返済期間、担保条件、諸費用なども確認しましょう。
また、隣地の取得などで接道条件を改善できる可能性がある物件では、再建築の可否を自治体に確認することも重要です。
購入後に資金面や建物の維持管理で困らないよう、住宅ローンの審査だけでなく、将来の修繕費用や売却のしやすさも踏まえて判断することが大切です。
本ブログで情報発信を行っている「ワケガイ」は、訳あり物件を積極的に買い取っている専門業者です。所有物件についてお悩みの方は、訳あり物件の買取に特化したワケガイに、ぜひお問い合わせください。
運営団体 2019年1月29日設立。訳あり不動産の買取を行う不動産会社。相続やペアローンによる共有持分、空き家、再建築不可物件、借地、底地など、権利関係が複雑な不動産を買い取り、法的知識や専門知識を以って、再度市場に流通させている。 訳あり不動産の買取サービス「ワケガイ」、空き家、訳あり不動産CtoCプラットフォーム「空き家のURI・KAI」を展開。 経済界(2022年)、日刊ゲンダイ(2022年)、TBSラジオ「BOOST!」(2023年)、夕刊フジ(2023年)などで訳あり不動産について解説している。2024年度ベストベンチャー100選出。 これまでの買取の経験をもとに、訳あり不動産の解説をする著書『拝啓 売りたいのに家が売れません』(代表取締役 丸岡・著)を2024年5月2日に出版。 |