
 更新日: 2026.9.28 | 公開日:
不動産の相続登記や相続税の申告では「課税価格」によって評価されます。
課税価格とは、登録免許税や不動産取得税などを計算する際の基準となる金額であり、実勢価格や相続税評価額とは異なります。
本記事では、課税価格の定義や相続登記における使われ方、計算方法、よくある注意点についてわかりやすく解説します。
訳アリ物件専門のワケガイ編集部について
「ワケガイ」のコラムは、相続した空き家、共有持分、再建築不可物件、借地・底地など、いわゆる“訳あり不動産”にお悩みの方が、売却・処分・活用の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
編集ポリシー・コンテンツ制作方針の詳細課税価格とは?
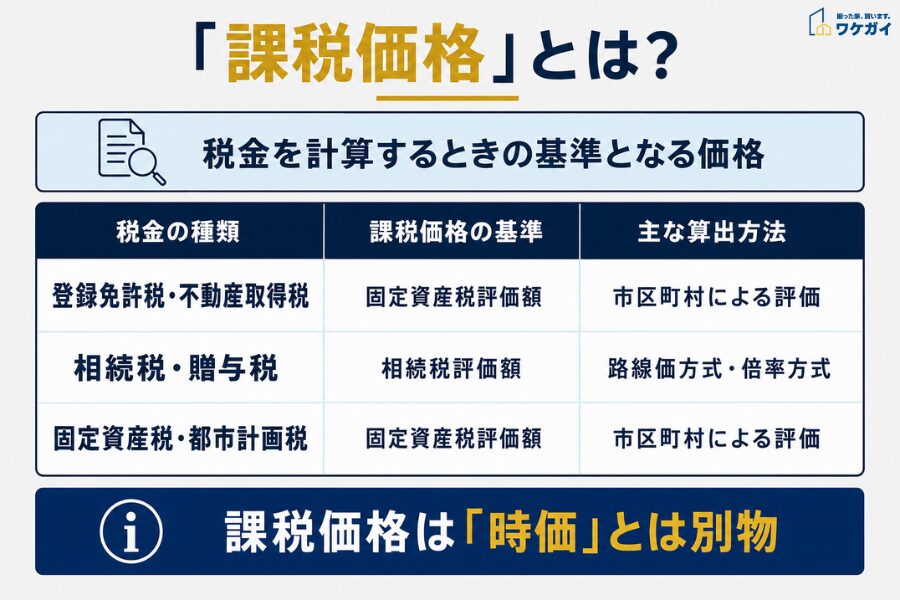
課税価格とは、「課税の基準となる価格」です。
税金を計算するうえでベースとなる金額を意味し、相続登記に必要な様々な税目に用いられます。
▼課税価格が用いられる税目例
- 登録免許税
- 不動産取得税
- 相続税
- 贈与税 など
「課税価格」とは税目ごとに評価の基準や計算方法が異なるのが特徴です。
たとえば、相続登記の際に必要となる登録免許税の課税価格は、「固定資産税評価額」をベースに算出するのが一般的です。一方、相続税や贈与税を計算する際には、「相続税評価額(路線価方式や倍率方式による評価)」を基に課税価格が決まります。
また、「課税価格=不動産の時価(実勢価格)」と誤解してしまうケースもみられますが、不動産会社の査定額や実際の売買価格は、税務上の評価とは別物です。
こうした違いを理解せずに手続きを進めてしまうと、必要な資料が揃わなかったり、申告や登記が補正になるリスクもあります。
税目ごとに異なる「課税価格」の評価基準
「課税価格」は税目によって意味と計算過程が異なります。
相続登記の登録免許税では、原則として固定資産課税台帳に登録された価格を基に課税価格を求めるのが基本です。
一方、相続税では土地や建物を相続税法上の評価方法で評価したうえで、非課税財産や債務、葬式費用などを加減して各人の課税価格を計算します。そのため、相続税評価額をそのまま相続登記の課税価格として使うわけではありません。
相続登記を進める際は、登録免許税の課税価格と相続税の課税価格を分けて考えることが重要です。
以下に、代表的な税目とそれぞれに用いられる課税価格の基準を整理します。
| 税金の種類 | 使用される課税価格の基準 | 主な算出方法 |
| 登録免許税・不動産取得税 | 固定資産税評価額 | 市区町村による評価(原則3年に1度見直し) |
| 相続税・贈与税 | 相続税評価額 | 路線価方式または倍率方式(国税庁の基準) |
| 固定資産税・都市計画税 | 固定資産税評価額 | 市区町村による評価 |
「課税価格」には複数の評価基準が存在するため、登記や申告手続きを行う際は、「どの税目に関する手続きなのか」と「その税目ではどの評価額が課税価格として使われるのか」を正しく理解しましょう。
相続登記における課税価格の見方
| 項目 | 内容 | 確認ポイント |
| 課税価格 | 固定資産税評価額を使用する | 申請年度の評価額を確認する |
| 登録免許税 | 課税価格×0.4% | 計算結果に誤りがないか確認する |
| 共有名義 | 評価額に相続する持分割合を掛ける | 持分割合を正しく反映する |
| 土地・建物 | それぞれの評価額を合算する | どちらかを計算から漏らさない |
| 確認書類 | 固定資産評価証明書や課税明細書 | 最新年度の書類を用意する |
相続登記における課税価格には、特に注意が必要です。
相続は突然起こることが多く、申請には期限もあるため「どの価格が必要なのか」を正確に把握しないままだと、評価証明書の取得ミスや税額の誤認によって、登記申請が要補正となりかねません。
相続登記における課税価格の基本は前述のとおり「固定資産税評価額」です。この評価額に基づいて登録免許税が算出されます。
税額の計算式は以下のとおりです。
登録免許税額:課税価格 × 0.4%
(例:持分が2分の1で評価額が2,000万円のとき「2,000万円 × 1/2 × 0.004 = 4万円」)
土地と建物がある場合はそれぞれ別個に評価され、共有名義であれば持分割合も考慮されます。課税価格の算出ミスは、税額の過大・過少や登記の補正につながるため、慎重な取り扱いが必要です。
(参考:国税庁「登録免許税の税額表」)
課税価格は登記申請書類に記載が必要な場合もある
相続による所有権移転登記では、登記申請書に課税価格と登録免許税を記載するのが基本です。
課税価格の基礎になるのは、登記を申請する年度の固定資産課税台帳に登録された価格です。
相続が発生した年度ではなく、実際に登記申請を行う年度の価格を確認します。手元の固定資産税課税明細書を使う場合は、「価格」または「評価額」の欄を確認し、「固定資産税課税標準額」と間違えないよう注意が必要です。
衆用道路など固定資産課税台帳に価格がない不動産では、法務局が認定した価格が課税価格になります。
相続登記以外の課税価格が使われる例
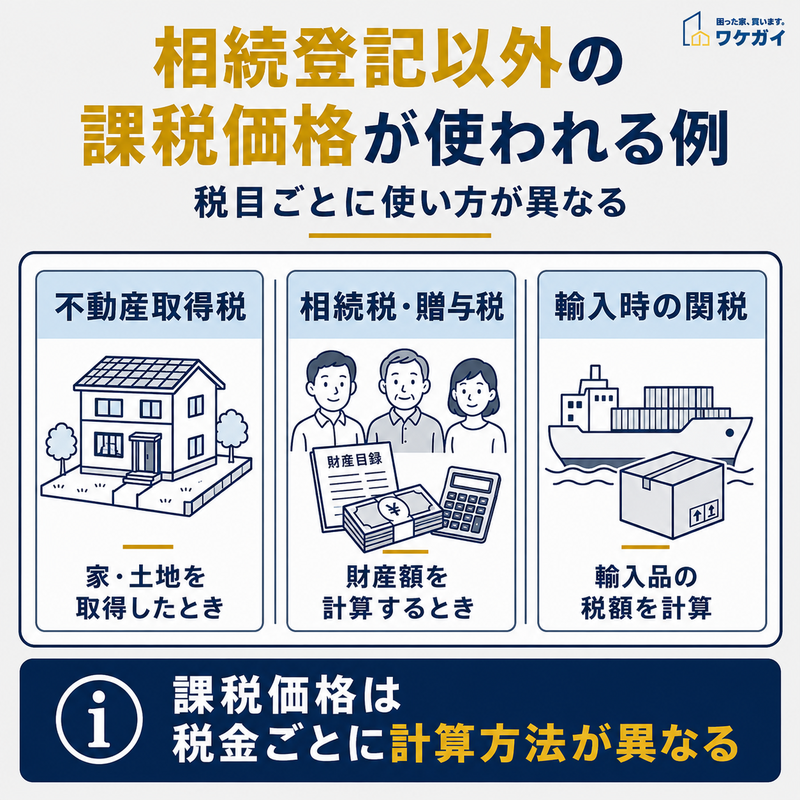
課税価格は、不動産取得税や相続税・贈与税、輸入時の関税などでも使われ、税金ごとに計算方法が異なります。
相続登記以外の課税価格が使われる例は、以下のとおりです。
例①:不動産取得税の課税対象として評価する場合
例②:贈与税・相続税のための財産評価を行う場合
例③:訳あり不動産の売却や名義変更時に活用する場合
例①:不動産取得税の課税対象として評価する場合
不動産を購入や贈与で取得した場合には、不動産取得税が課されます。この税は都道府県が課税主体であり、市区町村が管轄する固定資産税とは制度が異なりますが、課税価格の計算にあたっては、固定資産税評価額がベースになります。
(参考:総務省「不動産取得税」)
不動産取得税の標準税率は4%ですが、2027年3月31日までに取得した土地と住宅については、軽減措置により3%が適用されます。また、宅地等を取得した場合は、固定資産税評価額の2分の1を課税標準とする特例も設けられています。
(参考:国土交通省「土地の取得に係る税制の概要(参考)」)
- 住宅の税額 = 固定資産税評価額 × 3%
- 宅地等の税額 = 固定資産税評価額 × 1/2 × 3%
なお、住宅以外の家屋については、原則として4%の税率が適用されます。
そのため、不動産を取得する際は、固定資産税評価額だけでなく、不動産の種類や適用される軽減措置も確認しておきましょう。
関連記事:不動産取得税とは?計算方法からいつ支払うのかまで完全解説
例②:贈与税・相続税のための財産評価を行う場合
親から子へ不動産を贈与したり、遺贈や死因贈与といった形で財産が移転した場合、贈与税や相続税の課税対象となることがあります。
このときの課税価格の算出には、固定資産税評価額ではなく、「相続税評価額」が使われます。
相続税評価額は、国税庁が定める「路線価」「倍率方式」に基づいて計算されます。
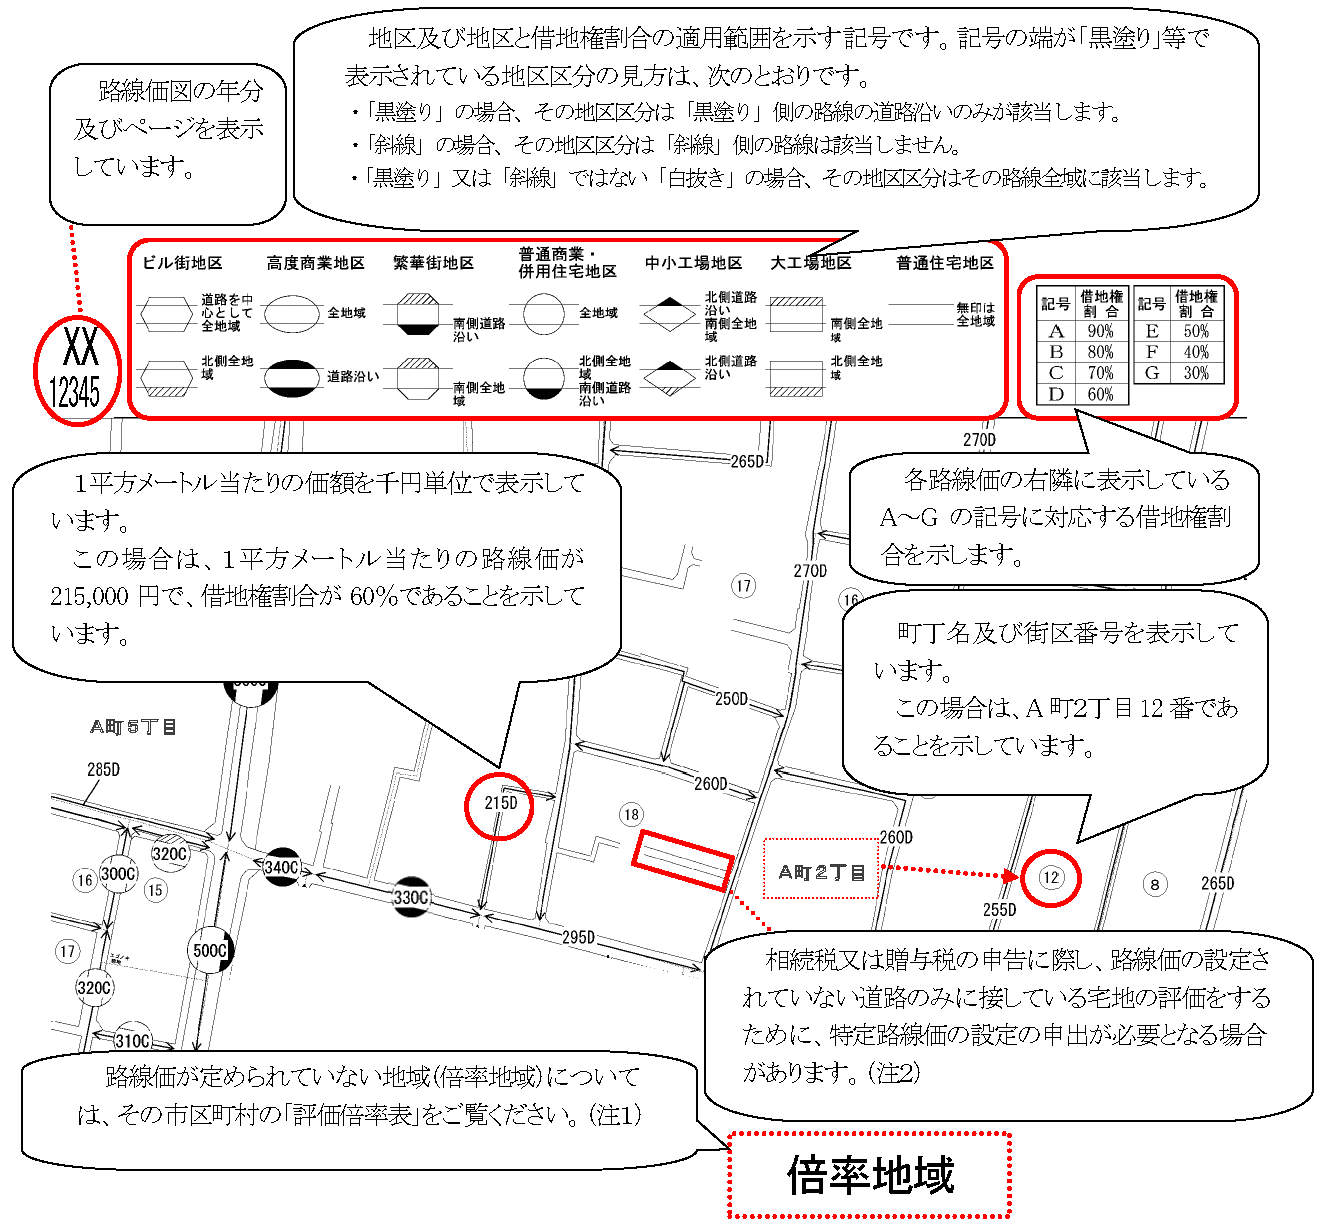
(出典:国税庁「路線価図の説明」)
路線価方式:国税庁が定める1㎡あたりの価格(路線価) × 土地面積
倍率方式:固定資産税評価額 × 地域ごとの倍率
建物については、固定資産税評価額をそのまま使うのが原則です。
登記で使われる「固定資産税評価額による課税価格」と、相続税・贈与税で使われる「相続税評価額による課税価格」は、いずれも「課税価格」ではありますが、税目ごとに評価方法が異なるため、混同しないよう注意が必要です。
関連記事:相続税の節税対策とは?効果的なポイントをわかりやすく紹介
例③:訳あり不動産の売却や名義変更時に活用する場合
共有持分だけを売却する、再建築不可物件を処分する、あるいは無償で名義変更するといった「訳あり不動産」の場面でも、課税価格の提示が求められることがあります。
これは、贈与や持分移転に伴って登記を変更する際に、登録免許税や不動産取得税の計算に課税価格が用いられるためです。
一例を挙げると、第三者に共有持分を売却する場合、売却価格ではなく、持分に応じた固定資産税評価額をベースに登録免許税が課されます。また、親族間で持分を無償で移転するようなケースでは、実勢価格ではなく評価額が贈与税の算定根拠になります。
関連記事:土地の名義変更はどうすればいい?必要な手順を詳しく解説
課税価格はどこで確認できる?2つの方法と注意点
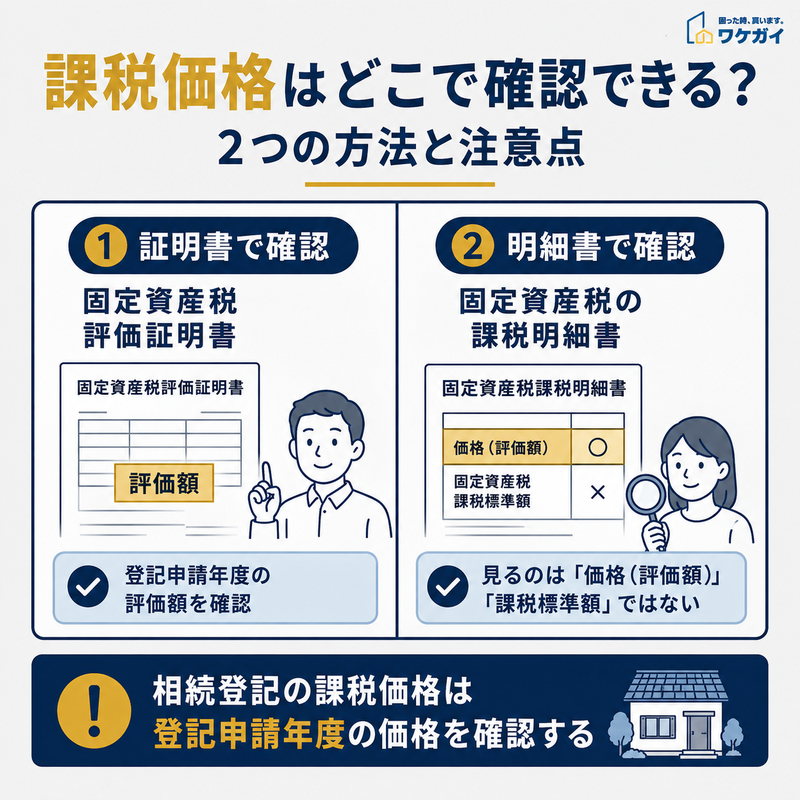
相続登記の課税価格は、固定資産税評価証明書や固定資産税課税明細書の「価格(評価額)」で確認できます。
課税価格は、固定資産税評価証明書や課税明細書・名寄帳で確認できます。
各資料を利用する場合には、注意点もあるため、あわせて確認しておきましょう。
方法①:固定資産税評価証明書での確認
課税価格を最も正確に確認できるのが、固定資産税評価証明書です。
これは不動産所在地の市区町村役場で発行される公的書類で、固定資産税評価額が記載されています。
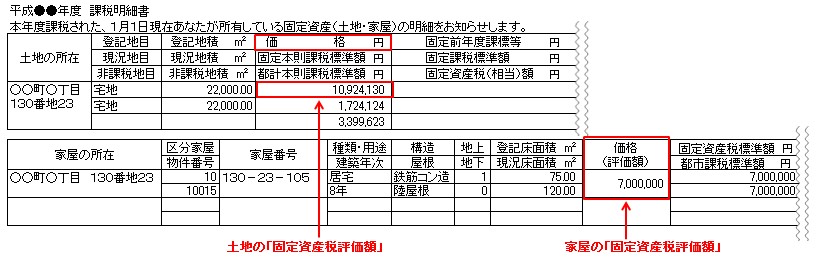
(出典:国税庁「固定資産税評価額」)
固定資産税評価証明書を使う場合は、登記を申請する年度のものを取得します。
相続が発生した年度の証明書を使うのではなく、申請時点の年度に対応した評価額を確認することが重要です。
年度が変わる4月前後に申請する場合は、手元の証明書が前年度のものではないかも確認しておきましょう。評価証明書には固定資産課税台帳の価格が記載されるため、課税明細書を紛失したときや、記載内容を確認しにくいときにも利用できます。
方法②:課税明細書・名寄帳など代替資料の活用
固定資産税の課税明細書が手元にある場合は、「価格」または「評価額」の欄から登録免許税の計算に使う価格を確認できます。
ただし、「固定資産税課税標準額」は固定資産税を計算するための金額であり、相続登記の課税価格にそのまま用いる金額ではありません。
名寄帳は、被相続人が同じ自治体内に所有していた不動産を一覧で確認したいときに役立ちます。
課税明細書に価格が記載されていない場合や、どの欄を確認すべきか判断できない場合は、固定資産評価証明書を取得するか、管轄の法務局へ確認するとよいでしょう。
訳あり不動産のケースでの注意点
共有持分や再建築不可、借地権付き建物など、いわゆる「訳あり不動産」の場合、課税価格と実際の市場価値がかけ離れていることがあります。
このようなケースでも、課税価格はあくまで固定資産税評価額に基づいて算出されるため、評価額が実勢価格を上回っていても、そのまま課税対象になります。
特に共有持分の場合、評価証明書には不動産全体の評価額しか記載されておらず、自分が相続する持分に応じて按分計算する必要があります。按分を誤ると、登録免許税の額にも影響するため、計算には慎重さが求められるため、専門業者に合わせて相談するのが安全です。
【ケース別】相続登記における課税価格の計算方法
相続登記で必要となる課税価格は、不動産の種類や権利関係によって計算方法が異なります。
特に、一戸建てかマンションか、単独名義か共有名義かといった違いによって、評価証明書の取り扱いや税額の算出方法に注意が必要です。
ここからは、代表的な6つのケースを例に課税価格の計算方法を解説します。
ケース①:一戸建て(土地・建物)の相続登記をする場合
戸建て住宅の相続登記では、「土地」と「建物」が別個の不動産として登記されているため、それぞれの課税価格を算出する必要があります。これは、登録免許税が不動産ごとに課されるからです。
また、評価証明書には「課税標準額」だけでなく、「都市計画税」「非課税」などの区分も記載されており、これらが誤解を生まないよう内訳をよく確認しましょう。
<課税価格と登録免許税の計算例>
土地の固定資産税評価額:1,000万円
建物の固定資産税評価額:500万円
課税価格合計:1,500万円
登録免許税:1,500万円 × 0.4% = 6万円
なお、土地が一部非課税扱い(市道に面した私道など)となっている場合でも、登記上は「課税価格0円」で評価証明書が必要なこともあります。疑問点がある場合は、事前に市町村役場で評価証明書の見方を確認しておくと安心です。
ケース②:共有名義の持分のみを相続登記する場合
被相続人が共有者だった場合は、その持分に対応する課税価格のみが登録免許税の対象になります。
評価証明書には不動産全体の評価額しか記載されないため、自身で「持分按分」を計算しなければなりません。
仮に、法定相続分どおり2分の1の持分を取得する場合でも、遺産分割協議によって取得割合が変わることもあるため、実際の登記内容に応じて算出します。
<課税価格と登録免許税の計算例>
不動産の固定資産税評価額:2,000万円
相続する持分割合:2分の1
課税価格:2,000万円 × 1/2 = 1,000万円
登録免許税:1,000万円 × 0.4% = 4万円
このとき、登記申請書には持分を明示し、あわせて相続関係説明図や遺産分割協議書の添付が必要です。遺言書がある場合は記載通りの持分で計算すればよいのですが、そうでない場合は「実際に相続する割合」と「登記簿に記載される割合」が食い違わないよう注意しましょう。
ケース③:相続するのがマンション(区分所有)だった場合
マンション(区分所有建物)の相続登記では、専有部分(建物)だけでなく、その敷地権(共有土地)も対象になります。
多くの方が見落としやすいのが、この「敷地権部分」にも評価が必要である点です。
敷地権の持分割合はマンション全体の敷地に対する権利であり、通常は登記事項証明書や管理規約などで確認できます。ただし、評価証明書に敷地権割合が明記されていない場合は、自ら按分計算をする必要があります。
<課税価格と登録免許税の計算例>
専有部分(建物)の評価額:1,200万円
敷地権(共有土地)の評価額:土地全体5,000万円 × 敷地権割合1/10=500万円
課税価格合計:1,200万円+500万円=1,700万円
登録免許税:1,700万円 × 0.4% = 6万8,000円
なお、マンションによっては敷地権の設定がない(借地権扱いなど)ケースもあります。あらかじめ権利関係を確認したうえで、必要な評価証明書をそろえておきましょう。
ケース④:再建築不可物件を相続登記する場合
再建築不可物件は、道路接道義務などの関係で建て替えができない土地や建物を指します。
市場では価格が下がる要因となるため「評価も低くなる」と思いがちですが、固定資産税評価ではその点が考慮されないことが多く、実勢価格より高い評価がついているケースも見られます。
それでも、登記に必要な課税価格はあくまで評価証明書に記載された「固定資産税評価額」であり、基本的にはこの金額がそのまま登録免許税の基準となります。
<課税価格と登録免許税の計算例>
評価証明書上の固定資産税評価額:1,800万円
実勢価格:800万円(※参考情報)
登録免許税:1,800万円 × 0.4%=7万2,000円
評価額に疑義がある場合でも、評価証明書の金額は原則として修正ができません。どうしても評価額の妥当性に不安がある場合は、登記申請前に司法書士や市区町村の資産税課へ相談しましょう。
再建築不可である旨が証明できる場合でも、税額そのものが減免される制度は基本的に存在しません。
ケース⑤:空き地や山林など非課税対象の土地を相続する場合
固定資産税が非課税となっている土地でも、相続登記の登録免許税が自動的に0円になるわけではありません。
公衆用道路などで固定資産課税台帳に価格がない場合は、法務局が認定した価格を基に課税価格を算出します。
また、2027年3月31日までに行う土地の相続登記では、不動産の価額が100万円以下であるなど所定の要件を満たすと、登録免許税が免税となる制度があります。固定資産税が非課税かどうかと、登録免許税の免税要件を満たすかどうかは別に確認する必要があります。
<評価方法・手続きのポイント>
課税価格が0円の場合 → 非課税証明書を添付することで、登録免許税が非課税になる可能性あり
評価額が設定されている場合 → 評価額に基づいて課税価格を算出し、税率を適用
<登録免許税の計算例>
評価額が設定されている山林(500万円)の場合
→ 500万円 × 0.4% = 2万円(登録免許税)
どちらの扱いになるかは物件や自治体によって異なるため、登記直前で慌てないよう、確認は早めに済ませておくと安心です。
ケース⑥:複数の不動産をまとめて相続登記する場合
複数の不動産を同一の相続登記で申請する場合は、原則として各不動産の評価額を合計してから課税価格を求めます。
相続する不動産すべての評価額を合計し、その合計額から1,000円未満を最後に1回だけ切り捨てるのが基本です。
その課税価格に相続登記の税率0.4%を掛け、算出した登録免許税額の100円未満を切り捨てます。固定資産税評価額が1,000万円の土地、600万円の建物、400万円の土地を同じ申請で相続する場合、課税価格は合計2,000万円となり、通常の登録免許税は8万円です。
ただし、100万円以下の土地に対する免税措置などが適用される場合は、その対象を分けて計算する必要があります。
<課税価格と登録免許税の計算例>
土地Aの評価額:1,000万円
建物Bの評価額:600万円
土地Cの評価額:400万円
課税価格合計:1,000万円+600万円+400万円=2,000万円
登録免許税:2,000万円 × 0.4% = 8万円
なお、登記申請書には各不動産ごとの課税価格を明示する必要があります。特に、自治体が異なる不動産を含む場合は、それぞれの役所で評価証明書を取得し、地域ごとに分けて計算する形になります。
課税価格に関するよくある注意点
課税価格に関するよくある注意点の代表例は、以下のとおりです。
- 不動産会社が提示する実勢価格とは別物である
- 評価額は毎年変わるため、提出書類は最新のものを用いる
- 課税価格がゼロや極端に低いときも資料が必要なケースもある
どのような注意点があるのか理解し、確認を進めていきましょう。
不動産会社が提示する実勢価格とは別物である
不動産価格と聞くと、「売ったらいくらになるか」といった市場価格(=実勢価格)を思い浮かべますが、課税価格はまったく異なります。
相続登記や登録免許税の計算に使われるのは、あくまで市区町村が固定資産税の根拠として算出している「固定資産税評価額」です。
たとえば、不動産会社の査定で2,500万円と評価されていた物件が、登記上は1,600万円程度の課税価格となることも珍しくありません。課税価格は市場価値ではなく、あくまで行政上の評価額であるという前提を理解しておきましょう。
評価額は毎年変わるため、提出書類は最新のものを用いる
固定資産税評価額は、毎年1月1日時点の価格として更新され、市区町村から通知や証明書として発行されます。
相続登記で必要となる課税価格も「相続が発生した年度」の評価額を基準にする必要があります。
仮に、相続が2025年6月に発生したとすると「令和7年度の評価証明書」が必要になります。
過去年度の納税通知書や古い評価証明書を使ってしまうと、法務局から補正を求められることもあり、手続きがスムーズに進みません。
特に年度替わりの時期(4月〜6月)には、前年分の書類が手元に残っていることも多いため、相続発生日に基づく年度かどうかを必ず確認してから提出しましょう。
課税価格がゼロや極端に低いときも資料が必要なケースもある
一部の土地や不動産は、そもそも固定資産税の課税対象外となっており、評価額がゼロまたは非常に低額で記載されていることがあります。
▼代表的な例
- 私道
- 山林
- 崖地
- 保安林 など
こうしたケースでは、「評価額がないから書類も不要」と考えてしまいがちですが、実際には非課税であることを証明するための「非課税証明書」や、別途の説明資料の提出が求められることがあります。
ゼロ評価であっても、その状態を法務局が確認できるような客観的資料が必要になるという点に注意しましょう。
訳あり物件の相続でお困りの方は「ワケガイ」にご相談ください!
訳あり物件・不動産の買取・売却のワケガイ

当社(株式会社ネクスウィル)は、訳あり不動産の買取に特化したサービス「ワケガイ」を提供しています。
課税価格の評価が難しい再建築不可物件や共有持分だけを相続したケースなど、通常の登記や売却が進みにくい不動産にも対応しています。
特に、課税価格が実勢と乖離している場合や、非課税証明書が必要な土地などでは、書類の不備や計算ミスにより登記が遅れる例も少なくありません。
ワケガイでは、専門スタッフと士業が連携し、複雑な相続登記のサポートから、最短1日のスピード買取まで一貫して対応可能ですので、お気軽に無料査定をご活用ください。
課税価格についてよくある質問
課税価格についてよくある質問は、以下のとおりです。
- 課税とはどういう意味?
- 相続の課税価格とは?
- 輸入取引における課税価格とは?
それでは、それぞれの質問とその回答を紹介します。
課税とはどういう意味?
課税とは、国や地方自治体が法律に基づいて国民や法人に対して税金を課すことを指します。所得や財産、取引などの経済活動に対して一定のルールで税額を算定し、納税義務を発生させる仕組みです。課税の対象となる金額や範囲は税目ごとに法律で定められており、その基準となる金額が課税価格や課税標準と呼ばれます。不動産の登記や相続、贈与、輸入取引など、さまざまな場面で課税の仕組みが関わってくるため、対象となる制度ごとに確認しておきましょう。
相続の課税価格とは?
相続における課税価格とは、相続税や不動産の相続登記にかかる登録免許税を計算する際の基準となる金額のことです。相続税では相続人が取得した財産の価額を合算し、非課税財産や債務、葬式費用などを差し引いて算定されます。一方、相続登記の登録免許税では、対象となる不動産の固定資産課税台帳上の評価額をもとに課税価格が定められます。同じ「相続」に関わる場面でも、税目によって課税価格の算定方法や基準が異なるため、どちらの手続きの話かを区別して確認することが大切です。
輸入取引における課税価格とは?
輸入取引における課税価格とは、関税や消費税など輸入時にかかる税金を計算する基準となる金額のことです。一般的には、輸入貨物の取引価格に、輸入港までの運賃や保険料といった付随費用を加算して算定される仕組みが用いられます。取引価格が明確でない場合や特殊な取引条件がある場合には、別の評価方法が適用されることもあります。輸入に関する課税価格の具体的な算定方法は税関の規則に基づくため、詳細は税関のWebサイトや通関を扱う専門家に確認するとよいでしょう。
まとめ
課税価格は、相続登記や登録免許税の計算、さらには不動産取得税の課税判断などにおいて欠かせない基準です。
一方で、「相続税評価額と同じもの」と誤解されたり、固定資産税評価証明書の年度を間違えた書類を提出してしまうケースも多く見受けられます。
正確な課税価格を把握するには、対象となる不動産の種類や相続のタイミングに応じた書類を取得し、適切な評価額を用いて計算することが必要です。また、再建築不可や共有持分など特殊な物件では評価の解釈にズレが生じるため、事前に確認することが大切です。
相続登記をスムーズに進めるためにも、課税価格のしくみを理解し、評価資料は必ず最新かつ正確なものを準備しておきましょう。