
 更新日: 2026.10.14 | 公開日:
について今すぐご相談できます。

立ち退き料とは、不動産オーナーが借主に退去を求める際、引っ越し費用や営業上の損失などを補うために支払う金銭です。
立ち退き料を受け取った場合、支払われた目的や受取人の状況によって、課税される税金や確定申告の必要性が異なります。 一定の条件を満たせば、特別控除を受けられる場合もあります。
本記事では、立ち退き料にかかる税金の種類や確定申告の方法、利用できる控除制度について解説します。立ち退き料を受け取る予定がある方や、税金の取り扱いが気になる方はぜひ参考にしてください。
訳アリ物件専門のワケガイ編集部について
「ワケガイ」のコラムは、相続した空き家、共有持分、再建築不可物件、借地・底地など、いわゆる“訳あり不動産”にお悩みの方が、売却・処分・活用の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
編集ポリシー・コンテンツ制作方針の詳細立ち退き料とは
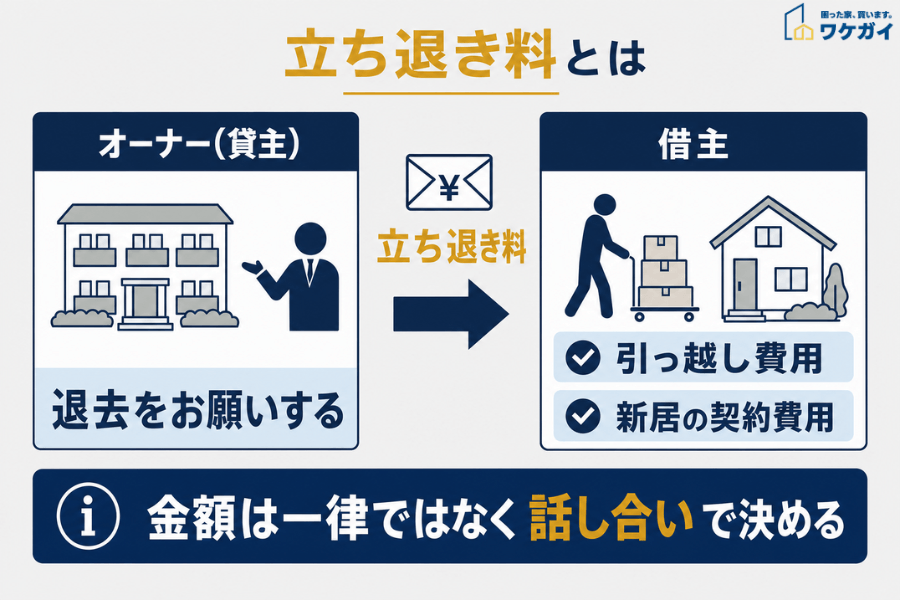
立ち退き料とは、賃貸物件のオーナーが借主に退去を求める際、引っ越し費用や新居の契約費用などの負担を補うために支払うものです。
借主の経済的な負担を軽減し、立ち退き交渉を円滑に進める役割があります。
ただし、立ち退き料の支払いがすべてのケースで義務づけられているわけではなく、法律で一律の金額も定められていません。
実際の金額は、立ち退きを求める理由や居住期間、転居にかかる費用などを考慮し、当事者間の話し合いによって決めるのが一般的です。
立ち退き料の受け取りに関わる税金
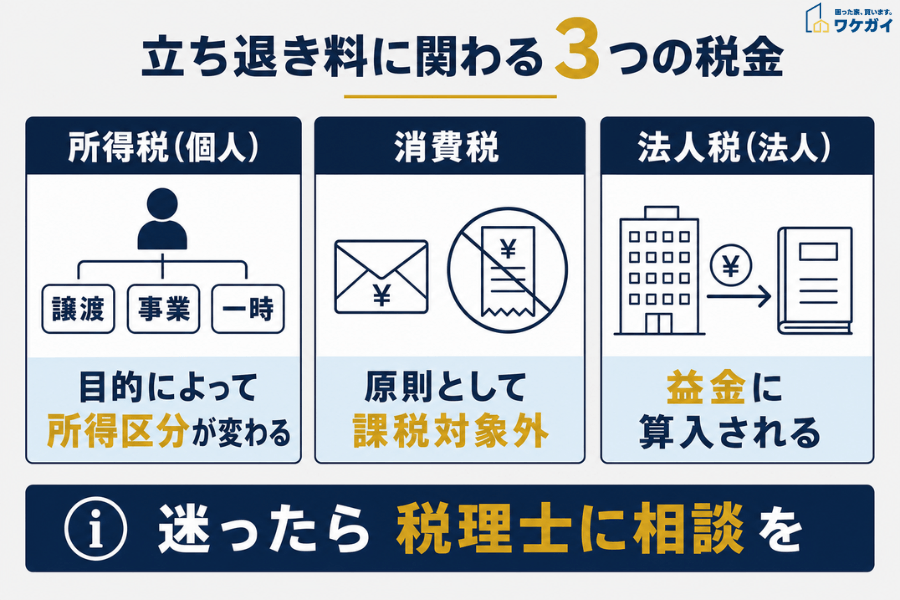
立ち退き料を受け取った場合は、その金額や支払いの目的によって税金が発生することがあります。
主に関係する税金は、以下のとおりです。
- 所得税
- 消費税
- 法人税
所得税(譲渡所得・事業所得・一時所得)
個人が立ち退き料を受け取った場合、支払われた目的によって所得区分が異なります。
主な所得区分は以下のとおりです。
| 所得区分 | 該当する立ち退き料 |
|---|---|
| 譲渡所得 | 借家権が消滅することへの対価として受け取るもの |
| 事業所得等 | 店舗の休業による売上減少や必要経費などを補填するもの |
| 一時所得 | 上記のいずれにも該当しないもの |
例えば、店舗の立ち退きに伴って営業損失の補償を受けた場合は、事業所得などに区分されます。一方、一般的な住宅の立ち退きで引っ越し費用などの補償として受け取った金銭は、一時所得に該当する場合があります。
なお、一時所得には最高50万円の特別控除があります。ただし、ほかの一時所得と合算して計算するため、立ち退き料の全額が必ず非課税になるわけではありません。
消費税
貸主から受け取る一般的な立ち退き料は、原則として消費税の課税対象になりません。
賃貸借契約の解除に伴う立ち退き料が、借家権の消滅や営業上の損失、移転費用などに対する補償として支払われるためです。
ただし、借主が第三者に賃借権を譲渡し、その対価として金銭を受け取る場合は、消費税の課税対象となることがあります。
単に立ち退き料という名称だけで判断せず、実際の取引内容を確認することが重要です。
法人税
立ち退き料を受け取る人が法人の場合は、原則として法人税の計算上、益金に算入されます。
受け取った立ち退き料は、ほかの事業収益などと合わせて計算され、損金を差し引いた所得金額に応じて法人税が課されます。
なお、立ち退き料の税務上の取り扱いは、受取人が個人か法人か、また補償の内容によって異なります。判断が難しい場合は、税理士などの専門家に相談しましょう。
立ち退き料を受け取った場合の確定申告と必要書類
立ち退き料を受け取っても必ず確定申告が必要になるわけではなく、立ち退き料の所得区分・金額・給与などのほかの所得によって異なります。
確定申告が必要な場合は、原則として立ち退き料を受け取った年の翌年2月16日から3月15日までに手続きを行います。
個人事業主・会社員共通で必要な書類
確定申告を行う場合、個人事業主と会社員に共通して必要となる主な書類は以下のとおりです。
| 書類 | 用途 |
|---|---|
| 確定申告書 | 所得金額や税額を申告する |
| 立ち退き料の合意書・明細書など | 受け取った金額や補償内容を確認する |
| 領収書など | 所得の計算に関係する支出を確認する |
| マイナンバー・本人確認書類 | 本人確認を行う |
| 控除に関する証明書類 | 所得控除や税額控除を受ける場合に使用する |
なお、振込記録や領収書などは、必ずしもすべてを税務署に提出するわけではありません。申告内容の根拠となるため、必要に応じて確認できるよう保管しておきましょう。
個人事業主で必要な書類
個人事業主の場合は、通常の事業所得の申告に必要な書類も準備します。
白色申告の場合は収支内訳書、青色申告の場合は青色申告決算書が必要です。
ただし、立ち退き料が必ず事業所得になるわけではありません。営業損失の補償であれば事業所得などに該当しますが、借家権の消滅に対する対価や、それ以外の補償金は別の所得区分になる場合があります。
立ち退き料の内訳を確認し、適切な所得区分で申告しましょう。
会社員で必要な書類
会社員が確定申告を行う場合は、勤務先から交付される源泉徴収票を準備しましょう。
源泉徴収票は申告書の作成に使用しますが、税務署への提出や添付は原則不要です。
なお、給与収入が2,000万円以下で、1か所から給与を受けて年末調整を済ませている会社員は、給与以外の所得金額が年間20万円以下であれば、原則として所得税の確定申告は不要です。
ただし、医療費控除などを受けるために確定申告する場合は、20万円以下の所得も含めて申告する必要があります。また、所得税の確定申告が不要でも、住民税の申告が必要になる場合があります。
立ち退き料の税務上の取り扱いは、支払われた目的によって異なります。 判断が難しい場合は、税務署や税理士に確認しましょう。
立ち退き料を受け取った際に利用できる控除制度
立ち退き料を受け取った場合、その所得区分や立ち退きの理由によっては、税負担を軽減できる控除制度があります。
主な制度は以下のとおりです。
- 一時所得・譲渡所得の最高50万円の特別控除
- 公共事業に伴う収用等の場合の最高5,000万円の特別控除
ただし、すべての立ち退き料に適用されるわけではありません。
一時所得・譲渡所得の50万円の特別控除
立ち退き料が一時所得や総合課税の譲渡所得に該当する場合は、それぞれ最高50万円の特別控除が適用されることがあります。
例えば、立ち退き料が一時所得に該当する場合は、受け取った金額から収入を得るために直接かかった費用を差し引き、さらに最高50万円を控除して所得金額を計算します。
一方、借家権の消滅に対する対価として受け取った立ち退き料は、総合課税の譲渡所得に該当し、最高50万円の特別控除の対象となります。
ただし、営業損失の補償など、事業所得に該当する部分には、これらの特別控除は適用されません。
また、特別控除はほかの同じ所得区分の収入も含めて計算するため、立ち退き料ごとに50万円を控除できるわけではありません。
公共事業に伴う立ち退きの5,000万円の特別控除
道路の拡張や公共施設の整備など、公共事業に伴う立ち退きでは、一定の条件を満たすと最高5,000万円の特別控除が適用される場合があります。
この制度は、土地や建物を収用・売却する所有者だけでなく、借家権の消滅に伴って補償金を受け取る借主も対象となる場合があります。
ただし、すべての補償金が対象になるわけではありません。原則として、権利の消滅などに対する対価補償金が対象となり、引っ越し費用や休業損失などの補償金は異なる取り扱いとなります。
また、適用には一定の要件があり、必要書類を添えて確定申告を行う必要があります。
公共事業に伴って立ち退き料を受け取る場合は、補償金の内訳や適用条件について、税務署や税理士に確認しましょう。
立ち退き料の税金によくある質問
家賃7万円の立ち退き料はいくらですか?
立ち退き料に法律で定められた金額はありません。仮に家賃の6〜12か月分で計算すると、家賃7万円の場合は42万〜84万円になりますが、これはあくまで試算例です。実際の金額は、引っ越し費用や新居の契約費用、居住期間、貸主が立ち退きを求める理由などによって異なります。また、貸主が契約の更新を拒絶する場合などは、正当事由の有無も重要です。提示された金額に納得できない場合は、弁護士に相談しましょう。
公共事業で立ち退き料をもらった場合、税金はかかりますか?
公共事業に伴って立ち退き料を受け取った場合は、補償金の内容によって税金の取り扱いが異なります。土地や建物の収用に伴う対価補償金などは、一定の要件を満たすと最高5,000万円の特別控除を受けられる場合があります。借家人への補償金も対象となるケースがあります。一方、引っ越し費用などの移転補償金は、補償の目的どおりに支出した部分について、原則として所得に含めません。補償金の種類によって適用される制度が異なるため、受け取った際は内訳を確認しましょう。
立ち退き料は非課税ですか?
立ち退き料は、必ずしも非課税になるわけではありません。支払われた目的によって、譲渡所得・事業所得・一時所得などに区分されます。一時所得には最高50万円の特別控除があるため、受け取った金額やほかの所得によっては、所得税がかからないケースもあります。引っ越し費用の補償も一律に非課税とは限らないため、補償内容を確認して判断することが大切です。
立ち退き費用は必要経費ですか?
賃貸物件のオーナーが借主に支払う立ち退き料は、支払う目的によって税務上の取り扱いが異なります。例えば、賃貸経営に伴って借主に支払う立ち退き料は、不動産所得の必要経費にできる場合があります。一方、物件を売却するために支払った場合は譲渡費用、土地や建物を取得する際に支払った場合は取得費として扱われます。そのため、立ち退き料を支払ったからといって、必ずその年の必要経費にできるわけではありません。支払いの目的を確認し、適切に処理しましょう。
まとめ
立ち退き料にかかる税金は、受取人が個人か法人か、支払われた目的や補償内容によって異なります。
個人の場合は譲渡所得・事業所得・一時所得などに区分され、所得区分や金額によっては、特別控除が適用されたり、確定申告が不要になったりする場合もあります。
そのため、立ち退き料を受け取った際は、契約書や補償金の内訳、振込記録などを保管し、課税関係や申告が本当に必要かを確認することが大切です。
判断が難しい場合は、税務署や税理士に相談し適切に対応しましょう。
運営団体 2019年1月29日設立。訳あり不動産の買取を行う不動産会社。相続やペアローンによる共有持分、空き家、再建築不可物件、借地、底地など、権利関係が複雑な不動産を買い取り、法的知識や専門知識を以って、再度市場に流通させている。 訳あり不動産の買取サービス「ワケガイ」、空き家、訳あり不動産CtoCプラットフォーム「空き家のURI・KAI」を展開。 経済界(2022年)、日刊ゲンダイ(2022年)、TBSラジオ「BOOST!」(2023年)、夕刊フジ(2023年)などで訳あり不動産について解説している。2024年度ベストベンチャー100選出。 これまでの買取の経験をもとに、訳あり不動産の解説をする著書『拝啓 売りたいのに家が売れません』(代表取締役 丸岡・著)を2024年5月2日に出版。 |