お電話
 無料査定

 更新日: 2026.10.21 | 公開日:

配偶者が亡くなった後も住み慣れた自宅で生活を続けたい場合、活用できるが「配偶者居住権」です。配偶者居住権とは、一定の条件を満たすことで、建物の所有権を取得しなくても自宅に無償で住み続けられる権利です。
ただし、権利を取得するには条件があり、他の相続人との遺産分割や共有持分への影響にも注意する必要があります。
本記事では、配偶者居住権の仕組みや成立条件、メリット・デメリット、設定時の注意点、配偶者短期居住権との違いについて解説します。


「共有持分の窓口」運営のワケガイ編集部について
共有持分の窓口のコラムは、共有持分・共有不動産にお悩みの方が、売却・処分・離婚・ペアローン・トラブル対応の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが、共有持分、空き家、再建築不可物件などの訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
共有持分の窓口の詳細はこちら配偶者居住権とは
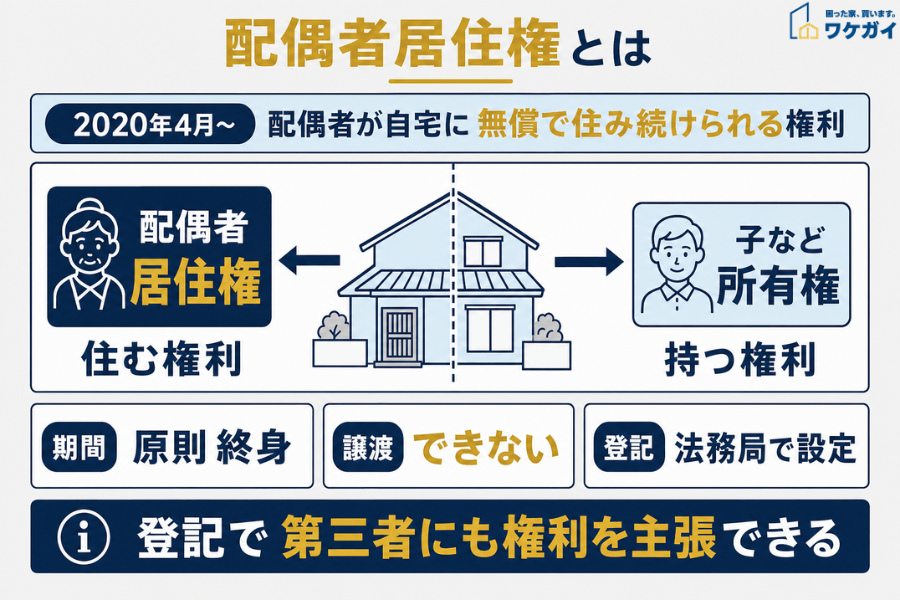
配偶者居住権とは、夫婦の一方が亡くなった後も、残された配偶者が住み慣れた自宅に無償で住み続けられる権利です。2020年4月1日に施行された改正民法によって新設されました。
この制度は、残された配偶者の住まいを確保し、生活の安定を図ることを目的としています。
配偶者居住権は、亡くなった人が所有していた建物に、相続開始時点で配偶者が住んでいた場合に、遺産分割協議や遺言などによって取得できます。
権利を取得すると、原則として配偶者が亡くなるまで、または定められた期間中、その建物に無償で住み続けられます。
ただし、配偶者居住権を第三者に譲渡することはできません。また、相続税の計算では、建物の評価額や権利の存続期間などに基づいて評価されます。
(参考:e-Gov 法令検索「民法」)
配偶者居住権の登記と効力
配偶者居住権を取得した場合は、法務局で設定登記を行うことが重要です。
登記は権利が成立するための必須条件ではありませんが、第三者に権利を主張するために必要です。登記しておけば、建物の所有者が第三者に変わった場合でも、引き続き住む権利を主張できます。
登記は原則として、配偶者と建物所有者が共同で申請します。主な必要書類は以下のとおりです。
- 登記原因証明情報(遺産分割協議書や遺言書など)
- 建物所有者の登記識別情報
- 建物所有者の印鑑証明書
必要書類は取得方法や申請状況によって異なるため、事前に法務局などで確認しておきましょう。
また、登記には建物の固定資産税評価額の0.2%の登録免許税がかかります。司法書士に手続きを依頼する場合は、別途報酬も必要です。
配偶者居住権の効力は原則として配偶者が亡くなるまで続きますが、遺産分割協議や遺言で期間を定めることもできます。ただし、第三者への譲渡はできません。
(参考:国税庁「登録免許税の税額表」)
配偶者居住権が成立するケース
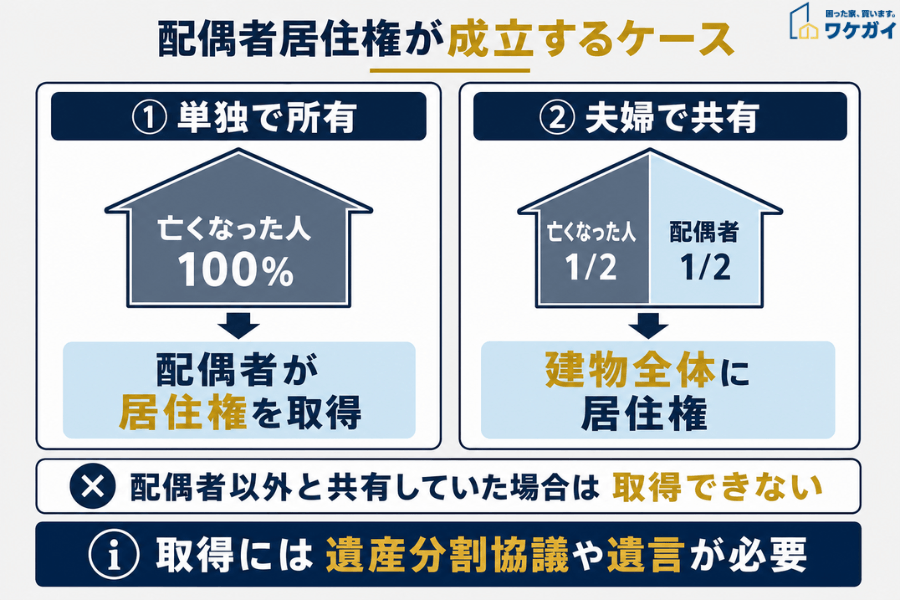
配偶者居住権は亡くなった人が所有していた建物に、相続開始時点で配偶者が住んでいた場合に取得できる権利です。
主に以下の2つのケースが考えられます。
- 被相続人が単独で所有していた場合
- 被相続人と配偶者が共有していた場合
ただし、いずれの場合も遺産分割協議や遺言などによって権利を取得する必要があります。
被相続人が単独で所有していた場合
配偶者居住権を取得できる代表的なケースは、亡くなった人が自宅を単独で所有していた場合です。
例えば、夫名義の自宅に夫婦で住んでいた場合、夫の死亡後に遺産分割協議や遺言などによって妻が配偶者居住権を取得することが考えられます。
この制度を利用すれば、配偶者は建物の所有権を取得しなくても、住み慣れた自宅に住み続けることが可能です。
また、建物の所有権を相続する場合と比べて、預貯金などの財産を多く取得できる可能性もあります。
被相続人と配偶者が共有していた場合
亡くなった人と配偶者が建物を共有していた場合でも、配偶者居住権を取得できます。
例えば、夫婦それぞれが自宅の持分を2分の1ずつ所有していた場合です。
夫が亡くなり子どもが相続した場合でも、妻は自身の共有持分を保有したまま、配偶者居住権を取得することができます。
この場合、配偶者居住権は亡くなった人の持分だけでなく、建物全体を対象とします。
ただし、配偶者居住権を取得するには、遺産分割協議や遺言などが必要です。
また、相続開始時に亡くなった人が配偶者以外の第三者と建物を共有していた場合は、配偶者居住権を取得できないため注意しましょう。
配偶者居住権が成立しないケース
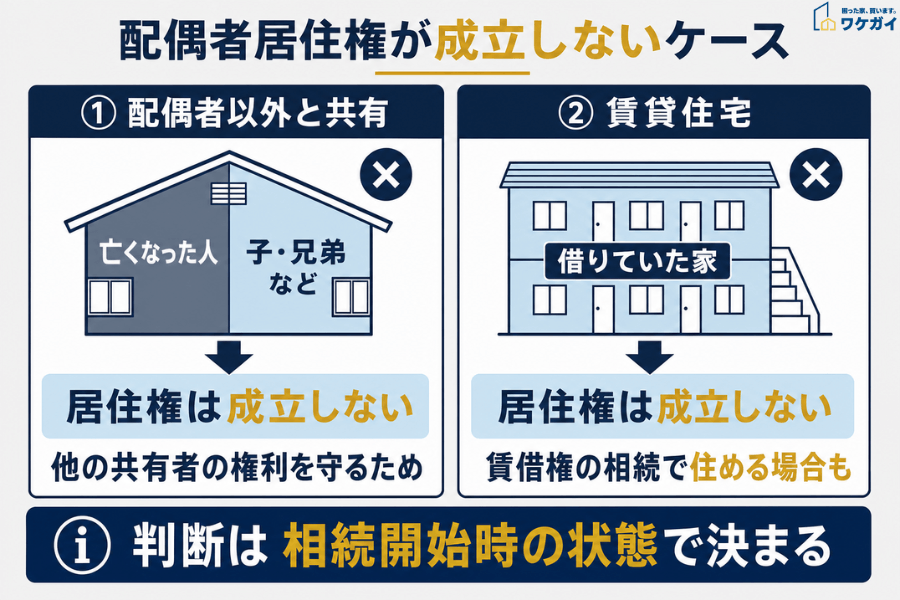
配偶者居住権は、亡くなった人が所有していた建物であっても、一定の条件を満たさなければ取得できません。
主に以下の2つのケースが挙げられます。
- 被相続人と配偶者以外の人が共有していた場合
- 賃貸住宅に住んでいた場合
被相続人と配偶者以外の人が共有していた場合
相続開始時に、亡くなった人が配偶者以外の人と建物を共有していた場合、配偶者居住権は成立しません。
例えば亡くなった人が兄弟や子どもと自宅を共有していた場合、配偶者居住権を認めることでほかの共有者が建物を使用する権利を制限してしまうためです。
また、相続後に配偶者が共有持分を取得したとしても、相続開始時の共有関係によって判断されるため、配偶者居住権を取得することはできません。
共有名義の建物で引き続き生活したい場合は、所有権の取得など、別の方法を検討する必要があります。
賃貸住宅に住んでいた場合
亡くなった人が借りていた賃貸住宅では、配偶者居住権は成立しません。
配偶者居住権は、亡くなった人が所有していた建物を対象とする制度です。
ただし、通常の賃貸借契約では、賃借人が亡くなった場合、その権利は配偶者を含む相続人に引き継がれます。
そのため、配偶者は賃借権を相続することで、引き続き住める場合があります。 相続による承継であれば、原則として新たな賃貸借契約を結ぶ必要はありません。
なお、終身建物賃貸借など、通常の賃貸借とは異なる契約もあるため、契約内容を確認しておきましょう。
配偶者居住権のメリット・デメリット
配偶者居住権には、住み慣れた自宅で生活を続けられるメリットがある一方で、建物の使用や費用負担に関する制限もあります。
メリット
配偶者居住権の最大のメリットは、建物の所有権を取得しなくても、住み慣れた自宅に無償で住み続けられることです。
また、配偶者居住権と建物の所有権を分けて相続できるため、遺産分割の選択肢が広がります。
住まいとお金の両方を確保しやすくなることが大きなメリットです。
デメリット
配偶者居住権のデメリットは、建物の使用や権利の処分に制限があることです。
配偶者居住権は第三者に譲渡できず、担保として利用することもできません。また、建物を増改築したり、第三者に貸したりする場合は、所有者の承諾が必要です。
さらに、配偶者は建物の通常の維持管理費用を負担する必要があります。固定資産税も、所有者から負担を求められる場合があります。
また、配偶者居住権は相続税の課税対象となるため、取得すれば必ず節税できるわけではありません。
権利は原則として配偶者の死亡によって消滅し、子どもなどに相続させることもできないため、将来の生活設計を踏まえて検討することが大切です。
配偶者居住権設定時の注意点
配偶者居住権を設定する際は、他の相続人の権利や税金への影響を確認することが大切です。
特に注意したいのは、以下の2点です。
- 他の相続人の遺留分に配慮する
- 相続税への影響を確認する
他の相続人の遺留分に配慮する
配偶者居住権を設定する際は、他の相続人の遺留分を侵害しないよう注意が必要です。
遺留分とは、配偶者・子ども・父母などの一定の相続人に法律で保障された、最低限の遺産取得分を指します。
例えば、遺言によって配偶者に居住権や多くの財産を取得させた結果、他の相続人の遺留分を侵害する場合があります。
遺留分を侵害された相続人は、金銭の支払いを請求できるため、相続人同士のトラブルにつながる可能性があります。
そのため、配偶者居住権の価額や他の相続財産を踏まえ、相続人それぞれの取得分を確認しておきましょう。
相続税への影響を確認する
配偶者居住権を設定しても、必ず相続税が安くなるわけではありません。
配偶者居住権には財産的な価値があり、相続税の課税対象として評価されます。
また、配偶者居住権を設定した建物や敷地は、配偶者が取得する権利と、他の相続人が取得する所有権などに分けて評価されます。
評価額は建物の築年数や配偶者の年齢などによって異なり、適用できる税額軽減制度も相続人ごとに異なります。
そのため、配偶者の税額軽減や将来の相続への影響も踏まえ、税理士などの専門家に相談しながら検討しましょう。
配偶者居住権と配偶者短期居住権の違い
配偶者の住まいを守る制度には、「配偶者居住権」と「配偶者短期居住権」の2つがあります。
配偶者居住権は長期間の居住を保障する制度であるのに対し、配偶者短期居住権は相続直後の一時的な居住を保障する制度です。
配偶者居住権と配偶者短期居住権の主な違いは、以下のとおりです。
| 比較項目 | 配偶者居住権 | 配偶者短期居住権 |
|---|---|---|
| 目的 | 長期的な居住の保障 | 相続直後の一時的な居住の保障 |
| 成立方法 | 遺産分割協議や遺言、家庭裁判所の審判など | 一定の条件を満たせば自動的に成立 |
| 存続期間 | 原則として配偶者の終身、または定められた期間 | 原則として遺産分割の確定時または相続開始から6か月経過時の遅い方までなど |
| 使用できる範囲 | 建物全体 | 相続開始時に居住していた部分 |
| 登記 | 可能 | 不可 |
| 第三者への対抗力 | 登記によって主張できる | 原則として主張できない |
大きな違いは、居住できる期間と第三者に対する権利の保護です。
配偶者短期居住権とは、亡くなった人が所有する建物に無償で住んでいた配偶者が、相続後も一定期間、その建物に住み続けられる権利です。
配偶者居住権とは異なり、原則として遺産分割協議や遺言などの手続きを経ずに、法律上当然に発生します。
居住できる期間は、建物の相続状況によって異なります。
- 遺産分割の対象となる場合: 遺産分割で建物の取得者が決まる日と、相続開始から6か月が経過する日の、いずれか遅い日まで
- 建物が第三者に遺贈された場合など: 建物の取得者から権利消滅の申入れを受けた日から6か月が経過するまで
遺産分割が長引く場合は、相続開始から6か月を超えて住み続けられることもあります。
配偶者居住権のよくある質問
配偶者居住権を持つのは誰ですか?
配偶者居住権を取得できるのは、亡くなった人の配偶者です。配偶者居住権は建物の所有権とは別の権利であり、配偶者が居住権を取得し、子どもなどが建物の所有権を相続することもできます。配偶者は建物の所有者にならなくても、住み慣れた自宅に住み続けることが可能です。
配偶者居住権のデメリットは?
配偶者居住権の主なデメリットは、第三者への譲渡ができず、建物の使用にも一定の制限があることです。例えば、建物を増改築したり、第三者に貸したりする場合は、所有者の承諾が必要です。また、通常の修繕費用などは配偶者が負担するため、将来的な費用も考慮しておく必要があります。
配偶者居住権は子どもと同居できますか?
配偶者居住権を取得した後も、子どもなどの家族と同居することは可能です。ただし、配偶者居住権は配偶者本人に認められる権利であり、子どもに相続させることはできません。そのため、配偶者が亡くなった後も子どもが住み続けるには、建物の所有権や所有者との契約などが必要です。
施設に入所すると配偶者居住権はどうなりますか?
老人ホームなどの施設に入所しても、配偶者居住権が自動的に消滅するわけではありません。ただし、配偶者居住権を第三者に売却することはできません。建物を使用しなくなった場合は、所有者との合意によって権利を消滅させたり、所有者の承諾を得て第三者に貸し出したりする方法があります。将来の施設入所も想定し、権利の取り扱いについて事前に確認しておきましょう。
まとめ
配偶者居住権は、配偶者が亡くなった後も、残された配偶者が住み慣れた自宅に無償で住み続けられる制度です。
建物の所有権を取得せずに居住権を確保できるため、預貯金などの生活資金を多く相続できる可能性があります。
ただし、権利を取得するには一定の条件があり、遺留分や相続税への影響、登記の必要性などにも注意が必要です。
配偶者短期居住権との違いも理解したうえで、相続人同士で十分に話し合い、必要に応じて専門家に相談しながら検討しましょう。
本ブログで情報発信を行っている当社(株式会社ネクスウィル)は、訳あり物件の買取に特化したサービス「ワケガイ」を提供しています。
最短1日の買取が可能で、法的な手続きについては丸投げしていただけます。訳あり物件にお悩みの方は、ぜひ下記よりご相談ください。