
 更新日: 2026.10.29 | 公開日:

について今すぐご相談できます。

その際に直面するのが、延滞金の発生や財産の差し押さえといった深刻な事態です。
固定資産税は、土地や建物を所有している限り毎年支払い続けなければならない税金であり、一度滞納が始まると連鎖的に問題が大きくなっていきます。
しかし、納付が困難な場合でも、分納制度や減免措置など、さまざまな救済制度が用意されています。本記事では、固定資産税の基礎知識から滞納時の対処法まで、実践的な解決策を詳しく解説します。
訳アリ物件専門のワケガイ編集部について
「ワケガイ」のコラムは、相続した空き家、共有持分、再建築不可物件、借地・底地など、いわゆる“訳あり不動産”にお悩みの方が、売却・処分・活用の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
編集ポリシー・コンテンツ制作方針の詳細固定資産税の基礎知識
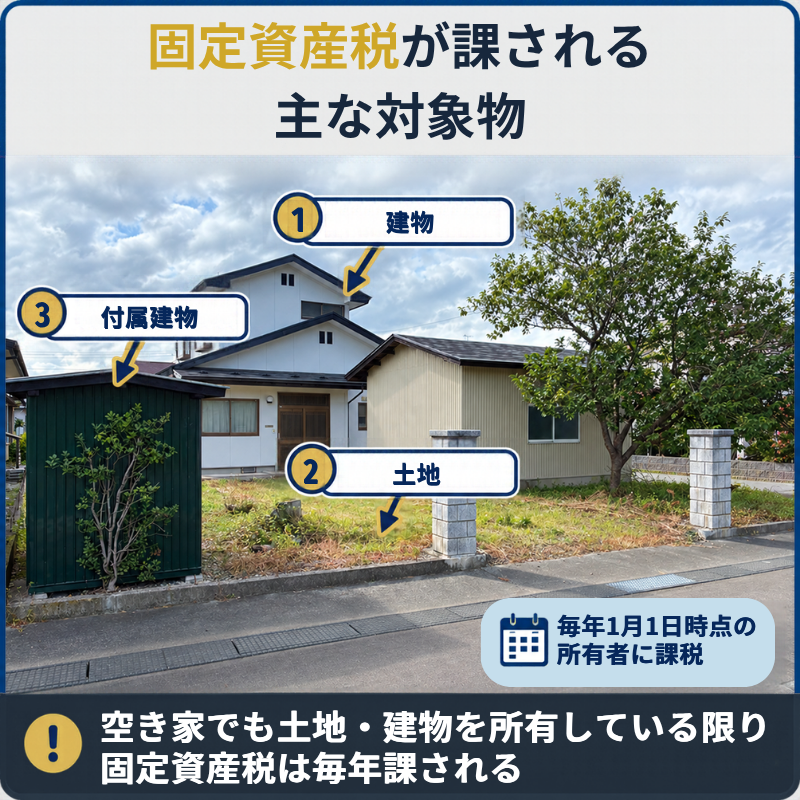
固定資産税は住宅や敷地に課され、空き家でも原則として納税義務が生じます。物置なども一定の要件を満たせば課税対象になります。
固定資産税は土地や建物を所有する人なら誰もが支払う義務を負う税金です。
支払い方法や軽減制度など基本的な知識を把握することで、計画的な納税が可能となります。
(参考:総務省「固定資産税」)
固定資産税の計算方法
固定資産税は、原則として土地や建物の課税標準額に税率を掛けて計算します。
標準税率は1.4%ですが、自治体が条例で異なる税率を定めている場合もあります。
固定資産税額=課税標準額×税率
例えば、課税標準額が2,000万円で税率が1.4%の場合、年間の固定資産税額は28万円です。
ただし、固定資産税評価額と課税標準額は必ずしも一致しません。土地には住宅用地の特例や負担調整措置などが適用される場合があり、評価額より低い金額が課税標準額になることもあります。
また、建物の評価額は再建築価格や経年減点補正率などを基に算定されます。建物は古くなっても、毎年必ず評価額が下がるわけではなく、原則3年ごとの評価替えなどを通じて見直される仕組みです。
実際の納税額を確認する際は、自治体から届く納税通知書と課税明細書を確認し、土地・建物それぞれの課税標準額や軽減措置の適用状況を把握することが大切です。
(参照:柏市「土地に対する課税のしくみ」)
支払い時期と支払い方法
固定資産税の納付は、毎年4月から5月頃に市区町村から送られてくる納税通知書に基づいて行います。
支払いは年4回に分けて納付するのが一般的です。具体的な納付月は自治体によって異なりますが、多くの場合、4月・7月・12月・2月となっています。
支払方法は金融機関やコンビニでの窓口納付のほか、口座振替やクレジットカード納付など、各自治体が定めた方法から選択できます。定期的な支出となるため、口座振替を利用すると納付忘れを防ぐことができるでしょう。
固定資産税の軽減制度とは
固定資産税には、土地や建物の用途、住宅の種類などに応じた軽減制度が設けられています。
代表的なものが、住宅用地の特例と新築住宅に対する減額措置です。
住宅用地の特例では、住宅1戸につき200㎡までの小規模住宅用地について、固定資産税の課税標準額が原則として評価額の6分の1になります。200㎡を超える部分も、一定の範囲で課税標準額が3分の1に軽減されます。
一方、新築住宅の減額措置は、一定の条件を満たす住宅について、居住部分のうち1戸当たり120㎡までに相当する固定資産税額を2分の1にする制度です。
減額期間は、一般の住宅では新築後3年間、3階建て以上の耐火・準耐火構造の住宅では5年間です。
令和8年度(2026年度)の税制改正により、適用期限は2031年3月31日まで延長されました。また、2026年4月1日以降に新築された住宅については、原則として1戸当たりの住宅部分の床面積が40㎡以上240㎡以下であることが要件となります。
ただし、2029年4月1日以降に新築される住宅には、一定の災害リスク区域に関する立地要件も加わります。すべての新築住宅が自動的に減額対象になるわけではないため、建築時期や床面積、建物の構造などを確認する必要があります。
なお、新築住宅の減額措置は家屋の固定資産税に対するもので、都市計画税には適用されません。適用条件や必要な手続きは、物件所在地の市区町村で確認できます。
(参照:国土交通省「新築住宅に係る税額の減額措置」)
固定資産税を滞納するとどうなるのか?
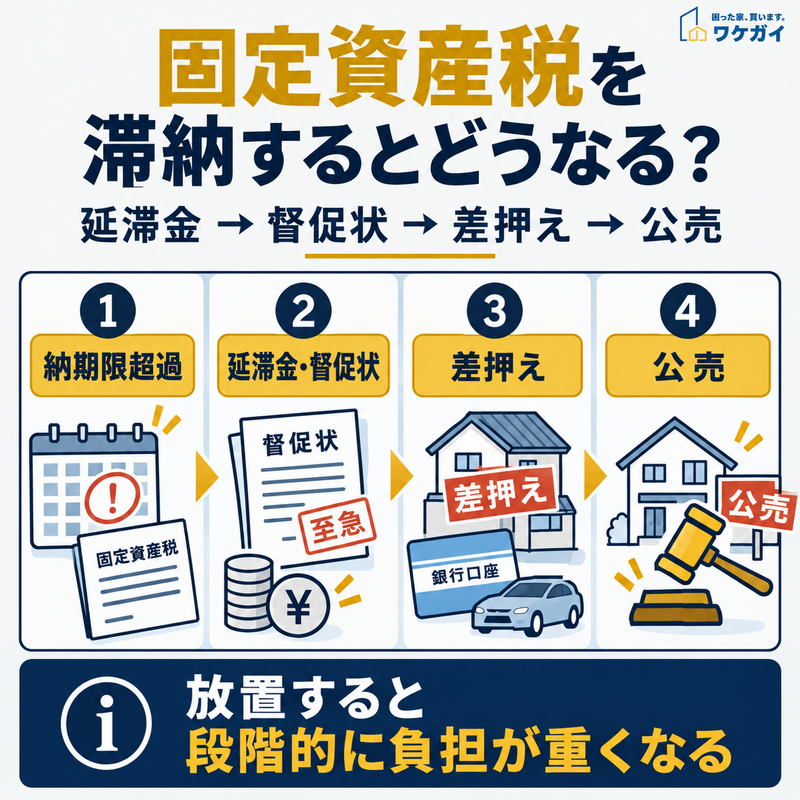
固定資産税の滞納を放置すると、督促や財産の差押えを経て、公売に進む可能性があります。
固定資産税の納付を怠ると、段階的に厳しい措置が取られていきます。
ここからは、以下の時系列に沿って具体的な影響を見ていきます。
- 第1段階:延滞金の発生と督促状が届く
- 第2段階:差し押さえの対象となる
- 第3段階:公売にかけられる
それぞれ個別に解説します。
第1段階:延滞金の発生と督促状が届く
固定資産税を納期限までに納めないと、納期限の翌日から納付日までの日数に応じて延滞金が計算されます。
延滞金の割合は毎年見直されるため、滞納した期間がいつに当たるかによって適用される利率が異なります。
2026年1月1日から12月31日までの延滞金の割合は、次のとおりです。
| 滞納期間 | 延滞金の年利 |
|---|---|
| 納期限の翌日から1か月を経過する日まで | 2.8% |
| 1か月を経過した日の翌日以降 | 9.1% |
例えば、納期限が2026年4月30日で、未納の固定資産税が30万円の場合を考えてみましょう。
2026年5月1日から5月31日までの31日間に相当する延滞金は約713円です。6月1日から6月30日までの30日間に相当する延滞金は約2,244円になります。
合計は約2,957円です。100円未満を切り捨てるため、6月30日に全額納付した場合の延滞金は2,900円になります。
ただし、計算した延滞金が1,000円未満の場合は、原則として徴収されません。また、延滞金は月単位で一定額が加算されるものではなく、滞納日数に応じて計算されます。
さらに、納期限までに完納されない場合は、地方税法に基づき、原則として納期限後20日以内に督促状が発送されます。ただし、自治体の条例によって督促状の発送期間が異なる場合もあります。
督促状の発送は、単なる納付の案内ではなく、その後の滞納処分につながる法的な手続きです。督促状を受け取った時点で未納額と納付方法を確認し、一括納付が難しければ自治体の納税担当窓口へ早めに相談する必要があります。
(参照:東京都主税局「税金の支払い」)
第2段階:差し押さえの対象となる
固定資産税を滞納し、督促状が発送された日から起算して10日を経過した日までに完納しない場合、地方税法第373条に基づく財産の差押えの対象となります。
ここで注意したいのは、10日間の起算点が督促状を受け取った日ではなく、自治体が督促状を発送した日であるという点です。
また、差押えまでに必ず3か月や1年といった猶予期間が設けられるわけではありません。法定の手続きを経れば、本人の同意や差押え直前の予告がなくても財産を差し押さえられる可能性があります。
差押えの対象には、次のような財産があります。
- 預貯金
- 給与
- 生命保険や売掛金などの債権
- 土地や建物などの不動産
- 自動車や貴金属などの動産
自治体は財産調査を通じて差押えの対象を判断します。預貯金や給与から必ず先に差し押さえるといった順番が決まっているわけではありません。
給与や預貯金が差し押さえられる場合には、勤務先や金融機関に通知されることがあります。また、不動産が差し押さえられると登記簿に差押えの記録が残り、売却にも支障を来す可能性があります。
納税相談をしていることや、滞納税額の一部を支払ったことだけで、差押えを必ず回避できるわけではありません。すでに督促状が届いている場合は、滞納額や財産状況を確認し、速やかに自治体と対応を協議する必要があります。
(参照:e-Gov法令検索「地方税法第373条」)
第3段階:公売にかけられる
固定資産税を滞納したまま不動産を差し押さえられると、その不動産が公売にかけられる可能性があります。
公売とは、自治体などの行政機関が滞納者の財産を入札などによって売却し、その代金を滞納税額に充当する手続きです。住宅ローンの返済が滞った際などに、裁判所を通じて行われる不動産競売とは実施主体や手続きが異なります。
公売では、不動産の状態や権利関係、市場性、公売特有の事情などを考慮して見積価額が決定されます。一般の不動産売買とは条件が異なるため、売却価格に差が生じる場合もありますが、必ず市場価格の7割程度になるといった一律の基準はありません。
また、公売の手続きが始まったからといって、必ず売却を止められなくなるわけではありません。
国税徴収法に基づく公売では、買受代金が納付される前に対象の滞納税額が完納された場合などには、公売が中止されます。地方税の公売についても国税徴収法に規定された滞納処分の例によるため、早い段階で自治体に確認することが重要です。
一方、買受人が代金を納付して権利移転が成立した後は、元の所有者が自由に売却を取り消すことはできません。
公売によって不動産を失うリスクを避けるためにも、差押えの通知や公売に関する連絡が届いた場合は、手続きの進行状況と完納に必要な金額を自治体に確認し、売却が成立する前に対応することが重要です。
(参照:国税庁「公売に参加したいとき」)
固定資産税が払えなくなる主な原因
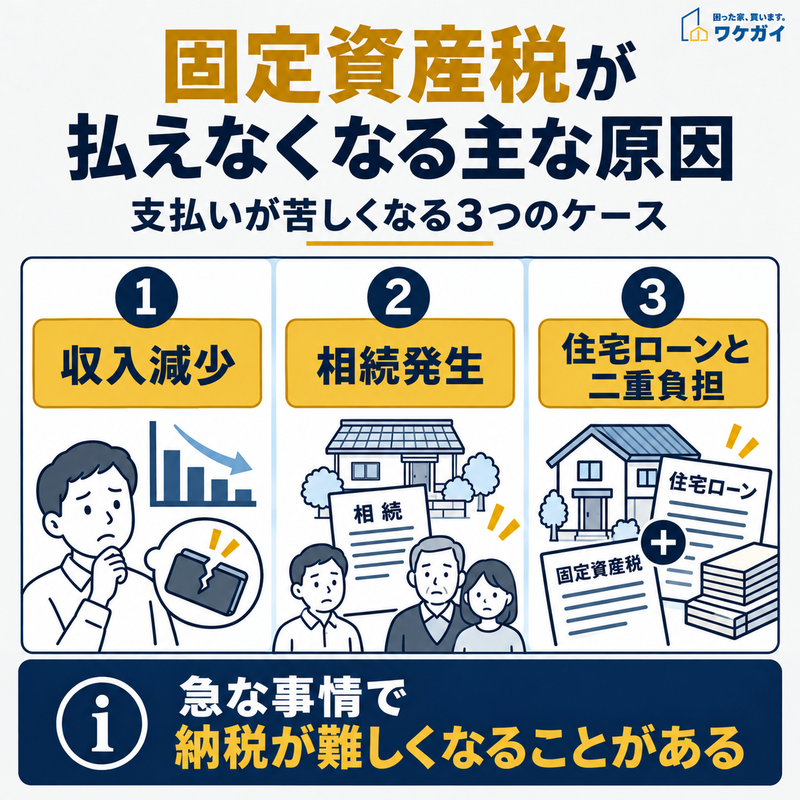
収入の減少や予期しない相続、住宅ローンとの二重負担などが、固定資産税を滞納する原因になります。
固定資産税が払えなくなる主な原因は、以下のとおりです。
- 収入が減少して支払いが厳しくなった
- 相続により予期せぬ納税義務が発生した
- 住宅ローンとの二重負担で苦しくなった
次項より、詳しく解説します。
収入が減少して支払いが厳しくなった
収入の減少は固定資産税の支払いを困難にする最も一般的な要因です。
とりわけ定年退職後の収入減少は深刻な問題となっています。退職前は給与所得で余裕を持って納付できていた税金も、年金生活に移行すると支払いが厳しくなりかねません。
また、昨今の社会情勢を反映し、会社の業績悪化による給与カットや失業によって、突然の収入減少に見舞われるケースも増加傾向にあります。固定資産税は毎年定期的にかかる費用であるため、一時的な収入減少であっても、その影響は長期に及ぶ可能性があります。
相続により予期せぬ納税義務が発生した
相続による不動産の取得は、思わぬ納税義務を生む要因となります。相続税の支払いに意識が向きがちですが、実は固定資産税の負担も大きな問題といえるでしょう。
相続した不動産が複数ある場合や、不動産の評価額が高い場合は特に注意が必要です。
相続人の多くは、被相続人が支払っていた固定資産税の具体的な金額を把握していないことが少なくありません。
また、遺産分割協議が長引くケースでも、その期間中の固定資産税は発生し続けます。このような状況下で、予想以上の税負担に直面し、支払いが困難になるケースが見受けられます。
住宅ローンとの二重負担で苦しくなった
住宅ローンを抱えている場合、固定資産税との二重負担は家計を圧迫する大きな要因となります。
固定資産税は長期にわたって継続的に発生する支出であるため、変動金利のローンを組んでいる場合は要注意です。金利上昇により返済額が増加すると、固定資産税の支払いにも影響が及ぶ可能性があります。
住宅ローンの返済額は毎月の家計に直接響くため、固定資産税の納付時期が重なると、一時的に大きな支出となって家計を圧迫します。このような状況が続くと、どちらかの支払いが滞る事態に発展することも珍しくありません。
固定資産税を滞納しそうになった際の対処法
固定資産税を滞納しそうになった際の対処法は、次のとおりです。
- 自治体の窓口に分納や延納を検討の相談をする
- 減免制度や軽減措置の申請を確認する
- 不動産売却や任意売却の可能性を探る
以下より、個別にみていきましょう。
自治体の窓口に分納や延納を検討の相談をする
固定資産税を一括で納付できない場合は、納税通知書や督促状に記載された自治体の納税担当窓口へ相談することが、解決策を具体的に検討する第一歩になります。
自治体では、収入や生活状況、保有財産、滞納額などを確認したうえで、分割納付や納税の猶予について相談を受け付けています。
ただし、分割納付は希望すれば必ず認められるものではなく、年間の固定資産税を自由に12回払いへ変更できる制度でもありません。相談時には、収入・支出の状況、現在支払える金額、今後の納付見込みを整理し、無理なく完納できる計画を示すことが重要です。
また、一定の要件を満たす場合には、地方税法に基づく「徴収の猶予」や「換価の猶予」が認められる可能性があります。
例えば、換価の猶予は、市税を一度に納付すると生活の維持や事業の継続が難しくなる場合などに、利用を検討できる制度です。原則1年以内の猶予が認められることがあり、申請による換価の猶予には原則として納期限から6か月以内という申請期限も設けられています。
猶予が認められた場合には、一定の範囲で延滞金の軽減や財産の換価の猶予を受けられることがあります。一方、通常の分割納付の相談や納付の約束だけで、延滞金や差押えが自動的に免除されるわけではありません。納付が難しい理由と今後の収支見通しを具体的に伝え、利用できる制度と必要書類、申請期限を自治体に確認することが重要です。
(参照:柏市「市税の猶予」)
減免制度や軽減措置の申請を確認する
自治体によって、さまざまな減免制度や軽減措置が用意されています。
とりわけ災害による被害を受けた場合や、生活保護を受給している場合などは、固定資産税が減免される可能性があります。世帯の収入状況によっても、一定の軽減措置が適用されます。
減免や軽減の申請には、収入証明書などの書類提出が必要となります。申請期限が設けられている制度も多いため、該当する可能性がある場合は、早めに自治体への確認を取ることをおすすめします。制度を知らないために受けられる恩恵を逃すことがないよう、積極的な情報収集が欠かせません。
不動産売却や任意売却の可能性を探る
固定資産税の納付が継続的に難しく、今後も支払いの見通しが立たない場合は、不動産の売却によって納税資金を確保する方法も検討できます。
特に、居住や活用の予定がない不動産を所有している場合は、売却代金を滞納税額の支払いに充てることで、今後の固定資産税負担も見直せる可能性があります。
ただし、不動産を売却したからといって、それまでに発生した滞納税額や延滞金が自動的に消えるわけではありません。
売却を検討する際は、不動産の査定額だけでなく、滞納している税額、住宅ローン残債、売却に必要な諸費用を確認し、実際に納税へ充てられる金額を把握する必要があります。
住宅ローンが残っている場合でも、売却代金などで完済できれば、通常の売却を進められる可能性があります。一方、売却代金でローンを完済できず、返済の継続も困難な場合は、抵当権者と協議したうえで任意売却を検討することになります。
任意売却では、抵当権の抹消について金融機関などの承諾が必要です。売却価格や手続きに関する調整が必要になるため、必ず希望する条件で売却できるわけではありません。さらに、固定資産税の滞納によって不動産がすでに差し押さえられている場合には、通常の売却や任意売却とは別に、自治体との調整が必要になります。
差押えの登記がある不動産は、所有者が買主を見つけただけでは円滑に売却できません。差押えの解除に必要な金額や納付方法、売却代金の充当方法などを事前に自治体へ確認する必要があります。公売が進むと、所有者自身が売却の時期や条件を選ぶことが難しくなるため、売却を希望する場合は、差押え前のできるだけ早い段階から準備することが望ましいでしょう。
(参照:住宅金融支援機構「融資住宅等の任意売却」)
固定資産税の支払いが難しい物件は「ワケガイ」にご相談ください!
当社(株式会社ネクスウィル)は、訳あり物件の買取に特化したサービス「ワケガイ」を提供しています。
不動産売却は慎重な判断が求められますが、滞納額の増加や強制競売のリスクを考えると、早めの対応が望ましいケースもあります。ワケガイでは、税金滞納物件の買取りに豊富な実績を持つ専門スタッフが、お客様の状況に応じた適切なアドバイスを提供します。
全国どこでも無料で査定を行い、最短1日での買取りにも対応してますので、お気軽にご相談ください。
固定資産税の滞納についてよくある質問
固定資産税の滞納についてよくある質問は、以下のとおりです。
- 固定資産税を1か月滞納したらどうなる?
- 固定資産税の督促状はどれくらい待ってくれる?
- 固定資産税を5年滞納したらどうなる?
それでは、それぞれの質問とその回答を紹介します。
固定資産税を1か月滞納したらどうなる?
固定資産税を1か月滞納した場合でも、延滞金が計算され、督促状が発送される可能性があります。地方税法では、原則として納期限から20日以内に督促状を発送することとされています。督促状の発送から一定期間が経過しても完納されなければ、財産の差押えに進む可能性もあります。したがって、1か月程度の滞納なら必ず差押えを回避できるというわけではありません。また、延滞金は納期限の翌日から計算されますが、計算結果が1,000円未満の場合は原則として徴収されません。すでに納期限が過ぎている場合は、納付書が利用できるか確認し、支払いが難しければ自治体の納税担当窓口へ相談することが重要です。
固定資産税の督促状はどれくらい待ってくれる?
固定資産税の督促状が届いても、自治体が必ず一定期間待ってくれるわけではありません。地方税法では、督促状を発送した日から起算して10日を経過した日までに完納されない場合、財産の差押えの対象になると定められています。ただし、この期間を過ぎた日に必ず差押えが行われるという意味ではなく、実際の処分時期は個別の状況によって異なります。一括納付が難しい場合は、督促状に記載された期限を確認したうえで、納税担当窓口に現在の収入状況や今後の納付見込みを伝える必要があります。一定の要件を満たせば徴収の猶予や換価の猶予が認められる可能性もありますが、相談しただけで差押えが自動的に停止するわけではありません。
固定資産税を5年滞納したらどうなる?
固定資産税を5年間滞納した場合、滞納税額や延滞金の負担が増え、財産の差押えや公売などの滞納処分を受けている可能性があります。一方、地方税法第18条では、地方税の徴収権は、原則として法定納期限の翌日から5年間行使されなければ、時効によって消滅すると定められています。ただし、督促などによって時効が更新されたり、一定の手続きによって時効の完成が猶予されたりする場合があります。そのため、固定資産税を5年間支払わなければ、必ず納税義務がなくなるというわけではありません。時効が成立しているかどうかの判断は、滞納している税の納期限や督促、差押え、納税猶予などの履歴によって異なります。長期間滞納している場合は、単純に時効の成立を待つのではなく、自治体に未納額と徴収手続きの状況を確認することが重要です。
まとめ
固定資産税の滞納問題は、早期の対応が何より重要です。
支払いが難しくなりそうだと感じた時点で、すぐに自治体の窓口に相談することをおすすめします。
分納制度や減免措置など、さまざまな救済制度が整備されているにもかかわらず、それを知らないまま滞納を続けてしまうケースが少なくありません。
特に注意したいのは、督促状が届いてからでは選択肢が限られてしまうという点です。
そのため、現在の経済状況や将来の収入見込みを冷静に見極め、必要に応じて不動産の売却なども視野に入れて対応しましょう。
運営団体 2019年1月29日設立。訳あり不動産の買取を行う不動産会社。相続やペアローンによる共有持分、空き家、再建築不可物件、借地、底地など、権利関係が複雑な不動産を買い取り、法的知識や専門知識を以って、再度市場に流通させている。 訳あり不動産の買取サービス「ワケガイ」、空き家、訳あり不動産CtoCプラットフォーム「空き家のURI・KAI」を展開。 経済界(2022年)、日刊ゲンダイ(2022年)、TBSラジオ「BOOST!」(2023年)、夕刊フジ(2023年)などで訳あり不動産について解説している。2024年度ベストベンチャー100選出。 これまでの買取の経験をもとに、訳あり不動産の解説をする著書『拝啓 売りたいのに家が売れません』(代表取締役 丸岡・著)を2024年5月2日に出版。 |