 更新日: 2026.10.31 | 公開日:
について今すぐご相談できます。

実家を相続することになったとき、どのような選択肢があるかご存知でしょうか。
「自分や家族が住む」「賃貸に出す」「売却する」など、一般的な方法は理解していても、各選択肢の具体的なメリットやデメリット、注意点までは把握していない方も多いはずです。
そこでこの記事では、実家の相続における選択肢を詳しく解説します。自分や親族が住む場合の注意点、賃貸に出すときのポイント、売却する際の手続きや税金の計算方法など、それぞれの選択肢について、わかりやすく説明します。
訳アリ物件専門のワケガイ編集部について
「ワケガイ」のコラムは、相続した空き家、共有持分、再建築不可物件、借地・底地など、いわゆる“訳あり不動産”にお悩みの方が、売却・処分・活用の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
編集ポリシー・コンテンツ制作方針の詳細実家を相続する際の選択肢とは?
実家を相続する場合、利活用の方法としては以下のような選択肢があります。
- 売却する
- 賃貸として貸し出す
- 自分もしくは親族が住む
- 更地にして土地のみ活用する
それぞれ詳しく解説します。
売却する
自分や兄弟など相続人が誰も住む予定はなく、実家の土地活用のハードルが高い場合は、売却を検討するのもいいでしょう。
特に、田舎や郊外の土地の場合、一般的に土地活用より売却の方が向いている傾向があります。例えば、公共交通機関へのアクセスが悪く、商業施設や学校などの周辺環境が整っていないエリアでは、賃貸の需要が低いことも多々あります。
そのような立地条件が悪く、賃貸の需要がないエリアなどの場合は、売却を検討した方が得策です。
売却を検討する際は、不動産一括査定サービスを利用するのがおすすめです。このサービスを使えば、複数の不動産会社に一度に査定を依頼できるため、手間が省けます。査定結果を比較することで、より高値で売却できる可能性が高まります。
賃貸として貸し出す
実家の周辺に戸建て住宅が多く、相続した実家に誰も住む予定がない場合は、実家を賃貸として貸し出すことで家賃収入が見込めます。
特に、都市部に近く、交通の便が良いエリアであれば、賃貸需要が高いため、安定した収入が期待できます。
ただし、老朽化が進んでいたり、設備が古くなっていたりする場合は、入居者を募集する前にリフォームが必要です。リフォームには一定の費用がかかりますが、その分、家賃を高く設定できる可能性があります。改修費用の割にその後は一定収入が得られる魅力もあります。
自分もしくは親族が住む
もっとも手間がかからず楽な方法は、自分や兄弟など相続人の誰かが実家に住むことです。
実家に住むことで、空き家になることを防ぎ、建物の管理もしやすくなります。
ただし、相続人が複数いる場合は、相続財産の分配方法に注意が必要です。実家に住む人と住まない人で、不公平感が生じないよう、事前に話し合っておくことが大切です。
実家にそのまま住むだけでなく「賃貸併用住宅」に建て替えれば、賃借人からの家賃収入を得ることができます。自分や親族が住む部分と、賃貸に出す部分を分けることで、住宅ローンの返済に充てたり、老後の生活費の一部にしたりできるでしょう。
関連記事:老後の住まい選びのポイントは?住み替えのコツや選択肢を詳しく解説
関連記事:親が亡くなった後の実家に住むのはあり?判断のために知っておくべき注意点とは
更地にして土地のみ活用する
実家の土地が広大である。あるいは立地が駅や学校・企業などの大規模な施設に近かったりした場合は、土地活用を検討してみることをおすすめします。
特に、最寄り駅まで徒歩圏内にあるか、大学や大規模な工場・企業、商業施設が近くにある場合は、賃貸需要が高いため、土地活用の潜在的な価値が高いといえます。
土地活用を行う際は、まず実家の建物を解体して更地にする必要があります。解体費用はかかりますが、更地にすることで土地の可能性を最大限に引き出すことが可能。
更地にした後は、アパートやマンションなどに建て替えて賃貸経営を行ったり、駐車場や事業用地として貸し出したりすることで、安定的な収益を上げられます。
ただし、土地活用には一定の初期投資が必要であり、賃貸経営などを行う場合は、継続的な管理業務が発生します。自分で管理することが難しい場合は、信頼できる不動産会社に管理を任せることも検討しましょう。
関連記事:相続した実家をアパートに建て替えるのってあり?メリット・デメリットを詳しく紹介
実家を相する場合に必要な手続き
実家を相続する際には、以下のような手続きが必要になります。
- 遺言書の有無の確認
- 相続財産の確認
- 遺産分割協議(※遺言書がない場合)
次項より、個別にみていきましょう。
遺言書の有無の確認
実家を相続することになったら、まず遺言書の有無を確認します。有効な遺言書が残されている場合、原則としてその内容に従って相続手続きを進めるためです。
遺言書には、主に「自筆証書遺言」「公正証書遺言」「秘密証書遺言」の3種類があります。自筆証書遺言は、原則として遺言の本文・日付・氏名を本人が自書し、押印する必要があります。ただし、別紙の財産目録については、パソコンで作成したり、登記事項証明書などの写しを添付したりすることも認められています。その場合、財産目録の各ページに署名押印が必要です。
自宅などで保管されていた自筆証書遺言や秘密証書遺言が見つかった場合は、原則として家庭裁判所で「検認」を受けなければなりません。
一方、公正証書遺言や法務局の保管制度を利用した自筆証書遺言については、検認が不要です。
検認とは、遺言書の存在や内容を相続人に知らせ、偽造・変造を防止するために、その時点の遺言書の状態を確認する手続きです。遺言書が法的に有効かどうかを判断するものではないため、検認を受けたことだけで遺言書の有効性が保証されるわけではありません。
なお、エンディングノートには遺言書としての法的効力がありませんが、財産の所在や故人の希望を把握する手がかりになります。
(参照:法務省「自筆証書遺言に関するルールが変わります。」)
相続財産の確認
次に、相続税の発生の有無を知るために、遺産や債務の確認も行います。
被相続人名義の預金や不動産、有価証券などの財産がどういう状況かを細かく調べる必要があります。
特に、被相続人が契約している金融機関(銀行、証券会社、保険会社など)には、すぐに連絡を取って残高を確認しましょう。
借金があるかどうかも確認することが重要です。相続財産にはプラスのものだけでなく、マイナスのもの(借金など)も含まれます。残された借金が多額である場合、相続人がその返済義務を負うことになります。借金の額が相続財産を上回る場合は、相続を放棄することも検討する必要があります。
遺産分割協議(※遺言書がない場合)
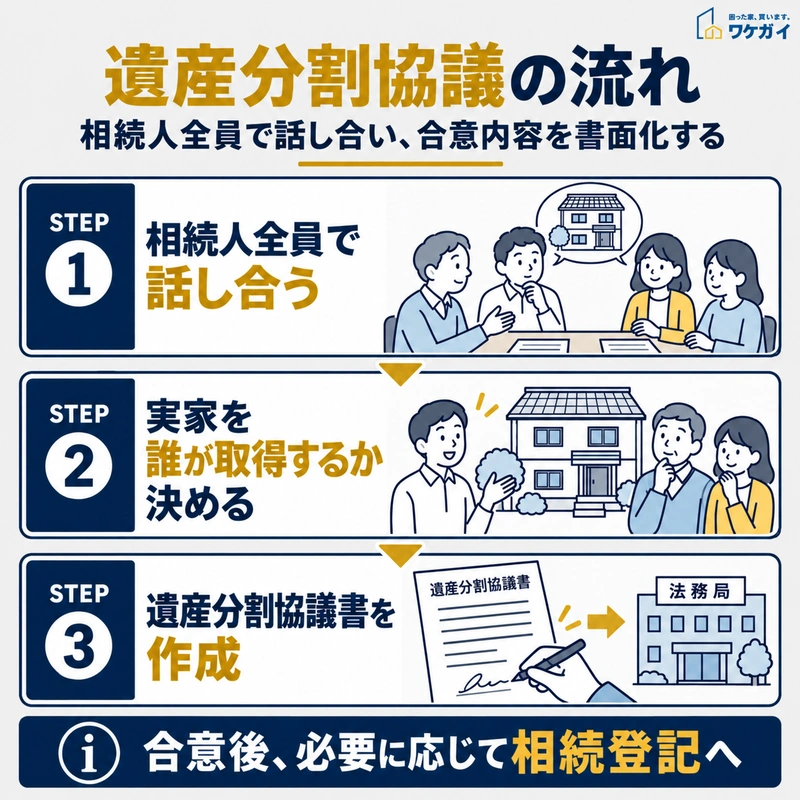
遺産分割協議では、相続人全員で財産の分け方を決め、合意内容を書面にまとめます。
遺言書がなく、相続人が複数いる場合は、原則として相続人全員で遺産の分け方を話し合います。
この手続きを「遺産分割協議」といいます。
協議では、誰が実家を取得するのか、預貯金などの財産をどのように分配するのかを決めます。相続人全員が合意したら、その内容を遺産分割協議書にまとめ、必要に応じて相続登記などの手続きに使用します。
ただし、遺産分割協議自体に法律上の一律の期限はありません。相続税の申告期限までに協議がまとまらなかった場合でも、申告が必要な人は原則として法定相続分などに従って相続税を計算し、期限内に申告する必要があります。
注意したいのは、遺産が未分割の状態では、原則として小規模宅地等の特例や配偶者の税額軽減を適用できない点です。
期限内に分割できない場合でも、相続税申告書に「申告期限後3年以内の分割見込書」を添付し、所定の期間内に分割するなどの要件を満たせば、後から特例の適用を受けられる場合があります。
また、相続登記についても、遺産分割協議の成立を待たずに、法定相続分による相続登記や相続人申告登記などによって対応できる場合があります。
相続登記には、原則として不動産を相続で取得したことを知った日から3年以内という期限があるため、協議が長引く場合は登記義務への対応も並行して検討する必要があります。
(参照:国税庁「No.4208 相続財産が分割されていないときの申告」)
実家を相続する際に覚えておくべき期限
実家を相続する際には、各手続きの期限についてもセットで覚えておきましょう。
- 相続放棄は3ヶ月以内
- 準確定申告は4ヶ月以内
- 相続税の申告・納付は10ヶ月以内
以下より、詳しく解説します。
相続放棄は3ヶ月以内
相続放棄を希望する場合は、原則として自分のために相続が開始されたことを知ったときから3ヶ月以内に、家庭裁判所に相続放棄の申述を行う必要があります。
この3ヶ月間を「熟慮期間」といいます。
相続放棄をすると、亡くなった人の借金などの債務を引き継がずに済みますが、実家や預貯金などの財産も相続できなくなります。実家だけを放棄して、預貯金だけを受け取ることは原則としてできません。
相続の選択肢には、財産と債務をすべて承継する「単純承認」、相続によって得た財産の範囲で債務を負担する「限定承認」、財産と債務を承継しない「相続放棄」があります。
限定承認を選択する場合は、原則として相続人全員が共同して家庭裁判所に申述する必要があります。
なお、3ヶ月以内に相続財産の調査が終わらず、承認するか放棄するか判断できない場合は、家庭裁判所に熟慮期間の伸長を申し立てることも可能です。
この期限は、相続するかどうかを判断するためのものであり、実家に住むか、売却するか、賃貸に出すかといった活用方法を3ヶ月以内に確定させる必要はありません。まずは財産と債務の状況を把握し、相続放棄が必要かどうかを判断することが優先されます。
(参照:裁判所「相続の承認又は放棄の期間の伸長」)
準確定申告は4ヶ月以内
相続放棄の期限から1ヶ月後に訪れるのが、準確定申告の期限です。
準確定申告とは、被相続人(亡くなった人)がその年の1月1日から亡くなった日までの所得を確定申告することを指します。
この申告は、被相続人がアパート経営や個人事業等を行っていたり、年金収入があったりして、毎年所得税の確定申告をしていた場合に行う必要があります。申告期限は、相続開始があったことを知った日の翌日から4ヶ月以内です。
相続税の申告・納付は10ヶ月以内
最後に訪れる重要な期限が、相続税の申告と納付です。
これは、相続開始があったことを知った日の翌日から10ヶ月以内に行わなければなりません。
ただし、亡くなった方の財産が「相続税の基礎控除」の範囲内であれば、相続税はかからず、申告の義務もありません。基礎控除の金額は、相続人の数によって異なります。相続税の計算は非常に複雑で、専門的な知識が必要です。少しでも不安な場合は、相続税に詳しい税理士や税務署に相談することをおすすめします。
実家を相続する際に発生する税金
実家を相続する際、大きくは以下の税金が必要です。
- 相続税
- 登録免許税
それぞれ詳しく解説します。
相続税
亡くなった人名義の財産額を計算する際、現金や株式などの金融商品は基本的に時価でカウントしますが、実家を含め、土地や建物などの不動産の場合、建物は固定資産税評価額で算出されます。
土地は相続税路線価による路線価方式か、固定資産税評価額をもとにした倍率方式のどちらかで計算される相続税評価額によってカウントされます。
(参考:国税庁「相続税」)
登録免許税
登録免許税とは、不動産の登記や会社の設立登記など、登記・登録を行う際にかかる税金です。
相続に伴う不動産の所有権移転登記(相続登記)を行う場合にも、この登録免許税が課されます。
相続登記の場合、登録免許税の税率は不動産の固定資産税評価額の0.4%です。例えば、固定資産税評価額が1000万円の不動産を相続した場合、登録免許税は4万円になります。この税率0.4%は、売買や贈与による所有権移転登記の際の税率2%と比べると、かなり低く設定されています。
ただし、登録免許税の他にも、登記手続きには印紙代や司法書士報酬などの費用がかかります。これらの費用は、不動産の種類や価値によって異なるため、あらかじめ司法書士などの専門家に相談しておくことをおすすめします。
(参考:国税庁「登録免許税のあらまし」)
実家を相続する際に節税に繋がる特例
実家を相続する際には、節税に繋がる特例がいくつか存在します。具体的には、次のとおり。
- 相続空き家の3,000万円特別控除
- 相続財産譲渡時の取得費の特例
- 小規模宅地等の特例
- 配偶者の相続税額の軽減
以下より、個別にみていきましょう。
相続空き家の3,000万円特別控除
相続した実家が一定の要件を満たす場合、売却時の譲渡所得から最高3,000万円を控除できる「被相続人の居住用財産(空き家)を売ったときの特例」が適用されます。
ただし、令和6年1月1日以後の譲渡で、対象となる家屋と敷地等を相続または遺贈によって取得した相続人が3人以上いる場合、控除限度額は1人あたり2,000万円です。控除額は売却代金ではなく譲渡所得から差し引くため、適用によって譲渡所得がゼロになれば、その譲渡に係る所得税などは発生しません。
この特例を受けるためには、主に以下の要件を満たす必要があります。
- 対象の家屋が昭和56年5月31日以前に建築され、区分所有建物登記がされていないこと
- 原則として、相続開始直前に被相続人が居住しており、被相続人以外の居住者がいなかったこと
- 相続開始から売却まで、対象の家屋や敷地等が事業用・貸付用・居住用に使用されていないこと
- 相続開始から3年を経過する日の属する年の12月31日まで、かつ令和9年12月31日までに売却すること
- 売却代金が1億円以下であること
- 家屋を売却する場合は、原則として一定の耐震基準を満たすこと、または一定の要件を満たして家屋を取り壊し、敷地を売却すること
令和6年1月1日以後の譲渡については、家屋の売却後、その翌年2月15日までに一定の耐震基準を満たすための工事、または家屋の全部の取壊し等を行う方法でも、特例を適用できる場合があります。
なお、被相続人が老人ホーム等に入所していた場合にも、一定の要件を満たせば対象となります。実際の適用可否は、家屋の利用状況や売却時期などを踏まえて判断する必要があります。
(参照:国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」)
相続財産譲渡時の取得費の特例
相続した実家などの不動産を、相続税の申告期限から3年以内に売却(譲渡)した場合、相続税額の一部を取得費に加算できる特例があります。これが、相続財産譲渡時の取得費の特例です。
通常、不動産を売却した際の譲渡益は、売却代金から取得費と譲渡費用を差し引いて計算します。相続した不動産の場合、その取得費は被相続人が取得したときの金額を引き継ぐのが原則です。しかし、この特例を適用すれば、相続税額のうち、売却した不動産に対応する部分の金額を取得費に加算することができます。
つまり、相続税を支払った分、取得費が増えたとみなすことで、譲渡益を減らし、結果的に税負担を軽減できるのです。特に、相続から間もない時期に不動産を売却する場合は、被相続人の取得費が低額なことが多いため、この特例の適用によって大きな節税効果が期待できます。
ただし、この取得費の特例と先述の相続空き家の3000万円特別控除を同時に適用することはできません。どちらの制度を適用するのが有利かは、不動産の売却価格や相続税額によって異なるため、専門家に相談して判断することが大切です。
(参考:国土交通省「相続財産を譲渡した場合の取得費の特例」)
小規模宅地等の特例
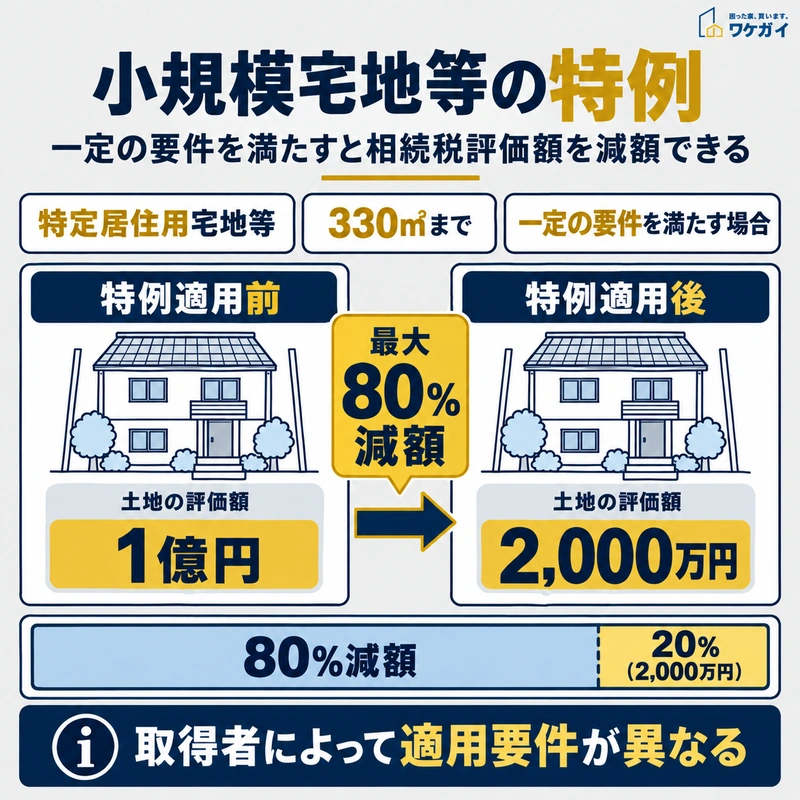
特定居住用宅地等に該当する場合、330㎡までの土地について相続税評価額を80%減額できます。
小規模宅地等の特例は、一定の要件を満たす土地について、相続税評価額を減額できる制度です。
実家の敷地が「特定居住用宅地等」に該当する場合、330㎡までの部分について、相続税評価額を80%減額できます。例えば、特例の対象となる土地の評価額が1億円で、その全体に80%の減額を適用できる場合、相続税の計算上は2,000万円として評価されます。
ただし、特例を利用できる条件は、実家を取得する相続人によって異なります。
- 配偶者が取得する場合: 原則として、取得者ごとの居住継続要件や保有継続要件はありません。
- 被相続人と同居していた親族が取得する場合: 原則として、相続開始直前から相続税の申告期限まで引き続き居住し、申告期限まで土地を保有する必要があります。
- 別居していた親族が取得する場合: 被相続人に配偶者や一定の同居相続人がいないことに加え、相続開始前3年以内の居住歴や住宅の所有歴など、複数の要件を満たす必要があります。
特に、同居親族や一定の別居親族には、相続税の申告期限まで土地を保有する条件があるため、売却時期によって特例を利用できなくなる可能性があります。
一方、配偶者については同じ保有継続要件がないため、相続人の立場を区別して判断することが重要です。
なお、小規模宅地等の特例を利用するためには、必要書類を添付した相続税の申告が必要です。特例の適用によって相続税の納付額がゼロになる場合でも、原則として申告を省略することはできません。
(参照:国税庁「No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」)
配偶者の相続税額の軽減
相続税の計算において、配偶者は非常に大きな優遇を受けられます。それが、配偶者の相続税額の軽減です。
この制度により、配偶者は相続した財産の金額が1億6,000万円か法定相続分相当額のいずれか多い方の金額まで、相続税が一切かかりません。
例えば、配偶者と子が相続人である場合、配偶者の法定相続分は2分の1になります。仮に相続財産の評価額の合計が100億円だったとしても、配偶者は50億円までの相続であれば、相続税を1円も納める必要がないのです。
実家の相続においても、被相続人(例えば父親)の配偶者(母親)が存命であれば、この配偶者の税額軽減を有効に活用することで、トータルの相続税負担を大幅に減らすことが可能です。ただし、税額が軽減されるだけで申告自体は必要であり、配偶者が亡くなった際の二次相続の対策も検討しておく必要があります。
(参考:国土交通省「配偶者の税額の軽減」)
実家を相続する際の注意点
実家を相続する際には、以下の点に留意が必要です。
- 兄弟で共有状態にはしない
- 相続後に放置して空き家にしない
- 遺留分の侵害に留意する
それぞれ個別にみていきましょう。
兄弟で共有状態にはしない
相続人が複数いる場合、実家を共有の名義にしてしまうと、将来的にトラブルを招く可能性が高くなります。そのため、なるべく共有状態は避けたほうが賢明です。
例えば、兄弟で相続する際、兄が1/2、弟が1/2で相続したとします。将来的に実家を売却しようと考えたとしても、両者の同意がなければ実行できません。その時点では問題がなくても、将来、それぞれの子供が相続する段階になると、意思決定がより一層困難になり、親戚間でのトラブルに発展する恐れもあります。
相続時に共同名義となる実家の不動産ですが、別の方法として、相続人の一人が全てを所有し、その他の相続人には代償分割するという選択肢もあります。代償分割とは、不動産以外の現金などの資産で、相続分に応じて分配することを指します。このように、将来的なトラブルを未然に防ぐ方法を検討することが大切です。
相続後に放置して空き家にしない
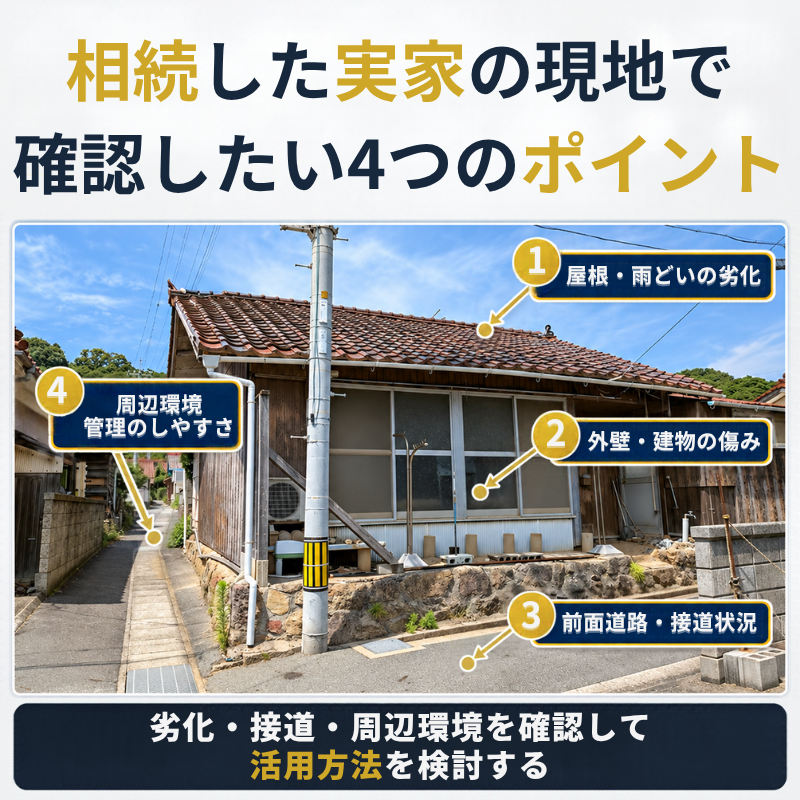
相続した実家の活用方針を決める際は、建物の劣化状況や前面道路、周辺環境などを確認することが重要です。
相続した実家を利用する予定がなくても、管理せずに放置することは避けたほうがよいでしょう。
建物の老朽化が進むだけでなく、管理状態によっては税負担や行政上のリスクが生じるためです。
空き家を所有しているだけで、直ちに固定資産税が高くなるわけではありません。ただし、適切な管理が行われておらず、自治体から「管理不全空家等」や「特定空家等」に対する勧告を受けた場合、その敷地は固定資産税の住宅用地特例の対象から除外されます。
住宅用地特例では、200㎡以下の小規模住宅用地について、固定資産税の課税標準が原則として6分の1に軽減されています。
この特例が適用されなくなると税負担が増える可能性がありますが、実際の固定資産税額が必ず6倍になるわけではありません。土地の評価額や負担調整措置などによって税額は異なります。
また、空き家の老朽化によって外壁や屋根などが破損し、近隣住民や通行人に損害を与えた場合、所有者が損害賠償責任を負う可能性もあります。
実家をすぐに売却・活用できない場合は、建物の状態や敷地内の樹木、雨漏りなどを定期的に確認し、必要な修繕や管理を行うことが望まれます。
自分で管理を続けることが難しい場合は、管理サービスの利用や売却を検討することも、将来的な負担を抑える方法です。
(参照:国土交通省「空き家対策 特設サイト」)
遺留分の侵害に留意する
相続人に兄弟がいる場合、実家を相続する人とそれ以外の人とで、相続財産を平等に分けることが難しいケースがあります。
現金など他の相続財産があれば問題ありませんが、そうでない場合はトラブルに発展することも。
この問題を解決する方法の一つが、「代償分割」です。これは、実家を相続した人が、他の相続人に対して代償金を支払うことで、公平性を保つ方法です。ただし、代償金の額をめぐって争いが生じる可能性もあるため、弁護士などの専門家に相談しながら、慎重に進めることが大切です。
実家問題を解決可能な「ワケガイ」の買取サービス
本ブログで情報発信を行っている「ワケガイ」は、共有持分や再建築不可の土地、空き家やゴミ屋敷、事故物件など、通常の市場では売却が難しい訳あり物件の買取に特化した業者です。
全国47都道府県で買取実績を持ち、最短1日での買取が可能。査定は無料で、買取価格は最大3億円まで対応しています。士業と連携することで、スムーズな手続きと適切な管理を提供しているのも特徴です。
実家の相続で小規模宅地等の特例や配偶者の相続税額の軽減などの節税対策を検討する一方で、売却を選択肢に入れる場合は、ワケガイの買取サービスを利用することで、面倒な手続きや煩雑な管理を回避できるでしょう。
実家の相続についてよくある質問
実家の相続についてよくある質問は、以下のとおりです。
- 実家を相続したら相続税はいくらかかりますか?
- 親の家の相続の仕方は?
- 家の名義が親のままだと相続税はどうなる?
それでは、それぞれの質問とその回答を紹介します。
実家を相続したら相続税はいくらかかりますか?
実家を相続しても、必ず相続税が発生するわけではありません。相続税には「3,000万円+600万円×法定相続人の数」という基礎控除が設けられています。例えば、法定相続人が2人の場合、基礎控除額は4,200万円です。相続税の課税価格の合計額がこの金額以下であれば、原則として相続税はかかりません。実際の税額は、実家だけの価値で決まるのではなく、預貯金や有価証券などを含む財産全体、債務、適用できる特例などによって変わります。正確な税額を把握するには、土地と建物の相続税評価額を確認し、ほかの相続財産も含めて計算する必要があります。
親の家の相続の仕方は?
親の家を相続する際は、まず遺言書の有無と法定相続人を確認し、実家を含む相続財産の内容を調べます。遺言書がない場合などには、必要に応じて相続人全員で遺産分割協議を行い、実家を誰が取得するのかを決めます。その後、取得した不動産について相続登記を行うのが基本的な流れです。相続登記は令和6年4月1日から義務化されており、原則として不動産を相続で取得したことを知った日から3年以内に申請する必要があります。また、相続税の申告が必要な場合は、原則として被相続人が亡くなったことを知った日の翌日から10ヶ月以内に申告・納付を行います。
家の名義が親のままだと相続税はどうなる?
親が亡くなった後、実家の登記名義を変更していなくても、相続税の課税関係は変わりません。相続税は、原則として親が亡くなった時点の財産を基に計算するため、相続登記をしていないことを理由に、相続税の申告や納税を免れることはできません。一方、相続登記には相続税の申告とは別の期限があります。正当な理由なく相続登記の申請義務に違反した場合は、10万円以下の過料が科される可能性があります。令和6年4月1日より前に発生した相続についても義務化の対象であり、原則として令和9年3月31日までに相続登記を行う必要があります。ただし、令和6年4月以降に不動産を相続で取得したことを知った場合は、その日から3年以内となります。相続税の申告が必要かどうかと、相続登記の期限は別々に確認し、それぞれの手続きを進める必要があります。
まとめ
自分や親族が住む、賃貸に出す、売却するなど、それぞれの方法にはメリットとデメリットがあります。
実家の立地や建物の状態、 相続人の関係性なども考慮する必要があるでしょう。
特に、 相続税の計算や節税対策は複雑なため、専門家のアドバイスを受けることをおすすめします。司法書士や税理士、不動産の専門家に相談すれば、自分に合った選択肢を見つけられるはずです。
実家の相続は、感情的な問題でもあり、一人で抱え込むと大変なストレスになります。早めに専門家に相談して、適切な対策を講じることが重要。 相続税の申告期限など、時期的な制限もありますので、着実に進めていきましょう。
運営団体 2019年1月29日設立。訳あり不動産の買取を行う不動産会社。相続やペアローンによる共有持分、空き家、再建築不可物件、借地、底地など、権利関係が複雑な不動産を買い取り、法的知識や専門知識を以って、再度市場に流通させている。 訳あり不動産の買取サービス「ワケガイ」、空き家、訳あり不動産CtoCプラットフォーム「空き家のURI・KAI」を展開。 経済界(2022年)、日刊ゲンダイ(2022年)、TBSラジオ「BOOST!」(2023年)、夕刊フジ(2023年)などで訳あり不動産について解説している。2024年度ベストベンチャー100選出。 これまでの買取の経験をもとに、訳あり不動産の解説をする著書『拝啓 売りたいのに家が売れません』(代表取締役 丸岡・著)を2024年5月2日に出版。 |