
 更新日: 2026.11.13 | 公開日:

不動産を相続しても、必ず相続税がかかるわけではありません。相続財産の合計額が基礎控除の範囲内であれば、原則として相続税はかかりません。
ただし、不動産は現金と異なり、相続税評価額を計算する必要があります。評価方法や適用できる特例によっても税負担が変わるため、正しい計算方法を理解しておくことが重要です。
本記事では、不動産の相続税における基礎控除の計算方法や具体的なシミュレーション、税負担を軽減できる特例について解説します。
について今すぐご相談できます。

訳アリ物件専門のワケガイ編集部について
「ワケガイ」のコラムは、相続した空き家、共有持分、再建築不可物件、借地・底地など、いわゆる“訳あり不動産”にお悩みの方が、売却・処分・活用の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
編集ポリシー・コンテンツ制作方針の詳細相続税の基礎控除とは?
相続税の基礎控除とは、相続財産の課税価格から差し引ける非課税枠のことです。
基礎控除は不動産だけでなく、預貯金などを含めた相続財産全体に適用されます。
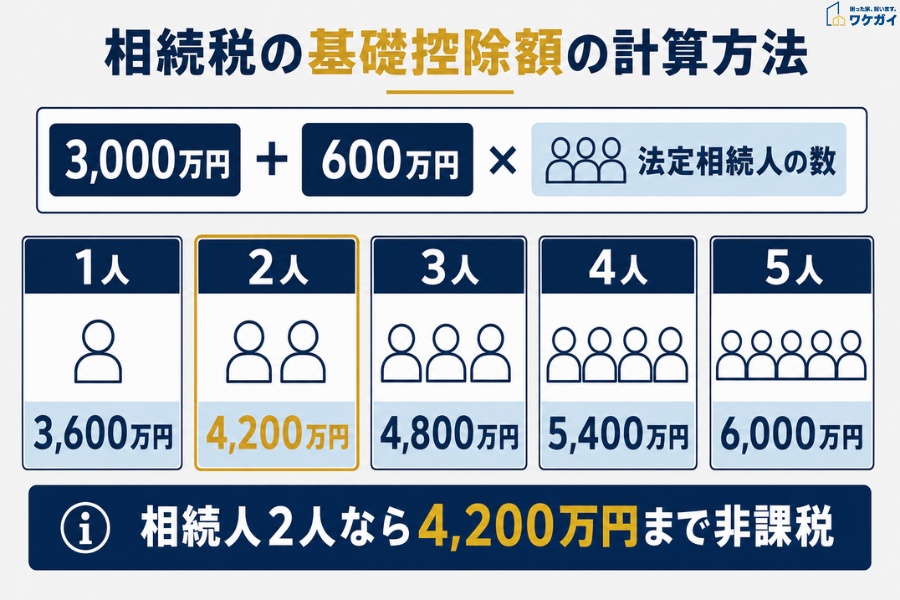
計算式は以下のとおりです。
基礎控除額=3,000万円+600万円×法定相続人の数
法定相続人の人数別に計算すると、基礎控除額は次のようになります。
| 法定相続人の数 | 基礎控除額 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
| 5人 | 6,000万円 |
例えば、法定相続人が2人の場合、基礎控除額は4,200万円です。
不動産の相続税評価額が3,500万円、預貯金が1,000万円で、差し引ける債務が300万円ある場合、遺産額は4,200万円となるため、基礎控除の範囲内に収まります。
ただし、法定相続人の人数を数える際は、次の点に注意が必要です。
- 相続放棄した人: 放棄しなかったものとして人数に含める
- 養子: 原則として実子がいる場合は1人、いない場合は2人まで含める
- 代襲相続人: 亡くなった子に代わって相続する孫なども人数に含める
法定相続人の数によって基礎控除額が変わるため、相続する人の範囲を正確に確認しましょう。
関連記事:相続税の計算方法とは?基礎控除と4ステップの計算手順を解説
不動産の相続税の基礎控除で押さえておきたい3つのポイント
不動産の相続税を計算する際は、評価額の算出方法や特例の適用条件を確認することが重要です。
基礎控除には所得制限がありませんが、不動産の評価方法や申告内容によって課税対象となる金額が変わります。
① 不動産の評価額は売却価格とは異なる
相続税の計算では、不動産の売却価格ではなく、相続税評価額を使用します。
土地と建物では評価方法が異なり、主に次の方法で計算します。
| 不動産の種類 | 評価方法 |
|---|---|
| 土地(路線価がある地域) | 路線価をもとに面積や土地の形状などを考慮して計算 |
| 土地(路線価がない地域) | 固定資産税評価額に所定の倍率を掛けて計算 |
| 建物 | 原則として固定資産税評価額を使用 |
例えば、土地の売却価格が5,000万円でも、相続税評価額が4,000万円になる場合があります。
基礎控除の対象になるかを判断するには、不動産の相続税評価額を正しく把握しましょう。
② 小規模宅地等の特例で評価額を減らせる場合がある
一定の条件を満たす土地を相続した場合、小規模宅地等の特例によって相続税評価額を減らせます。
例えば、亡くなった人が住んでいた自宅の土地は、要件を満たせば330㎡までの部分について評価額を80%減額できます。
相続税評価額が4,000万円の土地なら、特例の適用によって800万円まで減額できる計算です。
ただし、相続する人の続柄や居住状況などによって適用条件が異なります。自宅の土地を相続すれば必ず利用できるわけではありません。(参考:国税庁「小規模宅地等の特例」)
③ 特例を利用する場合は申告が必要になる
基礎控除の範囲内であれば原則として相続税の申告は不要ですが、特例を利用する場合は申告が必要になることがあります。
例えば、小規模宅地等の特例や配偶者の税額軽減を利用する場合は、税額がゼロになっても原則として申告が必要です。
相続税の申告期限は、原則として亡くなったことを知った日の翌日から10か月以内です。
特例によっては遺産分割の状況も適用条件に関係するため、早めに確認しておきましょう。
申告が必要か判断できない場合は、相続税に詳しい税理士に相談することをおすすめします。
不動産がある場合の相続税を計算する5つの手順
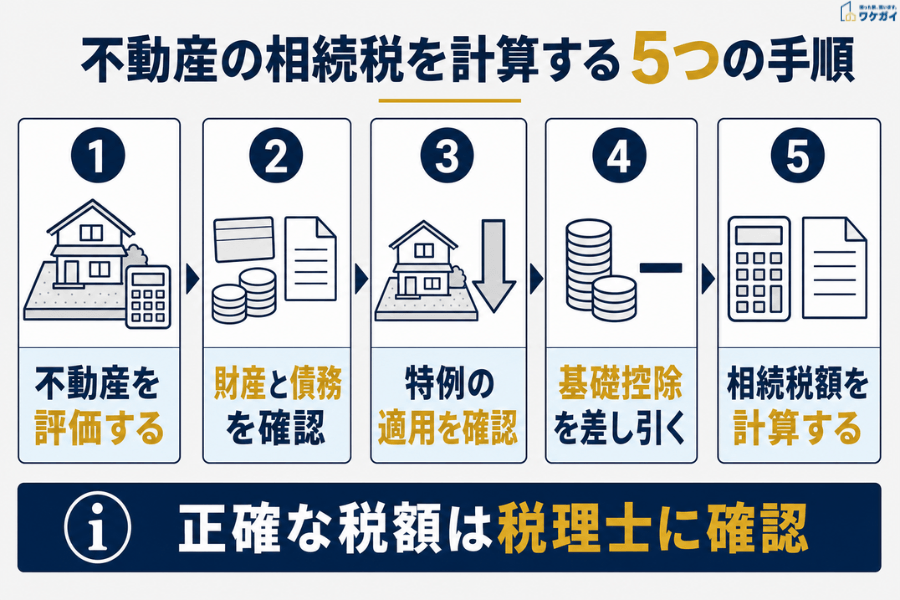
不動産を相続した場合は、土地や建物の評価額を求め、ほかの財産と合算してから基礎控除を差し引きます。
相続税額を計算するまでの流れは、以下の5つの手順です。
① 不動産の相続税評価額を算出する
まずは相続する土地と建物の評価額を計算します。
土地は路線価方式または倍率方式で評価し、建物は原則として固定資産税評価額を使用します。
路線価は国税庁の「財産評価基準書」で確認できます。
再建築不可物件や借地権付きの土地などは、権利関係や利用条件によって評価額が変わる場合があります。
② 不動産以外の財産や債務を確認する
次に、預貯金や株式などの財産を洗い出し、借金や葬儀費用などを差し引きます。
相続税の計算では、不動産以外にも次のような財産を確認する必要があります。
- 現金・預貯金
- 株式・投資信託などの有価証券
- 死亡保険金・死亡退職金
- 貴金属・骨董品など
死亡保険金などには一定の非課税枠があります。生前贈与した財産も、条件によっては相続税の計算に含まれます。
財産と債務を正確に把握し、課税対象となる金額を整理しましょう。
③ 小規模宅地等の特例が使えるか確認する
相続した土地が小規模宅地等の特例の対象となる場合は、評価額を減額してから基礎控除を計算します。
例えば、一定の条件を満たす自宅の土地なら、330㎡までの部分について評価額を80%減額できます。
評価額が3,000万円の土地であれば、特例の適用によって600万円まで減額できる計算です。
ただし、相続する人の続柄や居住状況などによって適用条件が異なります。
④ 基礎控除額を差し引く
課税対象となる財産の合計額がわかったら、相続税の基礎控除額を差し引きます。
例えば、配偶者と子ども1人が相続する場合を考えます。
| 項目 | 金額 |
|---|---|
| 土地の相続税評価額 | 3,000万円 |
| 建物の相続税評価額 | 700万円 |
| 預貯金 | 800万円 |
| 財産の合計額 | 4,500万円 |
| 基礎控除額 | 4,200万円 |
| 課税遺産総額 | 300万円 |
※債務や葬儀費用、生前贈与による加算などはなく、小規模宅地等の特例も適用しない場合の計算例です。
法定相続人が2人なので、基礎控除額は「3,000万円+600万円×2人=4,200万円」です。
財産の合計額4,500万円から基礎控除額4,200万円を差し引くと、課税遺産総額は300万円となります。
⑤ 相続税額を計算する
課税遺産総額を法定相続分で分けたと仮定し、それぞれに税率を適用して相続税の総額を計算します。
先ほどの例では、配偶者と子どもの法定相続分はそれぞれ2分の1です。
課税遺産総額300万円を半分ずつに分けると150万円となり、どちらも税率は10%です。
- 配偶者:150万円×10%=15万円
- 子ども:150万円×10%=15万円
- 相続税の総額:30万円
次に、この30万円を実際に取得した財産の割合に応じて配分します。
仮に配偶者と子どもが財産を半分ずつ取得した場合、それぞれの相続税額は15万円です。
ただし、配偶者は税額軽減の適用によって納税額が0円になります。そのため、この例では子どもが納める相続税15万円のみとなります。
実際の相続税額は遺産の分け方や特例の適用状況によって変わるため、正確な金額は税理士に確認しましょう。
関連記事:相続税の延納とは?利用できるケースや手続き方法を紹介
関連記事:相続税の「物納」とは?物品で納税できる品目やシチュエーションを詳細に解説
相続税の負担を減らせる基礎控除以外の4つの制度
相続税には基礎控除のほかにも、一定の条件を満たすことで税負担を減らせる制度があります。
代表的な4つの制度について、それぞれの特徴と適用条件を解説します。
① 配偶者の税額軽減
配偶者の税額軽減とは、配偶者が相続した財産のうち、1億6,000万円または法定相続分相当額のいずれか多い金額まで相続税がかからない制度です。
例えば、配偶者が1億円の財産を相続した場合、原則として相続税はかかりません。
ただし、適用を受けるには相続税の申告が必要です。遺産分割が完了していない財産は原則として対象外となるため、手続きの期限にも注意しましょう。
② 小規模宅地等の特例
小規模宅地等の特例とは、一定の条件を満たす土地について、相続税評価額を最大80%減額できる制度です。
例えば、亡くなった人が住んでいた自宅の土地は、要件を満たせば330㎡までの部分について評価額を80%減額できます。
ただし、相続する人の続柄や居住状況などによって適用条件が異なります。特例を利用するには相続税の申告も必要です。
関連記事:小規模宅地等の特例とは?適用要件や計算例、必要書類をわかりやすく紹介
③ 未成年者控除
未成年者控除とは、18歳未満の法定相続人が財産を取得した場合に、相続税額から一定の金額を差し引ける制度です。
控除額は、18歳になるまでの年数に10万円を掛けて計算します。
例えば、10歳の子どもが相続する場合は「8年×10万円=80万円」が控除額です。
本人の相続税額から控除しきれない場合は、残りの金額を扶養義務者の相続税額から差し引けることもあります。
④ 障害者控除
障害者控除とは、85歳未満の障害者が法定相続人として財産を取得した場合に、相続税額を軽減できる制度です。
控除額は85歳になるまでの年数をもとに計算し、障害の区分によって金額が異なります。
- 一般障害者: 1年につき10万円
- 特別障害者: 1年につき20万円
例えば、70歳の一般障害者が相続する場合は「15年×10万円=150万円」が控除額です。
本人の相続税額から差し引けない金額は、扶養義務者の相続税額から控除できる場合があります。
相続税の納税や管理が負担なら不動産の売却も検討する
相続税の納税資金が足りない場合や、相続した不動産を使う予定がない場合は、売却を検討する方法があります。
相続税は原則として、亡くなったことを知った日の翌日から10か月以内に納付する必要があります。不動産は現金と異なり、そのまま納税に充てることが難しいため、売却して資金を確保する方法があります。
ただし、不動産の売却には時間がかかる場合があります。売却益が出れば譲渡所得税などがかかる可能性もあるため、売却時期や税金について事前に確認しましょう。
「ワケガイ」なら訳あり物件もスムーズに現金化できます!
当社(株式会社ネクスウィル)は、訳あり不動産の買取に特化したサービス「ワケガイ」を提供しています。
共有持分や再建築不可、空き家や事故物件など、市場では売却が難しい不動産についても、専門知識と経験を活かしてスピーディに対応可能です。
特に、不動産の相続後に発生する管理・手続きの煩雑さや、課税価格に関する問題でお困りの方には、多くのご相談をいただいております。登記や評価にまつわる手間を抱えたまま放置してしまう前に、まずは現状の価値を正確に把握することが大切です。
ワケガイでは、無料査定から売却完了までワンストップで対応しておりますので、まずはお気軽に無料査定をご活用ください。
よくある質問
相続した不動産は3,000万円の特別控除を受けられますか?
相続した空き家を売却する場合、一定の条件を満たせば譲渡所得から最大3,000万円を控除できる特例があります。主な条件は、亡くなった人が原則として一人で住んでいたことや、1981年5月31日以前に建築された住宅であることなどです。売却期限や耐震性などの条件もあります。ただし、これは相続税ではなく、不動産を売却した際の譲渡所得に関する特例です。2024年以降の売却で対象の不動産を取得した相続人が3人以上いる場合、控除額の上限は1人あたり2,000万円となります。
5,000万円や7,000万円の不動産を相続した場合、相続税はいくらですか?
相続税額は、不動産の評価額や法定相続人の人数、適用できる特例によって異なります。例えば、配偶者と子ども1人が財産を半分ずつ相続する場合、評価額5,000万円なら納税額は合計40万円、7,000万円なら160万円です。ただし、これは不動産以外の財産や債務がなく、配偶者の税額軽減を適用した場合の計算例です。小規模宅地等の特例を利用できれば、税額がさらに下がる可能性もあります。
相続税がかからない不動産でも手続きは必要ですか?
相続税がかからない場合でも、不動産を相続したら原則として相続登記が必要です。2024年4月から相続登記が義務化されました。不動産を相続で取得したことを知った日から3年以内に申請する必要があります。正当な理由なく期限を過ぎると、10万円以下の過料が科される可能性があります。相続税の申告が不要でも相続登記の義務はなくならないため、早めに手続きを進めましょう。
まとめ
相続税の基礎控除額は「3,000万円+600万円×法定相続人の数」で計算し、不動産を含む相続財産全体に適用されます。
相続税がかかるかどうかを判断するには、土地や建物の相続税評価額を算出し、預貯金などの財産と合算します。
基礎控除を超える場合でも、配偶者の税額軽減や小規模宅地等の特例などを利用すれば、税負担を減らせる可能性があります。ただし、特例の適用には申告が必要な場合があるため注意してください。
不動産を相続した際は、財産の評価額と法定相続人の数を早めに確認し、必要に応じて税理士に相談しながら申告を進めましょう。
運営団体 2019年1月29日設立。訳あり不動産の買取を行う不動産会社。相続やペアローンによる共有持分、空き家、再建築不可物件、借地、底地など、権利関係が複雑な不動産を買い取り、法的知識や専門知識を以って、再度市場に流通させている。 訳あり不動産の買取サービス「ワケガイ」、空き家、訳あり不動産CtoCプラットフォーム「空き家のURI・KAI」を展開。 経済界(2022年)、日刊ゲンダイ(2022年)、TBSラジオ「BOOST!」(2023年)、夕刊フジ(2023年)などで訳あり不動産について解説している。2024年度ベストベンチャー100選出。 これまでの買取の経験をもとに、訳あり不動産の解説をする著書『拝啓 売りたいのに家が売れません』(代表取締役 丸岡・著)を2024年5月2日に出版。 |