
 更新日: 2026.9.24 | 公開日:

こんにちは。ワケガイ編集部です。
空き家特例とは、一定の要件を満たす相続空き家を売却した際に、譲渡所得から原則として最高3,000万円を控除できる制度です。
なお、2024年1月1日以後の譲渡で、被相続人居住用家屋とその敷地等を相続または遺贈により取得した相続人が3人以上いる場合、控除額の上限は2,000万円となります。
適用には建物の状態や売却時期、売却後の利用状況など複数の要件があります。相続した空き家の売却を考えている場合は、売却を進める前に対象条件を確認しておくことが大切です。
について今すぐご相談できます。

訳アリ物件専門のワケガイ編集部について
「ワケガイ」のコラムは、相続した空き家、共有持分、再建築不可物件、借地・底地など、いわゆる“訳あり不動産”にお悩みの方が、売却・処分・活用の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
編集ポリシー・コンテンツ制作方針の詳細空き家特例(被相続人の居住用財産(空き家)を売ったときの特例)とは?
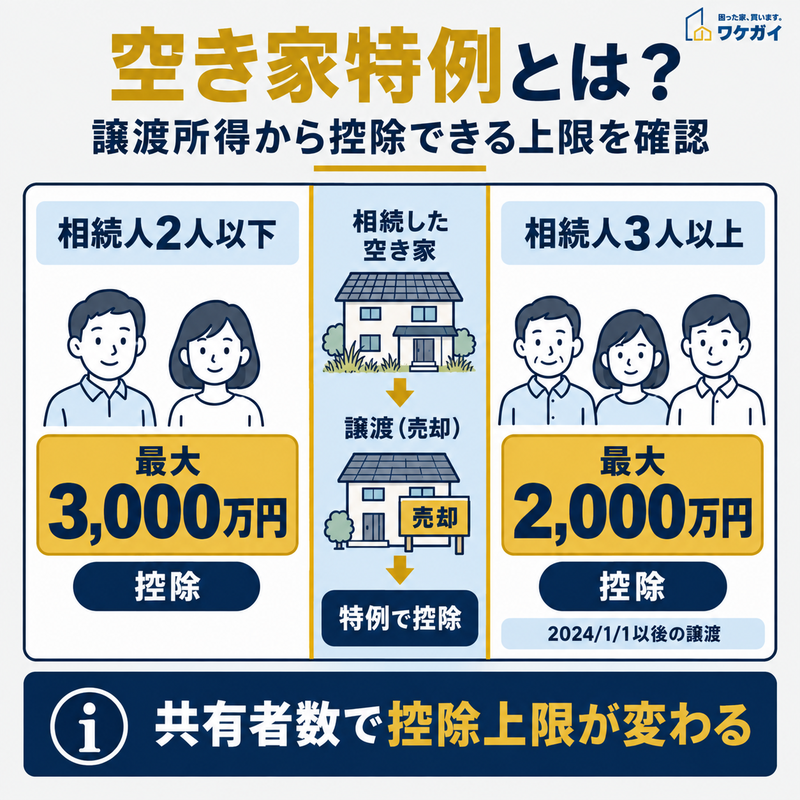
空き家特例の控除上限は、対象家屋・敷地等を取得した相続人の人数によって変わります。
「被相続人の居住用財産(空き家)を売ったときの特例」とは、相続または遺贈によって取得した家屋やその敷地を売却した際、一定の要件を満たすと譲渡所得から原則として最高3,000万円を控除できる制度です。
2024年1月1日以後の譲渡では、対象となる家屋と敷地等を相続または遺贈により取得した相続人が3人以上いる場合、控除額の上限が2,000万円になります。相続人の人数によって控除額が変わるため、売却前に取得者の人数まで確認しておく必要があります。
特例の対象となる建物には、次のような要件があります。
| 要件区分 | 主な内容 |
| 建築時期 | 昭和56年5月31日以前に建築されたもの |
| 構造要件 | 区分所有建物(マンションなど)ではないこと |
| 居住実態 | 相続開始直前に被相続人のみが居住していたこと |
(参考:国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」)
さらに、適用には次の条件も必要です。
- 相続開始から3年を経過する日の属する年の12月31日までに売却していること
- 売却代金が1億円以下であること
- 他の特例(取得費加算など)を併用していないこと
このように、空き家特例は節税効果が大きい一方で、適用には厳格な期限と書類管理が求められます。早い段階で要件を確認し、確実に制度を活用できるよう準備しておくことが必要です。
特例の対象となる「被相続人居住用家屋」「被相続人居住用家屋の敷地等」って何?
ここからは、「被相続人居住用家屋」「被相続人居住用家屋の敷地等」、それぞれの定義を見ていきます。
被相続人居住用家屋とは
被相続人(亡くなった方)が、相続の直前まで自らの居住用として使用していた建物をいいます。
つまり、単なる所有物件ではなく「生活の本拠」として使っていた住宅が対象です。
主な条件は次のとおりです。
- 相続開始直前に被相続人が居住していた
- 被相続人以外の者が同居していなかった
- 昭和56年5月31日以前に建築された
- 区分所有建物(マンション等)ではない
また、被相続人が老人ホームなどに入所していた場合でも、一定の要件を満たせば「従前居住用家屋」として特例の対象になることがあります。
被相続人居住用家屋の敷地等とは
前述の家屋が建っていた土地、またはその土地に対する所有権や借地権を指します。
家屋と切り離して土地だけを売却する場合でも、建物を取り壊した上で要件を満たせば、空き家特例の対象となります。
具体的には、以下のような条件を満たす必要があります。
- 相続開始時から譲渡まで、事業・賃貸・居住の用途に供していない
- 建物を取り壊した場合、その後も更地のままで他の構築物を建てていない
- 対象となる土地が、被相続人が実際に居住していた建物に対応している
つまり、単に「名義が相続された土地」ではなく、被相続人の居住実態と結びついた土地であることがポイントです。
実は相当厳しい?空き家特例を受けるための要件一覧
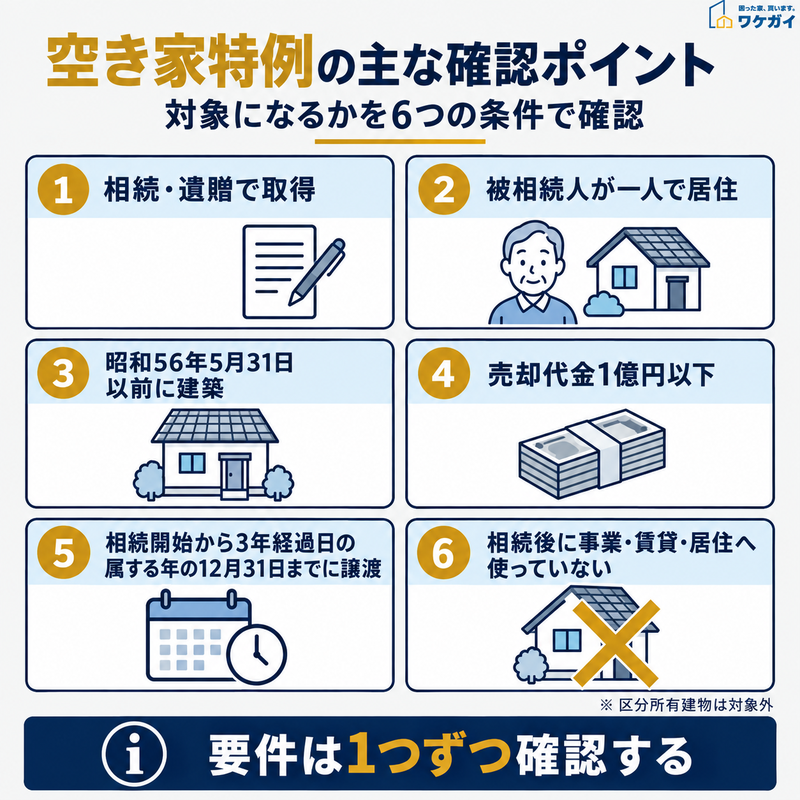
相続方法や建築時期、売却代金、譲渡期限など、空き家特例の主な要件を確認できます。
空き家特例を受けるための要件は、以下のとおりです。
- ①:相続または遺贈によって取得した相続人であること
- ②:売却形態が次のいずれかに当てはまること
- ③:相続開始から3年を経過する日の属する年の12月31日までに売却すること
- ④:売却代金が1億円以下であること
- ⑤:他の特例(取得費加算・収用特別控除など)を併用していないこと
- ⑥:同一被相続人について、この特例を過去に適用していないこと
- ⑦:特別な関係者(親子・夫婦など)への売却ではないこと
それぞれ個別に解説します。
①:相続または遺贈によって取得した相続人であること
特例を利用できるのは、被相続人から被相続人居住用家屋とその敷地等を相続または遺贈によって取得した相続人です。
包括受遺者も対象に含まれますが、生前贈与や売買によって取得した不動産には適用できません。
共有名義であることだけを理由に、空き家特例の対象外になるわけではありません。相続によって取得した共有持分を含む不動産でも、取得した家屋・敷地の範囲や売却方法などの要件を満たせば適用できる場合があります。
共有で相続した場合は、誰が家屋と敷地等をどの割合で取得したのかを確認することが大切です。2024年1月1日以後の譲渡では、対象となる家屋・敷地等を取得した相続人が3人以上いると、特別控除額の上限は2,000万円になります。
②:売却形態が次のいずれかに当てはまること
売却の方法も細かく限定されています。特例の対象となるのは、次の3パターンのいずれかに該当する場合です。
- パターン1: 被相続人居住用家屋または家屋+敷地をそのまま売る
- パターン2: 家屋を取り壊したあと、敷地だけを売る
- パターン3: 譲渡後(翌年2月15日まで)に耐震改修または取り壊しを行う
いずれのケースでも共通しているのは、「相続から売却までの間に、事業・賃貸・居住として利用していないこと」。つまり、一時的でも人が住んでいたり、駐車場として貸していた場合はアウトです。
とくに「耐震改修後の売却」は実務上のハードルが高く、改修業者との契約や工期の管理、証明書類の準備などが複雑になります。そのため、実際にこの条件を満たして適用されるケースは多くありません。
③:相続開始から3年を経過する日の属する年の12月31日までに売却すること
空き家特例には、相続の開始があった日から3年を経過する日の属する年の12月31日までに譲渡するという期限があります。
例えば、2022年中に相続が開始した場合は、2025年12月31日までの譲渡が必要です。「相続からちょうど3年以内」ではなく、3年を経過する日が属する年の年末までが期限となります。
譲渡の日は原則として買主に資産を引き渡した日ですが、契約の効力発生日を譲渡日として確定申告することも認められています。年末付近に契約や引渡しを予定している場合は、どの日を譲渡日として申告するかまで確認したうえで手続きを進めることが大切です。
④:売却代金が1億円以下であること
空き家特例の対象となるのは、売却代金(譲渡対価)が1億円以下のケースに限られます。
1円でも超えると特例の適用はできません。さらに注意すべきなのは、複数回に分けて売却した場合や、他の相続人が同じ家・土地を売却した場合も、合計金額で1億円を超えると対象外になるという点です。
これについては、兄弟で相続した家をそれぞれ半分ずつ売却した場合でも、全体で1億円を超えれば控除は受けられません。このように、複数人の売却分を合算して判定する仕組みになっているため、売却計画を立てる段階で早めに価格を確認しておきましょう。
⑤:他の特例(取得費加算・収用特別控除など)を併用していないこと
空き家特例は、ほかの譲渡所得に関する特例との併用が認められていません。
とくに混同しやすいのが、「相続財産を譲渡した場合の取得費加算の特例(租税特別措置法第39条)」です。これは相続税の一部を譲渡費用に加算できる仕組みですが、同じ譲渡に両方の特例を適用することはできません。
(参考:国税庁「相続財産を譲渡した場合の取得費加算の特例」)
また、「収用等の場合の特別控除」や「特定の居住用財産の買換え特例」なども同様です。どの特例を使うかは、譲渡益や税負担の大小によって最適解が変わるため、申告前にどの制度を選ぶべきかを慎重に比較検討する必要があります。
⑥:同一被相続人について、この特例を過去に適用していないこと
この制度は、1人の被相続人につき1回しか使えないという制限があります。
そのため、同じ被相続人から複数の不動産を相続しても、どれか一つの譲渡で特例を使った時点で、その被相続人に関する適用権利は消滅します。
相続財産が複数ある場合には、どの物件で特例を使うのが最も効果的かを見極めましょう。譲渡益の大きい物件や、近いうちに売却予定の資産を優先して活用するのが基本戦略となります。
⑦:特別な関係者(親子・夫婦など)への売却ではないこと
空き家特例は、親子・夫婦・同居親族などの「特別な関係者」への売却には適用されません。
これは、実質的に資産を移転させるための“名義上の売却”を防ぐ目的があります。
特別な関係者には、次のような範囲が含まれます。
- 生計を一にする親族(同居の家族など)
- 売却後にその家に住む予定の親族
- 内縁関係にある配偶者
- 相互に資本関係や人事関係を持つ法人
親子や夫婦のほか、生計を一にする親族、売却後にその家で同居する親族、内縁関係にある人、一定の特殊な関係にある法人などへの売却は対象外です。
適用可否は実際の売却相手との関係によって判断されます。親族が関係する取引では、売却先が制度上の「特別の関係がある人」に該当しないかを契約前に確認しておくことが大切です。
【ケース別】空き家特例を受けるために必要な資料

売却方法によって必要な対応や書類が変わるため、該当するパターンを確認することが大切です。
空き家特例を申告で受けるには、単に「売却した事実」を証明するだけでなく、売却形態に応じた多くの証拠書類を揃える必要があります。
特に自治体が発行する「被相続人居住用家屋等確認書」は取得に時間がかかるため、早めの準備が求められます。ここからは、国税庁が定める3つのケース別に必要な書類を整理して紹介します。
(1)相続または遺贈で取得した空き家やその敷地をそのまま売却する場合
建物を取り壊さず、相続した状態のまま売却するケースです。主な提出書類は次のとおりです。
- 譲渡所得の内訳書(確定申告書付表兼計算明細書)
- 登記事項証明書(相続によって取得したこと、建築時期・構造要件を確認)
- 被相続人居住用家屋等確認書(市区町村長が発行)
- 耐震基準適合証明書または建設住宅性能評価書(2年以内に調査完了しているもの)
- 売買契約書など、売却代金が1億円以下であることを示す書類
つまり、「誰から相続した家をどんな条件で売却したか」を客観的に証明できる資料一式をそろえる必要があります。特に確認書の発行には自治体での審査があり、1〜2週間以上かかる場合もあります。
(2)相続または遺贈で取得した空き家を取り壊して敷地のみを売却する場合
相続した家屋をすべて取り壊し、その敷地を売却する方法でも空き家特例を利用できます。
確定申告では、譲渡所得の内訳書、相続による取得や建築時期などを確認できる登記事項証明書等、被相続人居住用家屋等確認書、売却代金が1億円以下であることを確認できる売買契約書の写しなどが必要です。
被相続人居住用家屋等確認書を取得する際には、家屋を取り壊した事実や、取壊し後から譲渡まで敷地を他の建物・構築物の敷地として使用していないことを確認するため、自治体から追加資料を求められる場合があります。必要書類は申請先の市区町村で確認するとよいでしょう。
(3)相続または遺贈で取得した空き家を、譲渡後に耐震改修または取壊しを行ったうえで売却する場合
令和6年以降に新設された要件で、譲渡後に耐震改修または取壊しを行うケースです。売却時点では工事が未完了でも、翌年2月15日までに完了すれば適用対象になります。必要な書類は次のとおりです。
- 譲渡所得の内訳書
- 登記事項証明書(建物の所在・構造・登記内容)
- 被相続人居住用家屋等確認書
- 耐震基準適合証明書または建設住宅性能評価書(工事完了後に発行されたもの)
- または、取壊しを証する登記事項証明書や請負契約書
- 売買契約書(譲渡価額1億円以下)
契約後は、売却代金が1億円以下であることを確認する資料として、売買契約書の写しを保管します。
空き家特例の期限判定で使う「譲渡の日」は、原則として買主への引渡日です。一方、契約の効力発生日を譲渡日として確定申告することもできます。期限直前の売却では契約日だけで判断せず、引渡日と申告上の譲渡日の扱いを確認しておくことが大切です。
空き家特例を受けるための手続きの流れ
空き家特例を受けるための手続きの流れは、以下のとおりです。
- 手順①:譲渡予定の空き家が特例要件を満たすか確認する
- 手順②:耐震改修または取壊しの要否を判断・実施する
- 手順③:売却活動を開始し、契約を締結する
- 手順④:必要書類(登記事項証明書・売買契約書等)を準備する
- 手順⑤:自治体から「被相続人居住用家屋等確認書」を取得する
- 手順⑥:確定申告書を作成し、特例適用の記載を行う
- 手順⑦:必要書類を添付して確定申告を提出する
それぞれ個別にみていきましょう
手順①:譲渡予定の空き家が特例要件を満たすか確認する
最初に行うべきは、「その空き家が制度の対象に該当するか」のチェックです。
主な確認項目は次のとおりです。
- 昭和56年5月31日以前に建築された建物であるか
- 区分所有建物(マンション等)ではないか
- 相続開始直前に被相続人が単独で居住していたか
- 相続開始から3年以内に売却できそうか
- 事業・賃貸・居住などに使っていないか
この時点で一つでも該当しない項目があると、特例を受けられない可能性があります。登記簿謄本や固定資産税通知書を確認し、条件を一つずつ照合しておくと安心です。
手順②:耐震改修または取壊しの要否を判断・実施する
次に、対象となる空き家が現行の耐震基準を満たしているかを確認します。
昭和56年以前に建てられた建物は、旧耐震基準に基づいており、そのままでは特例の要件を満たさないケースが多いのが実情です。
選択肢は大きく2つあります。
- 耐震改修を行い、改修後に「耐震基準適合証明書」を取得する
- 建物を取り壊し、敷地のみを売却する
改修費用と売却価格のバランスを見ながら、どちらが合理的かを判断します。改修を選ぶ場合は、証明書の発行までに数週間かかるため、早めの施工手配が必要です。
手順③:売却活動を開始し、契約を締結する
要件を確認し、建物の状態を整えたら、いよいよ売却活動に移ります。一般的な流れは次のとおりです。
- 不動産会社へ査定依頼を行い、市場価格を把握する
- 相続登記が完了しているか確認し、登記済証を準備する
- 売却代金が1億円を超えない範囲で価格設定を行う
- 売買契約書に必要事項(相続関係、建物状況など)を正確に記載する
契約後は、確定申告時に添付する書類として売買契約書の写しを保存しておきます。特例は「契約締結の時期」が判定の基準になるため、契約日をもって期限内売却かどうかが決まる点にも注意が必要です。
手順④:必要書類(登記事項証明書・売買契約書等)を準備する
必要書類は、家屋をそのまま売却する場合、売却前に取り壊す場合、譲渡後に耐震改修または取壊しを行う場合で異なります。
共通して確認するのは、譲渡所得の内訳書、被相続人居住用家屋等確認書、売却代金が1億円以下であることを確認できる売買契約書の写しなどです。登記事項証明書については、不動産番号等を所定の明細書へ記載することで添付を省略できる場合があります。
耐震基準適合証明書や取壊しを証明する書類が必要になるかは売却方法によって変わるため、自分のケースに対応した提出書類を確認して準備します。
手順⑤:自治体から「被相続人居住用家屋等確認書」を取得する
この確認書は、「その家が被相続人の居住用だったこと」や「他人に貸していなかったこと」を自治体が証明する書類です。
空き家特例の申告において最も重要な書類の一つで、これがなければ特例を受けることはできません。
発行元は物件所在地の市区町村で、申請には次のような書類が必要です。
- 申請書(自治体ごとに様式あり)
- 登記事項証明書
- 固定資産税課税明細書
- 被相続人の住民票の除票
など
発行にはおおむね1〜2週間ほどかかるため、売却が決まった段階で早めに手続きを進めておきましょう。
手順⑥:確定申告書を作成し、特例適用の記載を行う
空き家特例を受けるには確定申告が必要です。
令和4年分以後の所得税の確定申告では、従来の「申告書A」「申告書B」という区分がなくなり、申告書第一表・第二表へ一本化されています。
土地や建物の譲渡所得を申告する場合は、申告書第一表・第二表に加えて申告書第三表(分離課税用)や譲渡所得の内訳書[土地・建物用]などを使用します。
空き家特例の控除額は原則として最高3,000万円です。ただし、2024年1月1日以後の譲渡で、対象家屋・敷地等を取得した相続人が3人以上いる場合は最高2,000万円となるため、自分のケースに対応する控除額で申告します。
手順⑦:必要書類を添付して確定申告を提出する
最後に、これまで準備したすべての書類を添付して申告します。提出方法は、税務署窓口への提出・郵送・e-Taxのいずれでも構いません。
添付が必要な主な書類は次のとおりです。
- 被相続人居住用家屋等確認書
- 登記事項証明書
- 売買契約書の写し
- 耐震証明書または解体契約書
- 譲渡所得の内訳書
書類の一部は「不動産番号等の明細書」を記載すれば省略できる場合もありますが、確実に適用を受けるためには極力すべて添付しておくのが安全です。提出後、還付金や控除結果は税務署からの通知で確認できます。
空き家特例を受ける際の注意点
空き家特例を受ける際の注意点は、以下のとおりです。
- 1億円を超える売却は対象外になる
- 相続後に事業用・賃貸用・居住用として使うと適用外になる
- 他の特例(取得費加算など)と併用できない
- 特例は同一被相続人につき1回しか使えない
- 親族・配偶者など特別な関係者への売却は対象外
- 確定申告での書類不備・添付漏れに注意する
- 耐震改修や取り壊しの時期がずれると無効になる
それぞれ個別に解説します。
1億円を超える売却は対象外になる
空き家特例の対象となるのは、譲渡対価が1億円以下の売却に限られます。
この金額は「売却価格」そのものであり、利益ではありません。つまり、仮に譲渡益が少なくても、売却額が1億円を1円でも超えれば特例は適用できません。
さらに、複数の相続人が同一の家や敷地を分割して売却した場合には、その合計金額で判定されます。例えば、兄弟2人がそれぞれ5,500万円で売却した場合、合計1億1,000万円となり、全員が特例の対象外です。
相続後に事業用・賃貸用・居住用として使うと適用外になる
相続した空き家を一時的にでも事業・賃貸・居住のいずれかに使った場合、特例の適用は受けられません。
一例を挙げると、以下のようなケースは、すべて「空き家ではない」と判断されます。
- 一時的に貸駐車場として使用した
- 相続人がリフォームして短期間住んだ
- 店舗や倉庫として活用した
制度の目的が「放置された空き家の流通促進」にあるため、利用実態がある物件は対象外とされているのです。
他の特例(取得費加算など)と併用できない
取得費加算の特例は、一定の相続税額を取得費に加算し、譲渡所得を減らす制度です。
一方、空き家特例では譲渡所得から原則最高3,000万円を控除できます。2024年1月1日以後の譲渡で対象家屋・敷地等を取得した相続人が3人以上いる場合は、空き家特例の上限が2,000万円となります。
同じ譲渡について取得費加算の特例と空き家特例を併用することはできないため、実際の譲渡所得と適用条件を確認して比較する必要があります。
特例は同一被相続人につき1回しか使えない
空き家特例は、1人の被相続人につき1回のみ適用できる制度です。
この制度を使うとすると、同じ被相続人から複数の不動産を相続した場合、そのうち1件で特例を使うと、他の物件ではもう利用できません。
これは、制度が「一度の相続に対する救済措置」として位置づけられているためです。
このため、どの物件で適用するかは慎重に判断する必要があります。譲渡益が大きい物件や、近い将来売却予定の資産に適用するほうが節税効果が高くなります。誤って価値の低い不動産で特例を使ってしまうと、後から取り消すことはできないため注意が必要です。
親族・配偶者など特別な関係者への売却は対象外
特例は、親子・夫婦などの特別な関係者への売却では適用されません。
これは、形式的に売却を装い、実質的に資産を移転するような取引を防ぐための仕組みです。
「特別な関係者」には以下が含まれます。
- 生計を一にする親族(同居している家族など)
- 売却後、その家に居住する予定の親族
- 内縁関係にある相手
- 親族が経営する法人など、経済的なつながりのある相手
見かけ上は第三者との取引であっても、実態として身内に渡ると判断されれば特例は無効になります。身内間で資産整理を行う場合は、第三者を介した正規の売買手続きをとることが不可欠です。
確定申告での書類不備・添付漏れに注意する
空き家特例を適用するには、売却方法に応じて国税庁が定める書類を添えて確定申告する必要があります。
特に重要なのが、市区町村から交付を受ける「被相続人居住用家屋等確認書」です。また、耐震改修を行った場合や譲渡後に家屋を取り壊した場合には、それぞれの事実を証明する書類も確認します。
必要書類は売却方法によって異なり、登記事項証明書については不動産番号等を記載することで添付を省略できるケースもあります。一律に同じ書類を揃えるのではなく、該当する売却方法に対応した提出書類を確認することが大切です。
耐震改修や取り壊しの時期がずれると無効になる
2024年1月1日以後の譲渡では、売却時に耐震基準を満たしていない家屋でも、譲渡の日から翌年2月15日までに耐震基準を満たすよう改修するか、家屋をすべて取り壊せば特例の対象となる場合があります。
この翌年2月15日は、譲渡後に行う耐震改修や取壊しの完了期限です。通常の譲渡所得の確定申告期間である翌年2月16日〜3月15日とは異なります。
年末に売却すると工事完了までの期間が短くなるため、譲渡後に改修または取壊しを行う予定であれば、売却前から工事時期を確認しておくことが大切です。
空き家特例と併用できる制度
空き家特例と併用できる制度は、以下のとおりです。
- 相続財産を譲渡した場合の取得費加算の特例
- 小規模宅地等の特例
- 住宅借入金等特別控除
- 配偶者の税額軽減制度
ここからは、各制度の内容について解説します。
相続財産を譲渡した場合の取得費加算の特例(租税特別措置法第39条)
ここまでに何度か登場したこの制度は、相続や遺贈によって取得した土地・建物を、相続開始の翌日から3年10か月以内に売却した場合に適用されます。
支払った相続税のうち、一定額を譲渡資産の「取得費」に加算できる仕組みで、結果的に譲渡所得を減らす効果があります。
(参考:国税庁「相続財産を譲渡した場合の取得費加算の特例」)
空き家特例と異なり、控除ではなく「経費を増やして所得を圧縮する」タイプの優遇制度です。ただし、同じ譲渡に対して空き家特例と同時に使うことはできません。どちらの制度を使うほうが得かは、譲渡益や相続税の額によって異なります。
一般的に、相続税の負担が大きかった人は取得費加算を、相続税がかからなかった人は空き家特例を選ぶ方が有利になる傾向があります。
小規模宅地等の特例(相続税における宅地評価の減額制度)
小規模宅地等の特例は、相続税の課税対象となる土地の評価額を最大80%まで減額できる制度です。
被相続人が生前に居住や事業に使っていた土地を、相続人が一定の条件を満たして引き継いだ場合に適用されます。
(参考:国税庁「No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」)
この制度はあくまで「相続税」の段階での軽減措置であり、譲渡所得税の軽減を目的とした空き家特例とは適用タイミングが異なります。
そのため、相続税の申告時に小規模宅地等の特例を使い、後に売却時に空き家特例を活用するといった「段階的併用」は可能です。
住宅借入金等特別控除(居住用住宅のローン控除)
住宅借入金等特別控除(いわゆる住宅ローン控除)は、居住用住宅を新築・購入・リフォームした際に、年末のローン残高に応じて所得税や住民税を軽減する制度です。
空き家特例とは対象も性質も異なりますが、「相続した家を売却(空き家特例)→売却資金で新居を購入(住宅ローン控除)」といった形で、段階を分けての併用が可能。また、相続した家を自宅としてリフォーム・居住する場合にも、この控除を適用できるケースがあります。
(参考:国土交通省「住宅ローン減税」)
どちらの制度も「譲渡益の減税」「所得控除」という異なる性格を持つため、ライフプラン全体の税負担軽減策として組み合わせを検討する価値があります。
配偶者の税額軽減制度(相続税)
配偶者の税額軽減制度は、相続税の負担を大幅に軽減する仕組みで、被相続人の配偶者が遺産を相続する際に「1億6,000万円」または「法定相続分相当額」までの財産には課税されないというものです。
(参考:国税庁「配偶者の税額の軽減」)
この制度は相続税の段階での優遇であり、空き家特例(譲渡所得段階)とは別フェーズの税制措置として併用が可能です。例えば、配偶者が相続税軽減を受けて家を引き継ぎ、数年後に売却する際に空き家特例を適用するといった流れも認められています。
つまり、相続時と売却時の両方で税負担を抑える二段構えの節税戦略が実現できる制度設計になっています。
「ワケガイ」なら空き家も短期で買取可能!
当社(株式会社ネクスウィル)は、訳あり不動産の買取に特化したサービス「ワケガイ」を提供しています。
共有持分や再建築不可の土地、空き家や事故物件など、一般の不動産会社では取り扱いが難しい物件でも、法的リスクや権利関係を整理したうえでスピーディに買取を行います。
全国どこでも対応可能で、最短1日・最大全額現金での決済にも対応。専門の士業チームと連携し、複雑な登記や相続手続きにもワンストップで対応しています。売却が進まず困っている方も、物件の状態そのままで査定可能です。お気軽に無料査定をご活用ください。
まずは空き家の簡易査定ができるので以下より試してください。

空き家特例についてよくある質問
空き家特例についてよくある質問は、以下のとおりです。
- 空き家の3000万円特別控除の要件は?
- 空き家特例はいつまで使える?期限が過ぎたらどうなる?
- 長期間放置された空き家でも特例を受けられる?
- 相続した空き家を売った場合、どのくらい節税できる?
- 空き家特例の2,000万円控除とは?
- 空き家特例では家屋を取り壊しても適用できますか?
- 住んでいない家でも3,000万円特別控除は受けられますか?
- 空き家特例が使えない場合はどうすればよいですか?
それでは、それぞれの質問とその回答を紹介します。
空き家の3000万円特別控除の要件は?
空き家特例の3,000万円控除を受けるには、被相続人が一人で暮らしていた住宅を相続し、相続開始から3年以内に売却することが基本条件です。建物は昭和56年5月31日以前に建築されたもので、区分所有建物(マンションなど)ではないことが必要です。さらに、相続後にその家を賃貸や事業用に使っていないことも要件に含まれます。要件を一つでも満たさないと特例は適用されないため、売却前に必ず国税庁の基準を確認しましょう。
空き家特例はいつまで使える?期限が過ぎたらどうなる?
空き家特例は、2027年12月31日までに行われる譲渡が対象です。さらに、それぞれの相続について、相続開始から3年を経過する日の属する年の12月31日までに譲渡する必要があります。この期限を過ぎると、空き家特例は適用できません。譲渡の日は原則として買主への引渡日ですが、契約の効力発生日を譲渡日として確定申告する方法も認められています。
長期間放置された空き家でも特例を受けられる?
長期間空き家だったことだけで、直ちに特例の対象外になるわけではありません。相続後に事業・賃貸・居住へ使用しておらず、売却期限などの要件を満たしているかが重要です。耐震基準を満たしていない家屋については、売却前に耐震改修や取壊しを行う方法があります。2024年1月1日以後の譲渡では、譲渡後から翌年2月15日までに耐震基準を満たすよう改修するか、家屋をすべて取り壊す方法も対象となります。
相続した空き家を売った場合、どのくらい節税できる?
空き家特例を適用すると、譲渡所得から原則として最高3,000万円を控除できます。2024年1月1日以後の譲渡で、対象家屋・敷地等を取得した相続人が3人以上いる場合は最高2,000万円です。例えば、特別控除前の譲渡所得が4,000万円であれば、3,000万円を控除できるケースでは課税対象となる譲渡所得は1,000万円、2,000万円が上限となるケースでは2,000万円まで減ります。実際の税額は所有期間や取得費、譲渡費用などによって変わるため、控除額だけで税負担の減少率を一律には判断できません。
空き家特例の2,000万円控除とは?
2024年1月1日以後に行う譲渡で、被相続人居住用家屋とその敷地等を相続または遺贈により取得した相続人が3人以上いる場合、空き家特例の控除上限は2,000万円です。相続人が2人以下の場合は、ほかの要件を満たせば原則として最高3,000万円を控除できます。共有で相続した空き家を売る場合は、対象家屋・敷地等を取得した相続人の人数まで確認することが大切です。
空き家特例では家屋を取り壊しても適用できますか?
家屋をすべて取り壊して敷地を売却する方法でも、一定の要件を満たせば空き家特例を利用できます。売却前に取り壊す場合は、相続から取壊しまで家屋を事業・賃貸・居住に使用せず、取壊し後から譲渡まで敷地を他の建物や構築物の敷地として使用していないことなどが必要です。2024年1月1日以後の譲渡では、家屋を売却した後、譲渡の日が属する年の翌年2月15日までに家屋をすべて取り壊す方法も対象となります。
住んでいない家でも3,000万円特別控除は受けられますか?
自分が住んだことのない家には、通常の「マイホームを売ったときの3,000万円特別控除」をそのまま適用することはできません。一方、相続または遺贈によって取得した家が被相続人の居住用家屋に該当し、建築時期や売却期限など空き家特例の要件を満たしていれば、相続人自身がその家に住んでいなくても空き家特例を利用できる可能性があります。
空き家特例が使えない場合はどうすればよいですか?
空き家特例を利用できなくても、不動産を売却した際の取得費や譲渡費用は譲渡所得の計算で差し引けます。取得費が分からない場合には、一定の条件のもとで売却代金の5%を概算取得費として計算する方法もあります。相続税を納めており、所定の期限などを満たす場合は「相続財産を譲渡した場合の取得費加算の特例」を利用できる可能性もあります。空き家特例とは同じ譲渡に併用できないため、適用できる制度と税額を確認して選ぶことが大切です。
まとめ
空き家特例では、一定の要件を満たす相続空き家を売却した場合、譲渡所得から原則最高3,000万円を控除できます。
2024年1月1日以後の譲渡で、対象家屋・敷地等を取得した相続人が3人以上いる場合は最高2,000万円です。
売却期限は、相続開始から3年を経過する日の属する年の12月31日までとなります。建物の状態や相続後の利用状況、売却方法によって必要な対応や提出書類も変わるため、売却を決めた段階で適用要件を確認しておくことが大切です。