 更新日: 2026.10.20 | 公開日:
について今すぐご相談できます。

相続した不動産は、原則として相続開始から3年10か月以内に売却すると、「相続税の取得費加算」の特例によって税負担を軽減できる場合があります。
ただし、特例を利用するには相続税が課税されていることなどの条件があり、すべての人が対象になるわけではありません。
本記事では、相続税の取得費加算の仕組みや適用要件、売却期限、申請方法、注意点について解説します。
訳アリ物件専門のワケガイ編集部について
「ワケガイ」のコラムは、相続した空き家、共有持分、再建築不可物件、借地・底地など、いわゆる“訳あり不動産”にお悩みの方が、売却・処分・活用の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
編集ポリシー・コンテンツ制作方針の詳細「相続税の取得費加算」の特例とは
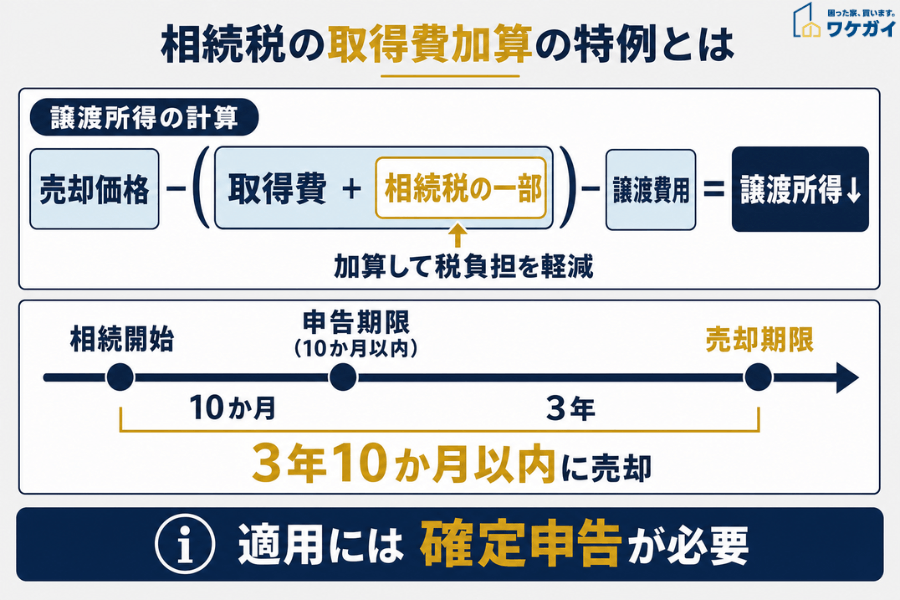
「相続税の取得費加算」とは、相続した不動産を売却する際、相続税額の一部を取得費に加算できる特例です。
通常、不動産の売却益(譲渡所得)は、売却価格から取得費と譲渡費用を差し引いて計算します。
相続した不動産の場合、原則として被相続人が購入した際の取得費を引き継ぐため、売却価格によっては多額の譲渡所得税が発生することがあります。
そこで取得費加算の特例を利用すると、相続税額の一部を取得費に上乗せでき、譲渡所得にかかる税負担を軽減できます。
ただし、特例を利用するには、相続した人に相続税が課税されていることや、一定期間内に不動産を売却することなどの条件があります。
(参考:国税庁「相続財産を譲渡した場合の取得費の特例」)
「3年10か月以内」の期限とは
相続税の取得費加算の特例を利用するには、原則として相続開始から3年10か月以内に不動産を売却する必要があります。
正確には、相続開始日の翌日から、相続税の申告期限の翌日以後3年を経過する日までが対象です。
相続税の申告期限は、通常、被相続人が亡くなったことを知った日の翌日から10か月以内となります。
例えば、2023年4月1日に相続が開始した場合、通常の期限は以下のとおりです。
- 相続開始日: 2023年4月1日
- 相続税の申告期限: 2024年2月1日
- 特例を利用できる売却期限: 2027年2月1日
この期限を過ぎると、ほかの条件を満たしていても特例は利用できません。
なお、特例の適用には確定申告が必要なため、売却期限だけでなく申告手続きについても確認しておきましょう。
関連記事:相続物件を売却するまでの流れを徹底解説!節税のコツもセットで紹介
「相続税の取得費加算」の特例を受けるための3つの要件
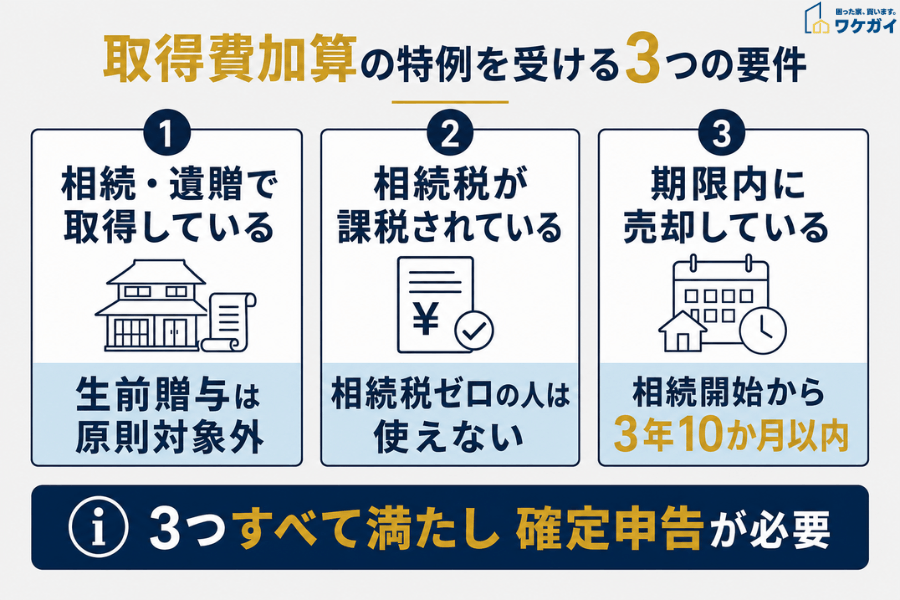
相続税の取得費加算の特例を利用するには、以下の3つの要件をすべて満たす必要があります。
① 相続や遺贈によって財産を取得していること
相続だけでなく、遺言によって財産を取得した人も対象です。ただし、生前贈与によって取得した財産は原則として対象になりません。
② 財産を取得した人に相続税が課税されていること
特例を利用できるのは、相続税が課税された人です。相続財産の価額が基礎控除額以下などの理由で、相続税がかからなかった人は利用できません。
③ 定められた期限内に財産を売却していること
相続開始日の翌日から、相続税の申告期限の翌日以後3年を経過する日までに売却する必要があります。
これらの要件を満たしていても、特例を利用するには確定申告が必要です。相続税額や売却期限を確認し、余裕をもって手続きを進めましょう。
「相続税の取得費加算」の特例を利用する際の注意点
相続税の取得費加算の特例を利用する際は、以下のような売却時期や遺産分割の方法に注意が必要です。
- 遺産分割と売却の手続きを早めに進める
- 複数の不動産を売却する場合は優先順位を検討する
- 代償分割を行う場合は取得費への加算額に注意する
遺産分割と売却の手続きを早めに進める
相続税の取得費加算の特例を利用するには、原則として相続開始から3年10か月以内に不動産を売却する必要があります。
相続人が複数いる場合は誰が不動産を取得するか決めるため、場合によっては遺産分割協議が必要です。
しかし、相続人間で意見がまとまらず、売却までに時間がかかると、特例の適用期限を過ぎてしまうおそれがあります。
売却を予定している場合は早めに相続人間で話し合いを進め、登記や売却の準備をしておきましょう。
複数の不動産を売却する場合は優先順位を検討する
複数の不動産を相続した場合は、それぞれの売却時期や節税効果を確認しましょう。
取得費に加算できる相続税額は、不動産ごとの相続税評価額などをもとに計算されます。
また、加算できる金額には、その不動産の売却益を上限とする制限があります。
売却益が大きい不動産ほど、必ず節税効果が高くなるわけではありません。
複数の不動産を売却する場合は、売却益の見込み・取得費への加算額・売却にかかる期間などを比較して、優先順位をつけましょう。
代償分割を行う場合は取得費への加算額に注意する
代償分割とは、相続人の1人が不動産などを取得する代わりに、ほかの相続人へ金銭などを支払う遺産分割の方法です。
代償分割によって取得した不動産を売却する場合、取得費に加算できる相続税額は、支払った代償金を考慮した特別な計算方法で算出されます。
そのため、通常の計算方法と比べて、取得費への加算額が少なくなることがあります。
ただし、代償分割が必ず不利になるわけではなく、相続財産の内容や代償金の額などによって異なります。
遺産分割の方法は税負担にも影響するため、事前に税理士などの専門家へ相談してましょう。
「相続税の取得費加算」の特例の申請方法
相続税の取得費加算の特例を利用するには、相続した不動産を売却した翌年に確定申告を行う必要があります。
確定申告の期間は、原則として翌年の2月16日から3月15日までです。ただし、期限が土日や祝日に当たる場合は、翌開庁日となります。
申告する際は、確定申告書とあわせて、以下の書類を提出します。
- 相続財産の取得費に加算される相続税の計算明細書
- 譲渡所得の内訳書(確定申告書付表兼計算明細書【土地・建物用】)
また、計算明細書を作成する際には、相続税の申告書や不動産の売買契約書なども確認しておきましょう。
申告は税務署への提出だけでなく、e-Taxを利用したオンライン手続きも可能です。
特例を利用するには確定申告が必要なため、書類を早めに準備し、期限内に手続きを進めましょう。
「相続空き家の3,000万円特別控除」の特例とは併用できない
ある不動産の売却について、「相続税の取得費加算」と「相続空き家の3,000万円特別控除」を併用することはできません。
「相続空き家の3,000万円特別控除」とは、一定の条件を満たす相続空き家を売却した場合、譲渡所得から最高3,000万円を控除できる特例です。ただし、相続人が3人以上の場合は、控除上限が2,000万円となります。
それぞれの適用条件や税負担の軽減額を比較し、よりメリットのある特例を選択しましょう。
(参考:国税庁「被相続人の居住用財産(空き家)を売ったときの特例」)
訳あり物件の悩みを解決する「ワケガイ」の空き家買取サービス
相続した不動産を3年以内に売却する際、「相続税の取得費加算」の特例を利用することで、譲渡所得税を大幅に節税できることをご紹介してきました。しかし、共有名義の物件や再建築不可の土地、空き家やゴミ屋敷など、いわゆる”訳あり物件”の場合、市場での売却が難しく、特例の適用を受けられないこともあります。
そんな訳あり物件にお悩みの場合は、ぜひ当社が提供する「ワケガイ」をご利用ください。ワケガイは全国対応で、さまざまな訳あり物件を最短1日で買い取りいたします。
共有持分や事故物件なども、現状のまま買取可能。売却益が出ない物件でも、現金化できるのは大きなメリットです。
もし、相続した不動産が訳あり物件で、売却に悩まれている方は、ワケガイの無料査定をご利用ください。
相続税の取得費加算に関するよくある質問
相続した家を3年以内に売却するとどうなる?
相続した家を3年以内に売却しても、必ず税金が免除されるわけではありません。ただし、相続税が課税されている場合は、一定の条件を満たすことで「相続税の取得費加算」の特例を利用できます。また、相続した空き家については、最高3,000万円の特別控除を利用できる場合もあります。それぞれ適用条件が異なるため、売却前に確認しておきましょう。
相続した土地をすぐに売却すると税金が高くなる?
相続した土地をすぐに売却しても、それだけで税率が高くなるわけではありません。不動産の売却益にかかる税率は、所有期間によって異なります。相続した不動産では、原則として亡くなった人が取得した時期を引き継いで計算します。そのため、相続から間もない売却でも、亡くなった人が長期間所有していた土地であれば、長期譲渡所得の税率が適用される場合があります。
相続税がかからなかった場合も取得費加算の特例は使える?
相続税が課税されていない場合、取得費加算の特例は利用できません。この特例は、相続税が課税された人が、一定期間内に相続財産を売却した場合に適用される制度です。ただし、相続税がかからなかった場合でも、相続空き家の3,000万円特別控除など、別の特例を利用できる可能性があります。
相続した土地を何年以内に売却すればよいですか?
相続税の取得費加算の特例を利用する場合は、一般的に相続開始から3年10か月以内に売却する必要があります。正確には、相続開始日の翌日から、相続税の申告期限の翌日以後3年を経過する日までが対象です。なお、相続した土地を必ずこの期限内に売却しなければならないわけではありません。特例の利用を検討している場合は売却期限を確認し、早めに準備を進めましょう。
まとめ
相続した不動産を売却する際は、「相続税の取得費加算」の特例を利用することで、譲渡所得にかかる税負担を軽減できる場合があります。
ただし、特例を利用するには、相続税が課税されていることや、原則として相続開始から3年10か月以内に売却することなどの条件があります。
また、相続空き家の3,000万円特別控除とは併用できないため、どちらの特例が有利になるか比較することも重要です。
相続した不動産の売却時期や税金の計算に不安がある場合は、税理士などの専門家に相談し、適切な方法を検討しましょう。
運営団体 2019年1月29日設立。訳あり不動産の買取を行う不動産会社。相続やペアローンによる共有持分、空き家、再建築不可物件、借地、底地など、権利関係が複雑な不動産を買い取り、法的知識や専門知識を以って、再度市場に流通させている。 訳あり不動産の買取サービス「ワケガイ」、空き家、訳あり不動産CtoCプラットフォーム「空き家のURI・KAI」を展開。 経済界(2022年)、日刊ゲンダイ(2022年)、TBSラジオ「BOOST!」(2023年)、夕刊フジ(2023年)などで訳あり不動産について解説している。2024年度ベストベンチャー100選出。 これまでの買取の経験をもとに、訳あり不動産の解説をする著書『拝啓 売りたいのに家が売れません』(代表取締役 丸岡・著)を2024年5月2日に出版。 |