
 更新日: 2026.9.18 | 公開日:

について今すぐご相談できます。

土地を借りる権利を指す借地権は売却が可能です。
とはいえ、不動産取引における借地権の売却は、多くの人にとって複雑で手間がかかります。
加えて、借地権を売却する際にはさまざまな税金や費用が関わってきますので、これらのコストを正確に理解し、適切に計画することは、スムーズな売却プロセスを実現する上で非常に重要です。
そこで本記事では、借地権をスムーズに売却する方法や、売却時に発生する費用について詳しく解説します。
そもそも借地権には2種類ある
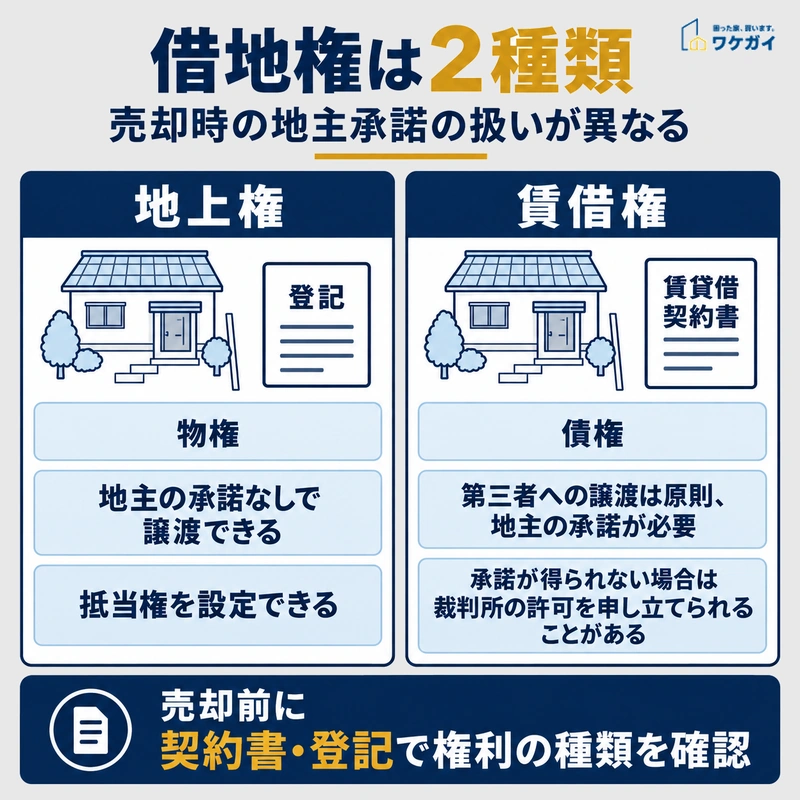
借地権は地上権と賃借権に分かれ、第三者へ譲渡する際の地主承諾の扱いが異なります。
借地権とは、土地の所有者ではない人が、その土地上に自分の名義で建物を建てるために土地を借りる権利のことです。
借地権は「地上権」と「賃借権」の2つに大別されます。これらは権利の性質において大きな違いがあり、それぞれの特徴を理解することは、土地を利用する上で非常に重要です。
以下より、それぞれの違いについて解説します。
地上権とは
地上権は、土地を利用して建物を所有するための権利です。
これは、土地の表面だけでなく、その上空及び地下部分も利用範囲に含まれるという点で特徴があります。
地上権者は、地主の許可なしにその権利を売却や転貸することが可能であり、抵当権を設定できます。これにより、実質的には土地の所有権に近い形での利用が許されているのです。
賃借権とは
賃借権は、賃貸借契約に基づいて土地を使用する権利です。
借地権が賃借権である場合、第三者に借地権を譲渡するときは、原則として地主の承諾を得る必要があります。
地主が承諾しない場合でも、建物を第三者へ譲渡する場面では、一定の要件を満たせば裁判所に地主の承諾に代わる許可を申し立てることが可能です。地主の承諾を得られないという理由だけで、直ちに売却を断念する必要があるとは限りません。
借地権を売却する前には、契約書や登記事項証明書を確認し、地上権と賃借権のどちらに該当するのかを把握することが大切です。
(参考:e-Gov法令検索「民法」)
(参考:e-Gov法令検索「借地借家法」)
借地権は売却できるのか?

借地権は価値のある権利であるため、売却できる。ただし、購入者の数が少ないため、早く売ることが難しいという側面があります。
不動産の取得を検討する際、「建物と土地両方を購入する」選択をするケースがあるでしょう。
他方で「建物は購入しつつ、土地は借りる」という選択をする人もいます。借地権を利用することで、地主に地代を支払うことと引き換えに、一定期間土地を借りることが可能です。
土地と建物を購入する場合、不動産取得税や固定資産税など、さまざまな税金の支払いが必要。しかし、借地権を利用して土地を借りる場合、固定資産税の納税義務は地主にあります。
不動産取得税については、地主が土地を既に所有しているため、新たな税金は発生しません。借地人にとっても、土地の不動産取得税は生じないことになります。
借地権付き物件は、住む必要がない。あるいは相続が不要である場合に、借地権付きの家として売却できます。
ただし、借地権に関わる不動産取引は、さまざまな制約が伴うため、トラブルになるリスクもあります。借地権の基本的な理解と売却に際しての重要なポイントを把握しておくことが重要です。
関連記事:借地権付き住宅は売れるのか? 売却方法と買い取り相場を解説
借地権をスムーズに売却する方法
借地権をスムーズに売却する方法は、以下のとおりです。
- 地主に買い取ってもらう
- 地主と一緒に第3者に売却する
- 等価交換を行ってから売却する
- 底地と一緒に売却する
次項より、個別にみていきましょう。
地主に買い取ってもらう
借地権を手放したい場合は、地主に借地権や借地上の建物を買い取ってもらう方法があります。
地主自身が買主になるため、第三者へ譲渡する場合のような譲渡承諾を得る必要はなく、通常は譲渡承諾料も発生しません。
売却価格に法律上の決まりはなく、借地権割合や地代、契約の残存期間、建物の状態、地主と借地人の交渉状況などを踏まえて決まります。国税庁の借地権割合は価格を考える際の参考になりますが、相続税・贈与税の評価に用いる割合であり、その金額で売却できることを保証するものではありません。
建物を解体して更地で返還するのか、地主が建物も買い取るのかについても一律には決まりません。解体を先に進めず、売却価格と建物の扱いを地主と確認してから条件を固めるとよいでしょう。
(参考:国税庁「No.4611 借地権の評価」)
地主と一緒に第三者に売却する
地主が底地を手放す意向を持っている場合は、借地人の借地権と地主の底地を同じ買主へ同時に売却する方法があります。
買主は借地権と底地の双方を取得することで、土地の完全な所有権を持てます。借地権だけを取得する場合に比べ、地代の支払いや将来の更新、譲渡承諾といった制約がなくなるため、一般の買主も検討しやすくなります。
実際に進める際は、売却代金を地主と借地人でどのように配分するのか、測量費や仲介手数料などをどちらが負担するのかを事前に決めておくことが大切です。借地権だけを第三者へ譲渡する取引とは異なるため、譲渡承諾料を前提にせず、底地と借地権を一体で売却する条件を調整します。
等価交換を行ってから売却する
等価交換とは、互いに価値が同等の資産を交換し、その後で売却する方法です。
この手法では、借地人と地主は、建物と土地(底地権)を交換し、それぞれが一部の所有権を獲得した状態で売却に臨むことになります。
例えば、建物価格と土地価格が同額の場合、互いに50%の権利を交換することで、双方がその比率で不動産を売却することが可能です。
等価交換を行うことで、借地権が消滅し、買手が見つかりやすくなる主要な理由は、買主が土地と建物の完全な所有権を得られるため。これにより、新しい所有者は不動産を自由に利用や売却を行えるのです。
ただし、このプロセスは測量や登記などの手続きに伴う費用と手間を要するため、事前の慎重な計画が求められます。
底地と一緒に売却する
「底地と一緒に売却する」とは、土地の所有者(=地主)と借地権者(=借地人)が協力して、底地とその上にある借地権付き建物を一緒に市場に出して売却する手法です。
土地と建物が一体となって売却されるため、買い手は別途土地を探して建物を建築する必要がなく、即時に利用開始できるという利点があります。
物が存在することで、土地のみを売却する場合と比べて高い市場価値を見込めるでしょう。特に、建物が商業施設や賃貸物件としての価値を持つ場合、投資家からの関心が高まる可能性があります。
借地権を売却する手順
借地権は地上権と賃借権に分かれ、第三者へ譲渡する際の地主承諾の扱いが異なります。
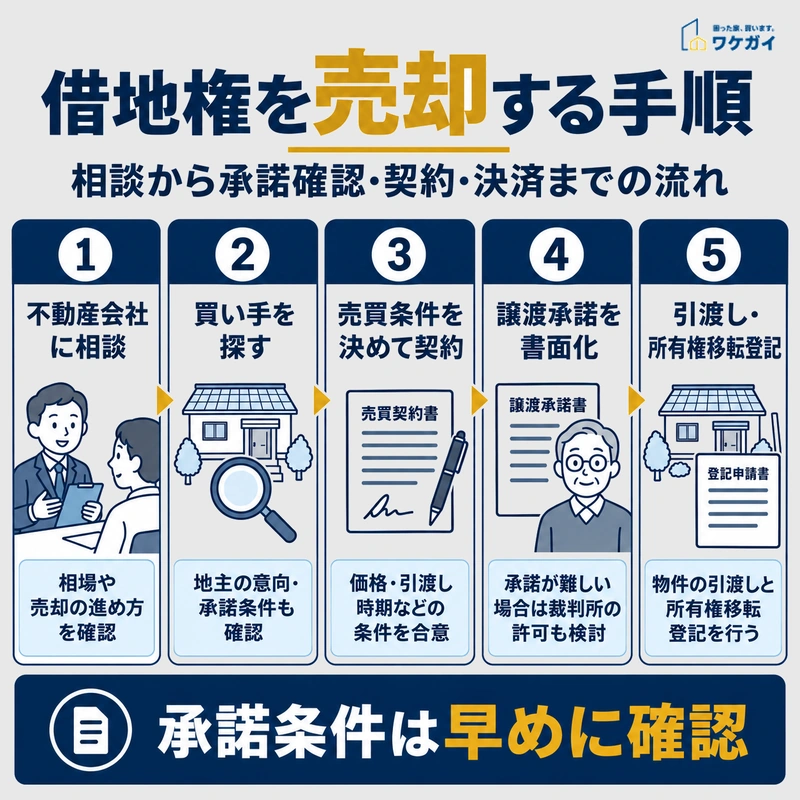
借地権を売却する手順は、次のとおりです。
- 手順①:不動産会社に相談する
- 手順②:買い手を探す
- 手順③:売買契約を結ぶ
- 手順④:借地権譲渡承諾書を作成する
- 手順⑤:借地権を移転させる
それぞれ詳しく解説します。
手順①:不動産会社に相談する
借地権の売却を検討する際、まずは信頼できる不動産会社に相談することが必要です。
複数の不動産会社に査定を依頼し、物件の市場価値を把握しましょう。
得られた査定結果から、経験豊富で借地権売却に関する実績が豊富な不動産会社を選び、仲介を依頼するのが有効です。
地主との交渉にあたっては、不動産会社が仲介者として専門知識を生かし、公平な立場から交渉を進めてくれるため、スムーズな進行が期待できます。
手順②:買い手を探す
借地権が賃借権の場合は、売却活動と並行して地主へ売却の意向を伝え、譲渡を認めてもらえるか、承諾料や新しい借地条件を含めて確認します。
承諾の見込みを把握したうえで、不動産会社が物件情報を公開し、買い手を探します。買主が住宅ローンを利用する場合は、金融機関から地主に関する書類や借地条件の確認を求められることもあるため、早い段階で必要書類を整理しておくことが大切です。
手順③:売買契約を結ぶ
買い手が決まったら、売主と買主の間で売買条件を確定し、売買契約を締結します。
借地権が賃借権であり、地主の承諾がまだ確定していない場合は、地主の承諾や裁判所の許可を得られることを前提とした契約条件を定めておく必要があります。承諾料、新しい地代、更新条件などについても、決済直前に問題が生じないよう事前に確認しておくことが大切です。
地主の承諾書がないことだけを理由に、売買契約そのものが当然に無効になると一律に扱うのは適切ではありません。重要なのは、買主へ借地権を適切に移転できる状態を整えたうえで決済へ進むことです。
手順④:借地権譲渡承諾書を作成する
地主が譲渡を認める場合は、承諾内容を書面に残しておくと、売却後のトラブルを防ぎやすくなります。
書面の名称として「借地権譲渡承諾書」や「譲渡承諾書」などが使われますが、法律で統一された名称や様式が定められているわけではありません。
書面には、譲渡を承諾することに加え、譲渡承諾料、地代、新しい借地人が引き継ぐ契約条件などを明確にします。
地主から承諾を得られない場合は、借地借家法第19条に基づき、裁判所へ承諾に代わる許可を申し立てられるケースがあります。
(参考:e-Gov法令検索「借地借家法」)
手順⑤:借地権を移転させる
最終的に、正式な契約の下で買主へ借地権付き建物を引き渡します。
この際、建物の所有権も買主に移転されるため、所有権移転登記を行う必要があります。
所有権の移転登記は、売買の法的な完結を意味し、新しい所有者の権利を保護するための手続きです。
借地権を売却する際にかかる費用
借地権を売却する際には、以下のような費用がかかるため留意が必要です。
- 仲介手数料
- 印紙税
- 登録免許税
- 譲渡所得税
- 譲渡承諾料
それぞれ個別に解説します。
仲介手数料
不動産会社の仲介によって借地権付き建物を売却する場合は、売買が成立すると仲介手数料が発生します。
売買・交換の媒介で宅地建物取引業者が依頼者の一方から受け取れる報酬には上限があり、通常は物件価格を次の区分に分けて計算します。
- 売却価格が200万円以下の場合:5%(税別)+消費税
- 売却価格が200万円超4,000万円以下の場合:売却価格の4%(税別)+6万円+消費税
- 売却価格が4,000万円超の場合:売却価格の3%(税別)+12万円+消費税
物件価格が400万円を超える場合は、「物件価格×3.3%+6万6,000円」で上限額を速算できます。
なお、物件価格が800万円以下の「低廉な空家等」には特例があります。媒介にかかる費用を考慮し、あらかじめ依頼者へ説明して合意した場合は、原則の計算額を超えて税込33万円までの仲介手数料を受け取ることが可能です。
(参考:国土交通省「不動産取引に関するお知らせ」)
印紙税
紙の不動産売買契約書を作成すると、契約金額に応じて印紙税がかかります。
不動産の譲渡に関する契約書では、2027年3月31日まで軽減措置が適用されています。
現在の税額は次のとおりです。
| 契約金額 | 印紙代 |
| 1万円未満 | 非課税 |
| 1〜10万円 | 200円 |
| 10〜50万円 | 400円 |
| 50〜100万円 | 1,000円 |
| 100〜500万円 | 2,000円 |
| 500〜1,000万円 | 1万円 |
| 1,000〜5,000万円 | 2万円 |
| 5,000万〜1億円 | 6万円 |
| 1億〜5億円 | 10万円 |
| 5億〜10億円 | 20万円 |
| 10億〜50億円 | 40万円 |
| 50億〜 | 60万円 |
| 契約金額の記載のないもの | 200円 |
軽減措置の期限後は税額が変わる可能性があるため、契約書を作成する時点の税率を確認することが大切です。
(参考:国税庁「No.7108 不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置」)
登録免許税
借地権付き建物を売却する際は、借地権そのものだけでなく、建物の所有権移転登記についても確認が必要です。
建物を売買によって取得した場合の所有権移転登記は、本則では固定資産税評価額の2%です。
ただし、一定の要件を満たす住宅用家屋を個人が取得して自己居住用にする場合は、2027年3月31日まで0.3%の軽減税率が適用されることがあります。
相続による所有権移転登記の税率は0.4%です。相続した借地権付き建物を売却する場合、相続登記が済んでいなければ売却前に手続きする必要があります。
また、地主と借地人が底地と借地権を同時に売却する場合は土地の所有権も移転するため、土地の売買による所有権移転登記について、2029年3月31日まで1.5%の軽減税率が適用されます。
(参考:国税庁「No.7191 登録免許税の税額表」)
譲渡所得税
不動産の譲渡によって得られる所得には、所得税と住民税が課されます。
「譲渡所得」は譲渡価格から取得費及び譲渡費用を差し引いた額で算出されます。
借地権の場合、取得費には契約料や更新料などが含まれますが、地代は含まれません。所有期間により短期譲渡所得(5年以内)と長期譲渡所得(5年超)に分けられ、税率も異なります。
| 所得税 | 住民税 | 復興特別所得税 | 合計 | |
| 短期譲渡所得(5年以内) | 30% | 9% | 0.63% | 39.63% |
| 長期譲渡所得(5年超) | 15% | 5% | 0.32% | 20.32% |
(参考:国税庁「短期譲渡所得の税額の計算/長期譲渡所得の税額の計算」)
譲渡承諾料
借地権が賃借権である場合、第三者へ譲渡するには原則として地主の承諾が必要です。
その際、地主との合意によって譲渡承諾料や名義書換料を支払うことがあります。
譲渡承諾料の金額は法律で定められていません。実務上は借地権価格の10%前後が目安とされることがありますが、契約内容、地域の慣行、地主との交渉によって変わります。
地主が借地権を直接買い取る場合は、第三者への譲渡ではないため、通常の譲渡承諾料を前提にする必要はありません。また、地主が承諾しない場合に裁判所から代わりの許可を得る手続きでは、裁判所が財産上の給付を条件とすることがあります。
(参考:国税庁「借地権の譲渡又は転貸に際して地主に支払われる名義書換料」)
「ワケガイ」は借地権も買い取ります!
本ブログで情報発信を行っている「ワケガイ」は訳あり物件の買取を得意とする専門業者です。
ワケガイでは、最短1日での買取が可能であり、場合によっては最大3億円までの一括支払いを実現しています。法的な問題を伴う物件であっても、弁護士や司法書士等の専門家と連携し、適切な手続きをサポートします。
借地権の売却に関してご不安やご質問がある方は、ぜひお気軽にご連絡ご連絡ください。
借地権売却についてよくある質問
借地権売却についてよくある質問は、以下のとおりです。
- 借地権を地主に買い取ってもらう相場はいくらですか?
- 借地権売却時の3,000万円控除とは?
- 借地権の相場はいくらですか?
- 借地権を売却した後の手取り額はどう計算しますか?
- 建物を解体して借地権を売却する場合、解体費用はかかりますか?
- 借地権の売却でよくあるトラブルは何ですか?
それでは、それぞれの質問とその回答を紹介します。
借地権を地主に買い取ってもらう相場はいくらですか?
地主への売却価格に、法律で決められた相場はありません。価格を検討するときは、国税庁の借地権割合を参考にできます。路線価図ではAからGまでの記号が使われ、借地権割合は90%から30%まで設定されています。ただし、これは相続税や贈与税を計算するための評価基準であり、そのまま実際の売却価格になるわけではありません。契約の残存期間、地代、建物の状態、地主が買い取りを希望しているかなどによって交渉価格は変わります。
借地権売却時の3,000万円控除とは?
自宅として使用していた家屋とともに借地権を売却した場合は、一定の要件を満たすことで、譲渡所得から最大3,000万円を控除できる可能性があります。この特例は所有期間の長短を問いません。以前住んでいた家の場合は、住まなくなってから3年を経過する日の属する年の12月31日までに売却するなどの要件があります。配偶者や直系血族、生計を一にする親族など、特別な関係にある相手への売却には利用できません。適用を受ける場合は確定申告が必要になるため、売却前に対象要件を確認することが大切です。
借地権の相場はいくらですか?
借地権には、すべての物件に共通する売却相場はありません。相続税・贈与税の評価では、自用地としての価額に借地権割合を掛けて借地権を評価します。路線価図の借地権割合は30〜90%ですが、実際の売却価格は借地権の種類、契約の残存期間、地代、地主の承諾条件、建物の状態などによって変わります。借地権割合だけで売り出し価格を決めず、個別の査定結果と合わせて確認するとよいでしょう。
借地権を売却した後の手取り額はどう計算しますか?
手取り額は、売却代金から売却時に負担する費用と税金を差し引いて考えます。第三者への売却では、譲渡承諾料、仲介手数料、印紙税などが発生する場合があります。建物を解体する条件であれば解体費用も必要です。譲渡所得が生じれば所得税や住民税の対象となりますが、自宅の売却で一定の要件を満たせば3,000万円特別控除を利用できる可能性があります。売却価格だけで判断せず、必要経費と税額まで試算して手取り額を確認することが大切です。
建物を解体して借地権を売却する場合、解体費用はかかりますか?
建物を解体する場合は、原則として解体費用が発生します。ただし、借地権を売却するときに必ず建物を解体しなければならないわけではありません。借地権付き建物として第三者へ売却する方法や、地主が建物を含めて買い取る方法もあります。更地返還が必要かどうかは借地契約や地主との合意によって異なるため、解体工事を契約する前に売却方法を確定しておくことが大切です。
借地権の売却でよくあるトラブルは何ですか?
借地権の売却では、地主から譲渡の承諾を得られない、譲渡承諾料の金額で合意できない、古い契約書しか残っておらず契約条件を確認できないといった問題が起こることがあります。買主が住宅ローンを利用する場合には、金融機関から地主の承諾書や借地条件に関する資料を求められ、融資条件がまとまらないケースもあります。売却活動を始める前に借地契約書や登記事項証明書を確認し、地主の意向や承諾条件を把握しておくことが大切です。
まとめ
借地権の売却は複雑な手続きであるため、入念な準備と正しい知識が求められます。各種税金や費用の詳細も把握し、専門家と協力し、売却過程をスムーズに進めることが大切です。
借地権に限らず、不動産取引においては、印紙税、登録免許税、譲渡所得税、仲介手数料といった費用も発生しますので、これらを適切に把握・管理しましょう。
運営団体 2019年1月29日設立。訳あり不動産の買取を行う不動産会社。相続やペアローンによる共有持分、空き家、再建築不可物件、借地、底地など、権利関係が複雑な不動産を買い取り、法的知識や専門知識を以って、再度市場に流通させている。 訳あり不動産の買取サービス「ワケガイ」、空き家、訳あり不動産CtoCプラットフォーム「空き家のURI・KAI」を展開。 経済界(2022年)、日刊ゲンダイ(2022年)、TBSラジオ「BOOST!」(2023年)、夕刊フジ(2023年)などで訳あり不動産について解説している。2024年度ベストベンチャー100選出。 これまでの買取の経験をもとに、訳あり不動産の解説をする著書『拝啓 売りたいのに家が売れません』(代表取締役 丸岡・著)を2024年5月2日に出版。 |