お電話
 無料査定

 更新日: 2026.10.16 | 公開日:
不動産を購入する際、「夫婦でペアローンを使って不動産を共有し」「相続で兄弟姉妹間で不動産を共有する」といったケースもあります。
しかし、何かしらのトラブルで共有不動産を売却したいとなった時に「どれくらいで売れるのか」も、同時に気になるのではないでしょうか。
今回は、共有名義の不動産の評価方法と実際の売却価格について紹介します。共有不動産の処遇について不安をお持ちの方は、ぜひ参考にしてください。


「共有持分の窓口」運営のワケガイ編集部について
共有持分の窓口のコラムは、共有持分・共有不動産にお悩みの方が、売却・処分・離婚・ペアローン・トラブル対応の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが、共有持分、空き家、再建築不可物件などの訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
共有持分の窓口の詳細はこちら共有名義の不動産の評価方法は?
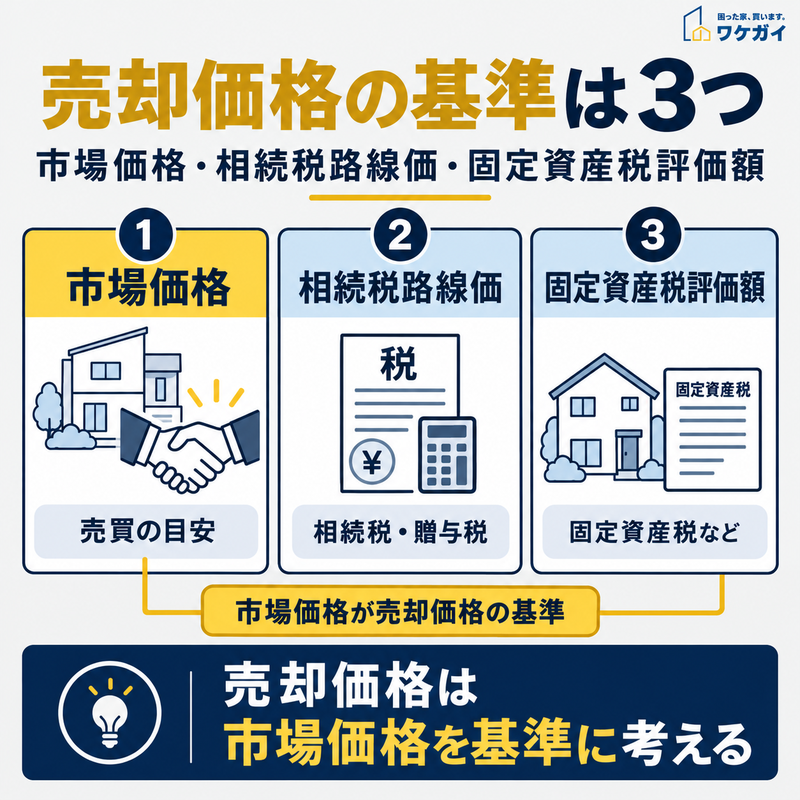
不動産の評価基準にはそれぞれ異なる用途があり、売却価格を判断する際は市場価格を基準にします。
共有名義の不動産を評価する際は、価格を調べる目的によって使用する基準が異なります。
代表的なものは「市場価格(実勢価格)」「相続税路線価」「固定資産税評価額」の3つです。
市場価格は、実際の不動産取引で成立すると見込まれる価格を指します。一方、相続税路線価や固定資産税評価額は、主に税金を計算するための基準であり、そのまま売却価格になるわけではありません。
売却価格を把握する場合は、周辺の取引事例や物件の状態を踏まえた市場価格を基準にする必要があります。国土交通省の不動産情報ライブラリでも、周辺地域の取引価格や成約価格を確認できます。
(参照:国土交通省「不動産情報ライブラリ」)
また、共有名義の不動産では、不動産全体を売却する場合と、自分の共有持分だけを売却する場合で価格の考え方が異なります。
共有者全員の合意を得て不動産全体を売却する場合は、一般の不動産と同じように市場価格を基準に取引できます。一方、共有持分だけを売却する場合は、購入者が不動産全体を自由に使用・処分できないため、持分割合に応じた金額より低い査定額になることがあります。
共有持分の売却価格には、立地や建物の状態だけでなく、他の共有者との関係や使用状況なども影響します。
共有不動産は資産価値が極端に低い
結論をいえば、共有不動産の価値は「極点に低い」のが実情です。
共有不動産の資産価値が低くなってしまう具体的な理由は以下のとおり。
- 共有者が占有している場合は住めない
- 勝手に不動産を売却することができない
- 勝手に不動産を貸せない
- 税金を支払わないといけない
次項から、それぞれについて解説します。
共有者が占有している場合は住めない
共有者の一人が不動産を占有している場合、共有持分を購入しても、購入者が直ちに住めるとは限りません。
民法第249条では、各共有者は持分に応じて共有物全体を使用できると定められています。ただし、共有持分は不動産を物理的に区切って所有する権利ではありません。
例えば、兄弟で2分の1ずつ共有する住宅に兄が住んでいる場合、弟の持分を購入した第三者も共有者になります。しかし、購入者の判断だけで兄に住宅を明け渡してもらえるわけではなく、使用方法について調整が必要になります。
なお、共有物を使用する共有者は、別段の合意がある場合を除き、自己の持分を超える使用の対価を他の共有者に償還する義務を負います。
そのため、占有している共有者に対して使用の対価を請求できる場合もありますが、具体的な金額や支払いについて争いが生じる可能性があります。
購入者にとっては、持分を取得しても自由に居住できず、収益を得るまでに交渉が必要になる点が負担です。こうした事情が、共有持分の査定額を引き下げる要因になります。
(参照:e-Gov法令検索「民法(第249条)」)
勝手に不動産を売却することができない
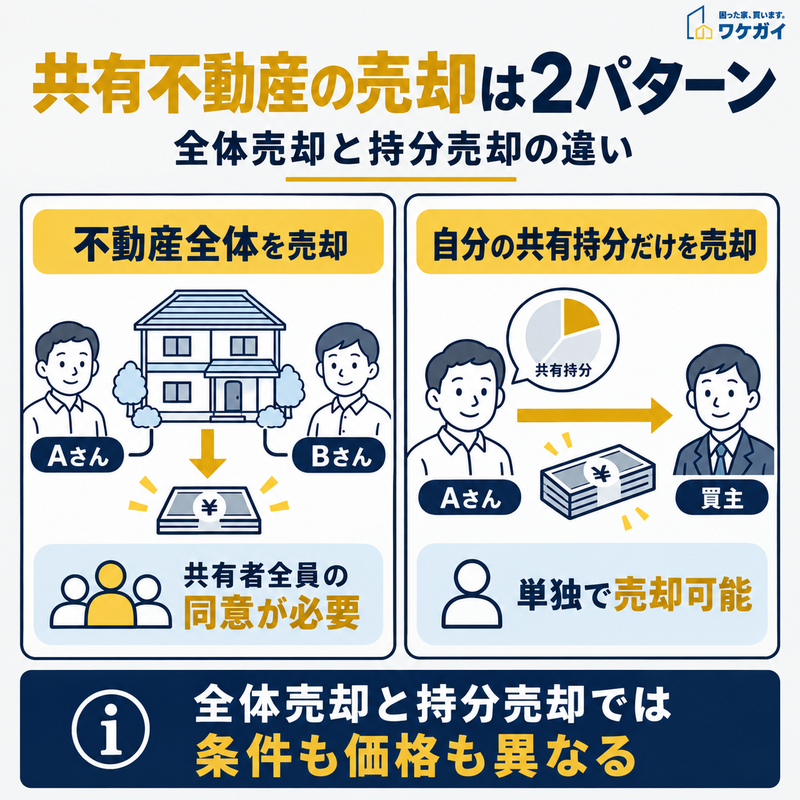
不動産全体の売却には共有者全員の同意が必要ですが、自分の共有持分だけであれば単独で売却できます。
共有名義の不動産全体を売却する場合は、原則として共有者全員の同意が必要です。
例えば、兄弟2人が2分の1ずつ所有する住宅を3,000万円で売却する場合、兄だけの判断で住宅全体の売買契約を成立させることはできません。弟も売却に同意する必要があります。
一方、自分が所有する共有持分だけであれば、他の共有者の同意を得ずに売却できます。
つまり、共有名義の不動産の売却では、以下の区別が必要です。
- 不動産全体の売却:共有者全員の同意が必要
- 自分の共有持分だけの売却:他の共有者の同意は不要
不動産全体を売却できれば、一般の不動産と同様に幅広い購入希望者へ販売できます。
しかし、共有持分だけを購入する人は、取得後も他の共有者と権利を共有することになります。将来的に不動産全体を売却する際にも共有者間の調整が必要になるため、購入者が限られやすいのです。
このような処分上の制約は、共有持分の売却価格を判断するうえで重要な要素となります。
(参照:e-Gov法令検索「民法(第249条・第251条)」)
勝手に不動産を貸せない
共有名義の不動産を第三者へ貸し出す場合も、共有者間での意思決定が必要になります。
民法第252条では、共有物の管理に関する事項について、原則として共有者の持分の価格に従い、その過半数で決めると定められています。
例えば、Aが持分の3分の2、Bが3分の1を所有している場合、通常の管理行為であればAの持分だけで過半数に達します。
また、一定の短期賃貸借については、持分の過半数による決定で設定できることが法律上明確になっています。民法第252条第4項では、主に次の期間が定められています。
- 建物の賃貸借:3年以内
- 一般の土地の賃貸借:5年以内
ただし、賃貸借契約の内容や借地借家法の適用などによっては、これらの期間内であっても別途検討が必要です。長期間にわたる権利の設定では、共有者全員の同意が必要になる場合もあります。
共有持分を購入した人が、自分の判断だけで不動産全体を賃貸できるとは限りません。
購入後に家賃収入を得たい場合でも、他の共有者との合意形成が必要になる可能性があり、収益化の難しさが売却価格に反映されることがあります。
(参照:e-Gov法令検索「民法(第252条)」)
税金を支払わないといけない
評価額が一定額以上の不動産を所有している場合、毎年「固定資産税」を支払わなければなりません。これは、不動産を占有している人だけでなく、共有者全員に課せられた義務です。
もちろん、誰が支払うかは共有者同士で決めることができますが、買い手側からしたら面倒に感じるケースもあるでしょう。
不動産の評価基準と売却方法
共有名義の不動産を売却するときは、誰に売るかによって適切な価格の決め方が変わります。
ここでは、他の共有者へ売却する場合と、第三者へ共有持分を売却する場合に分けて、価格の基準や注意点を確認します。
ケース①:共有者へ売却したい
自分の共有持分を他の共有者へ売却する場合は、不動産全体の市場価格に持分割合を掛けた金額を価格交渉の基準にできます。
他の共有者にとっては、持分を追加取得することで自身の持分割合を増やせるため、第三者よりも高く評価する可能性があります。
例えば、市場価格3,000万円の住宅を兄弟で2分の1ずつ共有している場合、各自の持分相当額は1,500万円です。
ただし、実際の売買価格は当事者間の合意によって決まるため、必ず1,500万円で売却できるわけではありません。
価格を決める際に参考となる評価基準には、次の3つがあります。
| 評価基準 | 主な用途 | 売却価格との関係 |
|---|---|---|
| 市場価格(実勢価格) | 不動産の売買 | 実際の取引事例や物件の状態を踏まえて売却価格を判断する基準 |
| 相続税路線価 | 相続税・贈与税の土地評価 | 地価公示価格等の80%程度を目途に設定される |
| 固定資産税評価額 | 固定資産税などの課税 | 宅地の評価では地価公示価格等の70%を目途に評価される |
相続税路線価の約80%、固定資産税評価額の約70%という割合は、主に土地の評価に関する目安です。不動産全体の市場価格や実際の売却価格に対して、常に同じ割合になるわけではありません。
また、相続税路線価が設定されていない地域では、固定資産税評価額に所定の倍率を掛ける倍率方式が使用されます。共有者間で価格を決める際は、公的な評価額だけでなく、不動産会社の査定額や周辺の取引事例も確認すると、価格交渉の根拠を整理しやすくなります。
なお、親族などの個人間で著しく低い価格で売買を行うと、時価と対価との差額について贈与税が課される場合があります。
著しく低い価格に該当するかどうかは、個々の取引事情によって判断されます。親族間であっても価格を自由に決めれば税務上問題が生じないというわけではないため、売買前に税務上の扱いを確認することが大切です。
(参照:国税庁「令和8年分の路線価等について」)
ケース②:第三者に売却したい
共有持分は、他の共有者以外の第三者にも売却できます。
自分の持分だけを売却するのであれば、原則として他の共有者の同意は必要ありません。
ただし、一般の購入希望者にとって、共有持分だけの購入には制約があります。
購入後も他の共有者が存在するため、不動産全体を自由に売却したり、利用方法を単独で決めたりできないからです。そのため、通常の不動産売買と比べて購入者が限られやすくなります。
一方、共有持分を専門に扱う買取業者であれば、共有者間の調整が必要な不動産でも査定・買取に対応できる場合があります。専門業者は、購入後に他の共有者から持分を取得したり、共有関係の解消に向けた手続きを検討したりすることを想定して価格を判断します。
こうした権利調整に必要な費用や期間、不確実性が査定額に反映されるため、共有持分だけの売却価格は、持分割合から算出した金額より低くなる傾向があります。
査定を依頼する際は、提示された金額だけでなく、次の事項も確認するとよいでしょう。
- 持分割合が査定額にどのように反映されているか
- 共有者による占有や権利関係が減額理由になっているか
- 住宅ローンや抵当権などの権利関係が売却に影響するか
- 売却に伴う諸費用を差し引いた受取額はいくらになるか
共有持分の買取業者によって査定額が異なる場合もあるため、複数社の提示条件を比較することで、売却価格の妥当性を判断しやすくなります。
関連記事:共有持分の買取業者を得意ジャンル別に9社紹介|買取依頼のメリットや選び方も解説
関連記事:共有持分の高額買取業者の選び方とは? 買取相場や価格査定のポイントも解説
結論:共有不動産はいくらで売却できるのか?
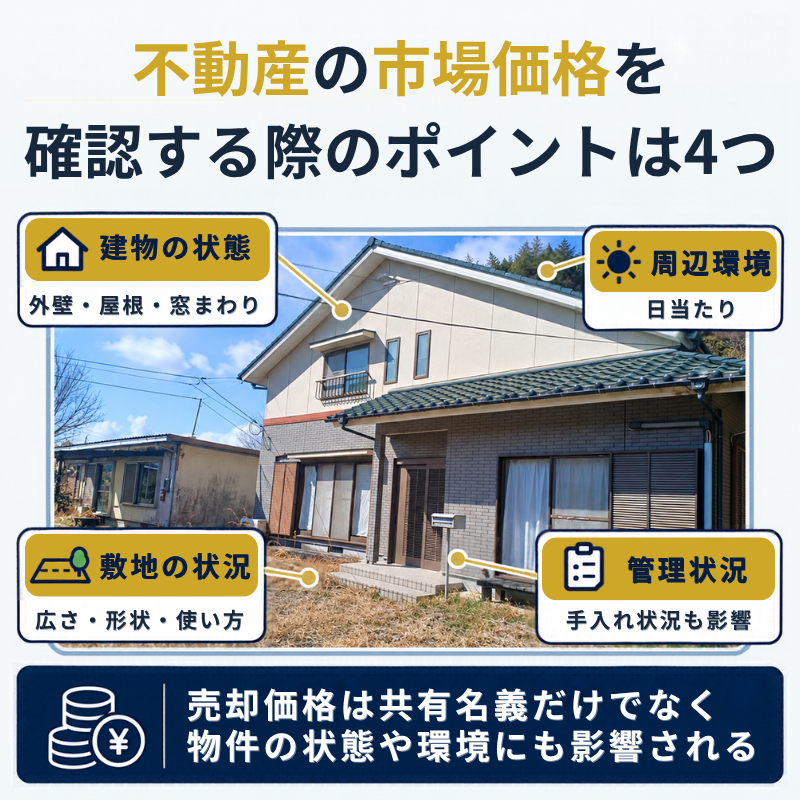
共有名義の不動産を売却する際は、建物の状態や敷地の状況、周辺環境、管理状況などを踏まえて、不動産全体の市場価格を把握することが重要です。
共有不動産の売却価格は、不動産全体を売却するか、自分の共有持分だけを売却するかによって異なります。
例えば、市場価格3,000万円の住宅を兄弟2人で2分の1ずつ共有しているとします。
共有者全員が合意して住宅全体を3,000万円で売却できれば、持分割合に応じた売却代金はそれぞれ1,500万円です。一方、自分の共有持分だけを売却する場合は、1,500万円という持分相当額が、そのまま実際の売却価格になるわけではありません。
共有持分を購入する側は、他の共有者との権利調整や不動産の利用制限を考慮して査定します。
仮に、持分相当額に対して60%の評価を適用する場合、計算は以下のようになります。
- 不動産全体の市場価格:3,000万円
- 売却する共有持分:2分の1
- 持分相当額:3,000万円 × 1/2 = 1,500万円
- 仮定した評価割合:60%
- 試算額:1,500万円 × 60% = 900万円
この例では、共有持分だけの査定額は900万円となります。
ただし、60%という割合は計算方法を示すための仮定であり、すべての共有持分に適用される相場や基準ではありません。実際の査定では、立地や建物の状態、持分割合、共有者の人数、占有状況、権利関係などによって価格が変動します。
また、売却代金と最終的な手取り額は同じではありません。仲介手数料などの売却費用や、譲渡益が発生した場合の税負担についても確認する必要があります。共有持分だけの売却は、不動産全体の売却より価格面で不利になることがあります。それでも、共有者間の調整が難しい場合や、共有状態を解消したい場合には、有効な方法の一つです。
売却価格を判断するときは、持分割合から計算した金額だけで決めず、実際の査定額と売却後の受取額を比較することが重要になります。
関連記事:共有持分の売却相場はいくら?買取価格の決まり方と高く売る3つの方法とは
共有名義不動産の売却についてよくある質問
共有名義不動産の売却についてよくある質問は、以下のとおりです。
- 共有名義の不動産を売却するときの税金は?
- 共有者が遠方に住んでいる場合でも、不動産全体を売却できますか?
それでは、それぞれの質問とその回答を紹介します。
共有名義の不動産を売却するときの税金は?
共有名義の不動産を売却して譲渡益が発生した場合は、原則として各共有者に譲渡所得に対する所得税や住民税が課されます。譲渡所得は、共有者ごとの持分に応じた売却代金から、対応する取得費や譲渡費用を差し引いて計算します。また、共有のマイホームを売却した場合、一定の要件を満たす共有者は、それぞれ最高3,000万円の特別控除を受けられます。ただし、特例の適用可否は共有者ごとに判断されます。家屋は共有せず土地だけを共有している場合などは、適用要件が異なるため注意が必要です。特例を利用する場合は、共有者それぞれが確定申告を行います。
共有者が遠方に住んでいる場合でも、不動産全体を売却できますか?
共有者全員が売却に同意していれば、共有者の一部が遠方に住んでいても、不動産全体を売却することは可能です。売買契約の際に共有者全員が同じ場所へ集まれない場合は、委任状を作成し、他の共有者などを代理人として手続きを進める方法があります。ただし、代理人が手続きできるのは、本人から委任された権限の範囲内です。売却価格や契約条件、代金の受領など、委任する内容を事前に明確にしておく必要があります。また、共有者の同意が得られない場合は、委任状だけで不動産全体を売却できるわけではありません。全員の合意が難しい場合は、自分の共有持分だけを売却する方法も検討できます。
まとめ
不動産の価格を評価する方法には、市場価格、路線価、固定資産税評価額などがあり、計算目的に応じて使い分けることができます。
共有持分だけを売買することは理論的には可能。しかし、共有不動産の処分や利用には制限があるため、不動産全体で売却した場合よりも、自分の持分だけの売却はかなり低い価格になると考えた方がよいでしょう。
とはいえ、共有持分を所有し続けることにもリスクがありますので、早い段階での売却も選択肢の1つ。外部専門家にも相談しつつ、売却を検討するのも賢明といえます。
本ブログで情報発信を行っている当社(株式会社ネクスウィル)は、訳あり物件の買取に特化したサービス「ワケガイ」を提供しています。
共有持分であっても最短1日の買取が可能で、法的な手続きについては丸投げしていただけます。共有持分にお悩みの方は、ぜひ下記よりご相談ください。