お電話
 無料査定

 更新日: 2026.9.29 | 公開日:
こんにちは。ワケガイ編集部です。
共有名義の不動産をめぐって、他の共有者と意見が合わずトラブルに発展したり、負担ばかりが増えてしまったりするケースは少なくありません。こうした場面で検討されるのが「共有持分の放棄」です。
共有持分の放棄では、放棄そのものと登記手続きを分けて考える必要があります。放棄は他の共有者の同意を成立要件としませんが、放棄後の権利関係を登記簿へ反映する持分移転登記は原則として共同申請となるため、他の共有者の協力が必要になることがあります。
また、登録免許税や贈与税、固定資産税の扱いも事前に確認が必要です。本記事では、「早い者勝ち」といわれる理由を整理したうえで、共有持分を放棄するときの手続きや費用、注意点を解説します。


「共有持分の窓口」運営のワケガイ編集部について
共有持分の窓口のコラムは、共有持分・共有不動産にお悩みの方が、売却・処分・離婚・ペアローン・トラブル対応の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが、共有持分、空き家、再建築不可物件などの訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
共有持分の窓口の詳細はこちら共有持分の放棄とは?
共有持分の放棄とは、共有者が自分の持分を手放すことです。
民法第255条では、共有者の1人が持分を放棄した場合、その持分は他の共有者へ帰属すると定められています。
贈与や売買とは異なり、持分放棄そのものについて他の共有者との合意は成立要件ではありません。ただし、不動産の名義を放棄後の権利関係に合わせるには持分移転登記が必要です。放棄の成立と登記手続きは分けて考える必要があります。
(参照:e-Gov法令検索「民法」)
放棄された持分はその後どうなる?

共有持分を放棄すると、民法255条によって他の共有者へ自動的に帰属します。
民法第255条によれば、放棄された持分は自動的に他の共有者に帰属します。
つまり、共有者が2名であれば、1人が放棄するともう1人が全体を所有することになるのです。
(参考:e-Gov 法令検索「民法」)
しかし、3人以上の共有者がいて、1人が放棄する場合は、放棄された部分が残りの共有者間で持分比率に従い分割されます。
関連記事:共有持分は放棄できる?具体的な手順や発生する費用をチェック!
持分放棄と「贈与」の違い
贈与は、贈り手と受け手双方の合意に基づく法的な手続きです。両者の同意が無いと成立しません。
一方、持分放棄は、放棄者の意思だけで可能で、他の共有者の了承は必要ありません。ただし、持分放棄に関連する不動産の登記をする際には、放棄者と受益者双方の申請が必要。これにより、登記の手続きでは他の共有者の協力が求められます。
贈与では、共有者外の第三者にも贈ることができますが、持分放棄の場合、受益者は必ず共有者となります。
持分放棄は予期せぬトラブルの原因となることも。一例を挙げると、一部の共有者が放棄することで、他の共有者が意図しない中で不動産の持分を増やすことになるため、それが歓迎されない場合もあるからです。
なぜ共有持分の放棄は「早いもの勝ち」といわれるのか?
共有不動産をめぐる人間関係が悪化していると、「一刻も早くこの関係から抜け出したい」と感じる方は少なくありません。とくに物件に住んでもいなければ、収益性も低い共有持分を手放したいと考えるのは自然です。
その際によく耳にするのが「共有持分放棄は早い者勝ち」という言葉ですが、これは本当に正しいのでしょうか。
実際には、共有持分の放棄には法的な制約があり、単に「先に申し出た者が勝ち」という単純な話ではありません。
本項では、その背景と注意点を詳しく解説します。
放棄は「他の共有者」がいなければ行えないことが主な理由
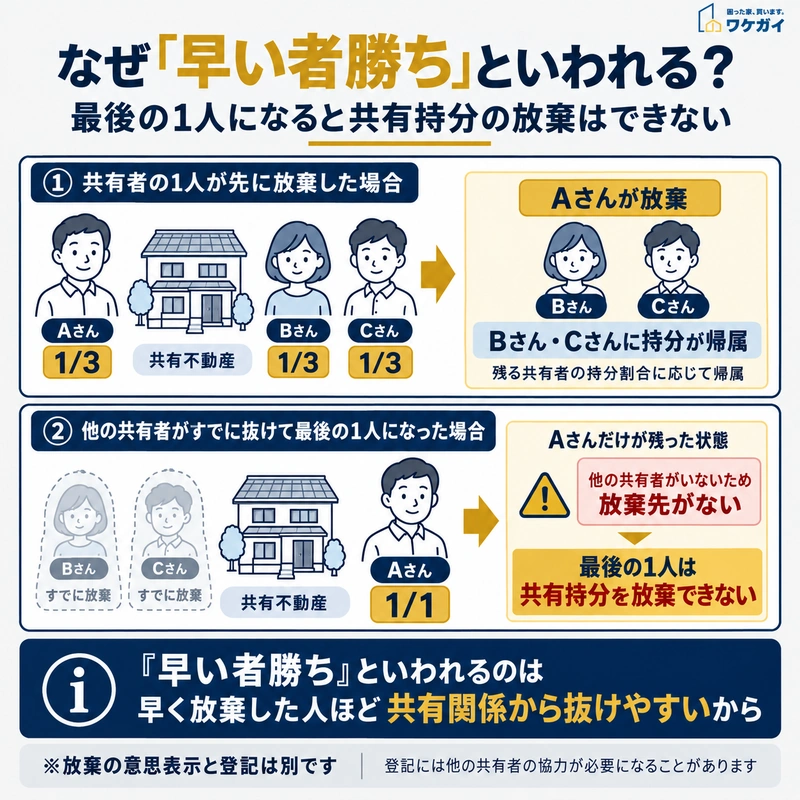
共有者が減って最後の1人になると、共有持分として放棄する相手がいなくなります。
共有持分の放棄が「早い者勝ち」といわれるのは、放棄した持分が他の共有者へ帰属するためです。
複数の共有者がいる間は持分を放棄できますが、他の共有者が先に放棄し、自分だけが単独所有者になれば「共有持分」自体がなくなります。そのため、民法第255条による共有持分の放棄はできません。
つまり、複数の共有者がそれぞれ持分を手放したい状況では、先に放棄した人は共有関係から離れられる一方、最後に残った人は同じ方法を利用できなくなります。この意味で「早い者勝ち」と表現されます。
なお、他の共有者が登記に協力しないからといって、持分放棄そのものが成立しないわけではありません。放棄と登記は別の手続きです。
放棄による免責には「登記」が不可欠
共有持分の放棄と、不動産登記の名義変更は別の問題です。
持分を放棄した後は、実際の権利関係と登記簿上の名義を一致させるため、持分移転登記を行います。
固定資産税については、登記が完了した日から直ちにその年度の納税義務がなくなるわけではありません。固定資産税は原則として毎年1月1日時点で登記簿などに所有者として登録されている人に課税されます。1月2日以降に持分を放棄して所有権移転登記を行っても、その年度の納税義務者は原則として変わりません。
そのため、「登記をすればその日から固定資産税を負担しなくてよい」と考えず、放棄した時期と登記した時期、固定資産税の賦課期日をそれぞれ確認することが重要です。
(参照:東京都主税局「固定資産税・都市計画税(土地・家屋)」)
安易な放棄はトラブルの原因になる
持分放棄そのものについて他の共有者の同意は必要ありませんが、放棄された持分は他の共有者へ帰属します。
そのため、他の共有者は希望していなくても持分が増える可能性があります。
さらに、持分移転登記は原則として共同申請となるため、他の共有者が登記に協力しなければ、登記手続を求める訴訟が必要になる場合があります。税務上も、持分を取得した共有者には贈与税が課される可能性があります。
一方的に手続きを進めると、共有者間の関係がさらに悪化することも考えられます。放棄後に誰の持分がどの程度増えるのか、登記や税金にどのような影響があるのかを整理したうえで進めることが大切です。
それでもいち早く共有持分を放棄した方がいいケース
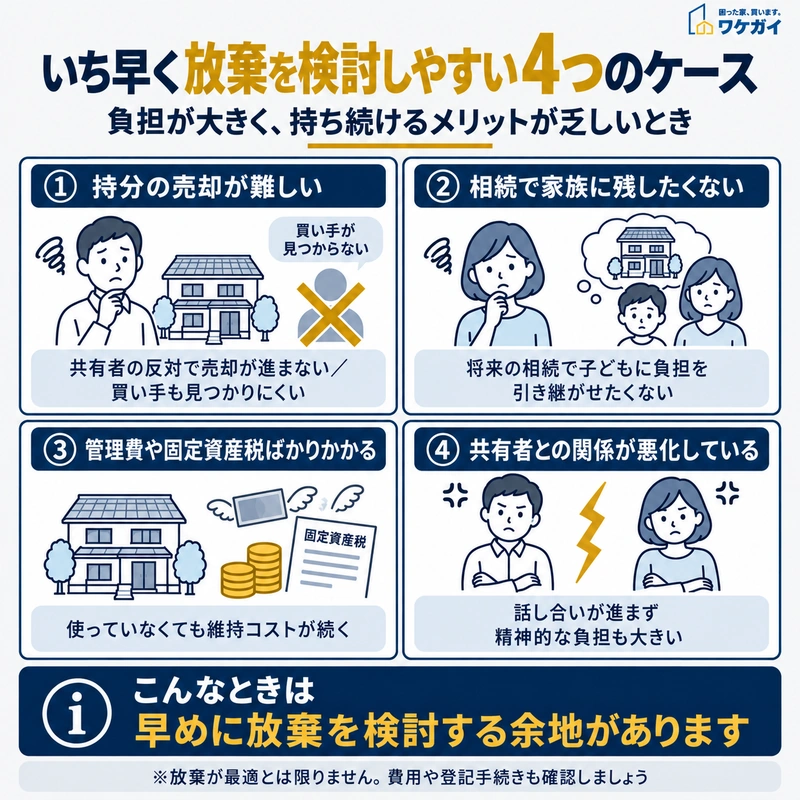
持分を保有し続ける負担が大きい場合は、売却や相続への影響も含めて早めに対応方法を検討しましょう。
いち早く共有持分を放棄した方がいいケースは、以下のとおりです。
- ケース①:持分の売却が困難である
- ケース②:持分を相続財産として残したくない
- ケース③:管理負担・維持コストだけが重くのしかかっている
- ケース④:共有者との関係が悪化しており協力が見込めない
それぞれ、個別に解説します。
ケース①:持分の売却が困難である
共有不動産全体を第三者へ売却する場合は、原則として共有者全員の同意が必要です。
一方、自分が所有している共有持分だけであれば、他の共有者の同意を得ずに売却できます。
ただし、共有持分だけを取得しても不動産を自由に利用・処分できるわけではないため、一般的な不動産売買と比べて買い手が限られることがあります。希望する条件で持分を売却することが難しく、保有を続ける負担も大きい場合には、売却とあわせて持分放棄を検討する余地があります。
(参照:法務省「不明共有者の持分を含む共有物の全部の売却について」)
ケース②:持分を相続財産として残したくない
共有持分には、賃貸や売却といった有効な活用方法が考えられますが、一方で遠方の土地や利用の難しい農地・山林など、特定の利用目的が難しい場合があります。
そうした不動産を持ち続ける意義を見いだせないケースも考えられます。
共有持分は、遺産相続の対象となるため、保持していると将来の相続時に子どもたちにその負担が継承されていきかねません。子どもたちに不必要な負担を背負わせないため、早期の段階で共有持分の放棄を選択することも推奨される場面があります。
ケース③:管理負担・維持コストだけが重くのしかかっている
共有持分を保有しているだけでも、固定資産税や管理費といった維持コストが継続的に発生します。
特に築年数の古いマンションや利用価値の低い空き地では、賃料収入や活用の見込みが乏しい一方で、支出だけが積み重なる状況に陥りやすくなります。
また、修繕積立金や清掃費なども共有者全員に分担義務が課されるため、単純に「使っていないから払わなくていい」というわけにはいきません。こうしたケースでは、もはや資産ではなく「負債」としての側面が強まり、早期の持分放棄が現実的な選択肢となることも少なくありません。
関連記事:共有不動産の管理費用の分担方法とは?費用を払わない共有者がいる場合の対応手段について
ケース④:共有者との関係が悪化しており協力が見込めない
共有名義の不動産では、他の共有者との連携が必要不可欠です。
しかし、そもそも関係が良好でない、あるいは感情的な対立や疎遠状態が続いている場合には、協議そのものが成立しないこともあります。
売却や活用の話し合いが進まず、合意形成も難航する中で、ストレスや精神的負担ばかりが増していく。このような状況では、もはや物件の将来性を論じる以前に「関係性から解放されたい」というニーズが先立ちます。早めに共有関係を抜け出す手段として、持分放棄は極めて有効な選択肢となるでしょう。
共有持分の放棄に関わる税金・費用
共有持分の放棄は「意思表示」だけで終わるものではなく、実際には税金や登記手続きに関する費用が発生します。放棄を検討する際には、こうした金銭的な負担も把握しておくことが重要です。
ここでは、主に「登記関連費用」「贈与税」「固定資産税」の3つに分けて、具体的に解説します。
登記関連費用(登録免許税+司法書士報酬)
共有持分の放棄に伴う持分移転登記では、登録免許税がかかります。所有権移転登記のうち、贈与などの「その他」に該当する登記の税率は2%です。
共有持分だけを移転する場合は、課税標準となる不動産の価額のうち、移転する持分に対応する額を基に登録免許税を計算します。たとえば、移転する持分に対応する課税標準額が500万円であれば、登録免許税は10万円です。
司法書士へ登記を依頼する場合は別途報酬がかかりますが、金額は依頼内容や事務所によって異なります。登録免許税と司法書士報酬を分けて見積もりを確認すると、登記に必要な費用を把握しやすくなります。
(参照:国税庁「No.7191 登録免許税の税額表」)
関連記事:共有持分の「登記費用」はいくら?計算方法や手続きについて解説
贈与税(持分を受け取った側に課税)
共有持分を放棄すると、税務上は、放棄された持分を他の共有者がそれぞれの持分割合に応じて贈与により取得したものとして扱われます。
そのため、持分を取得した共有者に贈与税が課される可能性があります。
暦年課税では、その年の1月1日から12月31日までに贈与で取得した財産の価額を合計し、基礎控除額110万円を差し引いた後の金額に税率を適用します。
<一般贈与財産用(一般税率)>
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | ― |
| 200万円超〜300万円以下 | 15% | 10万円 |
| 300万円超〜400万円以下 | 20% | 25万円 |
| 400万円超〜600万円以下 | 30% | 65万円 |
| 600万円超〜1,000万円以下 | 40% | 125万円 |
| 1,000万円超〜1,500万円以下 | 45% | 175万円 |
| 1,500万円超〜3,000万円以下 | 50% | 250万円 |
| 3,000万円超 | 55% | 400万円 |
なお、放棄者と持分を取得する共有者との続柄や年齢などによっては、一般税率ではなく特例税率が適用される場合があります。具体的な税額は、持分の評価額やその年に受けたほかの贈与も含めて確認する必要があります。
(参照:国税庁「No.4408 贈与税の計算と税率(暦年課税)」)
関連記事:共有持分を贈与する際の「贈与税の計算方法」をわかりやすく解説!
固定資産税(放棄が未登記の場合は負担継続)
固定資産税は、原則として毎年1月1日時点で登記簿などに所有者として登録されている人に課税されます。
そのため、年の途中で共有持分を放棄し、持分移転登記まで完了しても、その年度の納税義務者は原則として変更されません。
一方、放棄後も登記簿上の名義が変更されていなければ、実際の権利関係と登記の内容が一致しない状態が続きます。放棄後は持分移転登記を進めるとともに、固定資産税については1月1日の賦課期日を基準に、その年度の納税義務を確認することが重要です。
関連記事:共有名義の「固定資産税」は誰が払うべき? 滞納した場合や支払いたくない場合はどうなる?
共有持分を放棄するにはどうすればいい?基本の流れと注意点
共有持分を放棄する流れは、以下のとおりです。
Step1.他の共有者へ放棄する意思を伝える
Step2.共有持分移転登記ををする
それでは、各項目の内容について解説します。
Step1.他の共有者へ放棄する意思を伝える
共有持分を放棄するときは、まず放棄する意思を他の共有者へ明確に伝えます。
後から「放棄の意思表示をしたか」「いつ伝えたか」で争いにならないよう、書面など記録が残る方法を利用すると確認しやすくなります。
内容証明郵便は、通知した文書の内容や発送日を記録する方法の一つですが、共有持分を放棄するための必須手続きではありません。共有者との関係や今後の登記手続きを踏まえ、通知方法を決めます。
Step2.共有持分移転登記ををする
放棄後の権利関係を登記簿へ反映するため、共有持分の移転登記を申請します。
持分放棄による移転登記は原則として、持分を取得する共有者と放棄した共有者が共同で申請します。
ただし、他の共有者が登記に協力しないからといって、持分放棄そのものが当然に成立しなくなるわけではありません。共同申請ができない場合は、登記手続を求める訴訟を提起し、登記手続を命じる確定判決を得たうえで単独申請する方法があります。
登記申請に必要な書類や手続きは個別の状況によって異なるため、他の共有者の協力が得られない場合は、司法書士や弁護士へ相談したうえで対応方法を確認するとよいでしょう。
共有者が非協力的でも持分は放棄できる?
共有持分の放棄は、他の共有者の同意がなくても可能です。
ただし、放棄後の権利関係を登記簿へ反映する持分移転登記は原則として共同申請となるため、他の共有者が協力しない場合は登記手続が進まないことがあります。
この場合は、登記手続への協力を求める訴訟を提起する方法があります。不動産登記法第63条第1項では、共同申請をしなければならない者の一方に登記手続を命じる確定判決がある場合、他方が単独で登記を申請できると定められています。
訴訟で必要になる書類や主張・立証内容は個別の事案によって異なります。他の共有者が登記に応じない場合は、放棄の意思表示をした時期や通知方法などの資料を整理し、専門家と対応を検討することが重要です。
(参照:e-Gov法令検索「不動産登記法」)
共有者間の関係が悪ければ、放棄よりも専門業者への買取依頼も検討しよう
共有者との関係が悪化している場合、持分放棄そのものは他の共有者の同意がなくてもできます。
しかし、放棄後の持分移転登記で協力が得られなければ、訴訟が必要になる可能性があります。
登記をめぐる負担を避けたい場合は、自分の共有持分を売却する方法も比較できます。共有不動産全体を売却する場合と異なり、自分の共有持分だけを売却するのであれば、原則として他の共有者全員の同意は必要ありません。
ただし、共有持分の価格や売却条件は物件の状況によって異なります。
放棄だけに絞らず、持分売却にかかる費用や条件も確認したうえで、共有関係を解消する方法を検討するとよいでしょう。
<訳あり物件の買取専門業者に相談するメリット>
- 共有者の同意が不要なケースもある
- 共有者とのトラブルを回避できる
- 現金化までのスピードが早い
- 再建築不可や事故物件などにも対応してくれる
- 登記手続きもサポートしてもらえる
放棄する前に持分を売ればいくらになるのか確かめたいなら、まずは共有持分の簡易査定ができるので以下より試してください。

関連記事:共有持分の買取サービスを利用するメリットとは?業者選びのコツも合わせて紹介
放棄が難しい共有持分は「ワケガイ」にご相談ください
当社(株式会社ネクスウィル)は、共有持分や再建築不可物件など、一般的に売却が難しい不動産を対象とした買取サービス「ワケガイ」を提供しています。
共有者間での関係悪化や、売却の合意が得られないといったケースでも、当社では共有者全員の同意がなくても買取可能な場合があります。
また、共有不動産にかかわる煩雑な登記や手続きも、司法書士・弁護士と連携してスムーズに対応し、最短1日での現金化も可能です。誰にも相談できずに悩みを抱えている方も、まずはお気軽に無料査定をご活用ください。
共有持分放棄の「早い者勝ち」についてよくある質問
共有持分放棄の「早い者勝ち」についてよくある質問は、以下のとおりです。
- 相続放棄と共有持分の放棄は同じですか?
- 共有持分を放棄した後に撤回できますか?
- 共有持分を放棄すると住宅ローンの返済義務もなくなりますか?
それでは、それぞれの質問とその回答を紹介します。
相続放棄と共有持分の放棄は同じですか?
相続放棄と共有持分の放棄は異なる手続きです。相続放棄は、亡くなった人の権利や義務を一切相続しないため、家庭裁判所へ申述する手続きです。原則として、自分のために相続が始まったことを知ったときから3か月以内に申述する必要があります。相続放棄の申述が受理されると、その相続について初めから相続人ではなかったものとして扱われます。一方、共有持分の放棄は、すでに自分が所有している共有持分を手放す行為です。民法第255条により、放棄された持分は他の共有者へ帰属します。
共有持分を放棄した後に撤回できますか?
共有持分の放棄が成立した後は、原則として放棄した人の都合だけで元に戻すことはできません。放棄された持分は他の共有者へ帰属するため、後から気が変わったとしても、単純に放棄前の状態へ戻せるわけではないためです。放棄する前に、持分を売却できないか、他の共有者に買い取ってもらえないかなど、ほかの方法も比較しておくことが重要です。
共有持分を放棄すると住宅ローンの返済義務もなくなりますか?
共有持分を放棄しただけで、住宅ローンなどの返済義務まで自動的になくなるわけではありません。不動産の所有権と、金融機関との金銭消費貸借契約に基づく返済義務は別の問題だからです。住宅ローンが残っている共有不動産の持分を放棄したい場合は、抵当権の有無やローン契約の内容も確認し、金融機関や司法書士などへ事前に相談したうえで進める必要があります。
まとめ
共有持分の放棄が「早い者勝ち」といわれるのは、放棄された持分が他の共有者へ帰属し、最後に単独所有者となった人は民法第255条による共有持分の放棄を利用できなくなるためです。他の共有者が登記に協力しないことと、放棄そのものが成立するかどうかは分けて考える必要があります。
また、放棄後には持分移転登記が必要となり、登録免許税や、持分を取得した共有者側の贈与税が発生する可能性もあります。固定資産税は毎年1月1日時点の所有者を基準に課税されるため、放棄や登記の時期にも注意が必要です。
共有持分を早く手放したい場合でも、放棄だけでなく持分売却などの方法があります。費用や税金、他の共有者との関係、登記手続まで含めて比較し、自分の状況に合う方法を検討しましょう。