更新日: 2026.8.30 | 公開日:
共有持分への抵当権設定とは、不動産を複数人で所有している場合に、特定の共有者が自分の持ち分だけを担保として差し出す行為を指します。資金を借りる際に自分の共有持分を担保に使いたい場合に行われやすい手続きです。
しかし、共有持分への抵当権設定を行う際には注意しなければいけない点もあります。共有持分への抵当権設定には他の共有者の同意が不要ですが、共有者との関係が悪化したり不動産の管理が難しくなったりするケースも少なくありません。
トラブルを避けるためにも、抵当権を設定する際のルールや流れ、他の共有者や不動産全体に与える影響について理解しておくことが大切です。本記事では、共有持分への抵当権設定について詳しく解説します。


共有持分の抵当権設定に関する基礎知識
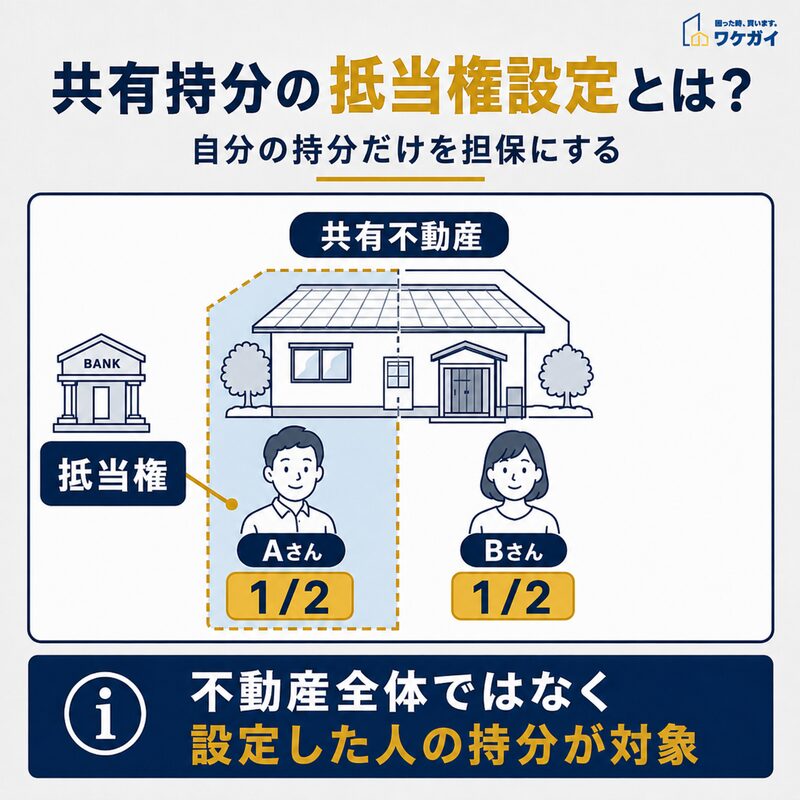
共有持分への抵当権設定では、不動産全体ではなく設定した共有者の持分が担保の対象になります。
抵当権とは、債務を優先的に回収できる権利を確保するために設定するものです。
抵当権の他にも不動産に関する権利には「地上権」や「法定地上権」などが存在します。地上権とは、他人の土地に建物や施設を建てるための使用権のことです。
法定地上権は、土地と建物が別の所有者に属している場合に、一定の条件を満たすと建物の所有者が土地を使い続けられる権利です。
| 権利の名称 | 内容 |
| 抵当権 | 債務を優先的に回収できる権利を確保するために設定 |
| 地上権 | 他人の土地に建物を建てるために土地を使用する権利 |
| 法定地上権 | 建物の所有者が、土地の所有者と異なる場合に一定の条件下で土地を使用し続けられる権利 |
融資を受ける際に共有持分に抵当権を設定して、担保して利用したいと考えている方もいるでしょう。共有持分に抵当権を設定する際は、リスクや法律上の取扱いについて正しく理解しておく必要があります。
次項より、共有持分への抵当権設定について詳しく解説します。
共有持分に抵当権設定はできる
共有名義の不動産を複数人で所有している場合でも、それぞれの所有者が持つ共有持分については個別に抵当権を設定可能です。
例えば、自身の持分を担保に金融機関から融資を受けたいというケースにおいては、自分の持分の範囲内で抵当権を設定できます。
しかし、共有者全員の合意がなくても設定できるものの、対象はあくまで自分の持分に限られます。他の共有者が保有している共有持分に抵当権の設定はできません。また、共有持分のみに抵当権が設定されている状態の不動産は、担保としての価値が低いと判断されかねません。満足な融資を受けられなくなる可能性もあるため注意が必要です。
共有者間で将来的に不動産の売却や活用を行う場合に、抵当権が設定されたままだと手続きが複雑になり、他の共有者とのトラブルの原因になることもあります。共有持分への抵当権設定は法律上認められていますが、リスクもあるため慎重に判断しましょう。
抵当権設定の民法上の規定
民法では個人が所有する財産に対して抵当権を設定することを原則として認めています。
共有不動産における抵当権の設定についても、民法第369条で定められている「抵当権の設定」に従い、所有者が自分の持分についてのみ設定できます。
(参考:e-Gov 法令検索「民法」)
しかし、共有持分に抵当権を設定しても、不動産全体には効力が及びません。仮に債務不履行によって担保が実行されたとしても、競売の対象になるのはあくまで設定された共有持分のみです。
共有者の誰かが共有持分に抵当権を設定し、それが競売にかけられると新たな共有者が生まれる可能性があります。結果として、他の共有者とのトラブルに発展しかねません。そのため、共有持分に抵当権を設定する際は、トラブルの発生を防止するために共有者同士で話し合いをしておき、専門家に相談した上で手続きを進めるのが望ましいでしょう。
共有持分への抵当権設定のメリット
共有持分への抵当権設定のメリットは、迅速な資金調達がしやすくなる点にあります。
他の共有者の同意を得ることなく、自身の持分を担保として資金調達が可能です。
また、共有不動産全体ではなく自身の持分のみを担保とするため、融資額が抑えられて過剰な債務負担を避けられるのもメリットといえるでしょう。他の共有者の経済状況に左右されることなく融資を受けられるのも特徴です。
共有不動産全体に抵当権を設定する場合と比較して、他の共有者への影響を最小限に抑えられるため、共有者間の関係性を維持しやすいというメリットもあります。
不動産共有のメリット・デメリットとは?マイホーム購入の際の判断基準を紹介
共有持分への抵当権設定のデメリット
共有持分への抵当権設定の代表的なデメリットとしては、多くの金融機関が共有持分のみを担保として認めないという点が挙げられます。
共有持分は評価が難しく、権利関係が複雑になりやすいのが理由です。
仮に融資を受けられたとしても、条件が厳しくなる可能性が高くなります。また、抵当権が実行された場合、新たな共有者が加わることになり、他の共有者との関係が複雑化する恐れがあります。共有物の管理や不動産の売却に支障をきたす可能性があるのもデメリットといえるでしょう。
共有持分への抵当権設定の5つの注意点
共有持分への抵当権設定の5つの注意点
- 金融機関によっては融資が受けられない
- 他の共有者との関係が悪化する可能性がある
- 共有持分の一部に抵当権を設定できるケースは限られる
- 見知らぬ第三者が共有者になる可能性がある
- 売却時に抵当権の解除が必要になる
それでは、各注意点について解説します。
1. 金融機関によっては融資が受けられない
共有持分は、一般的に共有持分は流動性が低く、評価額の算定が難しいため、担保価値が低く見積もられます。
そのため、多くの銀行は共有持分単独での融資を敬遠する傾向があります。融資を検討する場合は、共有持分を担保にできる金融機関があるか事前に確認しておくことが重要です。
2. 他の共有者との関係が悪化する可能性がある
競売によって新たな第三者が共有者として加わると、不動産の管理や活用に悪影響を及ぼすことになり、既存の共有者との関係が悪化する原因になり得ます。
家族間や親族間で共有している不動産においては、特に慎重な判断が必要といえるでしょう。
3. 共有持分の一部に抵当権を設定できるケースは限られる
1つの登記で取得した持分を任意の割合に分け、4分の1だけを新たに担保にするような登記は通常できません。
一方、同じ共有者が複数回の登記で持分を取得している場合は、それぞれの取得持分を順位番号で特定できます。
この場合は「A持分一部(順位何番で登記した持分)抵当権設定」のように記載し、特定の取得持分だけを抵当権の対象にできる場合があります。
共有持分の一部を担保にしたい場合は、現在の登記記録で対象持分を特定できるか確認することが重要です。
4. 見知らぬ第三者が共有者になる可能性がある
抵当権が実行されると債権者が競売を申し立て、最終的に新たな買い手が共有者として加わる可能性があります。
新たな共有者と不動産の共同所有に関する意向が異なると、共有者間でトラブルが発生するかもしれません。不動産の利用や売却について意見が対立するケースでは、共有持分の管理がより複雑化するリスクがあるため注意が必要です。
5. 売却時に抵当権の解除が必要になる
共有持分を売却する際、抵当権が設定されている場合は、金融機関の承諾を得る必要があります。
一般的に、買主は抵当権が付いた状態の共有持分を購入することを避けるため、売却前に抵当権を解除しなければならないケースがほとんどです。
抵当権の解除には、借入金の完済や債権者との交渉が必要となるため、売却を検討する際は事前に金融機関と調整しておくことが重要です。
共有持分に抵当権を設定するための4ステップ
共有持分に抵当権を設定するための4ステップは、以下のとおりです。
- 金銭消費貸借契約の締結
- 抵当権設定契約の締結
- 登記申請
- 必要書類の準備と提出
それでは、各手順の内容について解説します。
STEP1:金銭消費貸借契約の締結
金融機関から融資を受け、その債権を共有持分で担保する場合は、最初に金銭消費貸借契約を締結します。
契約では借入金額や返済期間、金利などの条件を確認することが重要です。
担保にする共有持分についても、対象不動産や持分割合を確認したうえで抵当権設定契約へ移ります。抵当権は金銭消費貸借以外の債権を担保する場合もあるため、金銭消費貸借契約は融資を受けるケースで行う手続きとして整理することが大切です。
融資を前提とする場合は、借入れの契約と抵当権設定契約を分けて確認すると手続きの内容を把握しやすくなります。
STEP2:抵当権設定契約の締結
金銭消費貸借契約の締結後に行うのは、抵当権設定契約の締結です。
抵当権設定契約とは借り手(抵当権設定者)が自身の共有持分を担保として提供し、貸し手(抵当権者)がその担保に対して抵当権を設定することを合意するものです。
契約書には、担保となる共有持分の詳細、抵当権の内容(極度額など)、実行の条件などが明記されます。共有持分への抵当権設定の場合、契約書に他の共有者の権利を侵害しない旨の条項が含まれることもあります。
借り手が債務を履行できない場合は、抵当権設定契約に基づき貸し手は担保となっている共有持分を競売にかけて債権を回収することが可能です。借り手は契約内容を慎重に確認し、将来的なリスクを十分に理解した上で契約を締結しましょう。
STEP3:登記申請
抵当権設定契約を締結したら、登記申請書と添付書類をそろえて登記を申請します。
共有持分のみを担保にする場合、登記の目的は「A持分抵当権設定」とするのが基本です。
Aの単有不動産とAの共有持分を同じ債権の担保として一括申請する場合は、「抵当権設定及びA持分抵当権設定」と記載する例があります。共有持分を目的とする場合は、不動産の表示でも具体的な持分を特定し、登記原因証明情報や登記識別情報など必要な添付情報を準備します。
抵当権は当事者の意思表示によって設定の効力が生じ、登記をすることで第三者に対抗できる状態になります。
STEP4:必要書類の準備と提出
登記申請後は、法務局による審査を経て登記が完了します。
登記完了証は申請前に準備する必要書類ではなく、登記手続きが完了した後に交付される書類です。
完了後は登記記録を確認し、対象となる共有者の持分に抵当権が正しく記録されているかを確認します。金融機関から融資を受ける場合は、登記完了後の書類提出や融資実行についても金融機関と確認する必要があります。必要な書類や進行は案件によって異なるため、司法書士と確認しながら手続きを進めると漏れを防ぎやすくなるでしょう。
共有持分の抵当権設定にかかる費用
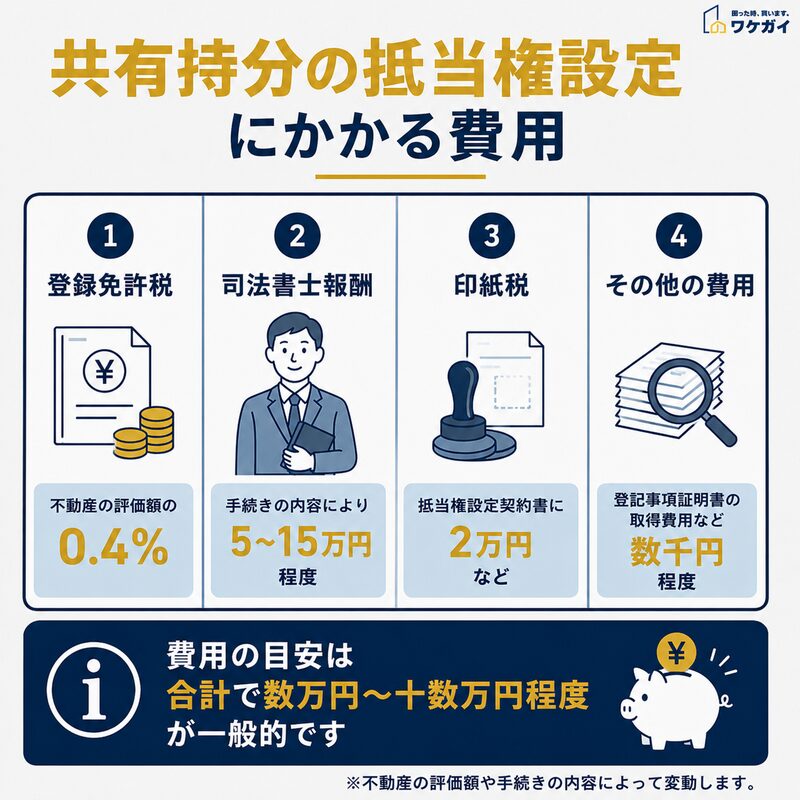
共有持分に抵当権を設定する際は、登録免許税や司法書士報酬、印紙税などの費用がかかります。
共有持分に抵当権を設定する際には、「登録免許税」「司法書士への報酬」「その他の諸経費」がかかります。
| 費用項目 | 概要 |
| 登録免許税 | 抵当権設定登記にかかる税金 |
| 司法書士報酬 | 抵当権設定登記の報酬として司法書士に払う費用 |
| その他の諸経費 | 印紙税・印鑑証明書・登記事項証明書などの取得費用 |
登録免許税は登記の際に国へ納める税金で、抵当権を設定する金額(債権額)に対して課税されるのが特徴です。
司法書士報酬は、登記手続きを依頼する際にかかる費用で、内容の複雑さや地域によって金額は異なります。
その他の諸経費としては、契約書に貼付する印紙代(印紙税)、印鑑証明書や登記事項証明書の取得手数料などが該当します。
また、融資を受ける場合には金融機関から事務手数料や融資手数料が請求されることも多々あります。具体的な金額は状況によって大きく異なります。そのため、訳あり物件の買取に特化した専門業者に相談し、不動産の専門家の力を借りた上で手続きを進めるのがおすすめです。
法定地上権が認められる要件
法定地上権が認められる要件は、以下の条件を満たした場合です。
- 抵当権設定時に土地の上に建物がある
- 抵当権設定時に土地と建物所有者が同一である
- 土地または建物に抵当権が設定されている
- 競売によって土地と建物の所有者が別々になった
それでは、法定地上権が認められる要素について解説します。
抵当権設定時に土地の上に建物がある
法定地上権が認められるためには、抵当権が設定された時点で、その土地上に建物が存在していることが必要です。空き地に対して設定された抵当権には、法定地上権は基本的に成立しません。
抵当権設定時に土地と建物所有者が同一である
法定地上権が成立するには、土地と建物の所有者が抵当権設定時点で同一人物であることが求められます。所有者が異なる場合は、事前の地上権設定など別の法的処理がなされていない限り、法定地上権は認められません。
土地または建物に抵当権が設定されている
法定地上権は、土地または建物のどちらかに抵当権が設定されている場合でも成立する可能性があります。
民法第388条では、抵当権設定時に土地とその上の建物が同じ所有者に属し、その土地または建物に抵当権が設定されていることが要件です。その抵当権の実行によって土地と建物の所有者が別になった場合、建物について法定地上権が成立します。
土地と建物の双方に抵当権が設定されていること自体は成立要件ではありません。土地と建物の所有関係や抵当権設定時の状況を含め、民法第388条の要件を満たすかで判断します。
競売によって土地と建物の所有者が別々になった
競売によって土地と建物の所有権が分離される必要もあります。
例えば、土地と建物の両方が担保に入り、競売でそれぞれ別の人に落札されたようなケースが該当します。
このような状況で建物の所有者が土地を利用できなくなると、生活や事業に大きな影響が出るかもしれません。そのため、法定地上権という仕組みによって土地の利用権が保護されています。
「ワケガイ」なら訳あり物件も短期で買取可能!
当社(株式会社ネクスウィル)は、共有持分を含む訳あり不動産の買取に特化したサービス「ワケガイ」を運営しています。
共有名義の不動産は、売却の際に他の共有者との調整が必要になることが多く、単独での売却が難しいケースも少なくありません。
他の共有者が売却に協力的でない場合や、物件の活用方針が一致しない場合は、売却の手続きが長引くこともあります。ワケガイでは共有持分の売却に関する課題に対応し、スムーズな取引をサポートしています。
共有持分の単独買取にも対応し、必要に応じて法的な手続きのサポートも可能です。また、最短1日での現金化が可能なため、迅速な売却を希望する方にもおすすめです。共有持分の売却でお悩みの方は、まずはお気軽に無料査定をご活用ください。
抵当権設定の持分の記載についてよくある質問
抵当権設定の持分の記載についてよくある質問は、以下のとおりです。
- 抵当権設定登記の記載例は?
- 登記申請書に「持分全部」と書く書き方は?
- 共有持分への抵当権設定の申請書は?
- 抵当権設定登記に必要な書類は?
- 持分の一部だけに抵当権を設定することはできる?
それでは、それぞれの質問とその回答を紹介します。
抵当権設定登記の記載例は?
共有持分に抵当権を設定する登記では、登記の目的欄に「〇〇持分抵当権設定」のように、担保となる共有者を特定して記載します。単に「抵当権設定」とだけ書くと不動産全体が対象と読めてしまうため、持分だけを担保にする場合は誰の持分かを明記することが欠かせません。権利者義務者欄には、持分を提供する共有者を登記義務者、金融機関などの債権者を登記権利者として記載するのが一般的な形です。
登記申請書に「持分全部」と書く書き方は?
登記申請書で共有者の持分すべてを担保にする場合は、登記の目的欄に「〇〇持分全部移転」ではなく「〇〇持分抵当権設定」のように、対象者の持分全部であることが分かる形で記載します。持分の一部だけを切り出して担保にすることは認められていないため、「持分全部」という表現は、その共有者が持つ権利すべてに抵当権を及ぼす旨を明確にする役割を持ちます。
共有持分への抵当権設定の申請書は?
共有持分に抵当権を設定する場合の登記申請書は、通常の抵当権設定登記申請書をベースに、登記の目的欄と物件の表示欄の記載を工夫する形になります。登記の目的には担保となる共有者を特定した「〇〇持分抵当権設定」を記載し、物件の表示欄には「持分〇分の〇」のように担保対象となる持分割合を明記します。
抵当権設定登記に必要な書類は?
共有持分への抵当権設定登記で必要な書類は、一般的な抵当権設定登記とおおむね共通しています。登記識別情報、印鑑証明書、抵当権設定契約書、司法書士へ依頼する場合の委任状などが基本です。加えて、共有持分が対象であることを示すため、物件の表示欄に持分割合を正確に記載した契約書や申請書を準備する必要があります。必要書類は金融機関や登記の内容によって異なる場合があるため、事前に司法書士や金融機関へ確認しておくとよいでしょう。
持分の一部だけに抵当権を設定することはできる?
共有持分のうち、さらにその一部だけを切り出して抵当権を設定することは認められていません。抵当権を設定できるのは、共有者が持つ持分の全部を対象とする場合に限られ、「持分のさらに半分」のような一部だけへの設定はできません。これは、抵当権設定によって権利関係が複雑になりすぎることを避けるための登記実務上の制約とされています。
共有持分に抵当権を設定するのは法律上問題ない!
共有持分への抵当権設定を行う際は、他の共有者への影響をしっかりと考える必要があります。
法律上は問題のない行為ですが、トラブルの原因となるケースも少なくありません。共有持分は権利関係が複雑なケースも多いです。抵当権設定を行う際は、必ず弁護士や司法書士などの専門家に相談することをおすすめします。