お電話
 無料査定

 更新日: 2026.10.18 | 公開日:
住宅ローンは多くの人々にとって、生涯のなかで最も大きな負債となることが多いものです。
特に、夫婦やパートナーとともに不動産を購入する際、その一方だけでなく、共有者共に住宅ローンを組む選択をすることもあるでしょう。しかし、この選択は一見単純なものの、実は多くの要因やリスクも内包しています。
本稿では、パートナーと組む住宅ローンにはどんな特徴があり、どのような注意点やリスクが潜んでいるのかについて、詳しく解説しています。


「共有持分の窓口」運営のワケガイ編集部について

共有持分の窓口のコラムは、共有持分・共有不動産にお悩みの方が、売却・処分・離婚・ペアローン・トラブル対応の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが、共有持分、空き家、再建築不可物件などの訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
共有持分の窓口の詳細はこちらパートナーと組む住宅ローンとは
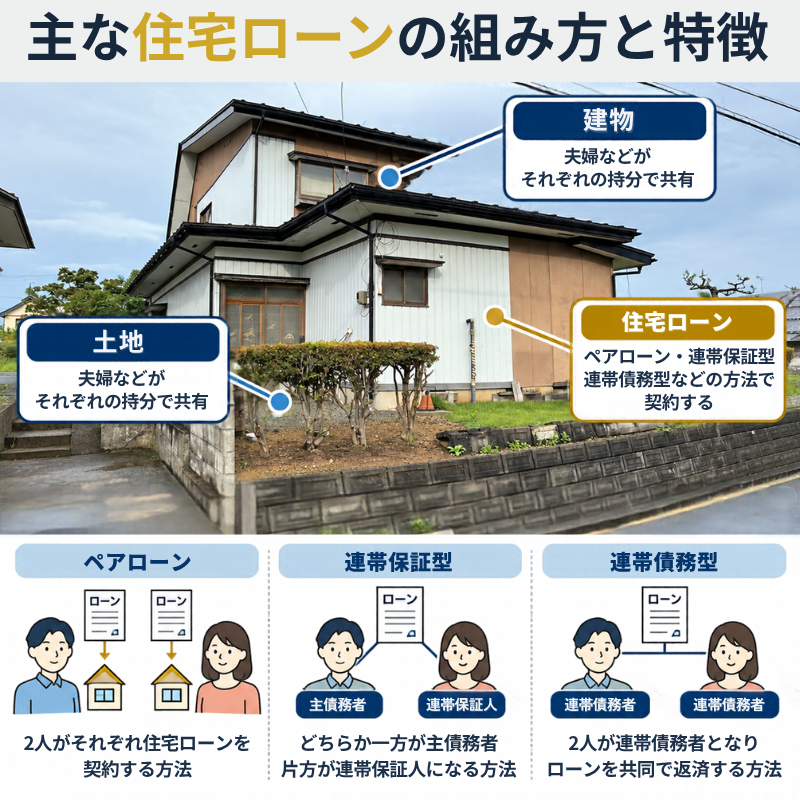
住宅を共有名義で購入する場合、建物や土地の所有持分と住宅ローンの契約方式は別々に考える必要があります。ペアローン・連帯保証型・連帯債務型では、契約本数や返済責任が異なります。
パートナーと組む住宅ローンとは、複数の人(通常、夫婦や親子、兄弟など)が住宅ローンの契約を結ぶことを指します。
この場合、ローンを組んだ全ての者が、返済義務を負うことになります。
住宅ローン契約では、契約者がローンの返済に対して責任を持ちます。
住宅ローンをパートナーと組むメリット
住宅ローンをパートナーと組むにするメリットとしては、以下のようなものがあります。
- 借入額を増やせる
- 住宅ローン控除を受けられる
次項より、詳しく解説します。
借入額を増やせる
住宅ローンの際の最大借入金額は、名義人の収入に基づいて設定されます。
この場合、2人の収入を合算した金額が基準となるため、より多くの金額を借りることが可能です。これにより、目的の物件を手に入れやすくなるだけでなく、初期の自己資金を軽減できます。
住宅ローン控除を受けられる
パートナーと住宅ローンを組むメリットの一つは、契約方法によっては2人それぞれが住宅ローン控除を受けられることです。
住宅ローン控除とは、一定の要件を満たす住宅を取得した場合に、住宅ローンの年末残高等に応じた金額を所得税から控除できる制度です。所得税から控除しきれない金額については、一定の範囲で翌年度の住民税からも控除されます。
2022年以降に入居する人を対象とした制度では、控除率は原則0.7%です。2026年度の税制改正によって適用期限は2030年12月31日まで延長されています。ただし、借入限度額や控除期間は住宅の省エネ性能、住宅の種類、入居時期などによって異なります。
例えば、夫婦がペアローンを組み、年末時点で夫のローン残高が3,000万円、妻のローン残高が1,000万円だったとします。
それぞれの借入残高が全額控除対象となる場合、控除率0.7%による計算額は次のとおりです。
- 夫:3,000万円×0.7%=21万円
- 妻:1,000万円×0.7%=7万円
- 合計:28万円
この28万円は、制度上の控除率を用いた計算例であり、実際に全額が控除されるとは限りません。各自の所得税額や住民税からの控除限度額、住宅の種類ごとに設定された借入限度額などによって、実際の控除額は変わります。
また、2人で住宅ローンを利用する場合でも、連帯保証型の収入合算では原則として主債務者のみが住宅ローン控除の対象です。一方、連帯債務型では、各自の住宅取得資金の負担割合や所有持分などに応じて、双方が控除を受けられる場合があります。
住宅ローンを2人で組めば必ず控除額が増えるわけではないため、契約方式と各自の納税額を踏まえて比較する必要があります。
(参照:国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合」)
丸岡 智幸
代表取締役 / 株式会社ネクスウィル
夫婦がそれぞれ住宅ローンを組む「ペアローン」は、互いが独立した債務者となり、それぞれが借り入れた金額に対して住宅ローン控除を適用できるため、税制上のメリットを最大限に享受できる可能性があります。この方式では、夫婦それぞれが主債務者として金融機関と契約し、互いのローンに対して連帯保証人となるのが一般的です。
出典: 丸岡智幸『拝啓売りたいのに家が売れません』
住宅ローンをパートナーと組むにするデメリット
一方で、複数人で組む住宅ローンには、次のようなデメリットも発生します。
- 売却時に手間がかかる
- 片方の収入がなくなってもローンの支払いが続く
それぞれ、個別にみていきましょう。
売却時に手間がかかる
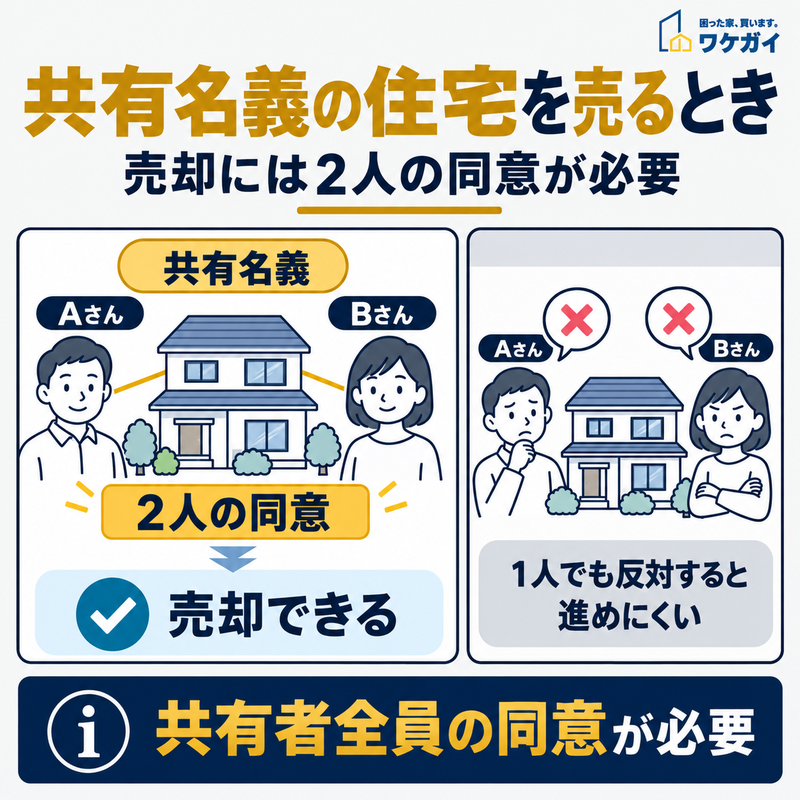
共有名義の不動産全体を売却するには、共有者全員の同意が必要です。1人でも反対すると売却が難しくなります。
住宅を共有名義で購入すると、将来、不動産全体を売却する際に共有者全員の同意が必要になります。
共有者のうち1人でも売却に反対すれば、全体の売却を進めることは難しくなります。
特に注意したいのは、離婚によって夫婦が別々に暮らすことになった場合です。例えば、夫が自宅の売却を希望しても、妻が住み続けたいと考えていれば、売却方法や売却代金の分配について協議する必要があります。
住宅ローンが残っている場合は、所有権の問題だけでなく、金融機関との契約も整理しなければなりません。離婚してもローンの返済義務は自動的に消滅しないためです。
住宅を売却してローンを完済する方法のほか、一方が住み続けるために借り換えや債務の引き受けを検討する方法もあります。ただし、契約の変更には金融機関の審査や承諾が必要となる場合があります。
なお、離婚に伴う財産分与で不動産を取得した側には、通常、贈与税はかかりません。ただし、財産分与の金額が不相当に多い場合や、贈与税・相続税を免れる目的で離婚したと認められる場合などは課税されることがあります。
また、不動産を渡した側には、財産分与による譲渡所得税が発生する場合もあります。
(参照:国税庁「No.4414 離婚して財産をもらったとき」)
関連記事:「離婚で共有名義の不動産はどうすべき?売却やそれ以外の解消方法について詳しく解説」
片方の収入がなくなってもローンの支払いが続く
複数人で組む住宅ローンは、片方の収入が減少した場合、特に注意が必要です。
例として、妻が出産や介護などの理由で退職した場合、パートナーの収入は減少しますが、住宅ローンの支払い義務は変わりません。
さらに、収入が減少することで、所得税の対象外となり、住宅ローン控除の恩恵を受けられなくなる可能性も考えられます。このようなリスクを避けるためにも、パートナーとローンを組む際は、将来の収入やライフイベントを予測し、十分な計画を立てることが大切です。
住宅ローンを複数人でで組む方法
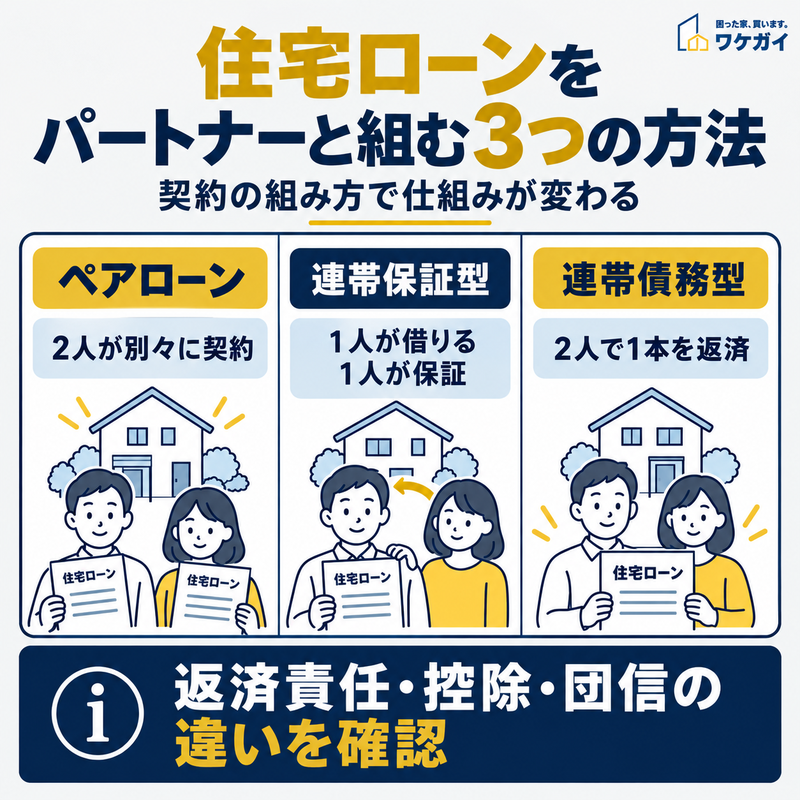
パートナーと住宅ローンを組む方法によって、契約本数や返済責任、住宅ローン控除などの条件が異なります。
住宅ローンを複数人で組む方法には、以下の3パターンが存在します。
- 連帯保証型
- 連帯債務型
- ペアローン
次項より、詳しく説明します。
連帯保証型
連帯保証型は、夫婦のどちらか一方が住宅ローンの主債務者となり、もう一方が連帯保証人になる方法です。
住宅ローンの契約は1本で、主債務者の収入に連帯保証人の収入を合算して融資審査を受けます。
例えば、夫が主債務者、妻が連帯保証人になる場合、通常、毎月の返済は夫が行います。
ただし、妻が連帯保証人になっている以上、返済責任がないわけではありません。夫が返済できなくなった場合には、金融機関から妻に返済を請求される可能性があります。
連帯保証型には、住宅ローン契約を1本にまとめられるメリットがあります。一方、住宅ローン控除を受けられるのは原則として主債務者のみです。
団体信用生命保険についても、一般的には主債務者が加入するため、連帯保証人に万が一のことがあっても住宅ローン残高が減るとは限りません。
また、収入合算できる金額には金融機関ごとに制限があります。例えば、三菱UFJ銀行では、収入合算額の上限を主債務者の年収の2分の1としています。
連帯保証型は、収入合算によって借入可能額を増やしたい場合に検討できる方法ですが、連帯保証人が負う責任や、団信の保障範囲を契約前に確認しておくことが重要です。
なお、住宅の所有持分はローン契約の種類だけで自動的に決まるものではなく、住宅取得資金の負担状況などを踏まえて設定する必要があります。
(参照:三菱UFJ銀行「ペアローン・収入合算」)
連帯債務型
連帯債務型は、夫婦などの2人が連帯債務者となり、1本の住宅ローンについて双方が返済義務を負う方法です。
連帯保証型と異なり、双方が債務者になるため、金融機関は契約内容に従い、いずれの債務者にも返済を求めることができます。夫婦間で返済額を分担していても、その取り決めだけで金融機関に対する責任が限定されるわけではありません。
連帯債務型のメリットは、2人の収入を合算して融資審査を受けられる点です。
例えば、【フラット35】では、所定の条件を満たす収入合算者の年収を全額合算できます。ただし、収入合算額や収入合算者の年齢によっては、借入期間の上限が短くなる場合があります。
また、夫婦それぞれが住宅の所有持分を取得し、住宅ローン控除の要件を満たしていれば、双方が控除を受けられる可能性があります。控除対象となる借入残高は、各自の取得資金の負担割合などを踏まえて計算します。
団体信用生命保険については、加入できる人数と保障範囲を確認しておく必要があります。
一般的な団信では一方の債務者のみが保障対象となる場合がありますが、【フラット35】には夫婦2人で加入できる「デュエット(ペア連生団信)」も用意されています。
デュエットを利用した場合、保障対象となる夫婦のどちらか一方に所定の保険事故が発生すると、住宅ローンの返済が不要になる仕組みです。
このように、連帯債務型は収入合算と住宅ローン控除の両立を検討できる一方、双方が返済責任を負う点を十分理解したうえで利用する必要があります。
(参照:住宅金融支援機構「収入合算」)
ペアローン
ペアローンは、夫婦がそれぞれ別の住宅ローンを組むスタイルで、一般的に両者が連帯保証人となります。
これにより、団信への加入や住宅ローン控除の利益を双方が享受できるというメリットがあります。さらに、物件の持分も負担割合に応じて設定されます。
ただし、ローンを2本組むことになるため、手続きや手数料が2倍になるデメリットも。しかし、返済の柔軟性を求める夫婦には適した選択といえるでしょう。
安定収入を有する夫婦が、それぞれの返済計画に合わせてローンを組みたい場合におすすめです。
住宅ローンを複数人で組む際の注意点
複数人で住宅ローンを組む際には、次の要素にも注意しましょう。
- 持分は負担割合に応じて設定する
- 片方の負担分を返済すると贈与税が発生する恐れがある
- 無理のない返済スケジュールを立てる
それぞれ詳細にみていきましょう。
持分は負担割合に応じて設定する
複数人での住宅ローン契約時、返済の負担割合と実際の持分割合のバランスがとれていないと、贈与と見なされるリスクがあります。
例えば、夫婦の間での贈与は一定の額を超えると贈与税が発生します。この税率は贈与額に応じて変動し、夫婦間であっても適用されます。
片方の負担分を返済すると贈与税が発生する恐れがある
パートナーと住宅ローンを組む場合、一方が負担すべきローンをもう一方が返済すると、贈与税の課税対象になる可能性があります。
注意したいのは、夫婦それぞれが返済した金額の差ではなく、誰が負担すべき債務を誰の資金で返済したかという点です。
例えば、夫が3,000万円、妻が2,000万円をそれぞれの債務として借り入れ、各自が自分のローンを返済している場合、返済額に1,000万円の差があっても、その差額が直ちに贈与となるわけではありません。
一方、夫が返済すべき住宅ローンを妻の収入から返済した場合には、妻から夫への贈与があったと判断されることがあります。
夫単独名義の住宅について、夫婦が連帯債務で返済する事例では、妻の所得に対応する返済部分が夫への贈与になります。
また、住宅購入時に実際の資金負担割合と登記上の所有持分が一致していない場合にも、贈与税の問題が生じることがあります。そのため、住宅の購入前に、頭金の負担額、各自の借入額、返済予定額、登記上の持分割合を整理しておくことが大切です。
収入の変化などにより、一方がもう一方のローンを肩代わりする場合は、贈与税の課税関係についても確認する必要があります。
(参照:国税庁「No.4411 共働きの夫婦が住宅を買ったとき」)
無理のない返済スケジュールを立てる
パートナーと住宅ローンを組む際は、2人の収入を前提とした借入可能額だけでなく、将来的に無理なく返済を続けられる金額を検討する必要があります。
例えば、夫の年収が500万円、妻の年収が300万円の場合、世帯年収は800万円です。
仮に年間返済額を200万円とすると、世帯年収に対する返済割合は25%になります。ただし、年収の25%だからといって、必ずしも返済に無理がないとは限りません。
住宅ローンの返済以外にも、固定資産税、住宅の維持管理費、教育費、生活費などが発生するためです。
また、出産や育児、介護、転職などによって一方の収入が減少すれば、同じ返済額でも家計への負担は増加します。
住宅ローンの審査では、年収に占める年間返済額の割合を示す「総返済負担率」が用いられます。
例えば、【フラット35】では、年収400万円未満の場合は30%以下、400万円以上の場合は35%以下という基準が設けられています。この割合には、自動車ローンや教育ローンなど、住宅ローン以外の借入れの返済額も含まれます。
ただし、これらは融資審査上の基準であり、家計に無理がないことを保証するものではありません。
返済計画を立てる際は、現在の世帯収入だけでなく、一方の収入が減少した場合や、金利が上昇した場合にも返済を継続できるかを確認しておくとよいでしょう。
(参照:住宅金融支援機構「【フラット35】ご利用条件」)
住宅ローンをパートナーと組む際によくある質問
住宅ローンをパートナーと組む際によくある質問は、以下のとおりです。
- ペアローンの何がやばいですか?
- 籍を入れていないカップルでもペアローンは組めますか?
- 世帯年収1,000万円でペアローンは組めますか?
- 住宅ローン控除はペアローンのほうがお得ですか?
それでは、それぞれの質問とその回答を紹介します。
ペアローンの何がやばいですか?
ペアローンで特に注意したいのは、2人がそれぞれ住宅ローンの返済義務を負い、離婚や収入の減少があっても契約上の責任が自動的にはなくならない点です。また、一般的な団信では一方が死亡しても、もう一方の住宅ローンは残ります。ペアローンを利用する際は、収入が減少した場合の返済方法に加え、離婚時にどちらが住み続けるのか、住宅を売却する場合はどのようにローンを完済するのかも考えておく必要があります。
籍を入れていないカップルでもペアローンは組めますか?
婚姻届を提出していないカップルでも、金融機関や住宅ローン商品によってはペアローンを利用できます。例えば、【フラット35】では、内縁関係や婚約関係にある人なども、所定の要件を満たせば住宅ローンの収入合算やペアローンを利用できる場合があります。ただし、事実婚や婚約関係を確認する書類、同居状況、双方の収入など、必要な書類や条件は金融機関によって異なります。法律上の夫婦であることを必須条件とする商品もあるため、申込み前に各金融機関の対象者と提出書類を確認しておくとよいでしょう。
世帯年収1,000万円でペアローンは組めますか?
世帯年収が1,000万円であれば、ペアローンを利用できる可能性はあります。ただし、年収だけで審査に通るかどうかは判断できません。ペアローンは2人がそれぞれ住宅ローンを契約するため、各自の年収、勤務状況、年齢、既存の借入れ、信用情報などが審査に影響します。例えば、同じ世帯年収1,000万円でも、夫婦それぞれの年収が500万円の場合と、一方が900万円、もう一方が100万円の場合では、借入可能額や利用できる商品が異なることがあります。
住宅ローン控除はペアローンのほうがお得ですか?
ペアローンは2人それぞれが住宅ローン控除を受けられる場合があるため、単独ローンよりも世帯全体の控除額が大きくなる可能性があります。ただし、必ずしもペアローンのほうが有利とは限りません。住宅ローン控除は、各自の借入残高だけでなく、所得税額、住民税からの控除限度額、住宅の種類に応じた借入限度額などによって控除額が決まります。例えば、一方の所得が少なく、控除できる税額が小さい場合は、住宅ローン控除を十分に利用できないことがあります。
まとめ
パートナーと組む住宅ローンは、さまざまなメリットとデメリットを持っています。
持分の設定、贈与税のリスク、返済計画の策定など、適切な選択と管理が求められる要素が多くあります。
特に、未来の不確実性やライフイベントを考慮に入れて、返済計画を策定することは欠かせません。しかし、一般の方だけで考えるには、多岐にわたる要素や計算が複雑であることも確かです。
そこで、専門家の意見やアドバイスを取り入れることで、より確実で安心感のある選択を行うことが可能。住宅ローンは長期にわたる大きな負債です。最良の選択を行うためにも、専門家に相談しましょう。
本ブログで情報発信を行っている当社(株式会社ネクスウィル)は、訳あり物件の買取に特化したサービス「ワケガイ」を提供しています。
最短1日の買取が可能で、法的な手続きについては丸投げしていただけます。訳あり物件にお悩みの方は、ぜひ下記よりご相談ください。