お電話
 無料査定

 更新日: 2026.9.10 | 公開日:
親子共有名義で保有している不動産を生前贈与するべきか迷っている方は少なくないでしょう。
生前贈与すれば、基本的に相続税は発生しません。そのため、節税効果が高いように思えます。しかし、正しい方法で生前贈与を行わないと、贈与税が高額になるため注意しなりかねませんません。
本記事では、親子共有名義の不動産の生前贈与について詳しく解説します。親子共有名義の不動産の取り扱いに悩んでいる方は、ぜひお役立てください。


「共有持分の窓口」運営のワケガイ編集部について
共有持分の窓口のコラムは、共有持分・共有不動産にお悩みの方が、売却・処分・離婚・ペアローン・トラブル対応の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが、共有持分、空き家、再建築不可物件などの訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
共有持分の窓口の詳細はこちら生前贈与とは
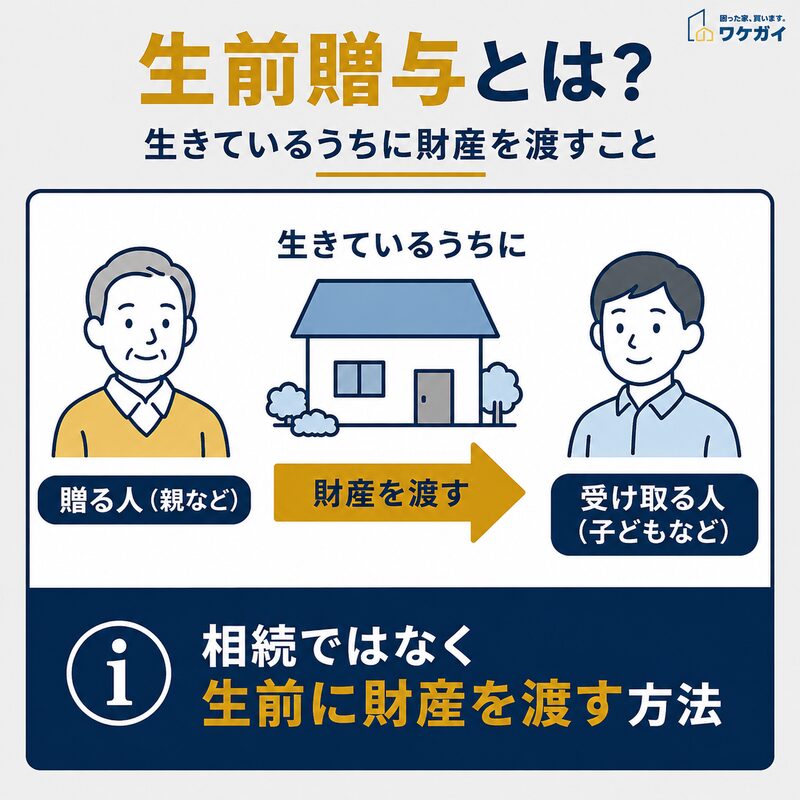
生前贈与は、相続ではなく生前に財産を渡す方法です。
生前贈与とは、本人が亡くなる前に、自分の財産の一部を家族や親族などに無償で譲り渡す行為を指します。
通常は現金や預貯金、不動産、有価証券、車などの資産が対象となります。
生前贈与は、相続におけるトラブルの回避や、相続税対策を目的として行われます。しかし、生前贈与は、贈与税の対象となるため、金額によっては申告と納税が必要です。
一定額までであれば非課税となる制度も整っており、うまく活用すれば税負担を抑えられます。節税目的で生前贈与を行う場合は、どのように活用するかが重要になるといえるでしょう。
また、生前贈与を行う際には、贈与する相手との合意が必要であり、後に争いにならないように契約書を作成しておく必要もあります。
共有持分とは
共有持分とは、一つの不動産を複数の人が共有している状態において、それぞれが所有している権利の割合を指します。
不動産を共有している場合、各共有者は不動産全体に対して自分の持分に応じた権利を有しており「土地の2分の1を所有している」といった形で表現されます。
共有者は自分の持分について自由に売却や譲渡を行えます。しかし、物件全体の利用や処分には他の共有者との協議が必要になることが多く、トラブルの原因になるケースも少なくありません。
共有持分を生前贈与するメリット
共有持分を生前贈与するメリットは、以下のとおりです。
- 相続に関するトラブルを事前に防止できる
- 相続税の対策になる
- 贈与する相手を選べる
- 贈与後の不動産の活用がスムーズになる
それでは、各メリットについて解説します。
相続に関するトラブルを事前に防止できる
共有持分を生前に贈与することで、相続発生時のトラブルを未然に防ぐことができます。
相続人同士で共有不動産の分割方法について意見が分かれたり、感情的な対立が起きたりするケースは珍しくありません。生前贈与で共有持分の行先を明確にしておけば、遺産分割協議を避けられますので、スムーズな相続に繋がるでしょう。
相続税の対策になる
生前贈与は、相続税対策としても有効です。
暦年贈与の基礎控除により、1人につき年間110万円までの贈与は課税されません。この仕組みを踏まえて毎年少しずつ共有持分を移転していけば、将来の相続財産を減らすことができ、相続税の負担軽減につながります。相続税の課税対象額を抑えられる可能性が高まり、家族の税負担を軽減できます。
(参考:国税庁「相続税」)
贈与する相手を選べる
生前贈与であれば、共有持分の贈与先を自分で選ぶことができます。
例えば、将来的にその不動産を有効活用しそうな子どもに持分を集中させることで、将来的な管理や売却の意思決定がスムーズになります。贈与先の選定により、意図した不動産の活用計画を実現しやすくなるのもメリットの一つです。
贈与後の不動産の活用がスムーズになる
贈与によって共有者が整理されれば、不動産の活用がよりスムーズになります。
共有者が少数になったり、同じ方向性を持つ家族間で共有状態を形成できたりすれば、売却・賃貸・建て替えなどを行う場合も対応しやすくなるでしょう。
共有持分を生前贈与するデメリット
共有持分を生前贈与するデメリットは、以下のとおりです。
- 共有関係が複雑になる可能性がある
- 不動産の評価や登記に費用がかかる
- 相続時に特別受益とみなされる可能性がある
- 贈与税が発生する可能性がある
続いては、各デメリットについて解説します。
共有関係が複雑になる可能性がある
共有持分を生前に贈与すると、共有者が増えてしまい、不動産の管理や意思決定が煩雑になっていきます。不動産の取り扱いそのものが困難になりやすいのは、生前贈与を行うデメリットといえるでしょう。
不動産の評価や登記に費用がかかる
生前贈与で共有持分を移転する場合、登記手続きに登録免許税や司法書士報酬といった費用が発生します。不動産の評価額が高い場合や、複数の持分に関わる手続きが必要な場合には、思わぬ出費になりかねません。
相続時に特別受益とみなされる可能性がある

生前贈与は特別受益とみなされ、相続時、公平な相続しにくくさせる要素になる場合がります。
生前に共有持分の贈与を受けた場合、相続の際に「特別受益」として扱われる可能性があります。
特別受益とは相続人の間で公平な相続を実現するための制度であり、共有持分の贈与を受けた相続人は、遺産分割の際にその分を考慮され、他の財産の取得分が減らされたり、金銭で調整を求められたりすることがあります。
贈与された側が不利な立場に立たされることもあるため、事前に相続人間で合意を取っておくことが大切です。
贈与税が発生する可能性がある
生前贈与には、一定額を超えると贈与税が課されます。年間110万円を超える贈与には贈与税の申告が必要になります。
不動産を贈与する際には、課税の基準となるのは固定資産税評価額であり、評価額が高いほど税負担も大きくなります。特例の活用や相続全体を見据えた贈与方法を検討する必要があるため、税理士に相談の上で節税対策を講じることが大切です。
親子共有名義の不動産を生前贈与する方法
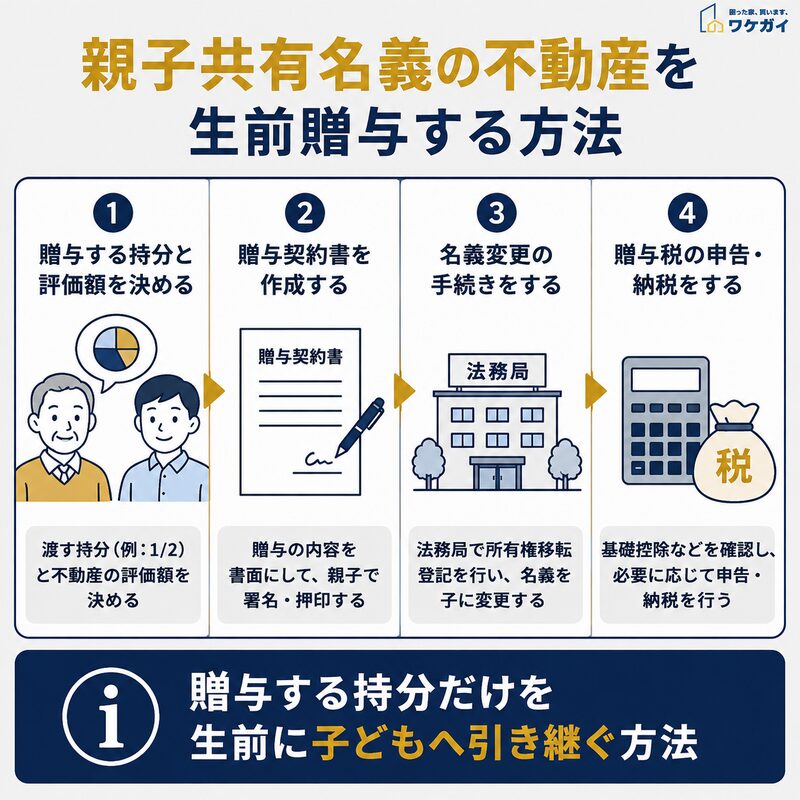
親子共有名義の不動産を生前贈与する際は、贈与する持分と評価額を決め、贈与契約書の作成、名義変更、贈与税の申告・納税を進めます。
親子共有名義の不動産を生前贈与する方法は、以下のとおりです。
- 親の持分を子供に贈与する
- 数年にかけて段階的に贈与する
- 相続時精算課税制度を利用して贈与する
- 共有物分割後に贈与する
それでは、各方法を見ていきましょう。
親の持分を子供に贈与する
親子共有名義の生前贈与では、親が所有する共有持分を子へ贈与し、子の持分を増やす方法があります。
親が1/2、子が1/2を所有している不動産で親の持分すべてを子へ贈与し、ほかに共有者がいなければ子の単独名義にできます。これにより、親の死亡後に親の持分が相続財産となり、共有者が増える事態を避けやすくなります。
一方、無償で持分を移す以上は贈与にあたるため、贈与契約と所有権移転登記に加えて贈与税の確認も必要です。親の持分の一部だけを贈与する場合は共有状態が続くため、どこまで移すかによって将来の管理や相続の状況も変わります。
親子共有名義を生前贈与で整理するときは、単独名義化だけでなく税負担まで含めて移転する持分を決めることが大切です。
数年にかけて段階的に贈与する
一度に多額の贈与を行うと高額な贈与税が発生する可能性があるため、数年にわたり分割して贈与するという方法もあります。
毎年110万円の基礎控除の範囲内で贈与を行うことで、贈与税の負担を抑えられます。しかし、不動産持分の一部を毎年贈与するには、その都度登記の手続きが必要になる点に注意が必要です。
相続時精算課税制度を利用して贈与する
親が60歳以上、子供が18歳以上であれば「相続時精算課税制度」を利用して2,500万円までの贈与を非課税で行えます。持分を一括で贈与しても贈与税がかからないというメリットがあります。
しかし、将来の相続時にその贈与分を相続財産に加えて相続税を計算する必要があるため、制度の特徴を理解した上で活用しましょう。
(参考:国税庁「相続時精算課税の選択」)
共有物分割後に贈与する
親子で共有している不動産を、一旦分筆などで分割し、それぞれの持分を明確にしたうえで、親の持分を子供に贈与する方法もあります。
共有状態を解消してからの贈与であれば、将来的なトラブルのリスクを減らせます。しかし、分筆や測量には費用と時間がかかる点には注意が必要です。
生前贈与を行う際の注意点
生前贈与を行う際は、注意点を理解し、トラブルの可能性を抑えましょう。
共有持分を「放棄」した場合も贈与税がかかる?
共有持分の放棄とは、自身の持分を手放し、他の共有者に帰属させる行為を指します。
例えば、相続で取得した実家の共有持分を、兄弟姉妹の誰かに譲りたい場合などに行われます。放棄の手続きには、他の共有者への意思表示と登記の変更が必要です。
共有持分の放棄は、他の共有者にその権利を無償で譲ることと同義とみなされるケースが多くあります。例えば、親が自分の持分を放棄し、その結果子供の持分が増えるような場合は、「持分の贈与」として課税対象となるかもしれません。持分の放棄を行う前には、税理士など専門家に相談し、税務上のリスクをしっかり確認しましょう。
親子共有名義の不動産を生前贈与する際は贈与税について理解しておく必要がある
親子共有名義の不動産を生前贈与する場合は、贈与税の有無だけでなく贈与する持分の評価額を先に確認する必要があります。
贈与税は不動産の売買価格をそのまま使うのではなく、相続税評価の方法で贈与財産の価額を求めるためです。
土地は路線価方式または倍率方式で評価し、家屋は原則として固定資産税評価額を基に評価します。そこから親が贈与する共有持分の割合を反映させ、子が取得する財産の価額を計算します。暦年課税では、その年に受けた贈与の合計額から110万円の基礎控除を差し引いて税額を求める仕組みです。
親子共有名義の生前贈与を検討するときは、固定資産税評価額だけで一律に判断せず、土地と建物を適切な方法で評価してから税額を試算することが大切です。
共有持分になっている土地を贈与する場合に知っておくべき税金関係の基礎知識
共有持分における贈与税
共有持分の贈与は、不動産の一部所有権を他者に無償で譲渡する行為です。
この行為には贈与税が課されますが、その計算方法や適用される特例について正しく理解することが求められます。そこで、共有持分における贈与税について詳しく解説します。
共有持分を贈与した場合の贈与税
共有持分を親から子へ贈与した場合、暦年課税ではその年に子が受けた贈与財産の価額を合計し、110万円の基礎控除を差し引いた残額に税率を適用します。
親子共有名義の不動産では、不動産全体の贈与税上の評価額に贈与する持分割合を掛けて、子が取得する持分の価額を求めるという考え方です。
贈与税上の評価額が3,000万円で親の持分が1/2なら、親の持分すべてを贈与した場合の価額は1,500万円となります。子が贈与年の1月1日時点で18歳以上で、父母などの直系尊属から贈与を受ける場合は特例税率の対象です。
なお、過去の贈与をその年の贈与税の課税価格に単純合算する制度ではありません。相続開始前の一定期間に行われた暦年贈与が相続税の計算へ加算される制度とは分けて考える必要があります。
配偶者間での共有持分の贈与と配偶者控除
配偶者間での共有持分の贈与には、特別な控除制度が設けられています。
これは「配偶者控除」と呼ばれ、一定の条件を満たせば最大2,000万円まで非課税となる特例です。
この制度を利用することで、夫婦間での資産移転を効率的に行えます。配偶者控除の適用条件には、婚姻期間が20年以上であることや、贈与される財産が居住用不動産またはその取得資金であることなどが含まれます。ただし、この特例は一生に一度しか使えないため、適用させるタイミングは慎重に選びましょう。
(参考:国税庁「配偶者控除」)
共有持分の贈与と放棄の税務上の違い
共有持分の贈与と放棄は、一見すると似たような行為に思えますが、税務上では大きな違いがあります。
税務上の取り扱いの違いを理解して、より適切な資産管理を行いましょう。
贈与と放棄の違いによる取得費の取り扱い
贈与と放棄では、取得費の扱いが大きく異なります。贈与の場合、受贈者は贈与者の取得費を引き継ぎます。
つまり、贈与者が当初購入した価格や、それまでにかかった諸経費が取得費として認められます。
一方、放棄の場合は、放棄された時点の時価が取得費となります。ただし、相続税法上のみなし贈与として扱われる場合は、概算取得費(売却価格の5%)が適用されることがあります。
(参考:国税庁「取得費が分からないとき」)
将来の譲渡所得税への影響
贈与と放棄の違いは、譲渡所得税にも影響します。
贈与の場合は、贈与時に贈与税が課され、その後の売却時にも高額な譲渡所得税が課されるため、二重課税の問題が生じる可能性があります。
一方で、放棄の場合は、放棄時の時価が取得費となるため、売却時の譲渡所得は比較的小さくなるのが一般的です。ただし、みなし贈与として扱われる場合は、概算取得費の適用により譲渡所得が大きくなる可能性もあります。
このような違いを踏まえ、長期的な視点で税負担を考慮し、贈与と放棄のどちらを選択するかを慎重に判断しましょう。
共有持分の贈与税対策
共有持分の贈与税対策は、以下のとおりです。
- 暦年贈与を活用する
- 相続時精算課税制度を利用する
それでは、各対策について解説します。
暦年贈与を活用する
暦年贈与は、毎年の基礎控除額(110万円)を活用して、複数年にわたって少額ずつ贈与を行う方法です。
この方法を用いれば、一度に大きな金額を贈与する場合に比べて、贈与税の負担を大幅に軽減できます。
例えば、1,000万円の共有持分を贈与する場合、10年かけて毎年100万円ずつ贈与すれば、基礎控除の範囲内で贈与税を完全に回避できます。ただし、この方法は長期間にわたる計画的な実行が必要であり、贈与者の健康状態や将来の資産価値の変動などのリスクも考慮する必要があります。
相続時精算課税制度を利用する
相続時精算課税制度は、親子共有名義の生前贈与で高額な持分を一度に移したい場合に検討できる制度です。
原則として贈与年の1月1日時点で60歳以上の父母や祖父母から、18歳以上の子や孫などへ贈与する場合に選択できます。
2024年以後の贈与では年110万円の基礎控除が設けられ、その控除後の金額について累計2,500万円までが特別控除の対象です。2,500万円を超える部分には20%の税率が適用されますが、将来の相続時には基礎控除後の贈与財産を相続財産に加えて相続税を計算します。また、一度選択した贈与者について暦年課税へ戻すことはできません。
親の共有持分を子へまとめて移したい場合でも、贈与時の税額だけでなく相続時まで含めて有利か確認したうえで利用を判断することが大切です。
共有持分贈与の具体的な手続き
共有持分贈与の具体的な手続きは、以下のとおりです。
- 贈与契約書の作成
- 不動産登記
- 贈与税の申告
それでは、各手順の内容を見ていきましょう。
手順①:贈与契約書の作成
共有持分の贈与を行う際は、贈与契約書を作成する必要があります。
贈与契約書には、贈与者と受贈者の氏名、贈与する財産の詳細、贈与の時期、さらには贈与の目的などを記載します。
特に、共有持分の場合、対象となる不動産の所在地や登記簿上の表示、贈与する持分の割合を明確に記す必要があります。契約書作成の際は、法的な有効性を確保するため、できるだけ具体的かつ明確な表現を用いることが重要です。また、贈与者と受贈者の署名捺印も忘れずに行いましょう。
手順②:不動産登記
親子共有名義の生前贈与で親の持分を子へ移したら、贈与を原因とする所有権移転登記を行います。
登記をしておくことで、子が取得した共有持分を登記簿上にも反映でき、第三者との関係でも権利を明確にできます。
贈与による所有権移転登記は、原則として登記権利者である子と登記義務者である親が共同で申請する手続きです。親自身の持分を子へ贈与するだけであれば、他の共有者全員の同意を当然に要する手続きではありません。申請内容に応じて贈与契約書などの登記原因証明情報や登記識別情報、印鑑証明書などを準備し、対象となる持分を明確にして申請します。
親の持分すべてを子へ移し、ほかに共有者がいなければ、この登記によって親子共有名義から子の単独名義へ変更できます。
手順③:贈与税の申告
最後に贈与税の申告手続きを行います。申告期限は、贈与を受けた年の翌年の2月1日から3月15日までです。
この期間内に、受贈者が贈与税の申告書を提出し、納税を行う必要があります。
申告に必要な書類には、贈与税の申告書、贈与契約書の写し、不動産の評価額を示す資料などがあります。不動産の評価は原則として路線価方式で行いますが、実際の取引価格が評価額を下回る場合は、精通者の意見価格を用いられます。
贈与税の計算は複雑なため、税理士に相談しましょう。特に高額な贈与や、配偶者控除などの特例を適用する場合は、専門家のアドバイスを受けることで、適切な申告と納税が可能となります。
共有持分を手放す際に発生する贈与税以外の税金
共有持分を手放す際に発生する贈与税以外の税金は、以下のとおりです。
- 譲渡所得税
- 登録免許税
税金の内容を理解し、納税を忘れないよう準備しておきましょう。
持分売却時の「譲渡所得税」
譲渡所得税は、売却価格から取得費と譲渡費用を差し引いた譲渡益に対して課される税金です。
税率は所有期間によって以下のように異なります。
| 所得税 | 住民税 | 復興特別所得税 | 合計 | |
| 短期譲渡所得(5年以内) | 30% | 9% | 0.63% | 39.63% |
| 長期譲渡所得 (5年超) | 15% | 5% | 0.32% | 20.32% |
(参考:国税庁「土地や建物を売ったとき」)
ただし、居住用財産の譲渡特例など、状況に応じて適用できる軽減措置もあるため、税負担を軽減できる可能性があります。
著しく低い価額での譲渡時の「みなし譲渡所得税」
共有持分を時価よりも著しく低い価額で譲渡する場合、その差額分が贈与とみなされると同時に、譲渡所得税の課税対象となります。
これは「みなし譲渡所得税」と呼ばれ、実際の売却価格ではなく時価で譲渡したものとして計算されます。「みなし譲渡所得税」は、贈与税と重複して課税される可能性があるため、注意が必要です。
所有権移転登記の際の「登録免許税」
共有持分を手放す際、その移転を登記する必要がありますが、その際に発生するのが登録免許税です。
通常、売主と買主で折半するケースが多いですが、契約内容によっては全額を負担するケースも存在します。
税率は原則として以下のように定められています。
| 内容 | 税率 |
| 所有権の保存 | 0.4% |
| 売買または競売による所有権の移転 | 2% |
| 相続または法人の合併による所有権の移転 | 0.4% |
| その他の所有権の移転(贈与・交換・収用等) | 2% |
(参考:国税庁「登録免許税の税額表」)
親子共有名義の不動産を生前贈与するときによくある質問
親子共有名義の不動産を生前贈与するときによくある質問は、以下のとおりです。
- 親子共有名義の片方が死亡した場合の相続はどうなる?
- 家の名義を親から子に変更すると生前贈与になる?
- 親が子の名義で貯金をしたら贈与税はかかる?
- 親子共有名義を単独名義に変更するにはどうすればよい?
- マンションを親子共有名義で購入する際の注意点は?
それでは、それぞれの質問とその回答を紹介します。
親子共有名義の片方が死亡した場合の相続はどうなる?
亡くなった側の持分が相続財産となり、その相続人へ承継されます。親が亡くなった場合、子が単独で相続すれば持分が集約されて単独名義にまとまります。ただし他に兄弟がいれば、その持分は兄弟間で分けることになり、共有者が増えて権利関係が複雑になります。遺言で持分の帰属を定めておく、生前に持分を整理しておくといった準備があると、手続きが円滑に進みます。
家の名義を親から子に変更すると生前贈与になる?
対価を支払わずに名義を移せば贈与にあたり、子に贈与税が課される可能性があります。課税価格は相続税評価額を基準に計算され、基礎控除110万円を超える部分に累進税率が適用されます。相続時精算課税制度を選択すれば2,500万円まで贈与時の課税を繰り延べられますが、相続時に精算されます。適正な対価で売買する形にすれば贈与にはなりませんが、その場合は親に譲渡所得税が生じます。
親が子の名義で貯金をしたら贈与税はかかる?
名義が子であっても、実際に管理や運用を親が行い、子が存在を知らない場合は名義預金として親の財産と扱われ、相続時に相続財産に含められることがあります。逆に、贈与契約があり子が自由に使える状態であれば贈与にあたり、年間110万円を超える部分に贈与税がかかります。判断は実態で行われるため、贈与とするなら契約書を作成し、子自身が通帳と印鑑を管理することが重要です。
親子共有名義を単独名義に変更するにはどうすればよい?
親の持分を子が買い取る、贈与を受ける、相続で取得するという方法があります。買取であれば親に譲渡所得税、贈与であれば子に贈与税が生じる可能性があり、いずれも登録免許税と不動産取得税がかかります。相続時精算課税制度を使えば贈与時の負担を抑えられる場合もあります。住宅ローンが残っている場合は金融機関の承諾も必要になるため、事前に相談しておくことが欠かせません。
マンションを親子共有名義で購入する際の注意点は?
最も重要なのは、持分割合を実際の資金負担割合に合わせることです。頭金とローン返済額の負担比率と持分がずれていると、差額が贈与とみなされ贈与税の対象になります。また、親が高齢の場合はローンの返済期間が短くなり、月々の負担が重くなる点にも注意が必要です。将来の相続や売却を見据えて、持分の扱いをどうするかを家族で共有し、必要なら遺言で明確にしておくとよいでしょう。
親子共有名義の不動産を生前贈与する際は贈与税の対策が欠かせない
生前贈与は相続税対策として有効ですが、税金の扱いを誤ると大きな負担になりかねません。
特に、贈与税については、ルールや計算方法を正しく理解していないと、思わぬ負担が発生することもあります。
贈与と放棄は似ているようで扱いが異なるため、それぞれの違いを事前にしっかり把握しておくことが大切です。
また、「暦年贈与」や「相続時精算課税制度」といった制度をうまく活用すれば、税金の負担を軽くできるケースもあります。
有持分の生前贈与を考えるときは、税理士や弁護士など専門家に相談しましょう。プロのサポートがあれば、生前贈与の手続きや納税などをスムーズに進めることができます。